
ג׳יי פי מורגן נהנית מריביות גבוהות יותר, אבל צמיחת הרווחים מאטה
- ג׳יי פי מורגן צפויה ליהנות מעליית ריביות ב-2027 דרך שיפור בהכנסות ריבית נטו, אך מאחר שחלק גדול מהכנסותיה מגיע ממקורות שאינם מריבית, תרומת העלאות הריבית לרווחים תהיה מוגבלת יחסית.
- לאחר צמיחת רווח למניה של כ-21% ב-2026, האנליסטים מצפים לצמיחה של כ-3% בלבד ב-2027, ובשילוב תמחור גבוה ביחס למתחרות, המסקנה במאמר היא דירוג החזק למניית JPM.

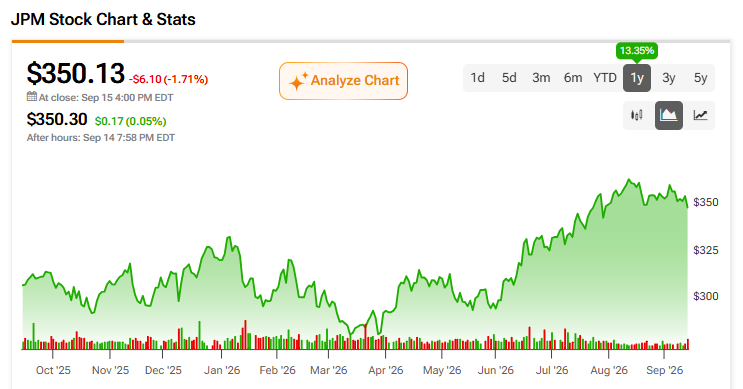
ג׳יי פי מורגן (JPM) נהנית מריביות גבוהות יותר, אבל צמיחת הרווחים מאטה. מניות הבנק הגדול ביותר בארה"ב הציגו ביצועי יתר על פני מגזר הפיננסים הרחב בארה"ב בשנת 2026, כפי שנמדד באמצעות קרנות סל פופולריות כמו iShares U.S. Financials ETF (IYF). ג׳יי פי מורגן, הבנק הגדול בעולם לפי נתח שוק, צפויה להציג צמיחת רווחים של כ-21% בשנת 2026, בזכות ביצועים חזקים בעסקים שנהנים מפעילות ערה בשוקי ההון.
במבט קדימה ל-2027, האנליסטים מצפים שג׳יי פי מורגן תגדיל את הרווח למניה (EPS) בכ-3% בלבד. אני מעריך שהיתרונות מהריביות הגבוהות יותר יקוזזו במידה מסוימת על ידי נרמול בביצועים של ניהול הנכסים ובנקאות ההשקעות.
בשילוב עם תמחור פרמיום של מכפיל רווח 14.7 על רווחי 2026, במיוחד ביחס לבנקים אמריקאיים מקבילים, אני סבור שהדינמיקה הזו מצדיקה דירוג החזק לג׳יי פי מורגן, עמדה שלילית יותר בהשוואה לדירוג הקונצנזוס של האנליסטים בוול סטריט שעומד על קנייה מתונה.
ריביות גבוהות יותר הן בשורה חיובית עבור ג׳יי פי מורגן
על רקע התנודתיות המתמשכת במחירי האנרגיה, השוק מצפה באופן נרחב שהפדרל ריזרב יעלה את הריבית ב-0.25% בהמשך השבוע. גם שוק החוזים העתידיים על ריבית הפד מצביע על העלאות הדרגתיות נוספות של 0.25% בדצמבר 2026 ובהמשך לתוך 2027, כך שבסופו של דבר ריבית הפד תגיע לכ-4.5%, בערך 1% מעל הרמות הנוכחיות.
סביר להניח שזה יאפשר לג׳יי פי מורגן להציג הכנסות ריבית נטו (NII) גבוהות יותר ב-2027. עם זאת, מאחר ש-NII היוו רק 47% מהכנסות ג׳יי פי מורגן במחצית הראשונה של 2026, התועלת עבור הבנק הגדול בארה"ב תהיה קטנה יותר מאשר אצל מלווים אחרים, שמפיקים חלק גדול יותר מההכנסות שלהם מ-NII. לעומת זאת, 53% מההכנסות של ג׳יי פי מורגן מגיעים מהכנסות שאינן מריבית, כמו עמלות מניהול נכסים ובנקאות השקעות.
כדי להמחיש את היתרון מ-NII גבוה יותר, אפשר להסתכל על 637.8 מיליארד דולר בפיקדונות שאינם נושאי ריבית של הבנק. מאחר שלבנק אין עלות ריבית על החזקת הפיקדונות האלה, תיאורטית כל עלייה בריביות לטווח קצר יכולה להתגלגל במהירות לרווחים נוספים עבור ג׳יי פי מורגן. אכן, כל העלאת ריבית של 0.25% יכולה להגדיל את הכנסות הריבית בכ-1.6 מיליארד דולר על בסיס שנתי, ובכך אולי לרמז על עלייה בשיעור חד-ספרתי בינוני עד גבוה בהכנסות הריבית נטו ב-2027.
כמובן, החישוב שלעיל הוא להמחשה בלבד, מכיוון שלוקח זמן לנכסים של ג׳יי פי מורגן להתעדכן לריביות גבוהות יותר. באופן דומה, ריביות גבוהות יותר בדרך כלל מכבידות על צמיחת האשראי. עם זאת, אני כן חושב שנראה עלייה מהותית ב-NII של ג׳יי פי מורגן ב-2027 ביחס ל-105.5 מיליארד הדולר שהופיעו בתחזית 2026 של ג׳יי פי מורגן ל-NII.
כלכלת ארה"ב נמצאת על בסיס יציב
קרן המטבע הבינלאומית (IMF) מצפה שכלכלת ארה"ב תרשום השנה צמיחה של 2.3% בתמ"ג, מה שהופך אותה לאחת הכלכלות הגדולות הבודדות שרואות האצה בצמיחה הכלכלית למרות התנודתיות במחירי האנרגיה. התחזית ל-2027 פחות ורודה, כאשר צמיחת התמ"ג צפויה להתמתן ל-2.2%, אך ברור שכלכלת ארה"ב עדיין נמצאת במצב טוב.
אפשר לראות זאת גם דרך שיעור האבטלה של 4.1% באוגוסט 2026, למרות כיסי חולשה שניכרים בירידה בשיעור ההשתתפות בכוח העבודה. ההפרשות של ג׳יי פי מורגן להפסדי אשראי כוללות הנחות לשיעור אבטלה של 4.1% ב-2027, מה שמעיד שהתנאים הנוחים הנוכחיים צפויים להימשך בטווח הקצר.
אמנם הפתעה שלילית בצמיחת הכלכלה האמריקאית ובשיעור האבטלה עלולה להוביל להפרשות גבוהות יותר להפסדי הלוואות, אך התנאים המאקרו-כלכליים הנוכחיים מצביעים על סביבת סיכון אשראי נוחה עבור ג׳יי פי מורגן.
תחזית הרווחים של ג׳יי פי מורגן
לאור הציפיות לריביות גבוהות יותר ולהפרשות נמוכות להפסדי הלוואות, התחזית המאקרו-כלכלית בהחלט נוחה למדי עבור ג׳יי פי מורגן. למרבה הצער, לאחר עלייה של 29% בהכנסות שאינן מריבית במחצית הראשונה של 2026, כתוצאה מביצועים חזקים במגזרי Asset & Wealth Management ו-Commercial & Investment Bank, התחזית הכוללת לצמיחת הרווחים של ג׳יי פי מורגן די מתונה.

לדוגמה, האנליסטים מצפים שג׳יי פי מורגן תציג רווח של כ-24.16 דולר ב-2026, עלייה של כמעט 21% לעומת רווח למניה של 20.02 דולר שהושג ב-2025. עם זאת, ב-2027, ההתמתנות בביצועים של עסקים הרגישים לשוקי ההון צפויה להוביל לצמיחת רווחים צנועה בלבד של כ-3%, ל-24.99 דולר, לפי הערכות האנליסטים.
ההערכה שלי היא שהפד יחזור כנראה להורדות ריבית בסוף 2027 ובהמשך לתוך 2028, כתוצאה מהיחלשות ההשפעה של מחירי האנרגיה הגבוהים. זה כנראה יוביל לעוד שנה של התרחבות צנועה ברווחים של ג׳יי פי מורגן, כאשר היתרונות של NII שצפויים ב-2027 יתחילו להתהפך ב-2028.
צריך גם לציין שהתוצאות של JPM ב-2026 קיבלו דחיפה ממכירה חד-פעמית של מניות ויזה (V). לכן, המסקנה עבור המשקיעים היא שאחרי צמיחת רווחים חריגה ב-2026, התחזית לטווח הבינוני לשורה התחתונה של הבנק מעט מאכזבת, בניגוד לבנקים אמריקאיים גדולים אחרים, כפי שאסביר בחלק הבא.
תמחור המניה של ג׳יי פי מורגן
לאחר העליות האחרונות במחיר המניה, מניית ג׳יי פי מורגן נסחרת במכפיל רווח של 14.7 על רווחי 2026 הצפויים שלה, שעומדים על 24.16 דולר. זה גבוה בצורה בולטת מסיטיגרופ (C) במכפיל 12.4 על רווחי 2026, וולס פרגו (WFC) במכפיל 12.5, ובנק אוף אמריקה (BAC) במכפיל 13.4, לפי הערכות האנליסטים בוול סטריט.
באותו זמן, ג׳יי פי מורגן צפויה להציג את צמיחת הרווחים החלשה ביותר בשנה הבאה, בשיעור של 3% בלבד. למעשה, בנק אוף אמריקה בולט בהקשר הזה, כשהאנליסטים מצפים שה-EPS שלו יגדל בכ-13% ב-2027, בעיקר בזכות NII גבוה יותר.
על רקע זה, אני סבור שדירוג החזק עדיין מוצדק למניית JPM. אני חושב שצמיחת הרווחים החזקה של 2026 כבר מגולמת במידה רבה במחיר. במקביל, התלות הגבוהה של הבנק בהכנסות שאינן מריבית תגביל את הדחיפה הנוספת ל-EPS מעליית הריביות בשנה הבאה.
האם JPM היא קנייה, לפי וול סטריט?
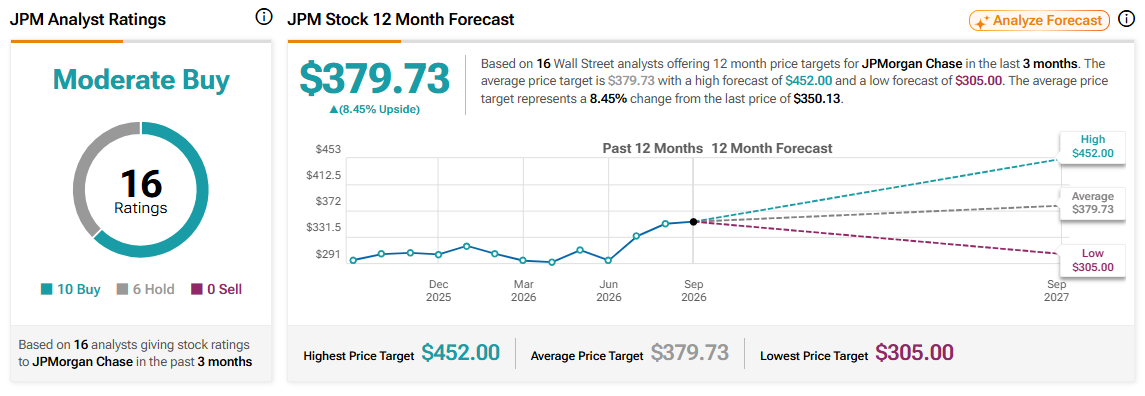
בוול סטריט, לג׳יי פי מורגן יש דירוג קונצנזוס של האנליסטים מסוג קנייה מתונה, על בסיס 10 המלצות קנייה ושש המלצות החזק בשלושת החודשים האחרונים. ראוי לציין שאף אנליסט לא מדרג את ג׳יי פי מורגן כהמלצת מכירה. נכון לעכשיו, מחיר היעד הממוצע של ג׳יי פי מורגן הוא 379.73 דולר, מה שמצביע על פוטנציאל עלייה של כ-8.45% ב-12 החודשים הקרובים.
סיכום
ג׳יי פי מורגן הציגה ביצועי יתר על פני מתחרותיה במגזר הפיננסים בארה"ב ב-2026, בתמיכת זינוק צפוי של 21% ברווח למניה ב-2026. אף שהחברה צפויה ליהנות מריביות גבוהות יותר ב-2027, הרווחים האלה יקוזזו במידה מסוימת על ידי חולשה בהכנסות שאינן מריבית, מה שיוביל למומנטום רווחים מתון בטווח הבינוני עבור ג׳יי פי מורגן.
יחד עם תמחור גבוה יותר ביחס למתחרות כמו בנק אוף אמריקה, וולס פרגו וסיטיגרופ, הדירוג שלי לג׳יי פי מורגן הוא החזק. זאת, משום שאני מצפה שהיתרונות מהריביות הגבוהות יותר יתחילו להיחלש לקראת 2028, על רקע הציפייה שלי להורדות ריבית מצד הפד בסוף 2027 ובהמשך לתוך 2028.
בשורה התחתונה, אף שג׳יי פי מורגן אכן צפויה ליהנות מריביות גבוהות יותר בשנה הבאה, הרכב הפעילות שלה, שממוקד בעמלות ובהכנסות שאינן מריבית, מוביל לתחזית צמיחת רווחים צנועה בטווח הבינוני אחרי תוצאות חזקות ב-2026. זה, בתורו, תומך בעמדה הניטרלית יותר שלי לגבי מניית JPM.