
מניית בלום אנרג'י (BE) יכולה להתגבר על החששות מהאטה ב-AI
- בלום אנרג'י נחלשה יחד עם מניות ה-AI אחרי קריאות להאט את קצב הפיתוח, אך לפי הכתבה אין לכך כרגע הוכחה להשפעה ממשית על פרויקטי חשמל שכבר נמצאים בביצוע או על הביקוש הרחב לחשמל.
- החברה מציגה מומנטום חזק עם צמיחה חדה בהכנסות, שיפור ברווחיות והעלאת תחזית ל-2026, אך המניה כבר מתומחרת במכפיל גבוה ולכן המשך העליות תלוי בביצוע מדויק ובהפיכת הצבר לרווחים.

בלום אנרג'י (BE), במבט ראשון, נותנת למשקיעים סיבה ברורה לחשוש כשמניות בינה מלאכותית (AI) נחלשות. הסיבה היא שתאי הדלק שלה קשורים באופן הדוק לצורכי החשמל של מרכזי נתונים. אחרי שמנהלים בתחום ה-AI קראו בסוף השבוע להאט את קצב הפיתוח, בלום אנרג'י פתחה את יום שני בירידות חדות. עם זאת, בלום עדיין שומרת על מומנטום חזק, עם צמיחה של 166% בהכנסות ברבעון השני. היא גם נכנסה לשנה עם צבר הזמנות של כ-20 מיליארד דולר.
אחרי הכול, מנכ"ל Anthropic, דריו אמודיי, אומר שההצעה שלו לא משמעותה "עצירת אימון המודלים". לדעתי, השוק מבלבל בין זהירות לגבי המודלים של המחר לבין ביטול של פרויקטי חשמל שכבר נמצאים בתהליך. לכן, התחזית שלי ל-BE היא חיובית.
לצורך ההקשר, בלום אנרג'י היא חברת אנרגיה נקייה שמייצרת פלטפורמות של תאי דלק תחמוצת מוצקה, כדי לייצר חשמל אמין באתר עצמו עבור מתקנים עתירי צריכת חשמל כמו מרכזי נתונים של AI.

למה המימוש ב-AI פגע בבלום
בלום הפכה לתשובה של שוק המניות למחסור בחשמל שיצר תחום ה-AI. בשבת, אמודיי קרא למפתחים להאט את השיפורים ביכולות של מודלים מתקדמים. סם אלטמן מ-OpenAI תמך במעריכי בטיחות עצמאיים; אילון מאסק הגיב: "דריו צודק". אנבידיה (אנבידיה) ו-ספקיות AI אחרות נחלשו ביום שני. לכן, לא מפתיע שבלום אנרג'י, שסיפור ההשקעה שלה קשור מאוד למרוץ ה-AI, פתחה את יום שני בבוקר בירידות חדות.
כדי לדייק, תאי הדלק מבוססי תחמוצת מוצקה של בלום מייצרים חשמל באתר עצמו, בדרך כלל מגז טבעי. יזם שמחכה שנים לחיבור לרשת יכול להתקין אותם ולהפעיל מוקדם יותר שרתים יקרים. אם יזמים יפסיקו לבנות קמפוסים, בלום תרגיש את זה. למעשה, החברה מזהה האטה בהתרחבות של מרכזי נתונים ל-AI כסיכון.
Nebius (NBIS) מתכננת להשתמש ב-328 מגה-ואט של קיבולת של בלום, במקום ציוד מבוסס בעירה שתוכנן קודם לכן. גם אורקל (ORCL) משתמשת בפתרונות החשמל של בלום. משקיעים בוחנים מחדש באופן טבעי פרויקטים כאלה כשמנהיגי AI מדברים על האטה.
ובכל זאת, מה בעצם משנה שחרור איטי יותר של מודלים חדשים עבור מתקן של Nebius שכבר נמצא בפיתוח? השאלה נעשית רצינית יותר אם יזמים באמת יעדכנו את תקציבי הבנייה שלהם. עד כה, ההצהרות מסוף השבוע לא סיפקו שום ראיה לכך.
לביקוש לחשמל יש אופק זמן ארוך יותר
החדשות מבחינת בלום הן שלביקוש לחשמל יש אופק זמן ארוך יותר ממה שחלק מהמשקיעים חושבים. ההצעה של אמודיי קוראת לבדיקות בטיחות, ובאופן מפורש בלי לעצור את האימון או את ההתקדמות הטכנית. היא לא מכריזה על הקפאת הוצאות. ליזמים עדיין יש לקוחות לשרת ופרויקטי בנייה שנמצאים כבר בעיצומם.
בנוסף, שירותי AI קיימים צריכים חשמל בכל שעה. חשוב עוד יותר מבחינת בלום, הביקוש לחשמל בארה"ב צפוי להגיע לשיאים חדשים השנה וגם בשנה הבאה. מרוץ איטי יותר בין מעבדות AI לא יפנה פתאום את תורי ההמתנה לחיבור לרשת, ולא יסיר מקורות ביקוש אחרים.
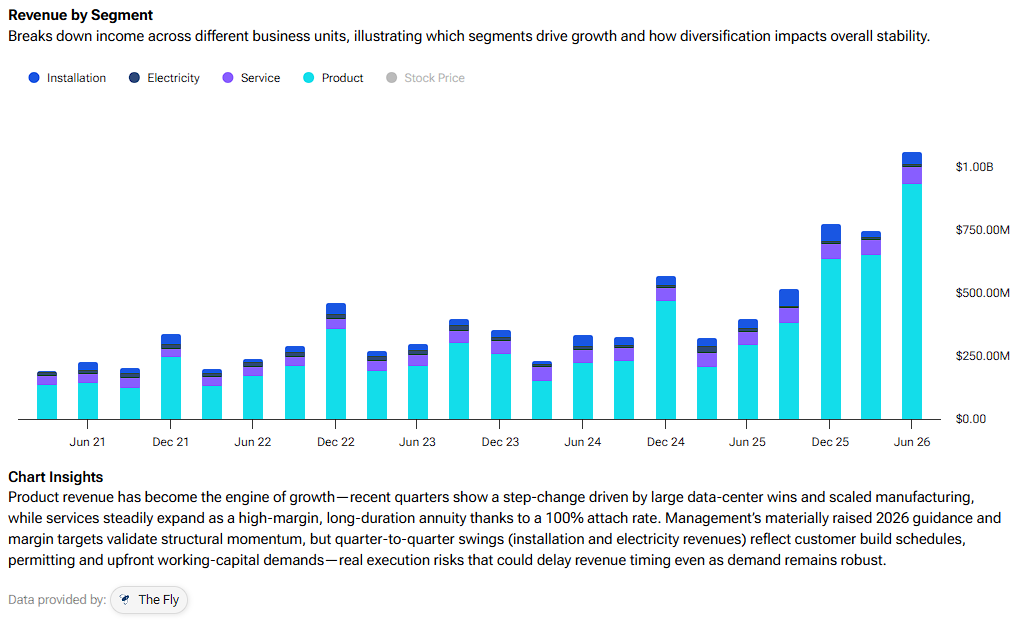
בסוף השנה, בלום דיווחה על צבר מוצרים של כ-6 מיליארד דולר מתוך צבר כולל של 20 מיליארד דולר. השאר משקף ברובו שנים של הכנסות משירותים, שבחלק מהמקרים כפופות לסיום שנתי. התחייבויות הציוד הללו והמערכות שכבר הותקנו מספקות בסיס יציב להמשך, גם אם הן לא מייצגות 20 מיליארד דולר במכירות מיידיות.
אמריקן אלקטריק פאוור (AEP) הסכימה לפרויקט תאי דלק בהיקף של 2.65 מיליארד דולר, בגיבוי הסכם רכישת חשמל ל-20 שנה עם הלקוח שלה. אמנם זה לא אומר 20 שנות הכנסות מובטחות לבלום, אבל זה מראה את אופק התכנון. גם ברוקפילד (BAM) הרחיבה את המסגרת שלה למימון פרויקטים שמבוססים על בלום ל-25 מיליארד דולר. כמובן, מדובר במימון פוטנציאלי.
אין להתייחס לאלה כהכנסות שכבר נרשמו עבור בלום, אם כי זה עשוי לעזור ללקוחות לממן התקנות.
ראינו את המומנטום הזה בא לידי ביטוי כאשר הכנסות המוצרים ברבעון השני עלו ב-215%. בנוסף, שיעור הרווח הגולמי לפי GAAP השתפר ל-33.4% לעומת 26.7%, ותזרים המזומנים מפעילות שוטפת הגיע ל-226 מיליון דולר. ההנהלה העלתה את תחזית ההכנסות ל-2026 ל-3.9 עד 4.2 מיליארד דולר. העיצוב החדש של Power Connect נועד לקצר את זמן ההתקנה באתר ביותר מ-40%. עיכובים ברשת עשויים להשאיר את המהירות הזו בעלת ערך גם ליצרנים וללקוחות אחרים עתירי צריכת חשמל.
המכפיל הגבוה של בלום דורש ביצוע מדויק
המכפיל הגבוה של בלום דורש ביצוע מדויק. BE כבר עלתה בכ-252% השנה. הבטא שלה היא בערך 2.6, והתנודות לאורך הדרך היו חריפות. חשוב לציין, המחיר של היום משקף בערך מכפיל 95 על אומדן הקונצנזוס לרווח מתואם למניה (EPS) של 2.71 דולר לשנת 2026.
עם זאת, יש מסלול שבו הרווחים יכולים להדביק את הקצב. הקונצנזוס צופה EPS של 4.93 דולר ב-2027. אם האומדן ארוך הטווח של 12.53 דולר ל-2030 יתברר כנכון, ה-EPS יצמח בכ-47% בשנה מ-2026, מה שיוריד את המכפיל של היום ל-22 על אותם רווחים עתידיים. היקף ייצור גדול יותר וחוזי שירות נוספים עשויים לתמוך בצמיחה הזאת. מכפיל 30 על הרווחים האלה ירמז על מחיר של 376 דולר למניה, כך שלמניה עדיין עשוי להיות פוטנציאל לעלייה, במיוחד אם החברה תכה את התחזיות האלה.
עם זאת, גם מי שחיובי צריך להיות זהיר במידה מסוימת. עיכובים בהיתרים, עלויות גז, מקורות חשמל מתחרים או פרויקטים שבוטלו, עלולים לגרום להפסדים חמורים יותר. אני אישית נשאר חיובי לגבי היכולת של בלום לעבור את התחזיות, ולא לגבי כרית ביטחון כלשהי בתמחור.
האם בלום אנרג'י היא קנייה, מכירה או החזק?
לבלום יש דירוג קונצנזוס של קנייה מתונה ב-TipRanks. הדירוג מבוסס על 10 המלצות קנייה ושמונה המלצות החזק. אף אנליסט לא מדרג את המניה כהמלצת מכירה. בנוסף, מחיר היעד הממוצע של 281.39 דולר מרמז על פוטנציאל עלייה של 9.47% בלבד. לכן, פוטנציאל העלייה בטווח הקרוב עדיין עשוי להיות נתון לוויכוח.

סיכום
הדיבורים על האטה נראים מוגזמים ביחס להתחייבויות החשמל הקיימות של בלום, אם כי BE היא ממש לא מניה בסיכון נמוך. אני מצפה שהצמיחה תימשך מעבר לכותרות. המשקיעים עדיין יצטרכו לסבול תנודתיות חדה בזמן שבלום תהפוך הזמנות לרווחים יציבים לאורך זמן.