
2 מניות חדשות של מחשוב קוונטי עם פוטנציאל עלייה חזק בהמשך
- שוק המחשוב הקוונטי ממשיך לצמוח במהירות, ומקינזי מעריכה שהוא עשוי להפוך להזדמנות שוק של יותר מ-700 מיליארד דולר בין 2035 ל-2040, בזמן שהתעשייה נכנסת לשלב חדש של ביסוס יתרון קוונטי.
- אנליסטים בוול סטריט מזהים פוטנציאל עלייה משמעותי בשתי מניות קוונטיות חדשות, IQMX ו-PSQL, בזכות הטכנולוגיה שלהן, צבר ההזמנות, הפריסות המסחריות ומחירי היעד שמצביעים על אפסייד חד לשנה הקרובה.

מחשוב קוונטי, שפעם היה חלום, כבר באמת כאן, והמשמעויות שלו מתחילות להתבהר. יש שתיים עיקריות: הגודל העצום של השוק הפוטנציאלי למחשוב קוונטי, והפוטנציאל האדיר לשיפור בביצועי המחשוב.
בנוגע לנקודה הראשונה, ההערכות של מקינזי מצביעות על כך שמחשוב קוונטי מתחיל לצאת מהשלב המסחרי המוקדם שלו. הכנסות הענף עלו מכ-750 מיליון דולר ב-2024 ל-1 מיליארד דולר ב-2025, צמיחה של יותר מ-30%, והן עשויות להגיע לכ-2 מיליארד דולר ב-2026. בטווח הארוך המספרים גדולים הרבה יותר: במקינזי מעריכים שמחשוב קוונטי יתפתח להזדמנות שוק של יותר מ-700 מיליארד דולר בין 2035 ל-2040, מה שמציב את הפוטנציאל שלו בסדר גודל דומה לשוק ה-AI הגנרטיבי של היום.
אנליסט רות' הבכיר סוג'י דסילבה, שמדורג בין 1% העליונים של אנליסטים בוול סטריט, בחן היכן עומד כיום שוק המחשוב הקוונטי, וחשוב יותר, לאן הוא הולך מכאן. לדבריו, התעשייה מתקדמת דרך שלושה שלבים נפרדים, כאשר השלב השני מתחיל כעת.
“אנחנו מצפים שמחשוב קוונטי יתממש בשלושה שלבים. שלב 1 יתמקד בביסוס התועלת הקוונטית, והשלב הזה כיסה ברובו את השנים האחרונות. כיום אנחנו נכנסים לשלב 2, שיכסה את השנים הקרובות (2027 עד 2030), ובו תעשיית הקוונטים תבסס יתרון קוונטי. ככל שהיתרון הקוונטי יתקדם, אנחנו מצפים למעבר ליתרון רחב, שבמהלכו התעשייה תציג ביצועי יתרון קוונטי עקביים בעומסי עבודה מרכזיים… במבט קדימה לשלב 3, שצפוי להתחיל סביב 2030 ואילך, אנחנו מצפים שהתעשייה תבסס פלטפורמות של מחשוב קוונטי סובל תקלות (FTQC). FTQC מבטיח חישובים קוונטיים אמינים באמצעות תיקון שגיאות אוטומטי,” הסביר דסילבה.
על הרקע הזה, אנליסטים בוול סטריט, כולל דסילבה, מפנים את תשומת הלב שלהם למניות מחשוב קוונטי שלדבריהם עשויות להציג פוטנציאל עלייה משמעותי בחודשים ובשנים הקרובות. וההתמקדות שלהם לא מוגבלת רק לשמות המוכרים יותר בענף. הם בוחנים מקרוב גם קבוצה חדשה יותר של חברות קוונטיות, שהגיעו רק לאחרונה לשוק הציבורי דרך עסקאות SPAC, וכך מעניקות למשקיעים דרך נוספת להשתתף בפוטנציאל הצמיחה ארוך הטווח של הענף.
בדקנו במאגר TipRanks כדי להסתכל מקרוב על שתיים מהמניות החדשות האלה בתחום המחשוב הקוונטי. הנה הפרטים והערות האנליסטים.
IQM Quantum Computers (IQMX)
המניה הראשונה שנבחן כאן היא IQM Quantum Computers, חברת קוונטים מפינלנד שהפכה לאחת המובילות באירופה בתחום. IQM מוכרת בזכות קו המחשבים הקוונטיים העל-מוליכים שלה, בתצורת פול-סטאק, שנועדו לתמוך ביישומי מחשוב עתיר ביצועים, בפרויקטי מחקר ברמה גבוהה ובצרכים של ארגונים גדולים. IQM מציעה מכונות קוונטיות שאפשר להתקין באתר הלקוח או לגשת אליהן דרך הענן – הבחירה בידי הלקוח.
ל-IQM יש כמה דגמים שונים של מחשבים קוונטיים לשימוש מסחרי ופרטי. הקטן שבהם, Spark, הוא היחידה המשתלמת ביותר שלה, והוא מיועד להתקנה באתר. Spark היא מערכת של 5 קיוביטים, שפופולרית באוניברסיטאות ובמרכזי מחקר, שם משתמשים בה לעיתים קרובות לצורכי הוראה וחינוך.
רמה אחת למעלה נמצאת מערכת Radiance המתקדמת יותר של IQM, המחשב הקוונטי החזק ביותר של החברה להתקנה באתר. את Radiance ניתן להגדיר עם 20, 54 או 150 קיוביטים, והיא צוברת בולטות במרכזי מחשוב עתיר ביצועים, וגם בקרב חלוצים בתחום המחשוב הקוונטי, שפורצים דרך חדשה במה שמחשוב יכול לעשות בעולם האמיתי.
IQM פועלת גם בחזית המתקדמת של המחשוב הקוונטי. המחשב הקוונטי Halocene שלה הוא מערכת של 150 קיוביטים, שתוכננה להקל על מחקר בתחום תיקון שגיאות קוונטי (QEC), ולהאיץ את ההתקדמות של תעשיית הקוונטים לעבר מחשוב סובל תקלות.
בנוסף למערכות האתר, IQM מציעה ללקוחות גם גישה ל-Resonance, שירות הענן שלה למחשוב קוונטי. מערכת הענן הזו מאפשרת מחשוב קוונטי של 20 ו-54 קיוביטים, כוללת טיפול מובנה בשגיאות, ומציעה למשתמשים מגוון רחב של יכולות.
זהו מערך שירותים משמעותי לכל חברת מחשוב קוונטי, והוא מהווה את הבסיס לעסקי IQM. ועל הבסיס הזה החברה הונפקה בנאסד"ק ב-2 ביולי האחרון. המניות, תחת הטיקר IQMX, הונפקו דרך מיזוג SPAC עם ריל אסֵט אקוזישן. לאחר עסקת ה-SPAC, IQM דיווחה על מצב מזומנים פרו פורמה של 337 מיליון אירו; כיום החברה מתהדרת בשווי שוק של כ-2 מיליארד דולר.
מניית IQMX ירדה בכמעט 18% מאז שנכנסה לשווקים הציבוריים, לאחר כמה שבועות של מסחר תנודתי. לפחות סיבה אחת לירידה הזו היא שריפת המזומנים של החברה. בששת החודשים שהסתיימו ב-30 ביוני השנה, IQM דיווחה על הפסד תפעולי של 60.5 מיליון אירו, שווה ערך לחמישית מיתרת המזומנים של 2 ביולי, שעמדה על 309.4 מיליון אירו.
סך ההכנסות במחצית הראשונה של השנה הסתכם ב-8.9 מיליון אירו. עם זאת, במבט קדימה, צבר ההזמנות של החברה חזק וצומח – הוא עמד על 69.12 מיליון אירו ב-30 ביוני, ועל 102.1 מיליון דולר ב-3 באוגוסט.
השילוב של הגורמים האלה משך את תשומת ליבו של אנליסט BTIG ג'סי סובלסון, שרואה לא מעט סיבות לאהוב את IQM כשהחברה נכנסת לשלב הבא בהתפתחות שלה.
“מחשוב קוונטי רחב היקף וסובל תקלות עדיין קשה לכולם בתעשייה הזו, בלי יוצא מן הכלל. אבל אנחנו מאמינים שמודל המערכות המותקנות של IQM, ההשקעות שלה בייצור, והקשרים העמוקים שלה עם מוסדות מחקר ומחשוב-על מעניקים לה בסיס מובחן באמת לקראת השלב הבא שלה. שחקנים בטכנולוגיות חלופיות כמו Quantinuum ו-Infleqtion אולי מובילים כיום בהדגמת תיקון שגיאות וקיוביטים לוגיים, אבל הארכיטקטורה המהירה מטבעה של IQM, הייצור האנכי המשולב שלה, ורקורד ההטמעות שאין לו מתחרים, הופכים את הטכנולוגיה שלה לתחרותית ישירות מול ענקיות העל-מוליכים גוגל ו-IBM. אם מוסיפים לכך שווי שיושב על פחות ממחצית מזה של Rigetti, אנחנו חושבים שהשוק פשוט עוד לא הדביק את מה ש-IQM כבר בנתה,” אמר סובלסון.
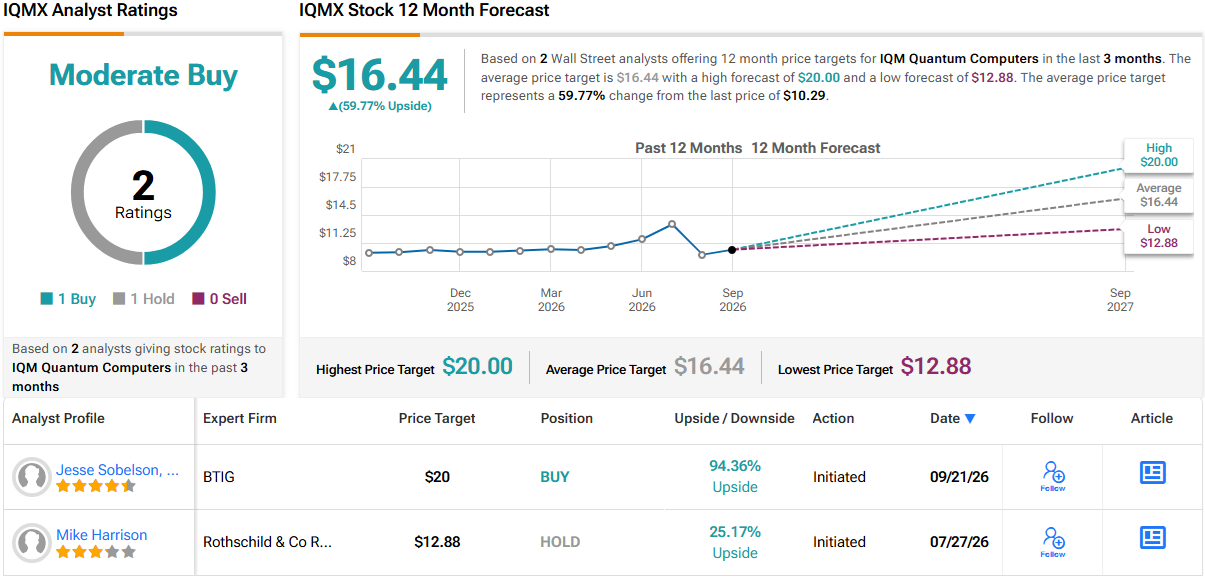
כדי לכמת את עמדתו לגבי IQMX, סובלסון מעניק למניה דירוג קנייה ומחיר יעד של 20 דולר, שמצביע על פוטנציאל עלייה חזק של 94% בשנה הקרובה. (לצפייה ברקורד של סובלסון, לחצו כאן)
נכון לעכשיו, יש רק 2 סקירות אנליסטים עדכניות על IQMX, והן מתחלקות ל-1 קנייה ו-1 החזק, לדירוג קונצנזוס של האנליסטים קנייה מתונה. מחיר המניה הוא 10.29 דולר, ומחיר היעד הממוצע שלה, 16.44 דולר, מרמז על עלייה של כ-60% ב-12 החודשים הקרובים. (ראו תחזית מניית IQMX)
Pasqal (PSQL)
מניית הקוונטים הבאה שאנחנו בוחנים כאן היא החברה הצרפתית Pasqal, שהפכה למובילה עולמית בתחום הקוונטים מאז הקמתה ב-2019. החברה בונה ומפעילה מחשבים קוונטיים מבוססי אטומים ניטרליים, שמשמשים ביישומים תעשייתיים, מדעיים וממשלתיים. כמו IQM שהוזכרה למעלה, גם Pasqal מציעה את המערכות הקוונטיות שלה הן באתר הלקוח והן בענן.
טכנולוגיית האטומים הניטרליים של החברה משתמשת בלייזרים כ"פינצטות אופטיות" כדי לאחוז באטומי רובידיום בודדים. ברמת קנה המידה הזו, כל האטומים של יסוד יחיד זהים מטבעם זה לזה, מה שיוצר בסיס אחיד לשימוש של המחשב הקוונטי במערכת עיבוד כפולה, אנלוגית-דיגיטלית. המחשבים הקוונטיים של Pasqal פועלים בטמפרטורת חדר, ולכן אין צורך ביחידות קירור קריוגני יקרות וזוללות אנרגיה. החברה מנצלת את זה כדי להשיג ארכיטקטורה יעילה וברת-הרחבה.
שירותי הענן של Pasqal הם חלק חשוב ממוצרי החברה. הם מוצעים במודל הפופולרי של שירות, תחת השם Quantum Computing as a Service, או QCaaS. ל-Pasqal יש נוכחות בינלאומית, ובאוגוסט האחרון החברה התקשרה בהסכם עם King Abdulaziz City for Science and Technology בסעודיה, כדי לפתח ולקדם טכנולוגיית קוונטים מתקדמת, ולשפר את המוכנות לקריפטוגרפיה קוונטית בסעודיה. זו תוכנית שאפתנית, שתטמיע את Pasqal עמוק בתוך סעודיה.
בסוף אוגוסט, Pasqal נכנסה לשוקי המניות בארה"ב. כמו IQM שלמעלה, גם Pasqal השתמשה בעסקת SPAC כדי לעשות זאת, כשהתמזגה עם Bleichroeder Acquisition Corp. II (BBCQ) בעסקה שהושלמה כאשר ל-Pasqal היו כ-360 מיליון דולר במזומן זמין – ושבמסגרתה הטיקר PSQL החל להיסחר ב-28 באוגוסט.
אחרי עסקת ה-SPAC, שוויה של PSQL הוערך בכ-2 מיליארד דולר – אבל כיום שווי השוק של החברה הוא 1.59 מיליארד דולר. הירידה החדה בשווי הגיעה לאחר שמשקיעים שמו לב לכך שהכנסות החברה בשנה שעברה היו רק בטווח הנמוך של עשרות מיליוני דולרים, ולא תמכו בשווי הגבוה הזה. שילוב של מימושים ולקיחת רווחים אחרי SPAC דחף את מחיר המניה כלפי מטה.
למרות הירידה במחיר המניה, אנליסט רות' סוג'י דסילבה נשאר חיובי לגבי סיכויי המניה. הוא טוען שהטכנולוגיה הקיימת של Pasqal, ההטמעות המסחריות וצינור ההכנסות שלה נותנים לחברה בסיס חזק לשלב הבא של שוק המחשוב הקוונטי.
“עם בסיס טכנולוגי חזק שנבנה על מחקר זוכה פרס נובל ועל המחויבות הלאומית הריבונית של צרפת לחדשנות קוונטית, PSQL כבר פרסה בעולם מעבדי אטומים ניטרליים ומערכות. אנחנו מאמינים שפלטפורמת טכנולוגיית המחשוב הקוונטי התחרותית של PSQL יכולה להמשיך לצבור נתח שוק בשוק הקוונטי הצומח, ככל שהחברה מקדמת את ההיצע הקוונטי שלה כדי להתמודד עם בעיות מורכבות יותר ויותר… אנחנו צופים צמיחת הכנסות חזקה בשנים הקלנדריות 2026 ו-2027, של 50% עד 100% משנה לשנה, מה שמשקף כיסוי חזק של צבר הזמנות והזדמנות בצינור. תחזית הצמיחה שלנו מניחה שמספר מערכות הייצור יגדל פי ארבעה עד שנת 2028. יש לנו ביטחון בתחזית לטווח הקרוב, לאור צבר של 66 מיליון אירו נכון למרץ 2026,” אמר דסילבה.
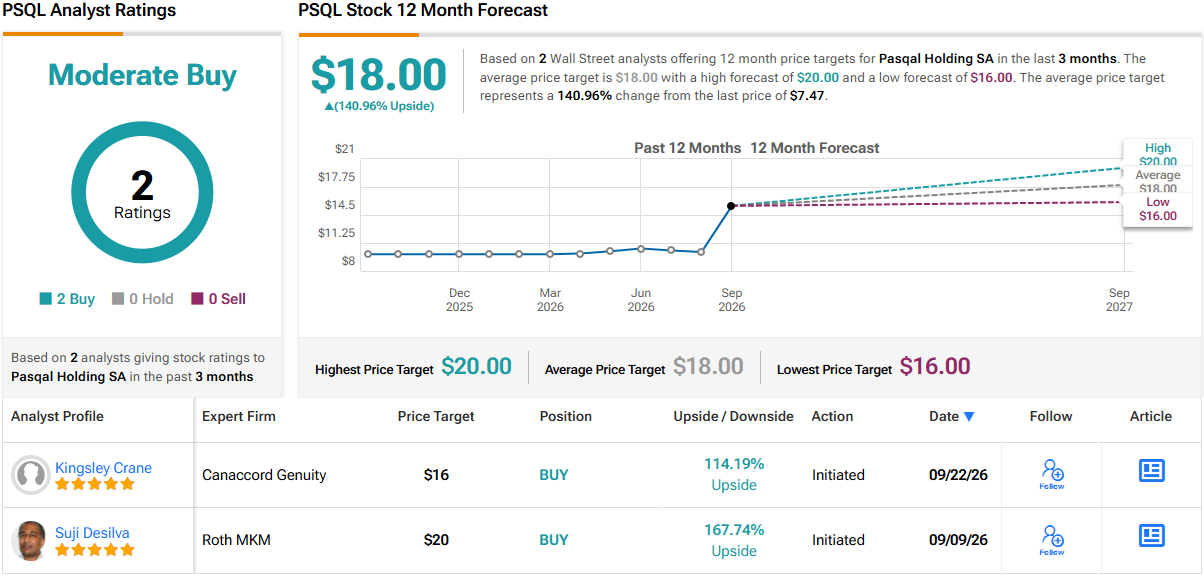
דסילבה ממשיך ומדרג את מניית PSQL כקנייה. מחיר היעד שלו, שאותו הוא קובע על 20 דולר, מרמז שלמניה הציבורית החדשה הזו יש פוטנציאל עלייה חזק של 168% בשנה הקרובה. (לצפייה ברקורד של דסילבה, לחצו כאן)
שתי סקירות האנליסטים העדכניות כאן הן חיוביות, ולכן דירוג הקונצנזוס של האנליסטים קנייה מתונה הוא פה אחד. המניה משלבת מחיר מסחר נוכחי של 7.47 דולר עם מחיר יעד ממוצע של 18 דולר, מה שנותן למניית Pasqal פוטנציאל עלייה של 141% עד התקופה הזו בשנה הבאה. (ראו תחזית מניית PSQL)
כתב ויתור: הדעות המובעות במאמר זה הן אך ורק של האנליסט המוצג. התוכן מיועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.