רציו אנרגיות מדווחת על פרסום הדוח הסופי בעניין הגז
מניית נטפליקס (נטפליקס) יורדת למרות תוכנית ממוקדת מאוד להרחבת שידורי הספורט החיים
מניית וולמארט (WMT) יורדת, כשייתכן שהיא ואמזון יתמודדו עם חקירה בנוגע להונאת מוצרים מסוג 'Made in USA'
אמזון וולמארט ניצבות בפני קריאה לחקירת ה-FTC בנוגע לתוויות מוצרים בצ'אטבוטים של AI
מניית קורוויב יורדת לאחר שמימון חדש עשוי להוסיף 35 מיליון מניות ו-3 מיליארד דולר בחוב
"אפשר לעשות את זה", אומר משקיע בכיר על מניית מיקרוסופט
ניו-מד אנרג’י מדווחת על פרסום הדוח הסופי במדיניות הגז
אמזון מעלה שכר לעובדים בקנדה כשהמאבק על התאגדות עובדים מתרחב צפונה
מניית XPeng קופצת ב-3.2% כשיצרנית הרכב החשמלי מרחיבה את פתרונות הטכנולוגיה שלה ליצרניות רכב זרות
3 תעודות הסל הטובות ביותר של ואנגרד עם חשיפה לביג טק ואפסייד של יותר מ-25%
קוסטקו (COST) תדווח על רווחי הרבעון הרביעי ב-24 בספטמבר — הנה מה שהאנליסטים מצפים לו
ישראל קנדה מפרסמת דו”ח הצעת מדף למיזוג עם אקרו
בנקים בארה"ב מעלים את ריבית הפריים בעקבות העלאת הריבית של הפד: ג׳יי פי מורגן, BAC, C
S&P 500 מזנק כשהתשואה ל-10 שנים יורדת מתחת ל-5%
מניית AMD מזנקת ב-5% בעקבות דיווחים על העלאות מחירים ל-GPU ול-CPU
האצת ההכנסות של טיוואן סמיקונדקטור מניופקצ'רינג עשויה להוביל לעוד אפסייד
סנטימנט המשקיעים הקמעונאיים הופך לשלילי יותר לגבי מניית מיקרון טכנולוג'י (מיקרון) לקראת דוחות הרבעון הרביעי
מטא פלטפורמס חויבה לשלם פיצויים על מודעות הונאה בפייסבוק ובאינסטגרם
מניית ג'נרל מוטורס (GM) עולה ב-4% לאחר שהחברה נכנסה לעסקי הטילים
הנה הסיבה שמניית בלום אנרג'י (BE) עולה היום, 17 בספטמבר
אנתרופיק ניצבת בפני בדיקה מחודשת סביב השקעה מוקדמת של סם בנקמן-פריד
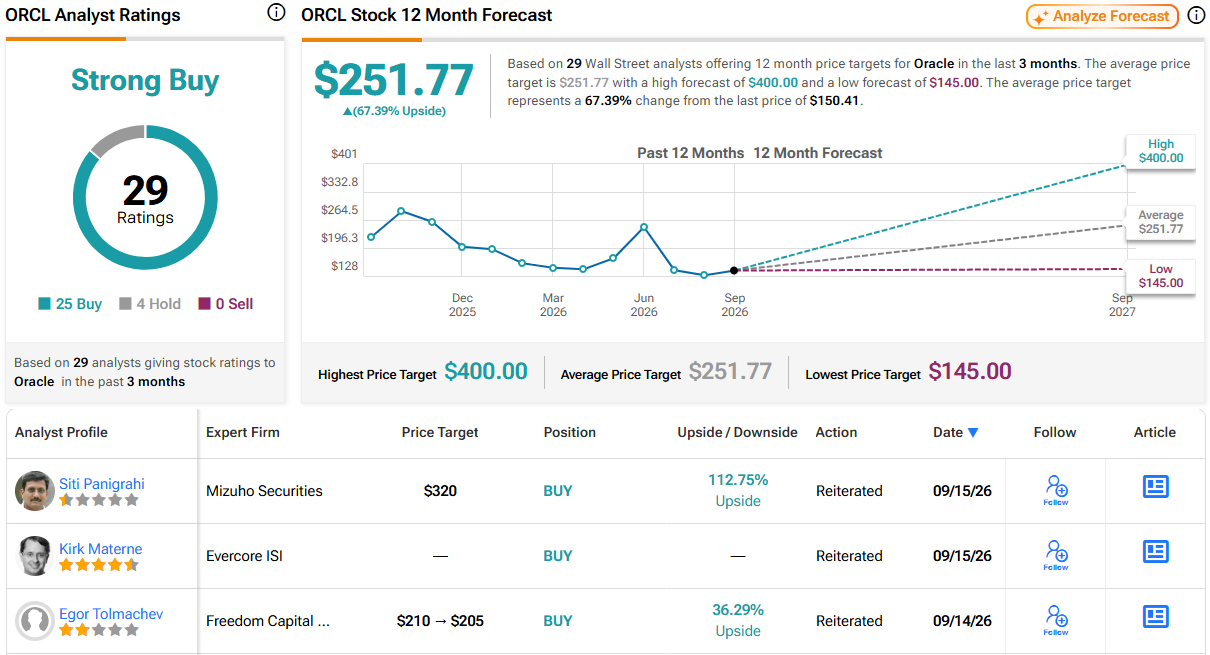
"תחשבו על זה שוב", אומר משקיע בכיר על מניית אורקל
מטא מול אפל – לאיזו מניית טכנולוגיה יש יותר אפסייד, לפי BofA?
הריביות צריכות להיות "1% או פחות", אומר טראמפ
מניית ויקור (VICR) מזנקת בכמעט 15% בעקבות עסקת VPD חדשה עם יצרנית OEM
VOO מול VTI: איזה ETF של ואנגרד מתאים לכם?
האם מניית נייק [NKE] עלולה להיות מודחת ממדד דאו ג'ונס? הנה מה שהאנליסטים אומרים…
למה מניות Nebius Group ו-CoreWeave נעות היום בכיוונים מנוגדים, ומי מחזיק בהן?
האקרים מכוונים למשתמשי קריפטו עשירים בהונאת נתוני Revolut בשווי 3 מיליון דולר
למה שוק המניות עולה היום, 17/9/26?
"אם תשתיות AI היו נס, כך אומר משקיע על מניית קורוויב"
סטארט-אפ ה-AI הסיני Manus צפוי להגיע לשווי של 4 מיליארד דולר לאחר פיצול שנכפה משותפתו מטא פלטפורמס
מניית ברודקום (AVGO) יורדת למרות הצמיחה ב-AI. אני חיובי
XRP נסחר קרוב ל-1.30 דולר בזמן שריפל מעדכנת את ערכת ההתחלה ל-AI של XRPL עבור תשלומים אוטומטיים
"קרוב לבית," אומר משקיע על מניית אמזון
מדד דאו ג'ונס מזנק בעקבות נתוני תביעות אבטלה עמידים
למה מניית הפני סטוק Turbo Energy Sponsored ADR (TURB) עולה היום?
3 מניות קריפטו עם המלצת קנייה חזקה ועם אפסייד של יותר מ-100%, לפי אנליסטים
מחיר מניית עליבאבא עולה בטרום מסחר – גולדמן זאקס רואה את "הצמיחה בענן כנקודת אור"
מיקרון מול SanDisk (SNDK): איזו מניית זיכרון ל-AI מציעה יותר אפסייד לקראת הדוח של מיקרון ב-30 בספטמבר?
"לפני שהיא מתעוררת," אומר משקיע בכיר על מניית מיקרון טכנולוג'י
מניית Nebius Group מזנקת היום ב-10%, 17 בספטמבר: האם כבר מאוחר מדי לקנות?
טאואר מתחילה לספק שבבים להעברת מידע מהירה במרכזי AI
"עדיין לא סיימה", אומר משקיע מוביל על מניית אנבידיה
ביטקוין מתריס מול פגיעות מאקרו ב-76,850 דולר, כשמדדי און-צ'יין פורצים מעל רצפת 76,700 דולר
המהלך הבא של אלפאבית A תלוי בהוצאות ה-AI שלה
חוזים עתידיים על המניות מתאוששים מהירידות בעקבות העלאת הריבית; מחירי הנפט נרגעים
נייק (NKE) תדווח על תוצאות הרבעון הראשון ב-1 באוקטובר; UBS אומרת: 'מגמת הצמיחה במכירות הגלובליות הידרדרה'
3 מניות הפני סטוק האלה נמצאות היום על הרדאר של המשקיעים — הנה הסיבה
חדשות מיזוגים ורכישות: מניית אתלון (AEMD) מזנקת ב-400% לאחר עסקה עם North Immunology למאבק באקזמה
נייק ממנה את בכיר LVMH אלכסנדר ארנו לדירקטוריון, בזמן שמניית NKE נוגעת ברמה הנמוכה ביותר שלה ב-12 השנים האחרונות
תחזית מחיר מניית ספייס אקס — מה האנליסטים מצפים לקראת מבחן המסלול הראשון ב-22 בספטמבר
"אל תיכנסו לפאניקה", אומר משקיע על מניית אלפאבית C
למה מניית פלואנס אנרג'י (FLNC) צוללת היום בטרום מסחר, 17 בספטמבר?
LIAN Group שוקלת הנפקת AI Infrastructure בהיקף של 500 מיליון דולר ב-2027
פחות דירות יוצאות לדרך: התחלות הבנייה ירדו ב-7%
למה מניות שבבי הזיכרון מיקרון טכנולוג'י, SanDisk ו-SK Hynix עולות היום בטרום מסחר, 17 בספטמבר?
מניות חברות התעופה בארה"ב עולות למרות קיצוצי טיסות על רקע זינוק במחירי הדלק — הנה הסיבה
המיליארדר רון ברון אומר שעכשיו הוא ‘הזמן לקנות’ את מניית טסלה. הנה למה הוא חיובי.
TD Cowen מעלה את מחיר היעד למניית סירקל אינטרנט גרופ קלאס א כש"הדינמיקות החיוביות נמשכות"
בום ה-AI של סין ניצב מול פער בהכנסות, בזמן שהשווי של DeepSeek ו-Moonshot מזנק
למה חלק מהמשקיעים רוצים רמות הגנה שמתאפסות בתדירות גבוהה יותר
3 מניות אנרגיה עם אפסייד של יותר מ-30% ודירוגי 'קנייה' מאנליסטים בדירוג 5 כוכבים
2 מניות אנרגיה עם המלצת קנייה חזקה פה אחד – אנליסטים ממשיכים להעלות את מחירי היעד של KGS ו-NESR
"סביר להניח שתהיה תנודתיות," אומר משקיע על מניית פלאנטיר
למה מניות השבבים לבינה מלאכותית אנבידיה, AMD ואינטל ממשיכות לעלות בטרום מסחר היום, 17 בספטמבר
ועדת דיין ממליצה להרחיב את הפקת הגז והייצוא מישראל
אלפאבית A (גוגל) ובלאקסטון (BX) השיגו 22 מיליארד דולר עבור הרחבת בניית גוגל TPU של Crux AI
למה מניית קורוויב (CRWV) מזנקת היום בטרום מסחר?
מניית אורקל עולה בזמן שהקיצוצים נמשכים – הנה הסיבה
מניית Nebius Group (NBIS) מזנקת בעקבות העלאות מחירים בשירותי מחשוב; גם מניות של חברות ניאוקלאוד מקבילות עולות
וואווי קובעת שני מועדי השקה לשבבי ה-AI מסדרת Ascend 960 ב-2027 כדי לאתגר את אנבידיה
2 מניות בדירוג קנייה חזקה שבהן ייתכן שמתפתח שורט סקוויז
למה מניית מיקרון טכנולוג'י (מיקרון) עולה בטרום מסחר היום, 17 בספטמבר?
חדשות מחשוב קוונטי: IBM מקבלת מענק של מיליארד דולר בזמן ש-IONQ נעזרת בבינה מלאכותית של אנבידיה
שוק המניות היום, 17 בספטמבר – החוזים העתידיים עולים אחרי שהפד העלה את הריבית, והנפט נסוג
אקסון בוחנת חזרה לוונצואלה ככל שהשיחות על עסקת נפט מתקדמות
די־וייב קוונטום (QBTS) תציג את האימוץ הגובר של מחשוב קוונטי ב-Qubits Asia 2026
מניית אפלייד מטיריאלס (AMAT) עולה היום בטרום מסחר, 17 בספטמבר — הנה הסיבה
מחירי הזהב והכסף מתנדנדים אחרי החלטת הפד – 2 תעודות סל שכדאי לעקוב אחריהן
למה מניות הקוונטום IONQ, RGTI, QBTS ו-QUBT עולות אחרי העלאת הריבית של הפד
העלאת הריבית של הפד פגעה בארצ'ר אבייישן, אבל מניית [ארצ'ר אביאיישן] מתאוששת בטרום מסחר
אלפאבית A ניצבת בפני כללי פרסום חדשים לאחר ששופטת הורתה על מפקח הגבלים עסקיים — מה המשקיעים צריכים לדעת
החוזים העתידיים על המניות עולים לאחר שהעלאת הריבית של הפד הכבידה על השווקים
מניית סנאפ מזנקת בעקבות השקת SPECS ב-2,195 דולר, בזמן שהמהלך ל-AI ארגוני מתחיל להתגבש
מניית ג׳נראק הולדינגס מזנקת ביותר מ-33% במסחר מאוחר היום, לאחר שאמזון (אמזון) יוצרת זרז חדש
החוזים העתידיים על המניות עולים אחרי גל מכירות שנגרם בעקבות העלאת הריבית של הפד
מניית מיקרון (מיקרון) עשויה לזוז ב-11% אחרי דוחות הרבעון הרביעי, לפי שוק האופציות
שוק המניות היום: SPY ו-QQQ מחקו את העליות אחרי שהפד העלה ריבית, וורש אמר כי "מנת התמיכה" הוסרה
המניות המובילות בעליות ב-S&P 500 היום, 16.9.26
משרד המשפטים מתייצב לצד פאראמונט סקיידנס: מניית פאראמונט סקיידנס (NASDAQ:PSKY) עולה מעט
מניית פורד (NYSE:F) נחלשת עם תוכניות חדשות ל-F-150 לייטנינג
השוק נראה יקר, אבל 3 המניות האלה לא: מיקרון, AMG ו-GMED
מניית קורוויב (CRWV) עולה לאחר שהקדימה חברות ניאוקלאוד אחרות בהשקת טכנולוגיה מרכזית של אנבידיה
מניית אינטל (אינטל) מזנקת כשייתכן שלקוח חדש נוסף בדרך
מניית ג׳יי בי האנט טרנספורט סרוויסז (JBHT) צונחת ב-13% לאחר שהחברה פרסמה אזהרת רווח
2 מניות של מרכזי נתונים שעשויות לעלות ביותר מ-25% כשהמסחר סביב AI משתפר
מניית בואינג (NYSE:BA) יורדת למרות הזמנה ענקית מקוריאן אייר
הפד מעלה את הריבית לראשונה מזה שלוש שנים
אמזון (אמזון) מודיעה על חבילת סטרימינג חדשה של Prime שכוללת את MGM+, BritBox ו-Starz
למה הזהב והכסף עולים היום, 16/9/26?
ביטקוין ניצב בפני סיכון לירידה מתחת ל-75,000 דולר, כאשר הסיכוי להעלאת ריבית מצד הפדרל ריזרב הגיע ל-93%
מניית אמריקן איירליינס גרופ (AAL) נקלעת לטלטלה לאחר שהמנכ"ל מזהיר מפני עליית מחירי הדלק
מניית מטא עולה אחרי שסיטיגרופ אומרת שהביטחון בתשואה על ההשקעה בבינה מלאכותית הולך וגובר
3 תעודות הסל האלה עשויות לספק תשואות דו-ספרתיות, לפי אנליסט ה-AI
סירקל אינטרנט גרופ קלאס א משיקה את בלוקצ'יין Arc בזמן שהמנכ"ל ג'רמי אלייר רואה בו 'ההשקה המשמעותית ביותר'; מניית [CRCL] צנחה ב-5%