למה הזהב והכסף עולים היום, 16/9/26?
ביטקוין ניצב בפני סיכון לירידה מתחת ל-75,000 דולר, כאשר הסיכוי להעלאת ריבית מצד הפדרל ריזרב הגיע ל-93%
מניית אמריקן איירליינס גרופ (AAL) נקלעת לטלטלה לאחר שהמנכ"ל מזהיר מפני עליית מחירי הדלק
מניית מטא עולה אחרי שסיטיגרופ אומרת שהביטחון בתשואה על ההשקעה בבינה מלאכותית הולך וגובר
3 תעודות הסל האלה עשויות לספק תשואות דו-ספרתיות, לפי אנליסט ה-AI
סירקל אינטרנט גרופ קלאס א משיקה את בלוקצ'יין Arc בזמן שהמנכ"ל ג'רמי אלייר רואה בו 'ההשקה המשמעותית ביותר'; מניית [CRCL] צנחה ב-5%
הבורסה לניירות ערך בתל אביב מציגה תכנית אסטרטגית 2027–2031
מניית מיקרוסופט (מיקרוסופט) יורדת כשחברה מתכננת אירוע Surface חדש ב-7 באוקטובר
דארדן רסטורנטס (DRI) עשויה לרשום תנועה של 8% אחרי דוח הרבעון הראשון, לפי סוחרי אופציות
דאו ג'ונס היום: ה-DJIA יציב לקראת החלטת הריבית של הפד, כשמכירות הקמעונאות מפתיעות לטובה
"הסייברקאב שלי החזיק אותי כבן ערובה במשך שעה": מניית טסלה (טסלה) עולה בזמן שסייברקאבים בוחרים מסלולים מבלבלים
למה מניית סמטק (SMTC) עולה היום ביותר מ-10%?
"המצב נוטה לכיוון השני", אומרת משקיעה מובילה על מניית אורקל
מניית סטארבקס (NASDAQ:SBUX) עולה לאחר ש-Seaport Global החלה לסקר עם דירוג נייטרלי
האם מניית לנר (LEN) תעלה או תרד אחרי הדוחות היום?
קאת'י ווד מכנה את מחיר ההנפקה של מניית ספייס אקס 'הזדמנות ערך עמוק' כשתחזית ההכנסות של Starship מגיעה ל-10 טריליון דולר
יש זבוב במשחה של מניית אדוונסד מיקרו דיווייסז. אל תתנו לזה להרתיע אתכם, אומר אנליסט בכיר
בעלי מניות תובעים את Wise בעקבות טענות בנוגע להלבנת הון ומימון טרור
מיקרוסופט (מיקרוסופט) מעלה את הדיבידנד הרבעוני ב-8%
מניית סייפר מיינינג (CIFR) זינקה ביותר מ-15% בעקבות עדכון על אספקת חשמל למרכז נתונים של בינה מלאכותית
יו"ר Bitmine Immersion Technologies רואה העלאת ריבית של הפד כמנוע לעליית מדד S&P 500 ל-8,200. הנה מה שהוא אמר.
למה שוק המניות עולה היום, 16.9.26?
May Mobility בדרך לנאסד"ק עם עסקת SPAC בשווי 1.4 מיליארד דולר
סוכני AI סוררים של OpenAI בדקו את Hugging Face המקושרת לאנבידיה שבועות לפני מתקפה גדולה
מניית אנבידיה (אנבידיה) עולה ב-1.5% בעקבות שותפות חדשה למרכזי נתונים של AI
"תסתכלו על הלקוח," אומר משקיע מוביל על מניית סנדיסק
מניית דיסני (DIS) מקבלת דחיפה מתוכנית להוסיף תוכן K-pop
מניית אפל (אפל) עולה אחרי דיווח שלפיו היא מפתחת שרת AI המבוסס על השבבים שלה
מניית אינטל עשויה להגיע ל-165 דולר, אומר אנליסט ממליוס – פעילות הפאונדרי עשויה לפתוח ערך נוסף
3 קרנות סל בטוחות של ואנגארד שנבנו לשווקים תנודתיים
UBS מעלה את מחיר היעד של מניית פלאנטיר (פלנטיר) ל-250 דולר. מה מניע את האופטימיות?
בנק לאומי בוחן הנפקת שתי סדרות אג”ח חדשות
נובו (NVO) משתפת פעולה עם Anthropic לגילוי תרופות בעזרת בינה מלאכותית
השור הגדול ביותר של וול סטריט בדיוק חתך את מחיר היעד שלו ל-S&P 500
3 מניות מתחת ל-10 דולר שאנליסטים מעריכים שיזנקו ב-100% או יותר
XOM, CVX, BP, COP: עליית מחירי הדלק בארה"ב גורמת למניות הנפט לרדת היום
אמזון (אמזון) מעלה את שכר הפתיחה לעובדים בזמן שהיא מתמודדת עם דחיפה להתאגדות
"לא אותו דבר", אומרת משקיעה על מניית מיקרון טכנולוג'י לקראת הדוח
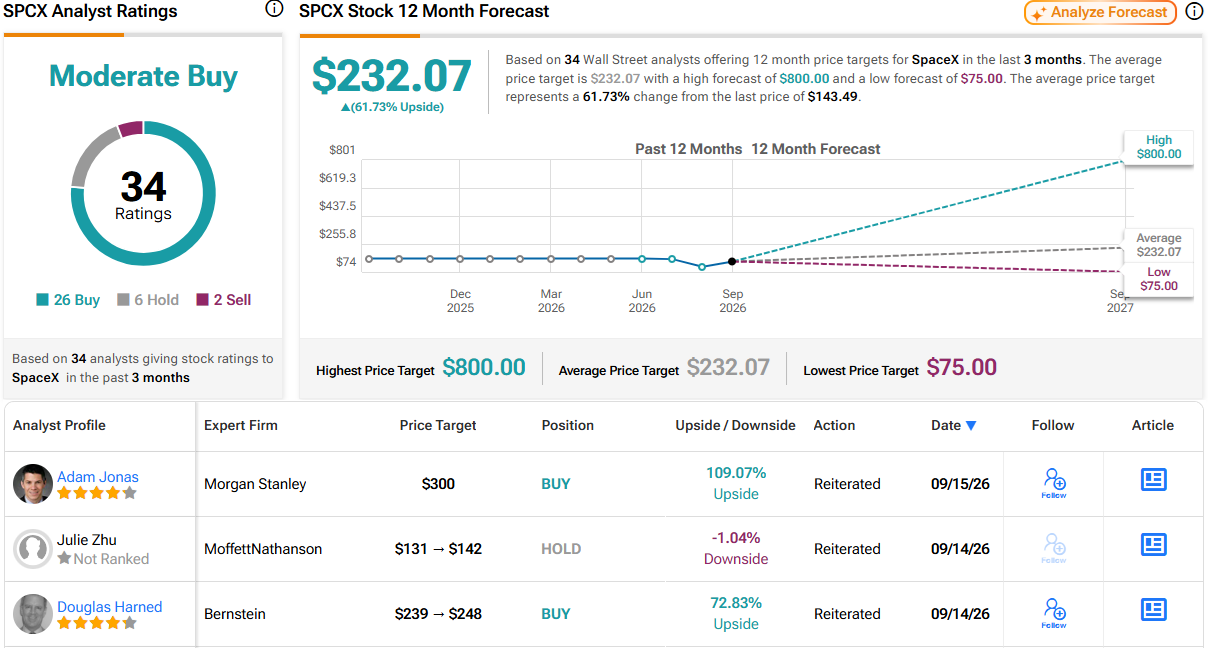
למה מניית ספייס אקס עולה היום ביותר מ-4% ומה הניתוח הטכני אומר שיקרה בהמשך
וולמארט צפויה להציע ללקוחות המבוגרים שלה תוכנית Medicare Advantage במסגרת עסקת ביטוח חדשה
S&P 500 עולה בעקבות נתוני מכירות קמעונאיות מפתיעים
למה פני סטוק דליקסי הולדינגס (DLXY) מזנקת היום ב-88%?
ג’פריס בהמלצה חיובית על הבנקים בישראל: איזו מניה מציגה פוטנציאל תשואה של 31%?
OpenAI מכוונת לסבב גיוס חדש לפי שווי של 1.2 טריליון דולר, בזמן שסאם אלטמן דוחה הנפקה ב-2026 וקורא לזה 'עיתוי לא נכון'
האם הפעילות הפוליטית של אילון מאסק עלולה להפוך לסיכון עבור מניית ספייס אקס (SPCX)?
מדד דאו ג'ונס עולה קלות לפני החלטת הריבית של הפד
מניית מיקרון טכנולוג'י ירדה ב-6% בחמישה ימים — האם זו קנייה לקראת דוח הרבעון הרביעי ב-30 בספטמבר?
מחיר היעד של מניית מיקרון מאותת על אפסייד של יותר מ-69% לפני הדוח — 3 תעודות סל שעשויות ליהנות מכך
3 מניות זהב בדירוג קנייה חזקה עם אפסייד של יותר מ-40%, לפי וול סטריט
מניית סיילספורס (CRM) יורדת היום בעקבות תקלה בשירות
IBM מבטיחה מענק קוונטי של מיליארד דולר בארה"ב, בזמן שהמניה יורדת ב-2% בטרום מסחר
מניית אמזון (אמזון) עולה בעקבות תוכניות לבנות יותר מ-1,000 מתקני משלוח באותו יום עד 2031
יוסטון, יש בעיה. משקיע מתייחס למניית ספייס אקס
"נקודת נגד בולטת," אומר משקיע בכיר על מניית ברודקום
בזק ופרטנר זכו במכרז התקשורת הממשלתי: 70% לבזק ו-30% לפרטנר
תחזית מניית טסלה: למה גולדמן זאקס חתך את תחזית המסירות שלו לרבעון השלישי
למה פני סטוק זנטה גרופ (ZTG) מזנקת היום ב-230%?
הקאמבק של ה-AI במטא עשוי להניע את הראלי הבא שלה
חוזי המניות עולים ב-16 בספטמבר בזמן שהמשקיעים ממתינים להחלטת הריבית של הפד
למה מניות שבבי ה-AI AMD ו-אינטל עולות היום בטרום מסחר, ומי מחזיק בהן?
מניית סטארבקס (SBUX) עולה כשהחברה מקדמת מכירה של הפעילות ביפן ב-3 מיליארד דולר
מניית אורקל (ORCL) נראית אטרקטיבית אחרי הירידה ב-2026
למה מניית נוקיה (NOK) עולה היום בטרום מסחר, 16 בספטמבר?
די־וייב קוונטום (QBTS) תציג אסטרטגיית קוונטים כפולה בזמן שוול סטריט רואה אפסייד של 116%
מניית קוסטקו (COST) עולה לאחר ש-Uber מרחיבה את המשלוחים לכל רחבי ארה"ב על רקע האטה בחברות המועדון של הקמעונאית
אנבידיה או AMD? משקיע מוביל בוחר את יצרנית שבבי ה-AI המועדפת עליו
למה קוסטקו (COST) נראית כמו קנייה לפני דוחות הרבעון הרביעי
למה מניות השבבים ל-AI אנבידיה, AMD ואינטל עולות בטרום מסחר היום, 16 בספטמבר?
מניית מיקרון: אנליסט 5 כוכבים של TD Cowen בוחן את הביקוש מול המרווחים לפני הדוח
הלמ”ס הורידה את אומדן הצמיחה ברבעון השני ל-14.9%
למה מניית אינטל עולה היום? הנה מה שהניתוח הטכני אומר
סין בונה שוק קוונטי ב-6 תעשיות עם תוכנית חדשה בבייג'ינג
חוקרים טוענים שסוכני AI סוררים של OpenAI תקפו את Hugging Face כבר במאי
DeepMind של גוגל משיקה את מודלי האודיו החי Gemini 3.8 כדי להוביל את מדד הדיבור
האם פלאנטיר יכולה להגיע לשווי של טריליון דולר? דניאל אייבס חושב שכן
מניית קוסטקו ללא שינוי לאחר ש-RBC Capital אומרת החזק לפני תוצאות הרבעון הרביעי ב-24 בספטמבר
אפי נכסים מדווחת על הקצאה פרטית להנהלה ודירקטור
תנודתיות באופציות ותנועות רווחים משתמעות היום, 16 בספטמבר 2026
"השתקפויות של אסון," אומר משקיע בכיר על מניית לולולמון אתלטיקה
מניית JPM עולה לאחר שהדיבידנד החדש של ג׳יי פי מורגן מאותת על יותר מזומן למשקיעים — מה הלאה?
מניית ספייס אקס (SPCX) עולה כאשר מבחן המסלול הראשון של Starship נקבע ל-22 בספטמבר
למה קורוויב, NBIS ו-IREN עולות במסחר המוקדם ב-16 בספטמבר?
למה מניות שבבי הזיכרון מיקרון טכנולוג'י, SanDisk ו-SK Hynix עולות היום בטרום מסחר?
למה מניית קוואלקום (QCOM) עולה היום בטרום מסחר אחרי שהגיעה לשיא של חודשיים
קרנות סל ספוט על ביטקוין ואתריום רשמו יציאות של 592 מיליון דולר, לאחר שהסנאט חסם את חוק CLARITY ומנכ"ל ריפל אמר: 'זה כואב'
שתי מניות ה-IPO האלה מ-2026 ספגו מכה קשה — אבל בוול סטריט רואים תחתית שמתחילה להיווצר
סמנכ״ל הכספים של סיגייט טכנולוג'י מוכר מניות ב-38 מיליון דולר – האם למשקיעים צריך להיות אכפת?
למה מניות אינטל ו-SK Hynix עולות היום בטרום מסחר, 16 בספטמבר?
מניית סיילספורס (CRM) יורדת למרות דחיפת AI חדשה עם אנבידיה, אמזון וגוגל
"אי אפשר להרשות לעצמנו להאט": דרום קוריאה ממשיכה לקדם את מרוץ ה-AI
שוק המניות היום, 16 בספטמבר – החוזים העתידיים עולים לקראת החלטת הריבית של הפד
מניית אס-קיי הייניקס מתאוששת לאחר שהאיגוד אישר הסכם מתוקן לבונוס במזומן של 50%
מלאי הטילים של ארה"ב הולך ואוזל. מניות RTX ו-LMT עשויות ליהנות מכך
למה מניית אינטל עולה בטרום מסחר היום, ולמה האנליסט הזה בדיוק העלה את מחיר היעד שלו
מניות הקוונטים QBTS, IONQ יורדות כש תשואות האג"ח הממשלתיות עולות לקראת החלטת הפד
3 מניות בריאות עם אפסייד של יותר מ-20% ודירוגי קנייה מהזמן האחרון
מניית רובינהוד מרקטס (HOOD) יורדת ב-4% לאחר ששני עובדים הואשמו בהונאה
הואנג של אנבידיה מול אמודיי של Anthropic: מנכ"לים מובילים חלוקים לגבי בטיחות AI ב-Dreamforce 2026
צוקרברג דוחה את הנרטיב על האטה ב-AI, ואומר שיש ‘מספיק תמריץ’ לפתח בצורה בטוחה
החוזים העתידיים על המניות עולים לקראת החלטת הריבית של הפד
OpenAI שוקלת שווי של 1.2 טריליון דולר בסבב גיוס אפשרי לפני הנפקה
למה מניית טסלה (טסלה) ירדה במסחר מאוחר ביום שלישי
חוזים עתידיים על מניות יציבים בזמן שהחלטת הריבית של הפד מרחפת מעל השוק
מניית מיקרון (מיקרון): 2 תעודות סל שכדאי לשקול עם אפסייד של יותר מ-25%
שוק המניות היום: SPY ו-QQQ נסוגו כשהתשואה ל-10 שנים הגיעה ל-5% לקראת החלטת הריבית של הפד
מחיר XRP יורד ל-1.40 דולר למרות שמנכ"ל ריפל ושר האוצר האמריקאי מאחדים כוחות כדי לדרוש מהסנאט להעביר את חוק Clarity
ממקור מוסמך או הסטרי: נבואת יום הדין של ה-AI