
הקאמבק של ה-AI במטא עשוי להניע את הראלי הבא שלה
- מטא צמצמה משמעותית את הפער בתחום ה-AI עם Muse Spark 1.3, שהציג ביצועים דומים למודלים מובילים בעלות נמוכה יותר, בזמן שהחברה ממשיכה להציג צמיחה חזקה בהכנסות.
- למרות ירידה חדה בתזרים המזומנים החופשי ועלייה חדה בהוצאות ההון, הכותב סבור שהתמחור של מטא סביר, בין היתר בזכות תרומת ה-AI לעסקי הפרסום ודירוג קנייה חזקה מצד האנליסטים.

הקאמבק של מטא (מטא) בתחום הבינה המלאכותית (AI) עשוי להניע את הראלי הבא של החברה. מניית מטא התאוששה החל מהשבוע, אחרי ש-Muse הגיע למקום ה-3 ב-App Store האמריקאי של אפל (אפל). נראה שהמודל החדש מצוין. Muse Spark 1.3 קיבל ציון 61 במדד האינטליגנציה של Artificial Analysis, והשתווה לגרסה מובילה של GPT-5.6 Sol של OpenAI, בעלות נמוכה בהרבה.
בינתיים, הפעילות העסקית של מטא ממשיכה עם מומנטום חזק. ההכנסות ברבעון השני עלו ב-28% ל-60.8 מיליארד דולר. מארק צוקרברג אמר שה-AI "מאיץ כבר היום את הפעילות העסקית המרכזית שלנו". תזרים המזומנים החופשי כמעט נעלם בתקופה האחרונה, אבל במכפיל של כ-21 על הרווח למניה (EPS) הצפוי השנה, אני חושב שהשוק ממעיט בערכה של מטא. לכן, התחזית שלי למניית מטא נשארת חיובית.
לצורך הקשר, מטא היא חברת טכנולוגיה ורשתות חברתיות מובילה, שמרכזה בקליפורניה.
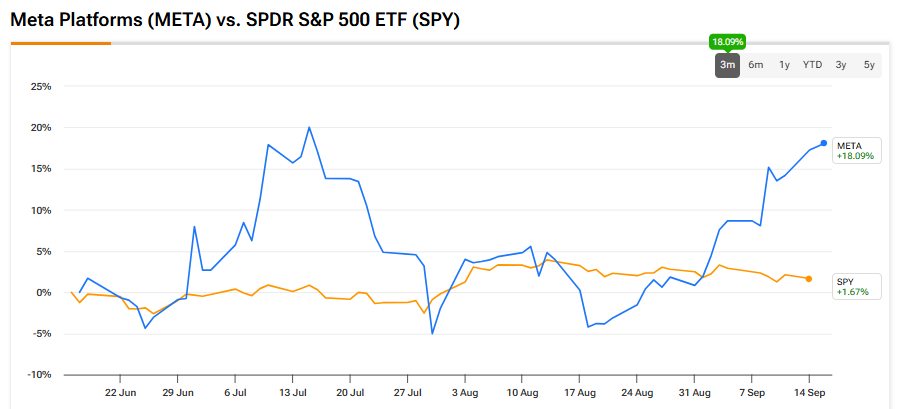
מטא צמצמה את הפער במודלים
מטא צמצמה חלק גדול מהפער במודלים שהדאיג את המשקיעים מוקדם יותר השנה. ייתכן ש-Muse Spark 1.3 אינו המודל הטוב בעולם, וגם הבדיקות של מטא עצמה ראויות לספקנות הרגילה. למרות זאת, הוא השלים 75.4% ממשימות הנדסת התוכנה של DeepSWE, לעומת 74% עבור Claude Opus 5 של Anthropic ו-72.7% עבור GPT-5.6 Sol.
גם ראיות עצמאיות מצביעות על נתונים מעודדים. Artificial Analysis העניקה לגרסת החשיבה המתקדמת ציון 61, זהה ל-GPT-5.6 Sol ול-Grok 4.6 בתנאים דומים. העלות של Muse הייתה כ-0.55 דולר לכל משימת מדד, לעומת בערך 0.95 דולר למודל של OpenAI. זה כמובן מצוין למודל העסקי של מטא, כי יעילות היא גורם מפתח כשהקהל המיועד מונה מיליארדים.
הערות ההשקה של מטא מציגות גם מודל מעשי יותר. Spark 1.3 יכול לנהל כמה תהליכי עבודה בשיחה ארוכה אחת, ולעצור לפני פעולה בלתי הפיכה. בהשוואות ההנדסיות של מטא, הוא השתמש בכ-20% פחות קריאות לכלים וב-25% פחות טוקנים לעומת Spark 1.2. זה אמור להפוך את השימוש היומיומי למהיר וזול יותר.
בהקשר הזה, אני מאמין שהמוצר לצרכן מדגים היטב את הנקודה. Muse יכול להזמין נסיעות, לשלוח אימייל, למלא טפסים, או להמשיך פרויקט אחרי שהמשתמש סוגר את האפליקציה. כלומר, מטא סיפקה עוזר אמיתי שיכול לבצע בפועל פעולות שימושיות עבור הצרכן הממוצע.
AI חינמי יכול להזין את מנוע הפרסום של מטא
במקביל, מודל ה-AI החינמי יכול להזין את מנוע הפרסום של מטא, בלי להפוך כל שיחה עם Muse לפרסומת. הסוכן מציע שכבה חינמית למשימות יומיומיות, לצד תוכניות חודשיות של 20 ו-100 דולר למשתמשים כבדים יותר. מטא אומרת ש-Muse לא משתף שיחות או נתוני מכונה וירטואלית עם מערכות הפרסום שלה. המשמעות היא שהתרחיש החיובי של מטא לא מחייב את החברה לכרות מידע מתוך צ'אטים פרטיים. אני מאמין שזה יהיה יתרון גדול בבניית אמון מצד המשתמשים.
הזווית המסחרית היא המקום שבו הדברים נעשים מעניינים. Muse יכול להפוך מתכון שנשמר באינסטגרם לרשימת קניות ולהשלים רכישה מאושרת דרך Stripe. ההגעה המתוכננת שלו למשקפיים של מטא עשויה להפוך את העוזר לזמין בלי לפתוח טלפון. מסלול קצר יותר מגילוי ועד תשלום הופך את מטא לשימושית יותר עבור סוחרים, בין אם התגמול העתידי יגיע דרך עמלות או דרך פרסומות עם שיעור המרה טוב יותר.
לכן אני מאמין שלמטא יש יתרון שאף אחד לא באמת יכול לשכפל בקנה המידה הזה. האפליקציות שלה רשמו 3.6 מיליארד משתמשים יומיים בממוצע ביוני. במקום לבקש מאנשים לפתח הרגל חדש במקום אחר, מטא יכולה לשלב את Muse ב-WhatsApp ובהמשך גם בשאר הרשת שלה.

ה-AI כבר תורם לעסקי הליבה. הכנסות הפרסום ברבעון השני צמחו ב-27% ל-59.4 מיליארד דולר, בזמן שמספר החשיפות עלה ב-14% והמחיר הממוצע לפרסומת עלה ב-12%. חבילת הפרסום Advantage+ הגיעה לקצב הכנסות שנתי של 75 מיליארד דולר, בעוד יותר מ-9 מיליון עסקים קטנים משתמשים בכלי קריאייטיב מבוסס AI. מעורבות משתמשים גבוהה יותר וקניות חלקות דרך Muse זורמות אוטומטית למכרז הפרסום המרכזי של מטא. לכן מטא יכולה לשחק את המשחק הארוך עם Muse.
התמחור של מטא כבר מגלם את ההוצאה
אני מרגיש שהתמחור של מטא מגלם את הזינוק האחרון בהוצאות יותר ממה שצריך. שלא תבינו לא נכון. מטא ייצרה רק 784 מיליון דולר של תזרים מזומנים חופשי ברבעון האחרון, ירידה לעומת 8.55 מיליארד דולר שנה קודם לכן. הוצאות ההון הגיעו ל-31.08 מיליארד דולר, וכמעט בלעו את כל תזרים המזומנים התפעולי שעמד על 31.86 מיליארד דולר. המגמה הזו צפויה להימשך, שכן הוצאות ההון לכל השנה צפויות לעמוד על 130 עד 145 מיליארד דולר.
עם זאת, העסק הבסיסי ממשיך לספק תוצאות. ההנהלה עדיין מצפה שההכנסה התפעולית ב-2026 תעלה על התוצאה של השנה שעברה. מרכזי נתונים לוחצים על תזרים המזומנים כשמטא משלמת עליהם, בעוד שדוח הרווח וההפסד סופג את העלות הזו לאורך זמן. חשוב יותר, התשתית כבר תומכת בכלי המלצה ופרסום שמייצרים הכנסות כבר היום.
כיום, מטא נסחרת במכפיל של כ-21 על תחזית הקונצנזוס לרווח למניה של 31.20 דולר ב-2026. האנליסטים צופים שהרווח למניה יעלה ב-12% ל-34.96 דולר בשנה הבאה, מה שיוריד את המכפיל לכ-19, בעוד שההכנסות צפויות לצמוח בכ-20%. כמובן, פחת גבוה יותר ורגולציה מהווים סיכונים, אבל אני עדיין חושב שהמחיר יוצא דופן בסבירותו עבור רשת פרסום שקשה כל כך לשכפל. אם האימוץ של Muse יעמוד בציפיות, למניה יש סיכוי טוב לעדכון תמחור כלפי מעלה.
האם מטא היא קנייה, מכירה או החזק?
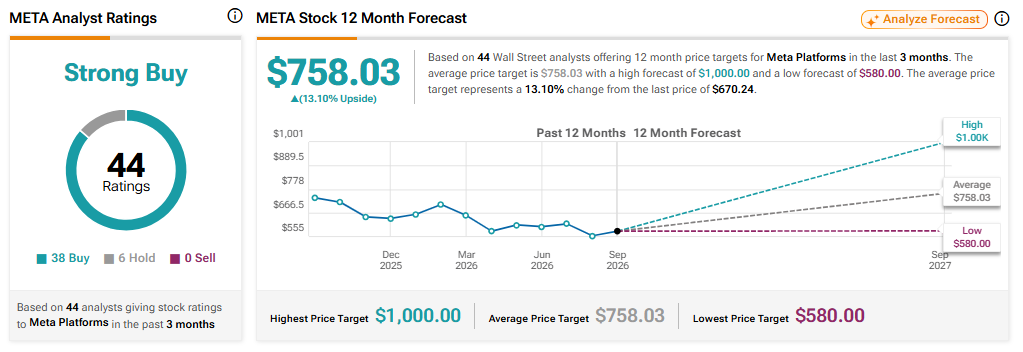
למטא יש דירוג קונצנזוס של האנליסטים מסוג קנייה חזקה בוול סטריט. הדירוג מבוסס על 38 המלצות קנייה ושש המלצות החזק, ללא אף המלצת מכירה. מחיר היעד הממוצע של מטא, 758.03 דולר, משקף אפסייד של כ-13% ב-12 החודשים הקרובים.
סיכום
הוצאות המזומן של מטא מרתיעות, אבל ההתקדמות האחרונה במודל הופכת את העלייה בהוצאות ההון לקלה יותר להגנה. לחברה יש כעת מודל יעיל ומתקדם וסוכן צרכני עם הפצה שאין לה מתחרים. עסקי הפרסום שלה כבר נהנים מאותה תשתית. במחיר של היום, אני מאמין שהמשקיעים מקבלים תמורה על ההמתנה להבשלה של Muse.