
2 מניות של חברות בתחום האנרגיה הגרעינית עם דירוג "קנייה חזקה" שמציעות שווי אטרקטיבי
- קאמקו, יצרנית אורניום מובילה, זוכה לדירוג קנייה מצד אנליסט Jefferies, שמציב למניה מחיר יעד המשקף אפסייד של כ-46% במשך 12 החודשים הקרובים.
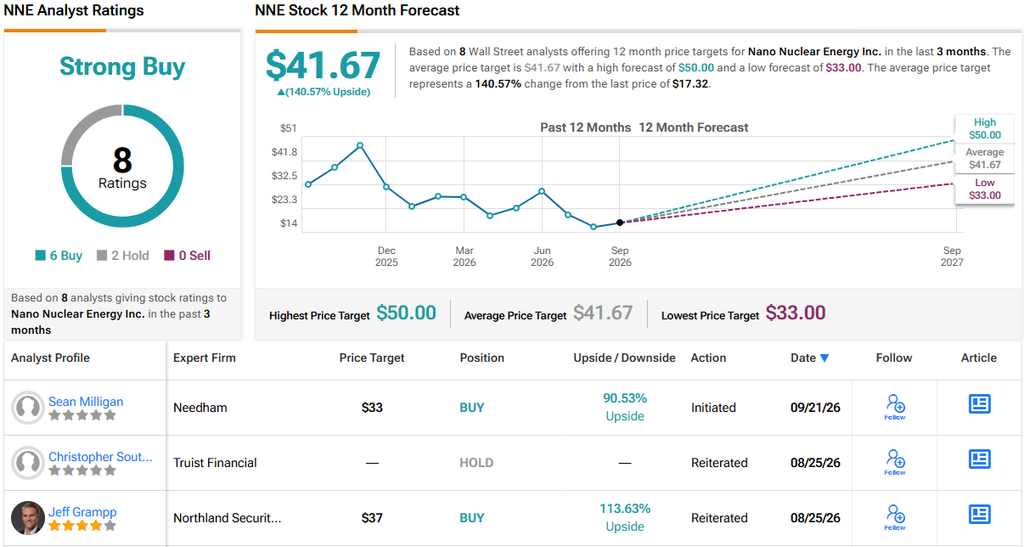
- ננו נוקרל אנרג'י מפתחת מיקרו-כורים מודולריים, וזוכה לדירוג קנייה מצד אנליסט Needham, שמעריך כי המניה עשויה לעלות ב-95%; דירוג הקונצנזוס של האנליסטים הוא קנייה חזקה.

נוף האנרגיה העולמי עובר שינוי מהותי. החששות משינויי האקלים, מזיהום, מביטחון אנרגטי ומקיימות ארוכת טווח מפעילים לחץ גובר על הדלקים המאובנים ומאיצים את החיפוש אחר חלופות. הכיוון הולך ומתבהר: עתיד האנרגיה נע לעבר ייצור חשמל ללא פליטות פחמן.
אבל המעבר הרחק מפליטות פחמן אינו הגורם היחיד כאן. ספקיות שירותים ציבוריים וממשלות ברחבי העולם מתמודדות גם עם שאלות הנוגעות לאספקת אנרגיה אמינה ולביטחון האנרגטי הלאומי. בשני המקרים, התשובה עשויה להגיע מספקיות חשמל אמינות, שמציעות ייצור חשמל יציב ועקבי.
על כך בדיוק דיבר אנליסט Jefferies, לורנס אלכסנדר, בדוח עדכני על עתיד האנרגיה הגרעינית.
״תעשיית האורניום נכנסה למחזור הצמיחה החזק ביותר שלה מזה לפחות ארבעה עשורים. תנודות קצרות טווח עשויות להיות מושפעות מעיתוי הזמנות וממסחר פיננסי, אך מחזור הביקוש העולמי לאורניום ולאנרגיה גרעינית הוא מבני, מונע מדיניות וארוך טווח — ולא מחזורי בלבד. הביקוש נשען על מעבר עולמי לאנרגיה נקייה וללא פחמן, וכן על סדרי עדיפויות גוברים הקשורים לביטחון האנרגטי הלאומי… גידול באוכלוסייה, חשמול, הפחתת פליטות וחששות בנוגע לביטחון ולמחיר האנרגיה מניעים התמקדות עולמית בשילוש קיבולת האנרגיה הגרעינית עד 2050. יש גם שיקול אסטרטגי: חשמל זול הוא המנוף החזק ביותר שיש לחברות כדי להפוך למובילות באימוץ בינה מלאכותית פיזית,״ סבר אלכסנדר.
עבור משקיעים, הרקע הזה עשוי ליצור הזדמנויות במניות של חברות בתחום האנרגיה הגרעינית, במיוחד במקרים שבהם השווי עדיין לא הדביק את סיכויי הצמיחה ארוכי הטווח של התעשייה. בוול סטריט שמו לב לכך, וכמה חברות מובילות מצביעות על מניות גרעין מסוימות כהזדמנויות אטרקטיביות ברמות המחירים הנוכחיות. באמצעות מאגר המידע של TipRanks, התמקדנו בשתי מניות כאלה — בואו נבחן מקרוב מה מייחד אותן ומה אומרים עליהן האנליסטים שמסקרים אותן.
קאמקו (CCJ)
אנרגיה גרעינית זקוקה לדלק גרעיני, וכאן נכנסת לתמונה קאמקו. החברה, ששווי השוק שלה עומד על 41 מיליארד דולר, מחזיקה בעמדה מובילה בשוק האורניום העולמי והיא אחת מיצרניות האורניום הגדולות בעולם. פעילות קאמקו כוללת כריית אורניום, עיבודו וייצור דלק, וכן החזקה משמעותית ב-Westinghouse Electric, שחקנית גלובלית מרכזית בשוק ייצור החשמל הגרעיני. לקאמקו יש גם צבר של פרויקטים אפשריים בתחום האורניום, ובהם מרבצי Yeelirrie ו-Kintyre באוסטרליה.
כמו חברות הכרייה הגדולות בעולם, קאמקו היא חברה קנדית. מטה החברה נמצא בססקטון שבססקטצ'ואן, בעוד שפעילות האורניום הקנדית המרכזית שלה ממוקמת צפונה יותר במחוז. הקרקעות שבבעלות קאמקו, שבהן היא מבצעת פעילויות כרייה וחיפוש, משתרעות על פני כ-1.8 מיליון אקרים.
לחברה מומחיות רבה בשיטות כרייה מסוג ISR, או הפקה באתר עצמו, והיא משתמשת בשיטות אלה במכרות שלה בארה״ב ובקזחסטן. פעילות האורניום הקנדית המרכזית של קאמקו ממוקמת באגן את'בסקה שבססקטצ'ואן. באגן זה נמצאים מרבצי האורניום באיכות הגבוהה ביותר בעולם, אך הוא מציב בפני חברת הכרייה אתגרים טכניים משמעותיים בשל הגיאולוגיה והתשתיות המקומיות. קאמקו משתמשת בשיטות כמו קידוח הרמה וקידוח סילון כדי להתמודד עם האתגרים האלה.
בדוח הרבעוני האחרון שלה, שסקר את הרבעון השני של 2026, דיווחה קאמקו על הכנסות של 814 מיליון דולר קנדי, ירידה של 7% לעומת התקופה המקבילה אשתקד ובהתאם לציפיות. בשורה התחתונה דיווחה החברה על רווח מתואם ומדולל של 0.18 דולר קנדי למניה רגילה, ירידה של 75% לעומת התקופה המקבילה אשתקד. הירידה החדה שיקפה בעיקר השוואה קשה לתקופה המקבילה, שכן הרבעון השני של 2025 נהנה מתרומה משמעותית מההשקעה של קאמקו ב-Westinghouse, תרומה שלא חזרה על עצמה השנה.
עם זאת, הרבעון האחרון הוא רק חלק מהתמונה מבחינת האנליסט לורנס אלכסנדר מ-Jefferies. במבט קדימה, אלכסנדר סבור שקאמקו נמצאת בעמדה טובה לספק צמיחה ארוכת טווח ברווחים, ומצביע על היקף הפעילות שלה בתחום האורניום, על הייצור בעלות נמוכה ועל החשיפה שלה למחזור הדלק הגרעיני הרחב יותר.
״כאחת הספקיות הגדולות בעולם של דלק אורניום, הנשענת על מכרות בעלות נמוכה ועל אינטגרציה אנכית בתחום תכנון הכורים הגרעיניים, אנו מאמינים שקאמקו נמצאת בעמדה טובה להשיג מחירי חוזים גבוהים יותר לפחות עד סוף העשור — עבור אספקות עד 2040,״ ציין אלכסנדר. ״אסטרטגיית הייצור של קאמקו גורמת לכך שהמחירים בפועל מפגרים אחר מחירי הספוט בתקופות של עליות, וכן מעכבת זכייה בחוזים כאשר מחירי הספוט נמוכים. האסטרטגיה הזו עובדת לאורך המחזור רק אם החברה שומרת על מאזן עם רמת סיכון נמוכה. על בסיס סכום חלקי הפעילות, אנו מעריכים את שווי הנכסים במעלה הזרם בסוף 2027 ב-63 דולר למניה, את נכסי ההמרה ב-11 דולר למניה, את המשאבים שטרם פותחו ואת פעילות החברה ב-7 דולר למניה, ואת השותפות ארוכת הטווח עם ממשלת ארה״ב בתחום Westinghouse ב-51 דולר למניה.״
כשהוא מתרגם את ההשקפה החיובית הזו למספרים, אלכסנדר מעניק למניה דירוג קנייה ומחיר יעד של 138 דולר, המשקף אפסייד של כ-46% במהלך 12 החודשים הקרובים. (לצפייה בביצועי העבר של אלכסנדר, לחצו כאן)
מניית CCJ נסחרת כעת במחיר של 94.59 דולר למניה, ומחיר היעד הממוצע, העומד על 131.13 דולר, משקף עלייה של כ-39% מהרמות הנוכחיות. בסך הכול, דירוג הקונצנזוס של האנליסטים — קנייה חזקה — נתמך על ידי 9 סקירות אנליסטים עדכניות, בחלוקה של 8 המלצות קנייה והמלצת החזק אחת. (ראו תחזית מניית CCJ)

ננו נוקרל אנרג'י (NNE)
הדחיפה לאנרגיה ללא פחמן הובילה לעניין גובר בטכנולוגיית כורים גרעיניים, וננו נוקרל אנרג'י היא אחת החברות שפועלות להרחיב את הגבולות של מה שאנחנו מצפים מכור גרעיני. החברה עובדת על כמה קווי פעילות מבטיחים בעולם הטכנולוגיה הגרעינית, ובהם התחום המעניין של טכנולוגיות למיקרו-כורים ניידים ונייחים. אלה לרוב יחידות מודולריות, שתוכננו להיות עצמאיות וקלות להרחבה. באמצעות טכנולוגיה זו, ננו פועלת גם בתחום ייצור ושינוע דלק גרעיני, ואף בוחנת יישומים להרחבת תעשיית הכורים הגרעיניים לחלל.
התוכנית המרכזית של ננו היא KRONOS MMR, מיקרו-כור מודולרי מוגן בפטנט. KRONOS הוא מערכת אנרגיה גרעינית מהדור הרביעי, שתוכננה מלכתחילה לספק חשמל בטוח, נקי וחסכוני — ולספק אותו בכל מקום, ללא קשר למיקום הלקוח או למקום שבו הוא צריך להקים את מערכת החשמל. KRONOS MMR היא מערכת עצמאית ויכולה לספק עד 45 מגה-ואט תרמי בתצורה של יחידה בודדת. הוספת יחידות נוספות במקביל, מאפיין מרכזי בתכנון המודולרי, תגדיל את תפוקת החשמל.
החברה מציינת כמה יתרונות חשובים עבור לקוחות המשתמשים בכור מודולרי, ובראשם קלות השינוע, שהופכת את הפריסה בטווח הקצר למשימה הנדסית פשוטה מבחינה טכנית. יתרונות נוספים כוללים אספקת חשמל אמינה וגמישה, וכן מאפייני בטיחות עדיפים. הכור משתמש בגז הליום כנוזל הקירור העיקרי שלו, בעוד שמערכת אגירת חום במלח מותך אוגרת את החום לשימוש מאוחר יותר.
באוגוסט פרסמה ננו את תוצאותיה לרבעון הכספי השלישי של 2026. החברה ממשיכה לפעול בהפסד נקי ועדיין נמצאת ברובה בשלב שלפני הכנסות בתחום פיתוח הכורים, אך במהלך הרבעון היא רשמה כמה אבני דרך מרכזיות. בין היתר, החברה רכשה את Secured Transportation Systems, חברת לוגיסטיקה גרעינית בארה״ב שלה יותר מ-20 שנות ניסיון בשינוע חומרים גרעיניים, כולל חומרים רדיואקטיביים. STS רשמה הכנסות לא מבוקרות של 3.9 מיליון דולר במחצית הראשונה של שנת 2026.
חברת הכורים הגרעיניים הצעירה הזו משכה את תשומת לבו של אנליסט Needham, שון מיליגן, המצביע על כמה אבני דרך מרכזיות שעשויות להעלות את שווי החברה בשנים הקרובות.
״אנו רואים ארבע אבני דרך כחשובות ביותר: המשך ההתקדמות לקראת קבלת היתר בנייה מ-UIUC, יצירת מסלול מתועד לדלק הליבה הראשון, הפיכת המסגרות המסחריות להסכמים מחייבים לכורים במימון לקוחות, והוכחה לכך ש-STS ויכולות נוספות שנרכשו יכולות להתרחב בלי להאיץ באופן מהותי את שריפת המזומנים של החברה. אבני דרך נוספות כוללות התקדמות במסלול הרישוי הקנדי ב-Chalk River, קידום LIST מעבר לשלב הפיתוח הנוכחי שלה, TRL-4, הסכמים סופיים בנוגע לאסטרטגיית ההמרה והדלק העתידית של NNE, וכן הנהגה טכנית קבועה לאחר סיום תפקידו של מנהל הטכנולוגיה הראשי לשעבר, פלורנט היידט, ביוני 2026. יחד, אירועים אלה אמורים לספק ראיות מוחשיות יותר ויותר בנוגע לרישוי, לזמינות הדלק, לנכונות הלקוחות להתחייב להון ולתפקיד העתידי של NNE — וכן להיקף ההון שיידרש ממנה — בפרויקטים מסחריים של כורים,״ כתב מיליגן.
מיליגן מעניק למניית NNE דירוג קנייה, ומחיר היעד שלו, שאותו קבע על 33 דולר, מצביע על כך שהמניה עשויה לעלות ב-95% מהרמות הנוכחיות. (לצפייה בביצועי העבר של מיליגן, לחצו כאן)
בסך הכול, למחנה החיובי יש יתרון ברור ביחס ל-NNE, עם 6 המלצות קנייה לעומת 2 המלצות החזק ב-8 סקירות האנליסטים האחרונות, מה שמוביל לדירוג קונצנזוס של קנייה חזקה. הציפיות גם גבוהות בהרבה ממחיר המניה הנוכחי, שעומד על 17.32 דולר: מחיר היעד הממוצע, 41.67 דולר, משקף תשואה פוטנציאלית משמעותית של 140% במהלך 12 החודשים הקרובים. (ראו תחזית מניית NNE)
הבהרה: הדעות המובעות במאמר זה הן של האנליסטים המוזכרים בלבד. התוכן נועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת החלטת השקעה כלשהי.