
ג׳יי.פי מורגן מול נידהם במניית ארצ׳ר אוויאיישן (ACHR) — רק אחד מהם קורא לזה קנייה
- ביל פיטרסון מג׳יי.פי מורגן מעניק למניית ACHR דירוג החזק עם מחיר יעד של 8 דולר, מדגיש התקדמות בהסמכה, תשתיות ומאזן חזק אך גם תהליך מסחור ארוך, הוצאות גבוהות, צורך בהמשך גיוסי הון וסיכון דילול.
- כריס פירס מנידהם מעניק למניה דירוג קנייה עם מחיר יעד של 10 דולר, רואה בארצ׳ר חברה מובחנת בזכות נזילות גבוהה, התקדמות טיסות ניסוי ותפקיד מתוכנן באולימפיאדת 2028; קונצנזוס האנליסטים על המניה הוא קנייה מתונה עם מחיר יעד ממוצע של 12.40 דולר ותשואת יעד של כ-53% ב-12 חודשים.
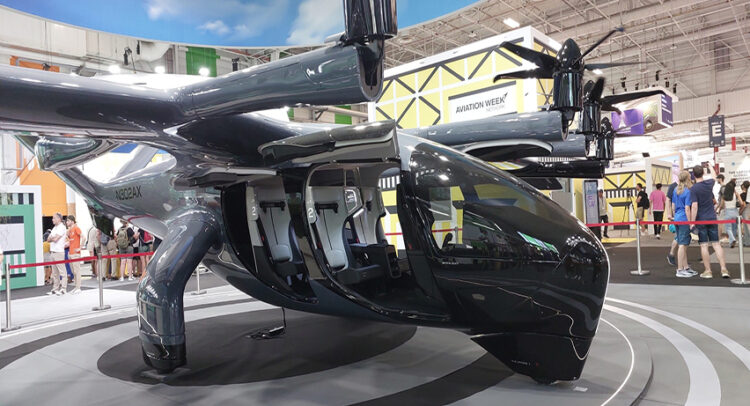
Archer Aviation (NYSE:ACHR) משכה הרבה כותרות בשנים האחרונות כאחת המובילות בתחום המתהווה של eVTOL (המראה ונחיתה אנכית חשמלית). אבל למרות שהחזון נשמע מרגש, יש עדיין רשימה ארוכה של משימות בין הרעיון לבין המציאות המסחרית, ושם דווקא נבחנת הסבלנות של וול סטריט.
האנליסט של ג׳יי.פי מורגן, ביל פיטרסון, רואה התקדמות, אבל לא בלי הסתייגויות. מבחינתו, הסיפור של ארצ׳ר פחות קשור לאבני דרך נוצצות, ויותר לעבודה קשה וסיזיפית של הסמכה ובניית תשתיות. החברה עובדת לקראת היעד הזה על ידי הבטחת נכסים ושותפויות אסטרטגיים שיכולים להיות משמעותיים כאשר הפעילות המסחרית תתחיל באמת.
אחד המהלכים שפיטרסון הדגיש כמשמעותי במיוחד היה רכישת המתקן בשדה התעופה הות׳ורן בלוס אנג׳לס על ידי ארצ׳ר. הוא תיאר אותו כ"מוקד תפעולי לקראת אולימפיאדת 2028 ופלטפורמת ניסוי לטכנולוגיות תעופה מהדור הבא".
בצד המטוס עצמו, ארצ׳ר עובדת באופן עקבי על קמפיינים של טיסות ניסוי מאוישות ומתכוננת לטיסות מעבר מלאות, כלומר מעבר מהרמה אנכית לטיסה קדמית. פיטרסון ציין שהשלב הזה קריטי, כי הוא מעביר את הסיפור מניסויים במעבדה לביצועים בעולם האמיתי. לדבריו, תוכנית ה- eVTOL Integration Pilot Program של רשות התעופה הפדרלית (FAA) יכולה להפוך ל"מסלול קריטי לפריסות מסחריות מוקדמות", תוך מתן נתוני תפעול חשובים לרגולטורים וליצרנים, וגם דרך להרגיל את הציבור לסוג החדש הזה של נסיעות.
עם זאת, ההסמכה היא תהליך איטי, יקר ובלתי צפוי. למרות שארצ׳ר הביעה ביטחון בהתקדמות שלה, פיטרסון מצפה שהמסחור יתפתח בהדרגה ולא בקפיצה חדה. הוא אף הזהיר שמשקיעים שמקווים לנקודות מפנה מהירות בהכנסות עלולים להתאכזב, משום שמועד תחילת השירות יכול להמשיך ולהידחות.
גם ההוצאות הן תזכורת למציאות. ארצ׳ר עדיין שורפת מזומנים כדי לתמוך בהסמכה, בהרחבת ייצור ובפעולות הכניסה לשוק. פיטרסון ציין שסביר שהחברה תצטרך להמשיך ולפנות לשוקי ההון כדי לממן את מהלך הבנייה הזה, במיוחד לאור העובדה שתעופה היא תחום עתיר הון. לדבריו, ארצ׳ר "תתחיל לייצר תזרים מזומנים רק באמצע שנות ה-30" לפי ההנחות הנוכחיות – מה שאומר שסיכון הדילול עדיין חלק מהמשוואה.
איפה שפיטרסון כן נותן קרדיט לארצ׳ר זה במאזן שלה ובגישה לביצוע. עם נזילות משמעותית ומיקוד ברור בהתקדמות בייצור וברגולציה, ארצ׳ר מנסה להפחית סיכונים צעד-צעד, במקום להמר על רגע פריצה אחד. ועדיין, קיימת אי-ודאות לגבי הביקוש מצד תחום הביטחון ולגבי קצב האימוץ המסחרי, מה שמקשה כיום לשקף במלואו את שווי הפוטנציאל של ההזדמנויות האלה.
בסיכום, האיזון הזה, הזהיר והמאופק, מביא את פיטרסון לדירוג החזק על מניות ACHR כהחזק (Neutral). מחיר היעד שלו, 8 דולר, משקף ציפייה שהמניה תישאר בטווח מסחר מוגבל בשלב זה. (כדי לראות את היסטוריית הביצועים של פיטרסון, לחצו כאן)
לא כל אחד בוול סטריט מאמץ את גישת ה"נחכה ונראה" הזו. האנליסט של נידהם, כריס פירס, מתמקד בשאלה המרכזית שהוא רואה כעדיין לא פתורה בענף: "האם חברה יכולה להראות שהמטוס שלה טס כפי שתוכנן, וכך להפחית משמעותית את הסיכון בסיפור"?
ייתכן שהשאלה הזו תתחיל לקבל תשובות מוקדם מהצפוי. בכנס הצמיחה האחרון של נידהם, פירס ציין שמנכ"ל החברה, אדם גולדשטיין, דיבר בביטחון על השגת טיסת מעבר – שבה המטוס עובר מהרמה אנכית לטיסה קדמית הנשענת על הכנפיים – בשנת 2026.
עם זאת, ההנהלה ממשיכה להדגיש שההסמכה היא תהליך של מספר שנים ו"רף גבוה". במקביל, ארצ׳ר טוענת שעיצוב המטוס השמרני שלה והמאזן החזק, שנחשב מוביל בענף, תומכים בפוזיציה חזקה יותר לטווח הארוך. בטווח הקצר, פעילות הטיסות במסגרת eIPP מוצגת כגשר שעשוי להוביל לעניין חזק יותר מצד המשקיעים, ככל שארצ׳ר והמתחרות שלה יתחילו לטוס בפועל. הגידול המתוכנן בקמפייני טיסת הניסוי, כולל טיסות מעבר VTOL מאוישות השנה, לפי פירס, נועד להסיט את הדיון מ"אבני דרך בינאריות לעבר הוכחת היתכנות תפעולית מתמשכת", ובכך לשפר את הוודאות לקראת אולימפיאדת 2028, שבה ארצ׳ר אמורה לשמש כספקית הרשמית של שירות "מונית אווירית".
פירס מצביע גם על הגמישות הפיננסית של ארצ׳ר כגורם מבדל. עם "נזילות משמעותית במאזן", החברה יכולה לממן מסחור פנימי, לקדם את העלאת קצב הייצור במתקן בגר׳ורג׳יה, ו"לרדוף אחרי רכישות משלימות ממוקדות בתחומי קניין רוחני וחומרים מרוכבים, כולל הזדמנויות צמודות-ביטחון". בעוד שמודל יצרנית הציוד המקורי (OEM) נשאר מנוע הערך המרכזי, לעומת מתחרות שתלויות יותר בפעילות רשתות מוניות אוויריות בטווח רחוק יותר, האנליסט סבור שהגישה של ארצ׳ר בתחום הביטחוני, התעופה האזרחית, הנירמול הציבורי וההסמכה הממושמעת הופכת ל"מבודלת יותר ויותר".
"בשורה התחתונה", סיכם פירס, "למרות שהטיימינגים עדיין ארוכים ונדרשת סבלנות, המצב ממשיך להעדיף חברות עם הון ואמינות רגולטורית, ו-ACHR ממשיכה לסמן וי על שני הסעיפים האלה".
פירס נשאר תומך בארצ׳ר, וממשיך להעניק למניה דירוג קנייה, יחד עם מחיר יעד של 10 דולר. זה מרמז על עלייה של כ-24% בחודשים הקרובים. (כדי לראות את היסטוריית הביצועים של פירס, לחצו כאן)
בסך הכול, מניית ACHR נהנית מדירוג קונצנזוס של קנייה מתונה (Moderate Buy), המבוסס על 4 דירוגי קנייה ו-2 דירוגי החזק. התחזית מצביעה על תשואה של 53% ב-12 החודשים הקרובים, כאשר מחיר היעד הממוצע עומד על 12.40 דולר. (ראו תחזית למניית ACHR)

כתב ויתור: הדעות המובעות במאמר זה הן של האנליסטים המופיעים בו בלבד. התוכן מיועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.