
״ייתכן שהשיא כבר כאן״, אומר משקיע בכיר על מניית אנבידיה
- למרות תוצאותיה הפיננסיות החזקות והעלאת תחזית צמיחת ההכנסות, אנבידיה מתמודדת עם ירידה במכפיל המכירות, לחץ על המרווחים ועלייה בהוצאות.
- המשקיע ויקטור דרגונוב מעניק למניית אנבידיה דירוג החזק וסבור ש-2026 עשויה להיות שנת השיא בצמיחה, ברווחיות ובהוצאות של לקוחותיה הגדולים.

מניית אנבידיה (אנבידיה) נראתה לזמן קצר מוכנה להתאוששות לאחר שהחברה פרסמה דוח נוסף עם תוצאות חזקות. עם זאת, החששות סביב היעדרותו של ג'נסן הואנג העיבו בסופו של דבר על הביצועים הפיננסיים של ענקית השבבים. התוצאות והתחזית המעודדות שלה שלחו בתחילה את המניה לזינוק של כמעט 5.5%, ורמזו שהמשקיעים מוכנים להתעלם מעזיבתו של המנכ"ל לשעבר. אולם ההתלהבות התבררה כקצרת מועד, והמניה שינתה כיוון וסגרה את יום רביעי בירידה של 2.9%. בכך היא האריכה את הפסדיה לכ-37% מהשיא שאליו הגיעה בתחילת אוקטובר.
לאחר ירידה חדה כל כך, חלק מהמשקיעים עשויים לתהות אם אנבידיה הפכה סוף סוף לאטרקטיבית מכדי להתעלם ממנה. עם זאת, לפני שהם פועלים, ייתכן שירצו לשמוע את דעתו של המשקיע ויקטור דרגונוב, המדורג בין 3% המומחים המובילים למניות ב-TipRanks.
אף שדרגונוב מכיר בביצועים הפיננסיים יוצאי הדופן של החברה, הוא מאמין שעדיף להישאר על הגדר. הוא מזהיר ששנות הצמיחה החזקות ביותר שלה אולי כבר מאחוריה.
המשקיע מתמקד בשלושה תחומים שעשויים לקבוע לאן ימשיכו מניות אנבידיה מכאן: צמיחת ההכנסות, הרווחיות וההוצאות של הלקוחות הגדולים ביותר שלה. המסקנה שלו אינה מעודדת במיוחד את מי שמצפים להתאוששות בזמן הקרוב.
“תרחיש הבסיס הוא ששנת 2026 תהיה נקודת השיא בכל שלושת התחומים,” סבר דרגונוב.
תחזית זו מרמזת שאנבידיה עלולה להתמודד עם תקופת התקררות ממושכת. הדבר עשוי להגביל את התשואות העתידיות על ההשקעה, למרות המשך ההצלחה התפעולית.
עם זאת, נכון לעכשיו הביצועים הפיננסיים של אנבידיה עדיין יוצאי דופן. תוצאות הרבעון האחרונות שלה כללו צמיחה של יותר מ-100% בהכנסות לעומת התקופה המקבילה אשתקד, זו התקופה השנייה ברציפות. בינתיים, אנבידיה העלתה את תחזית צמיחת ההכנסות שלה לשנת הכספים 2028 ל-75%, לעומת התחזית הקודמת שעמדה על 70%.
עם זאת, דרגונוב רואה סיבות לזהירות ומצביע על הירידה במכפיל המכירות של החברה, למרות שהחברה שוב ושוב עקפה את תחזיות הרווח. מגמה זו מרמזת שהשוק מוכן פחות לתגמל את הישגיה של אנבידיה בשוויי שוק נדיבים.
הרווחיות מציבה דאגה נוספת, כשהחברה מתכוננת לעלייה בהוצאות לצד היחלשות המרווחים. החברה צופה שמרווח הרווח הגולמי לפי GAAP יעמוד ברבעון הבא על 71% עד 72%, בעוד שהוצאות התפעול צפויות לעלות לכ-11 מיליארד דולר.
בהסתכלות קדימה, אנבידיה צופה שהמרווחים הגולמיים יתאוששו לטווח של 72% עד 73% בשנת הכספים 2028. עם זאת, גם רמה זו תהיה נמוכה מ-74.8%, השיעור שעליו דיווחה החברה ברבעון האחרון. לדברי דרגונוב, התפתחויות כאלה עלולות להכביד על פוטנציאל הרווח, ללא קשר להמשך החוזק בהזמנות הלקוחות.
אולי הדאגה הגדולה ביותר, עם זאת, נוגעת ללקוחות הגדולים ביותר של אנבידיה ולתיאבון שלהם לתשתיות מחשוב יקרות. מיקרוסופט, אמזון, אלפבית, מטא ואורקל השקיעו מיליארדים בהרחבת מרכזי נתונים, ובכך סייעו להניע את נתוני המכירות יוצאי הדופן של יצרנית השבבים. דרגונוב מחשב שהוצאות ההון המשותפות שלהן כבר עלו על תזרים המזומנים מפעילות, ומעלה ספקות לגבי משך הזמן שבו ניתן יהיה להמשיך בקצב הזה. אם חברות הטכנולוגיה האלה יתחילו למתן את השקעותיהן, אנבידיה עלולה להתמודד עם סביבה מאתגרת יותר מזו שמשתקפת בתוצאות הרבעון האחרונות שלה.
בסופו של דבר, דרגונוב מאמין שהמשקיעים צריכים להבחין בין בעלות על חברה מצליחה לבין רכישת השקעה אטרקטיבית במחירים הנוכחיים.
“תוצאות רבעוניות חזקות אינן אומרות בהכרח תשואות לבעלי המניות שעולות על תשואת השוק,” כתב המשקיע.
לעת עתה, דרגונוב מעניק למניות אנבידיה דירוג החזק (כלומר, ניטרלי), ומציע שהמשקיעים עשויים להפיק תועלת רבה יותר מהמתנה לבהירות גדולה יותר לפני הקצאת הון נוסף. (לצפייה בהיסטוריית הביצועים של דרגונוב, לחצו כאן)
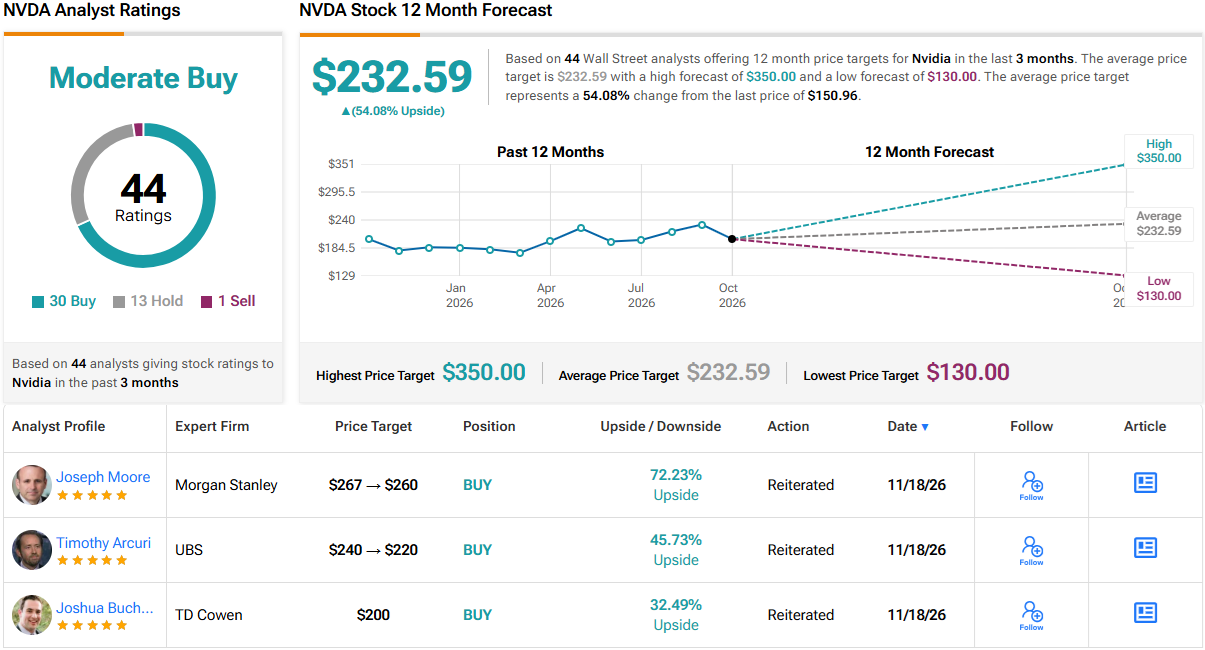
עם זאת, בוול סטריט נותרו חיוביים יותר לגבי סיכויי אנבידיה. המניה קיבלה דירוג קונצנזוס של קנייה מתונה, המבוסס על 30 המלצות קנייה, 13 המלצות החזק והמלצת מכירה אחת בלבד. ועדיין, האנליסטים היו נלהבים הרבה יותר רק לפני שבועיים, לפני שגל של הורדות דירוג העלה את מספר המלצות ההחזק ל-13. למרות זאת, מחיר היעד הממוצע ל-12 חודשים, העומד על 232.59 דולר, מצביע על פוטנציאל עלייה של 54% מהרמות הנוכחיות. (ראו תחזית מניית אנבידיה)
הבהרה: הדעות המובאות במאמר זה הן של המשקיע המוצג בלבד, ואינן משקפות בהכרח את עמדת TipRanks. התוכן מיועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת החלטת השקעה כלשהי.