
"לא כל כך מהר", אומר משקיע מוביל על מניית אנבידיה
- אנבידיה עקפה את תחזיות ההכנסות והרווח, העלתה את תחזית ההכנסות לרבעון הנוכחי ואת תחזית הצמיחה לשנת הכספים 2028, אך צופה ירידה בשיעור הרווח הגולמי ואינה כוללת מכירות של מוצרי מחשוב למרכזי נתונים בסין.
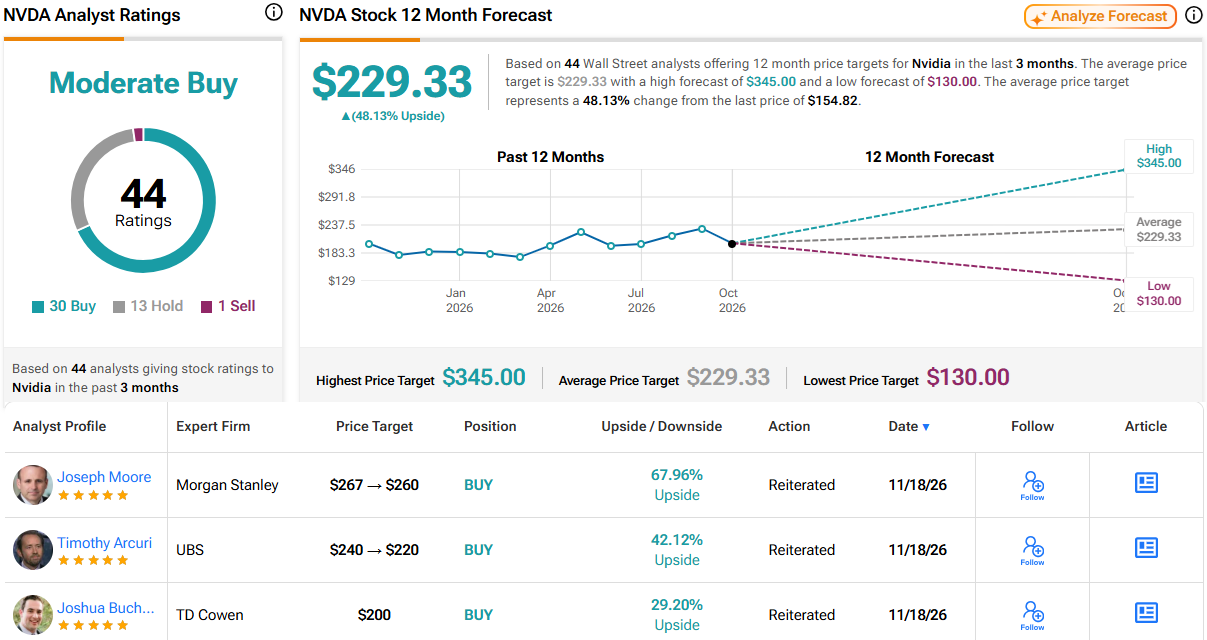
- The Techie שומר על המלצת החזק למניה בשל אי-ודאות סביב הנהלת החברה, החשיפה הרגולטורית והתחייבויות המימון, אף שדירוג הקונצנזוס בוול סטריט הוא קנייה מתונה ומחיר היעד הממוצע מצביע על עלייה אפשרית של 48%.

לראשונה בתולדותיה, שנמשכות 33 שנים, אנבידיה (אנבידיה) קיימה שיחת משקיעים ללא ג'נסן הואנג. יצרנית השבבים פרסמה ביום שלישי את הדוח שלה לרבעון השלישי של שנת הכספים 2027. יו"ר הדירקטוריון הארווי ג'ונס פתח את השיחה בהתייחסות לשאלה שריחפה מעל המניה. שעות קודם לכן פרסם הואנג הצהרה ב-X, שבה אמר כי יהיה "מכובד" לחזור לתפקיד המנכ"ל אם הדירקטוריון יבקש זאת. ג'ונס אמר כי הדירקטוריון אינו מתכוון להחזיר אותו לתפקיד.
כעת, כשהנושא הזה מאחוריהם, נראה שהמשקיעים אינם מצליחים להחליט כיצד להתייחס לרבעון. התוצאות והתחזית עקפו שתיהן את התחזיות, והמניה עלתה לפני פתיחת המסחר ביום רביעי. עם פתיחת המסחר, העלייה הראשונית דעכה, והמניה נעה בין עליות וירידות קלות.
משקיע המשתמש בשם הבדוי The Techie (TT), המדורג בין 4% המשקיעים המובילים ב-TipRanks, מעניק לאנבידיה קרדיט על הרבעון, אך מפריד בין החברה לבין המניה שלה. לדעת TT, העסק ממשיך להתחזק, אך דבר בסביבת המניה לא השתפר.
ההכנסות הגיעו ל-115.8 מיליארד דולר, עלייה של 103% לעומת השנה הקודמת. הן היו גבוהות בהרבה מהתחזית של אנבידיה עצמה, שעמדה על 108 מיליארד דולר, ומהתחזית של וול סטריט, שעמדה על כ-109 מיליארד דולר. הרווח למניה המתואם, 2.68 דולר, עקף את תחזית הקונצנזוס, שעמדה על כ-2.47 דולר. לרבעון הנוכחי אנבידיה סיפקה תחזית להכנסות של 130 מיליארד דולר, עם טווח של 3% למעלה או למטה, לעומת תחזיות של כ-125 מיליארד דולר. החברה גם העלתה את תחזית הצמיחה שלה לשנת הכספים 2028 לכ-75%, לעומת 70% קודם לכן. עם זאת, לא הכול היה חיובי. החברה צופה ששיעור הרווח הגולמי יירד ל-71%–72%, לעומת 74.9% ברבעון השלישי. התחזית אינה כוללת מכירות של מוצרי מחשוב למרכזי נתונים בסין, ואנבידיה הפסיקה לשלוח לשם שבבי Hopper שקיבלו אישור יצוא.
החשש המרכזי של TT הוא מקור הצמיחה. המכירות לחברות ענן בתחום הבינה המלאכותית, ללקוחות תעשייתיים וללקוחות עסקיים כמעט שולשו לעומת השנה הקודמת והגיעו ל-47.5 מיליארד דולר. TT מציין שקבוצה זו כוללת את חברות הניאו-ענן, ספקיות הענן הקטנות יותר, שתלויות במידה הרבה ביותר בתמיכה הפיננסית של אנבידיה כדי לממן את הקמת התשתיות שלהן. המנכ"לית הזמנית קולט קרס אמרה שהתחזית לשנת הכספים 2028 מביאה בחשבון את הגישה של הלקוחות להון. מה שמטריד את TT הוא שהאדם שעמד מאחורי רבות מהעסקאות האלה עזב, בעוד שההתחייבויות ממשיכות לגדול. TT מפנה לדברי אילון מאסק, שכתב ב-X ב-14 בנובמבר כי רבות מעסקאות האספקה של אנבידיה היו "לחיצת יד עם ג'נסן, ולא חוזה כתוב".
חיפוש המנכ"ל מוסיף לחוסר הנוחות. הדירקטוריון ישקול מועמדים מתוך החברה ומחוצה לה, אך טרם ציין שם כלשהו. TT אינו חושב שהשוק הביא בחשבון במלואו את אובדן המייסד שהיה מרכזי כל כך לחברה ולספקים שלה. הרגולטורים הם גורם מכביד נוסף. ביום שלישי בבוקר הקים הדירקטוריון ועדה לפיקוח על ביטחון לאומי ועל בקרת יצוא.
מבחינת שווי, אנבידיה נסחרת במכפיל של כ-17 על הרווחים ב-12 החודשים האחרונים, מה שנראה זול. תשובתו של TT היא שהמניה הייתה זולה כבר זמן מה, ובצדק. TT רואה בעלייה שלאחר הדוח תיקון כלפי מעלה שהגיע לאחר ירידה חדה, ולא תגמול על עקיפה שהכול ציפו לה.
"אני לא מוצא את המניה אטרקטיבית מספיק ברמות הנוכחיות, בהתחשב בכמות הנושאים שעדיין לא נפתרו סביב ההנהלה, החשיפה הרגולטורית והתחייבויות המימון שלה", סיכם המשקיע בדירוג 5 כוכבים. "לא הייתי רודף אחרי העלייה, ואני מצפה שהכותרות ימשיכו להניע את המניה עד שהדירקטוריון ימנה מנכ"ל קבוע."
בסיכומו של דבר, עבור The Techie המניה נותרת בהמלצת החזק. (לצפייה ברקורד של The Techie, לחצו כאן)
בוול סטריט, גם 13 אנליסטים נותרים על הגדר, בעוד 30 המלצות קנייה נוספות והמלצת מכירה אחת מובילות כולן לדירוג קונצנזוס של קנייה מתונה. במחיר של 229.33 דולר, מחיר היעד הממוצע מצביע על כך שהמניה תעלה ב-48% בחודשים הקרובים. (לצפייה בתחזית למניית אנבידיה)
הבהרה: הדעות המובעות במאמר זה הן של המשקיע המוצג בלבד. התוכן נועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת החלטת השקעה כלשהי.