
מניית טיוואן סמיקונדקטור מניופקצ'רינג (TSM) נראית זולה מדי ביחס לתחזית הצמיחה שלה
- טיוואן סמיקונדקטור מניופקצ'רינג ממשיכה להציג צמיחה חזקה, עם עלייה של 59.7% בהכנסות באוקטובר, ביקוש משמעותי לייצור מתקדם והשקעות גדולות בהרחבת הקיבולת.
- למרות הסיכונים הקשורים להוצאות על בינה מלאכותית, להגבלות על סין ולגיאופוליטיקה של טאיוואן, התמחור הנוכחי של המניה נראה אטרקטיבי, והמאמר מעניק לה המלצת קנייה.

מניית טיוואן סמיקונדקטור מניופקצ'רינג (TSM) נראית זולה מדי ביחס לתחזית הצמיחה שלה. יצרנית השבבים המובילה נפגעה יחד עם מגמת ההשקעות הרחבה יותר בתחום הבינה המלאכותית (AI). המניה ירדה בכ-26% מאז שהגיעה לשיא של 487 דולר בתחילת אוקטובר, בעקבות גל מכירות במניות השבבים שנגרם בשל סערה סביב הנהלת אנבידיה (אנבידיה) והגבלות יצוא חדשות של ארה"ב.
בשיחת המשקיעים של החברה לרבעון השלישי, שנערכה באוקטובר, אמר המנכ"ל סי.סי. וויי: "הביקוש לטכנולוגיות המתקדמות ביותר שלנו ממשיך להיות חזק מאוד". הכנסות החברה באוקטובר 2026 צמחו גם הן ב-59.7% לעומת השנה הקודמת.
ההוצאות על בינה מלאכותית עלולות לאכזב, ולהגבלות על סין יש השלכות אמיתיות. עם זאת, לקוחותיה של טיוואן סמיקונדקטור מניופקצ'רינג עדיין זקוקים ליותר יכולת ייצור מתקדמת מכפי שהחברה מסוגלת לספק. במחיר של כ-15.38 פעמים הרווח הצפוי לשנה הבאה, אני חושב שגל המכירות מציע נקודת כניסה אטרקטיבית. לכן אני מעניק למניית TSM המלצת קנייה.

החששות סביב הבינה המלאכותית מעיבים על מעמדה של טיוואן סמיקונדקטור מניופקצ'רינג
לדעתי, החששות סביב הבינה המלאכותית מעיבים על מעמדה של טיוואן סמיקונדקטור מניופקצ'רינג. המשקיעים שואלים אם חברות הענן הגדולות יפיקו תשואה מספקת מהוצאות הענק על תשתיות. הסערה סביב הנהלת אנבידיה הגבירה את אי-הוודאות סביב פעילותה בסין. ההודעה מוושינגטון בתחילת השבוע הוסיפה בדיקות מחמירות יותר של לקוחות יצרני השבבים והטילה הגבלות שמכוונות לגישה מרחוק של סין למחשוב מתקדם לבינה מלאכותית.
התפתחויות אלה עלולות לבטל הזמנות פוטנציאליות. אנבידיה היא לקוחה מרכזית, והאטה רחבה יותר בהוצאות תשפיע על טיוואן סמיקונדקטור מניופקצ'רינג. מגוון הלקוחות שלה אינו מגן עליה מפני נסיגה כלל-ענפית. במקום זאת, הוא מספק חשיפה למגוון תכנוני שבבים מתחרים.
אנבידיה עלולה לאבד חלק מנתח השוק שלה במאיצים, בעוד AMD (AMD) תגדיל את חלקה. שתי החברות מסתמכות על טיוואן סמיקונדקטור מניופקצ'רינג לייצור מתקדם. המאיצים המותאמים אישית של גוגל (גוגל) ושל אמזון (אמזון) מספקים ערוצים נוספים שדרכם הוצאות על בינה מלאכותית יכולות להגיע ליצרנית השבבים.
התכנונים של ברודקום (AVGO) הם דוגמה נוספת. בדוח הרבעוני האחרון שלה נכתב כי טיוואן סמיקונדקטור מניופקצ'רינג ייצרה כ-95% מהפרוסות שסופקו על ידי יצרני החוזה שלה בתשעת החודשים הראשונים. לכן, חילופי מובילים בין מתכנני השבבים אינם חייבים לגרום לירידה בהזמנות מטיוואן סמיקונדקטור מניופקצ'רינג. ההבחנה הזו מרכזית לתזה שלי. הלקוחות יכולים להתחרות בעוצמה על רווחי הבינה המלאכותית, ובמקביל להמשיך לרכוש שירותי ייצור מאותו ספק.
המומחיות של טיוואן סמיקונדקטור מניופקצ'רינג בתהליכי ייצור מקשה על מעבר לספק אחר. קנה המידה העצום שלה גם מסייע לפרוס את עלויות הפיתוח על פני בסיס לקוחות רחב. בניית מפעל נוסף לייצור מתקדם נמשכת שנים, והשגת תפוקות דומות היא אתגר נפרד. לדעתי, השוק מייחס לחברה שמייצרת את מוצריהם של מתכנני השבבים חלק גדול מדי מאי-הוודאות שלהם.
ההכנסות של טיוואן סמיקונדקטור מניופקצ'רינג באוקטובר מחזקות את תזת הצמיחה
ההכנסות של טיוואן סמיקונדקטור מניופקצ'רינג באוקטובר מחזקות את תזת הצמיחה, לאחר רבעון שלישי מצוין. ההכנסות הרבעוניות עלו ב-50.9% בדולרים טאיוואניים, בעוד שהרווח הנקי גדל ב-68.7%. שיעור הרווח הגולמי הגיע ל-66.4%, וייצור שבבי 2 ננומטר תרם 8% מהכנסות הפרוסות. לאחר מכן, הדוח החודשי שפורסם בשבוע שעבר הציג הכנסות שיא של 586.9 מיליארד דולר טאיוואני באוקטובר, שהם כ-17.8 מיליארד דולר. מדובר בעלייה של 14.7% לעומת החודש הקודם ושל 59.7% לעומת השנה הקודמת.
ההכנסות מתחילת השנה ועד אוקטובר עלו ב-43.3%. הצמיחה האיצה לאחר הרבעון השלישי, לפי אותה השוואה במטבע המקומי. קשה ליישב נתונים אלה עם הטענה שהביקוש כבר נחלש באופן מהותי.
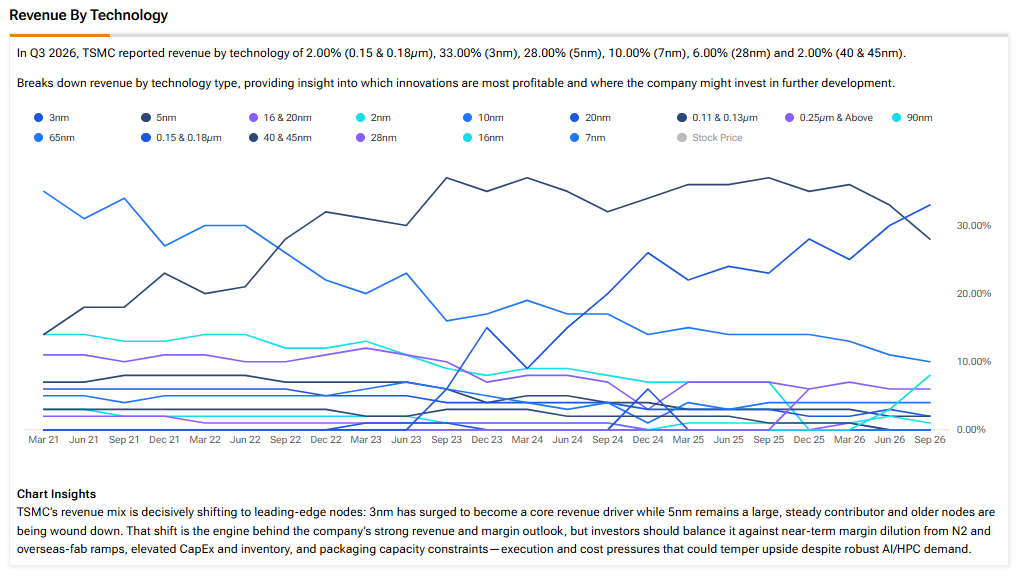
תחזית ההכנסות של ההנהלה לרבעון הרביעי, בגובה 52.3–54.3 מיליארד דולר, כוללת שיעורי רווח גולמי של 65%–67%. המעבר המהיר לייצור שבבי 2 ננומטר אמור לסייע. עם זאת, מחויבות ההשקעה מעבר לרבעון הנוכחי חשובה אף יותר. טיוואן סמיקונדקטור מניופקצ'רינג צופה הוצאות הוניות של 60–64 מיליארד דולר ב-2026, וההנהלה ציינה כי סך ההשקעות בשנים 2026–2028 יהיה גבוה משמעותית מזה של שלוש השנים הקודמות.
מכיוון שלוקח שנים להפעיל יכולת ייצור מתקדמת, הלקוחות מתכננים את הקיבולת יחד עם טיוואן סמיקונדקטור מניופקצ'רינג זמן רב מראש. ההנהלה אף שלחה צוותים לבדוק את בניית מרכזי הנתונים בארה"ב ואת זמינות החשמל. הוצאות הוניות אינן מבטיחות מכירות עתידיות, אך התהליך הזה מעניק לתוכניות ההשקעה בסיס ממשי יותר מאשר תחזית ביקוש אופטימית בלבד.
הקיבולת השנתית של משפחת שבבי 2 ננומטר צפויה ליותר מהכפיל את עצמה ב-2027. שבבי A16 מרחיבים את ההיצע בתחום המחשוב עתיר הביצועים, בעוד שייצור בנפח מסחרי של A14 מתוכנן ל-2028. אריזת Chip-on-Wafer-on-Substrate (CoWoS) נותרת יכולת נדירה נוספת, הנדרשת להרכבת מערכות בינה מלאכותית מתקדמות. עומסי עבודה אוטונומיים מגדילים את הביקוש ליחידות עיבוד מרכזיות (CPUs), לצד מאיצים להסיקת מסקנות ושבבי תקשורת. גם הסמארטפונים תומכים באימוץ תהליכי ייצור מתקדמים.
ההתרחבות מעבר לים, כולל המפעל הבא באריזונה ב-2027, מוסיפה יכולת ייצור במיקומים נוספים. לכן אני רואה פעילות ייצור שמתרחבת סביב כמה מקורות ביקוש, כאשר הלקוחות כבר מתכננים את הדורות הבאים של המוצרים.
התמחור של טיוואן סמיקונדקטור מניופקצ'רינג משאיר מקום לתשואה
התמחור של טיוואן סמיקונדקטור מניופקצ'רינג משאיר מקום לתשואות מצוינות אם הרווחים יתפתחו בהתאם לציפיות הנוכחיות. במחיר המניה כיום, תחזית הקונצנזוס לרווח למניה (EPS) ב-2026, העומדת על 17.50 דולר, משקפת מכפיל רווח של 20.55. התחזית של 23.39 דולר ל-2027 מורידה את המכפיל ל-15.38. ב-2028, רווח למניה של 29.82 דולר משקף מכפיל של 12.06 בלבד.
תחזיות אלה מניחות צמיחה של כ-34% ברווחים בשנה הבאה ושל 27.5% לאחר מכן. זהו מחיר נמוך באופן חריג ביחס לפרופיל צמיחה כזה.
להזדמנות הזו יש גם הקשר היסטורי. מכפיל הרווח העתידי ירד לכ-12–13 בסוף 2022 ולכ-15 במהלך חלקים מ-2023. משקיעים סבלניים נהנו בסופו של דבר כאשר הרווחים התאוששו והמניה זכתה לתמחור מחדש. אני משתמש בהשוואה הזו בזהירות.
עם זאת, העסק כיום צומח במהירות, וההכנסות באוקטובר היו גבוהות ב-59.7%. מעמדה הטכנולוגי של החברה נותר חזק, ויכולת ייצור חדשה מתוכננת בהתאם לביקוש מצד הלקוחות. לכן מכפיל נמוך במיוחד נראה לי מעניין.
ריכוז הלקוחות והסיכונים הגיאופוליטיים של טאיוואן מצדיקים מכפיל תמחור נמוך יותר. הגבלות היצוא עלולות להחמיר, והוצאות הוניות עצומות יוצרות חשיפה פיננסית אם הביקוש ייחלש. מפעלים מעבר לים עלולים גם ללחוץ על שיעורי הרווח. בשלב מסוים, היצע השבבים המתקדמים עשוי להדביק את הביקוש.
ובכל זאת, אפילו מכפיל של 16 על תחזית הרווח למניה ב-2028 ישקף מחיר של כ-477 דולר למניה, לפני דיבידנדים. הדבר ממחיש מדוע תזת התשואה יכולה לעבוד גם ללא תמחור קיצוני. העלאות נוספות בתחזיות יספקו אפסייד נוסף.
האם מניית טיוואן סמיקונדקטור היא קנייה, מכירה או החזק?
למניית טיוואן סמיקונדקטור יש דירוג קונצנזוס של קנייה חזקה ב-TipRanks, המבוסס על תשע המלצות קנייה פה אחד. מחיר היעד הממוצע של 563.75 דולר משקף אפסייד של כ-57% ממחיר המניה כיום. לכן וול סטריט נותרה אופטימית, למרות ההידרדרות האחרונה בסנטימנט כלפי מניות השבבים.

סיכום
טיוואן סמיקונדקטור מניופקצ'רינג תרגיש כל האטה אמיתית בהשקעות בבינה מלאכותית. עם זאת, נתוני ההכנסות האחרונים שלה מראים שהלקוחות עדיין דורשים יכולת ייצור מתקדמת יותר. החברה יכולה ליהנות מהתרחבותם של מתכנני שבבים מתחרים, גם אם נתחי השוק משתנים. במכפיל של כ-15.38 על רווחי 2027, אני חושב שהתמחור של העמדה הזו אטרקטיבי. האצת ההכנסות באוקטובר מחזקת את הביטחון שלי בקנייה לאחר הירידה.