
קוינבייס גלובל (COIN) מתמודדת עם רוחות נגד בשוק הקריפטו, אך פוטנציאל הצמיחה שלה נותר חזק
- הרישיון הלאומי שקיבלה קוינבייס גלובל עשוי להרחיב את פעילות המשמורת, המטבעות היציבים והתשלומים שלה, ולפתוח בפניה מקורות הכנסה חדשים.
- למרות הירידה בהכנסות מעסקאות ובמחיר המניה, הגיוון העסקי, הצמיחה בהכנסות ממנויים והתחזית החיובית לטווח הארוך לביטקוין מחזקים את פוטנציאל ההתאוששות של קוינבייס גלובל.

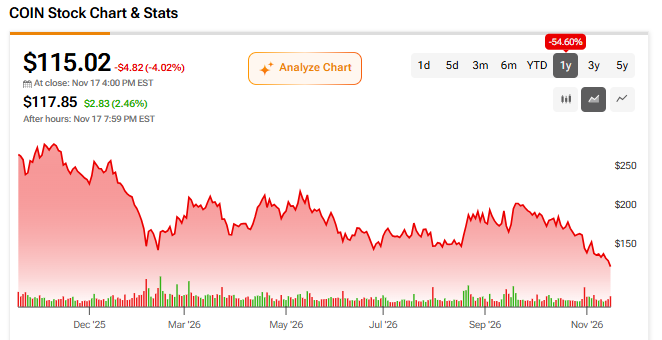
קוינבייס גלובל בע"מ (COIN) מתמודדת עם רוחות נגד בשוק הקריפטו, אך פוטנציאל הצמיחה שלה נותר חזק, כשהיא מתרחבת מעבר לפעילות המסחר המסורתית שלה. מפעילת פלטפורמת הקריפטו אכזבה את המשקיעים במהלך 12 החודשים האחרונים, ואיבדה כמעט 60% משווי השוק שלה, לאחר שפעילות שוק חלשה יותר הכבידה על ביצועיה הפיננסיים. לשם ההקשר, במהלך חורף הקריפטו, מחזור המסחר הספוטי של קוינבייס גלובל ירד ב-59% ברבעון השלישי, בהשוואה לרבעון המקביל. במהלך 12 החודשים שהסתיימו ב-30 בספטמבר, ההכנסות של קוינבייס גלובל ירדו מ-7.18 מיליארד דולר ל-5.63 מיליארד דולר.
לאחרונה, ב-9 בנובמבר, קוינבייס גלובל הודיעה שקיבלה אישור סופי ממשרד מבקר המטבע (OCC) להקמת Coinbase National Trust Company (CNTC). זהו צעד חשוב בדרך להרחבת השירותים המוסדיים שלה.
למרות שחיקת המרווחים בפעילות המסחר הוותיקה שלה, אני נותר חיובי לגבי קוינבייס גלובל, מכיוון שבסיס המנויים הצומח שלה, השילוב של מטבע יציב והרישיון הפדרלי לנאמנות מציבים אותה בעמדה להפוך לשכבת תשתית מרכזית בכלכלת הקריפטו המוסדית.
הרישיון הלאומי פותח הזדמנויות צמיחה
אישור הרישיון הלאומי של קוינבייס גלובל מטעם ה-OCC הוא אחת הסיבות לעמדה החיובית שלי כלפי החברה. רישיון לאומי עשוי לסייע לקוינבייס גלובל בכמה דרכים. ראשית, החברה מתכננת להעביר את פעילות המשמורת המוסדית שלה ל-CNTC במהלך שלוש השנים הקרובות. עד כה, פעילות המשמורת של קוינבייס גלובל פעלה תחת רישיון של מדינת ניו יורק, מה שיצר מורכבויות בתחום הציות עבור מנהלי נכסים וקרנות פנסיה רבים. CNTC תפעל כמו בנקי נאמנות מסורתיים, מה שאמור לסייע לחברה לזכות בפעילות משמורת נוספת.
שנית, הרישיון יסייע לעסקי הרזרבות של המטבע היציב של קוינבייס גלובל. הרישיון הלאומי מניח את היסודות לכך שקוינבייס גלובל תנפיק בסופו של דבר מטבע יציב משלה. כיום החברה משתפת פעולה עם Circle Internet Group, Inc. (CRCL) כדי לאפשר למשקיעים לבצע עסקאות באמצעות USDC. לקוינבייס גלובל יש הסכם לחלוקת הכנסות עם Circle. סיכון הצד הנגדי הזה יכול להצטמצם במלואו באמצעות השקת מטבע יציב עצמאי בעתיד דרך CNTC.
לפי סיטיגרופ (C), היקף ההנפקה העולמי של מטבעות יציבים יזנק מ-280 מיליארד דולר בלבד ב-2025 ללפחות 1.9 טריליון דולר עד 2030. הרישיון הלאומי מציב את קוינבייס גלובל בעמדה ליהנות ישירות מהצמיחה הזו.
שלישית, פעילות התשלומים של קוינבייס גלובל תקבל דחיפה בעקבות אישור הרישיון הלאומי. בזכות מעמד של נאמנות פדרלית, קוינבייס גלובל יכולה לפעול כשכבת סליקה מפוקחת בין בנקים לרשתות בלוקצ'יין. החברה כבר החלה בשיתוף פעולה ניסיוני עם PNC Bank (PNC). בעתיד, אני מצפה שקוינבייס גלובל תבטיח שותפויות משתלמות עם בנקים לתמיכה בסליקת מטבעות יציבים.
המסלול ארוך הטווח של ביטקוין תומך בצמיחת ההכנסות של קוינבייס גלובל
סיבה נוספת לעמדה החיובית שלי כלפי קוינבייס גלובל היא התחזית החיובית לטווח הארוך של ביטקוין (BTC-USD). הסיכויים של קוינבייס גלובל קשורים במידה רבה למחזורי העסקאות, אשר בתורם קשורים למחירי הביטקוין. לשם ההקשר, ברבעון השלישי ההכנסות של קוינבייס גלובל ירדו ב-35% בהשוואה לרבעון המקביל, ל-1.22 מיליארד דולר, בעקבות ירידה של 44% בהכנסות מעסקאות. מספר המשתמשים החודשיים שביצעו עסקאות ירד ל-7.4 מיליון, לעומת 9.3 מיליון שנה קודם לכן. הביצועים החלשים האלה הגיעו לאחר שביטקוין נכנס לשוק דובי, כאשר BTC ירד בכ-32% במהלך 12 החודשים האחרונים.

התאוששות במחירי הביטקוין תוביל כמעט בוודאות לעלייה בהכנסות של קוינבייס גלובל מעסקאות. עם זאת, התאוששות בטווח הקצר נראית לא סבירה. במהלך השבועיים הראשונים של נובמבר, תעודות הסל הספוטיות על ביטקוין בארה"ב רשמו יציאות נטו בהיקף כולל של 2.35 מיליארד דולר. את היציאות הובילה IBIT של בלאקרוק (BLK), שרשמה 11 ימים רצופים של פדיונות.
מחזיקים ציבוריים של BTC מוכרים גם הם את המטבע הקריפטו באגרסיביות כדי לגייס מזומנים. לדוגמה, Mara החזקות (MARA) מכרה ביטקוין בשווי 1.1 מיליארד דולר מאז ספטמבר ומתכננת למכור עוד בחודשים הקרובים.
עם זאת, התחזית ארוכת הטווח לביטקוין מבטיחה. ג'יי פי מורגן (JPM) צופה שביטקוין יהפוך לסוג הנכס בעל הביצועים הטובים ביותר בעשור הקרוב, עם תשואה שנתית של 10% בתקופה הזו. מנגד, ג'יי פי מורגן צופה כי הזהב יניב תשואה שנתית של 5.5%, האג"ח 5.6% ומניות אמריקאיות בעלות שווי שוק גדול 7.5%. בנקים גדולים וחברות מחקר, ובהם Standard Chartered (SCBFF), סיטיגרופ, ברנשטיין ופידליטי, צופים גם הם שביטקוין יזנק לאחר שלב ההתבססות הזה. הסיבות החיוביות לכך כוללות מגבלות היצע, צמיחה של תעודות הסל ובהירות רגולטורית.
גיוון הפעילות ייצב את התנודתיות בעתיד
העמדה החיובית שלי כלפי קוינבייס גלובל מתחזקת בזכות מאמצי הגיוון האגרסיביים של החברה. ברבעון השלישי, ההכנסות ממנויים ומשירותים היוו כמעט מחצית מסך ההכנסות. זהו שיפור משמעותי לעומת לפני כמה שנים, אז קוינבייס גלובל הסתמכה רק על הכנסות מעסקאות.
עסקי המטבע היציב של החברה משמשים כיום כמקור העיקרי להכנסות חוזרות. ברבעון השלישי, היקף ה-USDC הממוצע שהוחזק הגיע לשיא של כל הזמנים, 22 מיליארד דולר. גם פעילות שוקי התחזיות עברה ברבעון השלישי הכנסות שנתיות של 200 מיליון דולר. זהו מקור הכנסה חדש, עם מתאם נמוך מאוד או ללא מתאם כלל למחירי הביטקוין.
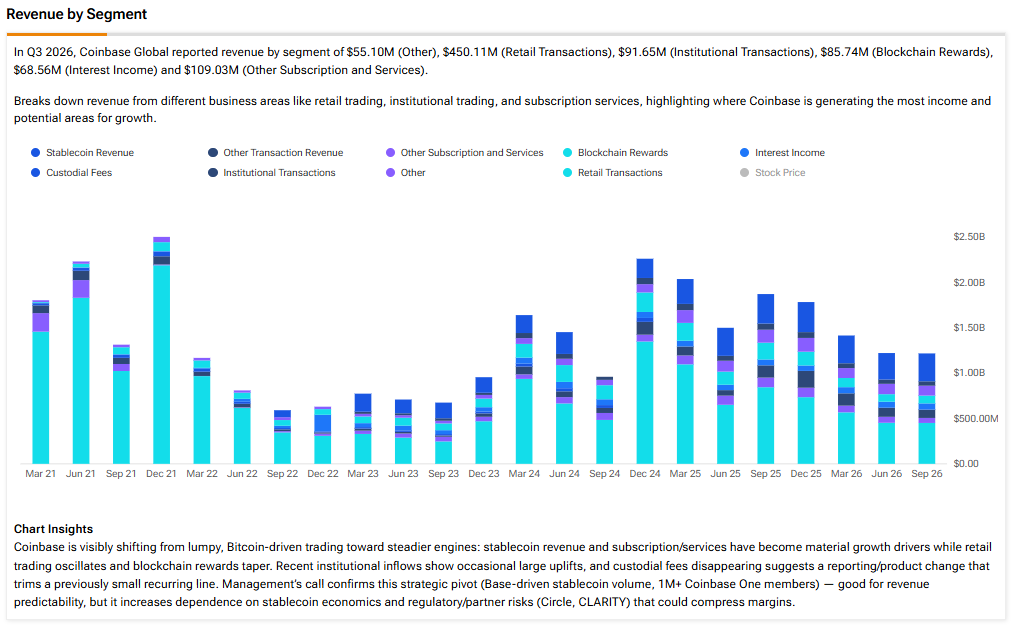
קוינבייס גלובל מייצרת גם הכנסות חוזרות באמצעות המנויים שלה. ברבעון השלישי, מספר המנויים בתשלום של Coinbase One צמח ב-24% בהשוואה לרבעון המקביל והגיע לשיא של כל הזמנים. הכנסות אלה, הדומות להכנסות של חברת תוכנה כשירות (SaaS), צפויות להפוך את החברה ליציבה וצפויה יותר, ולתלות אותה פחות בתנודתיות של שוק הקריפטו.
בהתייחסו להצלחת אסטרטגיית הגיוון, סמנכ"לית הכספים אלזיה האס אמרה, "כשאנחנו מסתכלים על תמהיל כלל ההכנסות שלנו, מעניין מאוד לבחון את הרבעון הזה. שוקי התחזיות בתוספת נגזרים, שני התחומים האלה יחד היוו כ-25% מסך ההכנסות שלנו מעסקאות. ואם אני מסתכלת על סך ההכנסות שלנו, שירותי המנויים היוו בערך 49% מסך ההכנסות נטו. לכן אנחנו רואים שההשקעות שביצענו במהלך השנים האחרונות כדי לגוון באמת את ההכנסות שלנו פועלות לטובתנו."
התמחור של COIN מותיר מקום לצמיחה
קוינבייס גלובל מתומחרת כיום לפי מכפיל EV/EBITDA עתידי של 26. בהשוואה לחציון הענפי של 10.03 במונחי EV/EBITDA עתידי, המשמעות היא שהחברה מתומחרת ביוקר. עם זאת, חשוב לציין שייתכן שאנחנו נמצאים בשפל של מחזור שוק הקריפטו, כלומר ה-EBITDA הנוכחי של קוינבייס גלובל משקף את התרחיש הגרוע ביותר. הנקודה החיובית היא שהחברה נותרה עם EBITDA מתואם חיובי במשך 15 רבעונים רצופים, למרות אתגרי המאקרו.
אני מאמין שצמיחה חזקה ב-EBITDA וברווחים בשלב השוק הבא תגרום למכפילי התמחור הנוכחיים להיראות זולים. התאוששות במחירי הביטקוין תשמש זרז לכך. בטווח הארוך מאוד, ניתן לצפות שקוינבייס גלובל תיהנה ממכפילים גבוהים יותר, ככל שהגיוון יעניק לעסק הגנה רבה יותר מפני תנודות במחירי הקריפטו הספוטיים.
האם קוינבייס גלובל היא קנייה לפי אנליסטים בוול סטריט?
בהתבסס על הדירוגים של 26 אנליסטים בוול סטריט, מחיר היעד הממוצע של קוינבייס גלובל הוא 196.46 דולר, נתון שמשקף אפסייד של כמעט 71% ממחיר השוק הנוכחי.

בשורה התחתונה
מניית קוינבייס גלובל אכזבה את המשקיעים במהלך 12 החודשים האחרונים. הביצועים החלשים האלה הגיעו על רקע אתגרי מאקרו. למרות ירידה משמעותית בהכנסות מעסקאות, קוינבייס גלובל נותרה רווחית והציגה EBITDA מתואם חיובי בשפל המחזור הנוכחי, בזכות מאמצי הגיוון האסטרטגיים שלה. לאחר שהבטיחה רישיון בנקאי לאומי, נראה שקוינבייס גלובל ממוצבת היטב ליהנות ממקורות הכנסה חדשים. אני חיובי לגבי קוינבייס גלובל, מכיוון שלדעתי החברה ממוצבת היטב לקאמבק משמעותי לאחר שיפור תנאי המאקרו.