
אדובי סיסטמס (ADBE) מייצרת מזומנים בזמן שבו וול סטריט כבר מספידה אותה
- אדובי סיסטמס ממשיכה להציג צמיחה דו-ספרתית בהכנסות, לייצר יותר מ-10 מיליארד דולר בשנה בתזרים מזומנים חופשי ולבצע רכישות חוזרות משמעותיות, אך המניה נסחרת במכפיל של 9 בלבד על ה-FCF השנתי.
- החשש המרכזי הוא שהבינה המלאכותית מאטה את צמיחת ההכנסות החוזרות, ולכן למרות פוטנציאל לעלייה מהמכפיל הנמוך, הכותב שומר על דירוג החזק עד שיופיעו סימנים להתייצבות ולצמיחה מחודשת.

אדובי סיסטמס (ADBE) מייצרת מזומנים, גם כשוול סטריט מוותרת על סיכויי הצמיחה שלה על רקע החששות הגוברים מפני בינה מלאכותית (AI). גם לאחר ירידה של כמעט 64% מהשיא של כל הזמנים, ענקית תוכנות היצירה ממשיכה להציג צמיחה דו-ספרתית בהכנסות. היא גם מייצרת יותר מ-10 מיליארד דולר בשנה בתזרים מזומנים חופשי (FCF), ומוציאה מיליארדים על רכישה חוזרת של מניות. למרות זאת, במחיר של כ-235 דולר, המניה נסחרת לפי מכפיל של 9 בלבד על תזרים המזומנים החופשי השנתי שלה.
עם זאת, יש סיבה לפסימיות הזו. נתוני ההכנסות החוזרות האחרונים מצביעים על כך שהבינה המלאכותית אולי כבר מתחילה להכביד על הצמיחה של אדובי סיסטמס. אמנם לדעתי קיימת ברמות המחירים הנוכחיות הזדמנות אטרקטיבית מבחינת יחס הסיכון-סיכוי, אך עדיין לא השתכנעתי שהמניה היא קנייה ברורה. לכן, בשלב זה, אני ממשיך להעניק ל-ADBE דירוג החזק.
הנתונים של אדובי סיסטמס לא מספרים את אותו סיפור כמו המניה
כאשר הנתונים של אדובי סיסטמס לא מספרים את אותו סיפור כמו המניה, המשקיעים נותרים מול פער משמעותי. באיזו תדירות אתם מקבלים הזדמנות לקנות חברה שמייצרת יותר מ-10 מיליארד דולר בתזרים מזומנים חופשי שנתי, תמורת מכפיל של 9 בלבד על הסכום הזה? ועוד חברה שמציגה צמיחה דו-ספרתית בהכנסות, שומרת על שיעורי רווחיות תפעולית מתואמת של יותר מ-40%, ובעלת בסיס לקוחות שמשולב עמוקות במערכת המוצרים שלה?
נשמע כמו החלטה ברורה, נכון? כמובן שיש כאן מלכוד. מדובר באדובי סיסטמס, אחת החברות שהשוק רואה כפגיעות ביותר לשיבוש מצד הבינה המלאכותית. למעשה, התפיסה הזו נותרה כמעט ללא שינוי מאז 2024. וזו בדיוק הפרדוקס.
בעוד שפריחת הבינה המלאכותית דוחפת את השווי של חברות מסוימות בתחומי הטכנולוגיה לרמות יוצאות דופן, במיוחד בתחום התשתיות, חברות רווחיות מאוד כמו אדובי סיסטמס מתומחרות כאילו לחלק ניכר מהיתרון התחרותי שלהן יש תאריך תפוגה.
הנתונים עוזרים להכניס את הפרדוקס הזה לפרספקטיבה. במהלך השנתיים שחלפו מאז הרבעון השלישי של שנת הכספים 2024, ההכנסות הרבעוניות של אדובי סיסטמס עלו מ-5.41 מיליארד דולר ל-6.76 מיליארד דולר, עלייה של כ-25%. באותה תקופה, גם תזרים המזומנים מפעילות עלה בכ-25%, מ-2.02 מיליארד דולר ל-2.52 מיליארד דולר. במקביל, התחייבויות ביצוע שנותרו (RPO), או הכנסות עתידיות שכבר נחתמו בחוזים, גדלו ב-22% ל-22.16 מיליארד דולר.

במילים אחרות, מאז שהבינה המלאכותית באמת החלה לצבור תאוצה, יש מעט מאוד ראיות להידרדרות משמעותית בנתונים הבסיסיים של אדובי סיסטמס. העסק נותר עמיד באופן מפתיע, למרות החששות הגוברים מפני שיבוש מצד הבינה המלאכותית.
ייתכן שמניית אדובי סיסטמס הגיעה לתחתית עוד לפני שהצמיחה שלה עשתה זאת
נקודת האור היא שייתכן שאדובי סיסטמס סוף סוף מצאה תחתית. לאחר ירידה של כמעט 64% מהשיא של כל הזמנים, המניה נסחרת כעת לפי מכפיל של 9 בלבד על תזרים המזומנים החופשי השנתי שלה. המניות הגיעו לשפל של 190 דולר מוקדם יותר השנה, באחת הירידות החדות ביותר בתולדות החברה. מאז הן התאוששו במידה מסוימת, וחזרו להיסחר סביב 235 דולר.
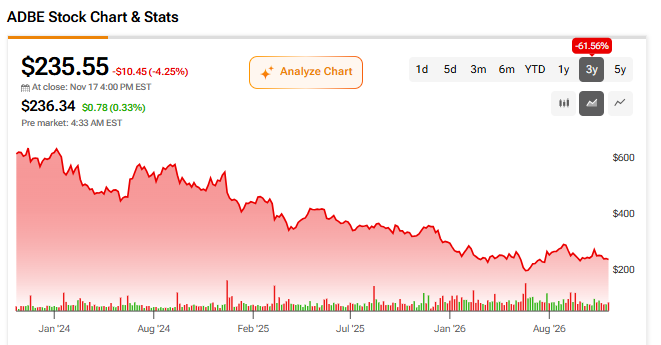
עם תשואת FCF של יותר מ-11%, נראה שחלק גדול מהפסימיות כבר מגולם במחיר, ולכן יחס הסיכון-סיכוי הפך לאטרקטיבי יותר.
עם זאת, אין פירוש הדבר שהאיום מצד הבינה המלאכותית נעלם. ברבעון השלישי של שנת הכספים 2026, ההכנסות החוזרות השנתיות (ARR) הכוללות של אדובי סיסטמס צמחו ב-11.2% לעומת השנה הקודמת, ל-27.5 מיליארד דולר, בעוד ש-ARR שמבוסס בראש ובראשונה על בינה מלאכותית זינק ביותר מ-150%, ועבר את רף 650 מיליון הדולר. זה נשמע מבטיח, אבל ARR שמבוסס על בינה מלאכותית עדיין מהווה פחות מ-2.5% מהסך הכולל, ולכן תרומתו נותרה קטנה יחסית.
המשמעות היא שגם ARR שמבוסס על בינה מלאכותית כמעט אינו משפיע על הצמיחה הכוללת של ההכנסות החוזרות של אדובי סיסטמס. מדאיג יותר מכך, ה-ARR החדש נטו ירד בכ-36% עד 37% לעומת השנה הקודמת, מה שמרמז שאדובי סיסטמס מוסיפה הכנסות חוזרות בקצב איטי בהרבה. במקביל, צמיחה של 8% בלבד ב-RPO לעומת השנה הקודמת מעוררת שאלות נוספות לגבי קצב הצמיחה של ההכנסות העתידיות שכבר נחתמו בחוזים.

ההנהלה, שנמצאת גם בתהליך חילופי מנכ"ל, ייחסה חלק מההאטה הזו לאסטרטגיית הפרימיום-חינם שלה. הרעיון הבסיסי הוא למשוך משתמשים תחילה ולהפוך אותם ללקוחות משלמים בהמשך.
עם זאת, לדעתי, בדיוק כאן טמון הסיכון הגדול ביותר. נראה שאדובי סיסטמס עושה עבודה טובה במשיכת משתמשים באמצעות בינה מלאכותית. מה שהיא עדיין צריכה להוכיח הוא שהיא יכולה להפוך את המשתמשים האלה למספיק לקוחות משלמים כדי לשמור על הצמיחה המסורתית שלה. אחרת, הבינה המלאכותית עלולה להפעיל לחץ גדול יותר על המודל העסקי שלה במקום לסייע לצמיחתו. כמה מהנתונים האחרונים מצביעים על כך שהסיכון הזה כבר מתחיל להתממש.
אדובי סיסטמס קונה את מה שוול סטריט ממשיכה למכור
מה שבולט בעיניי במיוחד באדובי סיסטמס הוא שבעוד שוול סטריט מטילה ספק בעתידה, החברה ממשיכה להשתמש בתזרים המזומנים העצום שלה כדי לרכוש מניות בחזרה לפי שוויי שוק הולכים ויורדים.
בתשעת החודשים הראשונים של שנת הכספים 2026, אדובי סיסטמס הוציאה 6.82 מיליארד דולר על רכישה חוזרת של 26.1 מיליון מניות. כתוצאה מכך, מספר המניות המדולל הממוצע ירד בכ-6.7% לעומת השנה הקודמת ברבעון השלישי. נוסף על כך, בסוף אוגוסט נותרו לחברה 24.55 מיליארד דולר במסגרת תוכנית הרכישה החוזרת שלה. מדובר בסכום השקול לכרבע משווי השוק הנוכחי שלה.

הדבר עשוי ליצור הזדמנות מעניינת. אם ה-FCF יישאר חזק, הרכישות החוזרות עשויות להמשיך להגדיל את תזרים המזומנים למניה, גם אם הצמיחה העסקית תאט. אם מכפיל השווי של אדובי סיסטמס יתרחב מ-9 ל-12 או ל-15 על ה-FCF, המשמעות תהיה עלייה אפשרית של כ-33% עד 67%, בהתאמה. זאת עוד לפני שמביאים בחשבון צמיחה נוספת כלשהי בתזרים המזומנים.
מה יידרש כדי שוול סטריט תיתן שוב אמון באדובי סיסטמס?
רכישות חוזרות של מניות לבדן כנראה לא ישנו את האופן שבו השוק רואה את אדובי סיסטמס. לדעתי, הזרז האמיתי עשוי להגיע מתחזית החברה לשנת הכספים 2027, שאמורה להתפרסם ב-9 בדצמבר, לצד הדוח האחרון שלה. באופן אידיאלי, התחזית תצביע על צמיחת ARR אורגנית של קרוב ל-10% או יותר, לצד התייצבות ב-ARR החדש נטו והתאוששות בצמיחת ה-RPO.
מצב כזה יעמוד בניגוד לתחזיות השליליות כמו זו של סיטי (C), שחזתה לאחרונה צמיחת ARR של 5.3% בלבד בשנת הכספים 2027. בכל הנוגע להכנסות, הקונצנזוס צופה גם הוא שהצמיחה של אדובי סיסטמס תאט מ-12% ב-2026 ל-9% ב-2027 ול-7.5% ב-2028.
לכן, ההזדמנות ל"קנות בירידה" עדיין תלויה בכך שאדובי סיסטמס תוכיח שההאטה בצמיחת ההכנסות החוזרות היא זמנית, ולא תחילתה של ירידה ארוכת טווח. אחרי הכול, זה בדיוק הסיכון שנראה שהשוק מגלם כיום במחיר.
האם ADBE היא קנייה לפי אנליסטים בוול סטריט?
למניית אדובי סיסטמס יש גם דירוג קונצנזוס של החזק בוול סטריט. מתוך 24 דירוגים של אנליסטים, הספקנות שולטת בבירור: 13 דירוגי החזק, שישה דירוגי מכירה ורק חמישה דירוגי קנייה. בינתיים, מחיר היעד הממוצע של אדובי סיסטמס עומד על 262.67 דולר, ומשקף עלייה צנועה למדי של 11.51% מהרמות הנוכחיות.

לאדובי סיסטמס יש את השווי, אבל עדיין אין לה את הזרז
מחיר של כ-235 דולר עדיין לא הופך את אדובי סיסטמס להשקעה ברורה, משום שהתזה של שיבוש מצד הבינה המלאכותית נותרה ברובה ללא הכרעה. אמנם אני מאמין שייצור המזומנים החזק שלה והרכישות החוזרות האגרסיביות עשויים לסייע בהגבלת הירידה הנוספת, אך ייתכן שלא יהיה בהם די כדי למנוע שפל חדש.
לדעתי, שינוי משמעותי בסנטימנט אינו צפוי ללא הפתעה חיובית בתחזית ה-ARR הכוללת של אדובי סיסטמס. באופן אידיאלי, משמעות הדבר תהיה שצמיחת ה-ARR האורגנית בשנת הכספים 2027 תישאר סביב 10% או מעליה, לצד סימנים לכך שה-ARR החדש נטו מתייצב. עד אז, קשה לי לראות מה עשוי להוביל לשינוי מתמשך כלפי מעלה בתמחור מניות ADBE. בשלב זה אני נותר ניטרלי ביחס למניה, עם דירוג החזק.