
אס-קיי הייניקס מול מיקרון: מניית AI אחת טובה, והשנייה טובה יותר, אומר משקיע בכיר
- אס-קיי הייניקס ומיקרון צפויות ליהנות מהביקוש הגובר לזיכרונות HBM המשמשים בשבבי ה-AI של אנבידיה, אך אס-קיי הייניקס נהנית מיתרון של הובלה טכנולוגית וספקית מרכזית של אנבידיה.
- המשקיע ליאו סאן מעדיף את אס-קיי הייניקס על פני מיקרון בזכות גודלה, קצב הצמיחה שלה והמשך מעמדה כמובילת שוק ה-HBM, אף ששתי המניות מקבלות דירוג של קנייה חזקה בוול סטריט.

דוחות הרווחים של אנבידיה נקראים בדרך כלל כפסק דין על תחום ה-AI כולו. הדוח של יום שלישי שימש גם כבדיקת התקדמות עבור החברות שמספקות לו זיכרונות. לצד תוצאות טובות מהצפוי ברבעון השלישי, אנבידיה אמרה כי התחייבויותיה לרכישת רכיבים מספקים זינקו במהלך הרבעון. הסיבה העיקרית לכך הייתה עסקאות רב-שנתיות שנועדו להבטיח אספקת זיכרונות. מעטות החברות שצפויות להרוויח מכך יותר מאשר אס-קיי הייניקס (NASDAQ:SKHY) ומיקרון (מיקרון), שתיים מתוך שלוש היצרניות של זיכרון בעל רוחב פס גבוה (HBM), שנמצא בתוך שבבי ה-AI של אנבידיה.
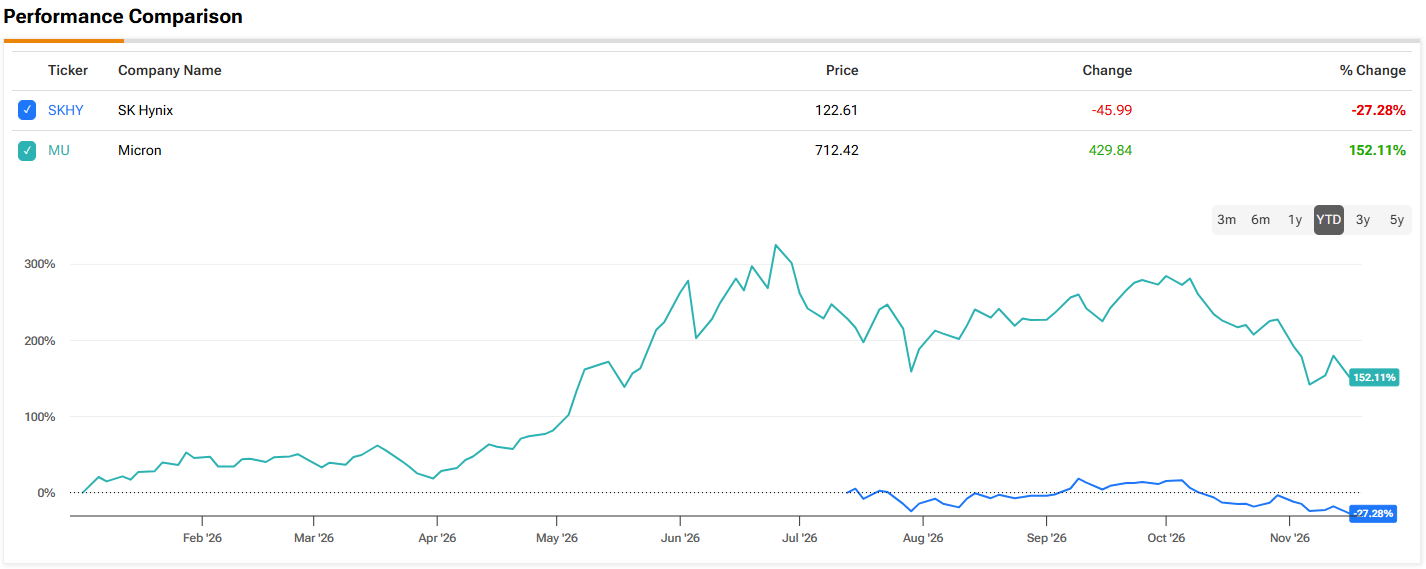
אנבידיה העריכה את ההתחייבויות האלה ב-390 מיליארד דולר, לעומת 279 מיליארד דולר שלושה חודשים קודם לכן. שתי מניות הזיכרונות זינקו לפני פתיחת המסחר ביום רביעי, ומאז הפתיחה נעו הלוך ושוב. הדבר מעיד עד כמה השוק עדיין עצבני ביחס לתחום ה-AI. כך או כך, לשתי המניות יש עדיין דרך ארוכה להשלים. מיקרון עדיין נמוכה בכ-41% מהשיא שלה ביוני, ומניות אס-קיי הייניקס הנסחרות בארה"ב נמוכות בכ-38% מהשיא שלהן בספטמבר.
המשקיע הבכיר ליאו סאן, שתורם ל-The Motley Fool ונמנה עם 3% המשקיעים המובילים ב-TipRanks, בחן איזו מבין השתיים היא החזקה טובה יותר בתחום ה-AI לטווח ארוך.
המשקיע מתחיל במה שמשותף לשתי החברות. DRAM, ולא NAND, אחראי לחלק הארי מהמכירות של שתי החברות. שתיהן מסתמכות על HBM, סוג צפוף של DRAM שמזין את מעבדי ה-GPU של אנבידיה במרכזי נתונים, כדי להניע את הצמיחה שלהן בטווח הקרוב. אס-קיי הייניקס, שמרכזה בדרום קוריאה, נמצאת במקום השני בלבד אחרי סמסונג בתחום ה-DRAM, בעוד שמיקרון, שמרכזה באיידהו, נמצאת במקום השלישי.
לדעתו של סאן, ההבדל בין החברות נעוץ בתזמון. אס-קיי הייניקס הייתה הראשונה לייצר HBM3 בייצור המוני בשנת 2022. היתרון הזה הפך אותה לספקית המרכזית של אנבידיה בדיוק כשההוצאות על AI החלו להאיץ. החברה עברה ל-HBM3E בשנת 2024 ול-HBM4 השנה. מיקרון ויתרה לחלוטין על HBM3, נכנסה לתחום עם HBM3E בשנת 2024, והגיעה גם היא ל-HBM4. הביקוש לשבבים שלה עדיין גבוה מהיכולת שלה לייצר אותם. יש לכך גם השפעה עקיפה. כל שטח במפעל ששתי החברות מקצות ל-HBM הוא שטח שאי אפשר להשתמש בו לייצור DRAM ו-NAND רגילים. כתוצאה מכך, נוצר מחסור בהיצע בשאר שוק הזיכרונות.
הצמיחה בשני הצדדים עצומה. אס-קיי הייניקס הגדילה את הכנסותיה ב-47% משנה לשנה בשנת 2025, ויותר מהכפילה את הרווח הנקי שלה. אנליסטים צופים שהכנסותיה בשנת 2026 כמעט יוכפלו פי ארבעה, ולאחר מכן יעלו ב-60% נוספים בשנת 2027. שנת הכספים 2026 של מיקרון, שהסתיימה בתחילת ספטמבר, הייתה קיצונית אף יותר. ההכנסות עלו ל-133.2 מיליארד דולר, לעומת 37.4 מיליארד דולר. שיעור הרווח הגולמי עלה ל-80.7%, לעומת 39.8%, והרווח הנקי זינק מכ-8.5 מיליארד דולר לכ-85 מיליארד דולר. אנליסטים צופים שמכירות מיקרון יוכפלו בערך שוב בשנת הכספים 2027, לפני שקצב הצמיחה השנתי יירד לכ-16% בשנת הכספים 2028.
סאן רואה בהאטה הצפויה הזו את הסיבה לכך שהמשקיעים עדיין מתמחרים את שתי החברות כמו מניות שבבים מחזוריות, עם תקופות של גאות ושפל, במקום לשלם פרמיה עבור צמיחת ה-AI. מניות אס-קיי הייניקס הנסחרות בארה"ב נסחרות במכפיל של כ-3 על הרווח החזוי, ומיקרון במכפיל של כ-4.5. המשקיע מצביע גם על לחצים שמגיעים מחוץ לתעשייה. אינפלציה וריביות גבוהות עלולות לצנן את ההוצאות על AI ולהותיר חברות ניאו-ענן קטנות יותר כשהן מתקשות להרחיב את התשתיות שלהן. נוסף על כך, הניצחונות של הדמוקרטים בבחירות אמצע הקדנציה בתחילת החודש הביאו מושלים חדשים לטקסס, אוהיו וג'ורג'יה — שלוש מדינות מרכזיות בתחום מרכזי הנתונים — אשר ניהלו קמפיין להחמרת הכללים לבניית מרכזי נתונים.
לדעת סאן, שום דבר מכל אלה אינו משנה באופן משמעותי את התמונה לטווח הארוך. שתי המניות "צומחות כמו עשבים שוטים", אך בסופו של דבר סאן מעדיף אחת על פני השנייה. "אם הייתי צריך לבחור אחת על פני השנייה, הייתי נשאר עם אס-קיי הייניקס ולא עם מיקרון, משלוש סיבות פשוטות: היא גדולה יותר, היא צומחת מהר יותר, והיא תישאר מובילת השוק בשבבי HBM", סיכם המשקיע בעל הדירוג של 5 כוכבים. (כדי לצפות בהיסטוריית הביצועים של סאן, לחצו כאן)
בוול סטריט לא רואים סיבה לבחור בין השתיים, ומעניקים לשתיהן דירוג של קנייה חזקה. מחיר היעד הממוצע של SKHY עומד על 268.50 דולר, נתון המצביע על פוטנציאל עלייה של 118% במהלך 12 החודשים הקרובים. מ-מיקרון מצפים לעלייה של 127%, בהתחשב בכך שמחיר היעד הממוצע שלה עומד על 1,624 דולר. (ראו תחזית מניית SKHY או תחזית מניית מיקרון)
הבהרה: הדעות המובעות במאמר זה הן של המשקיע המוצג בלבד. התוכן נועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת החלטת השקעה כלשהי.