מדוע מניית קרדו טכנולוג'י גרופ הולדינג עולה במסחר המוקדם היום?
התחלות הבנייה בארה״ב מתמודדות עם לחץ הריבית על המשכנתאות, בעוד ברקשייר מכפילה את השקעתה במניית לנר (LEN)
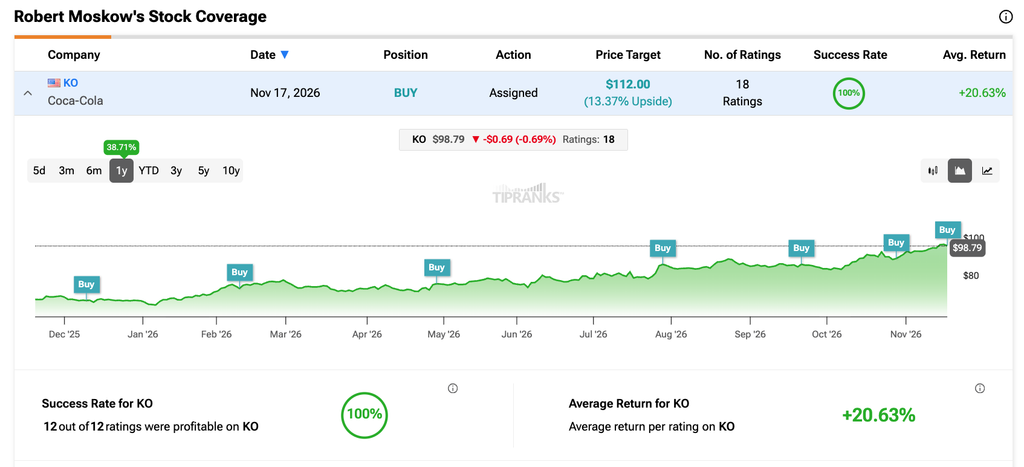
TD Cowen מגדירה את קוקה קולה כ״הרעיון הטוב ביותר שלה ל-2027״ ומעלה את מחיר היעד ל-112 דולר — הגבוה ביותר בוול סטריט
מניית אנבידיה (אנבידיה) עולה למרות ויתור על מקור הכנסות של 2.4 מיליארד דולר
סלע קפיטל נדל״ן תקצה 131 אלף מניות בהצעה פרטית
3 מניות עם שווי גבוה ודירוגי קנייה חזקה
מניית אנבידיה (אנבידיה) עולה לאחר שהחברה עקפה את תחזיות הרבעון השלישי; גולדמן זאקס רואה יחס סיכון-תשואה חיובי למרות הסיכונים הגוברים
מדוע מניות השבבים מיקרון טכנולוג'י, AMD וברודקום עולות במסחר המוקדם ב-18 בנובמבר
IBI מעלה את מחיר היעד למקס סטוק בכ-15% לאחר זינוק של 80% ברווח הנקי
שוק המניות היום, 18 בנובמבר: התוצאות החזקות של אנבידיה משפרות את סנטימנט השוק
ישראמקו נגב 2 תחלק דיבידנד של 60 מיליון דולר
קבוצת דלק מציגה מצגת משקיעים לתוצאות הרבעון השלישי
מדוע מניות הניאו-קלאוד קורוויב ונביוס עולות בטרום המסחר היום, 18 בנובמבר?
למה מניית אירן מזנקת במסחר המוקדם היום, 18 בנובמבר?
טיפרנקס מרחיבה את נתוני וכלי הפורקס שלה כדי לתמוך במחקר השקעות מקיף
קבוצת דלק: הרווח הנקי ברבעון הסתכם ב-440 מיליון שקל, ההכנסות זינקו ב-18%
ארית תעשיות קיבלה הזמנה חדשה ממשרד הביטחון בהיקף של 27 מיליון שקל
אלה המניות שמדווחות היום על תוצאותיהן – 18 בנובמבר 2026
סיילספורס מתחילה לפי הדיווחים סבב נוסף של פיטורים, בעוד מניית CRM צונחת ב-9%
התוצאות החזקות של אנבידיה מכתיבות את הטון בוול סטריט לקראת פתיחת המסחר
ספייס אקס לוקחת חוב של 4 מיליארד דולר עבור שבבים לוול סטריט, בזמן שאנבידיה מדווחת על רבעון שלישי חזק
ג'נסן הואנג הסכים להעיד בפני הסנאט, כשאנבידיה מציגה תוצאות חזקות מעל הציפיות
גולדמן זאקס מהמר בכל הכוח על 2 מניות עם המלצת "קנייה חזקה"
מניית אנבידיה עולה לאחר הדוח, אך הדירקטוריון שולל את חזרתו של ג'נסן הואנג
"זו עדיין מכירה חזקה", אומר משקיע על מניית אנבידיה לאחר הדוח
"השאלה עדיין לא הוכרעה", אומר אנליסט בכיר, כשמניית אנבידיה מזנקת במסחר הלילי לאחר הדוח
מדוע מניות AMD, מיקרון וסאנדיסק מזנקות אחרי הדוחות של אנבידיה — ולאיזו מהן יש פוטנציאל העלייה הגדול ביותר
השוק מגיב לתוצאות הכספיות של אנבידיה (אנבידיה)
מדוע מניות קורוויב, IREN ונביוס עולות במסחר המאוחר — ומה וול סטריט צופה בהמשך
3 קרנות סל שכדאי לעקוב אחריהן בדרך לעליות דו-ספרתיות, לפי אנליסט ה-AI
מניית אנבידיה (אנבידיה) עולה לאחר שהדוח היכה את התחזיות
וולמארט (WMT) מדווחת השבוע על תוצאות הרבעון השלישי – 3 תעודות סל שעשויות ליהנות מתוצאות טובות מהצפוי
שוק המניות האמריקאי ננעל בירידות לקראת דוחות אנבידיה
סטיפל מעניק למניית טארגט (TGT) המלצת החזק לקראת דוחות הרבעון השלישי. הנה הסיבה לזהירות
"אל תהמרו", אומר האנליסט הפסימי ביותר בוול סטריט על מניית אנבידיה לפני הדוח
רוברט פטינסון הוא ה-007 החדש, מניית פאראמונט סקיידנס (NYSE:SKYD) חוטפת מכה
רוכשי Cybercab של טסלה מתמודדים עם בעיית טעינה לקראת מסירות דצמבר
מיקרוסופט (מיקרוסופט) משיקה שבעה מודלי AI חדשים במטרה לאתגר את OpenAI ואנת'רופיק
60,000 מסחריות פורד טרנזיט נקראות לתיקון, מניית פורד (NYSE:F) יורדת
נעלו את סקטור מוצרי הצריכה הבסיסיים עם תעודת הסל הזו
סקר של בנק אוף אמריקה: בועת הבינה המלאכותית היא החשש הגדול ביותר בוול סטריט
מניית אינטל (אינטל) צונחת בעקבות ההשלכות של ג'נסן הואנג
קנה מניות מיקרון לפני שהחברה תעשה זאת, אומר משקיע
מדוע מניית הפני סטוק סמארטקם (SMTK) עולה היום ב-58%?
אובר איטס מספקת כעת מזון בתוך דקות באמצעות רחפנים
סייברקאב של טסלה רשם שמונה תאונות, בעוד נתונים חדשים מצביעים על פערים משמעותיים במהירויות
איך בואינג החזירה אליה את אלג'יאנט: מניית בואינג (NYSE:BA) יורדת בכל זאת
HSBC משדרגת את מניית סיסקו (CSCO) להמלצת קנייה ומציינת תמחור אטרקטיבי ומומנטום עסקי
מניית אמזון (אמזון) יורדת למרות השקעת קיימות של 7 מיליארד דולר בהודו
הדולר האמריקאי עוצר את העלייה לאחר שמכירות קמעונאיות שהתקררו ב-0.2% קיזזו את מחירי היבוא הגבוהים ואת הדיבורים על העלאת ריבית של הפד
מניית מיקרוסופט (מיקרוסופט) יורדת לאחר שביל אקמן מכר 35% מהחזקתו
מניות ארה״ב יורדות בעקבות תקלה ב-NSA ודוח הרווחים של אנבידיה שמגבירים את חששות המשקיעים
ורטיב בוחנת ציוד חשמל במתח של 800 וולט באולמות נתונים של AI עבור שבבי אנבידיה החדשים
מניית אנבידיה (אנבידיה) יורדת לאחר שג'נסן הואנג מאותת כי הוא פתוח לחזור כמנכ"ל — שעות לפני דוח הרבעון השלישי
סבתא רוצה טסלה: מניית טסלה (טסלה) מתחזקת על רקע העלייה בפופולריות בקרב בני הגיל השלישי
„הגיע הזמן”, אומר משקיע מוביל על מניית Rocket Lab Usa
מניית אנבידיה (אנבידיה) עשויה לנוע ב-8.5% לאחר הדוח
מניית טייק טו אינטראקטיב (TTWO) ממשיכה לרדת לקראת השקת GTA VI
מנכ"לית ג'טבלו דוחה את החששות מפשיטת רגל על רקע הלחץ שמחירי הדלק מפעילים על תוכנית ההבראה
מניית דיסני (NYSE:DIS) עולה מעט עם תוכניות לחסוך 3 מיליארד דולר עד שנת הכספים 2029
מניית IREN צנחה ב-43% בחודש — אבל אין סיבה להיכנס לפאניקה, אומר משקיע מוביל
אמזון (אמזון) מרחיבה את שירות משלוחי המזון עם ארוחות "מוכנות לאכילה"
למה מניית סיילספורס (CRM) יורדת היום ב-9%?
אליי לילי (LLY) נכנסת לעסקת רישוי בתחום הסרטן בשווי 5.9 מיליארד דולר
"תתכוננו לשנה הבאה", אומר משקיע מוביל על מניית מיקרון טכנולוג'י
3 תעודות סל של Vanguard עם חשיפה לאנבידיה (אנבידיה), שמציעות פוטנציאל עלייה של יותר מ-30%
האחזקות המדווחות של Situational Awareness צונחות ב-92%, וגם ההימורים החדשים על מניות נפגעים
זום וידאו קומוניקיישנס, סיילספורס, HSBC ואקוויפקס נכללו בפריצת נתונים ב-Optimizely
SCHD, VYMI או VIG: איזו תעודת סל דיבידנד מתאימה לתיק ההשקעות שלכם?
מניית אנבידיה יורדת לקראת הדוח, לאחר שהמנכ"ל לשעבר ג'נסן הואנג הסכים להעיד בפני הקונגרס
מניית נייק (NKE) עולה בעקבות תוכנית חדשה לקידום מהלך ההתאוששות שלה
מניית אנתרופיק (ANT) מקבלת דירוג ‘קנייה’ לקראת ההנפקה
המרוץ להנפקה של אנתרופיק מזרים 14 מיליארד דולר לתעודות סל, עסקאות החלף וחוזים עתידיים על קריפטו
״זה לא הגיוני״, אומר אנליסט בכיר על מניית אנבידיה לקראת הדוח שיפורסם היום
"שלוש סיבות לומר לא", אומר משקיע על מניית אנבידיה לקראת הדוח
אנבידיה עשויה לתמחר את ההנפקה הראשונית שלה ביותר מ-78 דולר, על רקע זינוק בביקוש מצד משקיעים
דיסני (DIS) מעלה את הדיבידנד השנתי שלה ב-33%
מניית פרידום הולדינג (FRHC) מטפסת לאחר זינוק בהכנסות בעקבות ביקוש לשירותי בנקאות וביטוח
נטפליקס מול SPOT: אוורקור מעדיפה את ספוטיפיי, אך מזהה קטליזטורים מרכזיים לנטפליקס ב-2027
קורוויב מול IREN: מדוע ברנשטיין אומר למכור מניית AI אחת ולקנות את השנייה
מניית אדוונסד מיקרו דיווייסז עולה לאחר השלמת רכישה ב-2.9 מיליארד דולר של יצרנית שבבי ה-AI טאלאס
שוק המניות האמריקאי נערך לדוח של אנבידיה ובוחן את תוצאות דיסני והום דיפו
המשקיע המיליארדר דייוויד טפר קנה את מניות ה-AI שכולם מוכרים. האם כדאי לכם ללכת בעקבותיו?
מניית קוסטקו (COST): מדוע מיזוהו הסירה את הקמעונאית הענקית מרשימת "הבחירות המובילות" שלה
וולמארט (WMT) זקוקה לדוח רבעון שלישי יוצא דופן כדי להצדיק עלייה נוספת
קתי ווד מכרה מניות אנבידיה בשווי 84.8 מיליון דולר לפני הדוח. מה היא קנתה במקום?
מדוע מניית סלאס לייף סיינסז גרופ מזנקת ביותר מ-200% היום — ומה האנליסט הזה צופה בהמשך
מניית סלאס לייף סיינסז גרופ (SLS) מזנקת ב-236% בעקבות תוצאות מצוינות בניסוי שלב 3
התראת רווחים של אנבידיה ברגע האחרון: דן אייבס אומר "אין סיכוי שג'נסן יחזור" ומזהיר מסיכון בסין
"איך אפשר שלא?" אומר משקיע על מניית סנדיסק
מניית JD.com (JD) צונחת ב-6% בעקבות ההאטה בסין, שהובילה להחמצה בהכנסות וברווחי הרבעון השלישי
3 תעודות סל בתחום המחשוב הקוונטי עם פוטנציאל עלייה של יותר מ-47%, לפי אנליסטים
התראת רווחי Q3 של אנבידיה ברגע האחרון: סוחרי האופציות צופים תנודה גדולה במניית אנבידיה
מניית מיקרון טכנולוג'י (מיקרון) זולה מדי ביחס למזומנים שהיא מייצרת
מניית קוקה קולה (KO) עשויה להתקשות לשחזר את הביצועים החזקים שלה ב-2026
חוזי המניות תנודתיים לקראת דוח אנבידיה, והמשקיעים מעכלים את תוצאות דיסני והום דיפו
ביטווייז צופה שסולאנה תגיע ל-1,100 דולר עד 2031 אם המניות יעברו טוקניזציה
אנבידיה מוסיפה פיקוח של הדירקטוריון על היצוא לקראת דוח הרבעון השלישי החשוב
מניית Cerebras Systems Class A (CBRS) אולי מצאה תחתית
מניית ספייס אקס (SPCX) עשויה להביס בפער גדול את תחזיות וול סטריט. הנה הסיבה
ג'נרל מוטורס מהמרת בגדול על רובוטים: מתכננת להגדיל את האוטומציה במפעלים ב-20% עד 2028
מניית ספייס אקס (SPCX) היא קנייה, לפי מורגן סטנלי וולס פרגו, לאחר תפיסת החללית סטארשיפ
העליות האחרונות של ביטקוין (BTC) נמחקות כשהמחיר יורד מתחת ל-65,000 דולר