אילו 3 מניות פני סטוק נמצאות היום על הרדאר של המשקיעים?
מעלות אשררה דירוגים לחברות הראל השקעות והקבוצה
נייק (NKE) מכוונת למפנה עם יעדים שאפתניים לשנת הכספים 2031
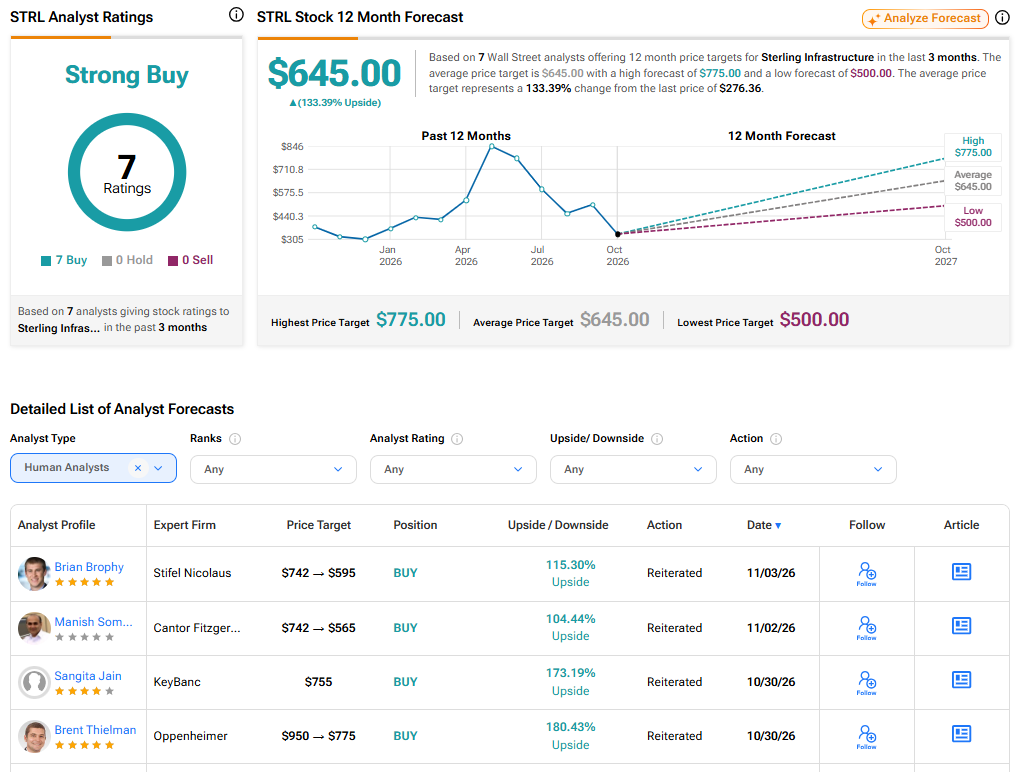
3 מניות בנייה עם פוטנציאל עלייה של יותר מ-70% ודירוגי "קנייה חזקה", לפי אנליסטים
מניות הסייבר מזנקות לאחר שהדוח של פאלו אלטו לרבעון הראשון חיזק את תחזית הביקוש ל-AI
UBS בתחזית ל-2027: שוק המניות ימשיך לעלות, הסיכונים בתחום ה-AI גוברים
מדוע מניות Nebius Group ו-CoreWeave עולות במסחר המוקדם היום, ומי מחזיק בהן?
מניית LLY: האם היא עדיין קנייה בשיאי שיא?
החוזים העתידיים על מניות ארה"ב עולים בעקבות האופטימיות סביב ההנפקה של אנתרופיק
הביקוש לחשמל לצורכי בינה מלאכותית עשוי להכפיל את עצמו עד 2030. 4 מניות שעשויות ליהנות מכך
אנתרופיק תשלם לבנקי וול סטריט 550 מיליון דולר במסגרת ההנפקה הראשונית בשווי שיא של 107.3 מיליארד דולר
מדוע מניות מיקרון טכנולוג'י, סאנדיסק ואינטל מזנקות היום, 19 בנובמבר — ומה וול סטריט צופה בהמשך
תחזית מחיר מניית מארוול טכנולוג'י גרופ: סוחרי האופציות צופים תנועה גדולה במניית MRVL לאחר דוחות הרבעון השלישי
קתי ווד מגדילה חשיפה למניות AI וביוטכנולוגיה ומצמצמת החזקה אחת בתחום הרכב החשמלי
מניית וולמארט (WMT) יורדת למרות העלאת תחזית המכירות השנתית בעקבות הכנסות שיא ברבעון השלישי
מחיר היעד למניית אנתרופיק: אנליסטים אומרים קנייה ומציבים יעדי מחיר של עד 150 דולר
מדוע מניות ספייס אקס, AMD וברודקום עולות היום במסחר המוקדם?
סימני השוק האפור של אנתרופיק מצביעים על זינוק של 24% לאחר שההנפקה הראשונית בשווי שיא של 107.3 מיליארד דולר עקפה את SpaceX
אנבידיה מול מיקרון טכנולוג'י – מדוע אנליסט מוביל רואה אפסייד של יותר מ-110% במניית שבבי AI אחת
מניית אנתרופיק כבר כאן. מה זה אומר על תחום ה-AI, לפי דן אייבס
וולמארט (WMT) מעלה את תחזית המכירות ל-2027 בעקבות עלייה בהכנסות וברווח למניה ברבעון השלישי, על רקע AI ושינויים במועדון החברים
תנודתיות באופציות ותנועות המניה הצפויות בעקבות דוחות הרווחים היום, 19 בנובמבר 2026
אר פי אופטיקל מזנקת: אלביט מערכות בדרך להשקעה בחברת הבת ראדומטיקס
Anthropic צפויה להתחיל להיסחר היום בנאסד"ק. תעודות הסל היומיות של Defiance, ANTC ו־ANTQ, צפויות להתחיל להיסחר ביום שני
מניית Nebius Group (NBIS): הירידה ברבעון השלישי נראית כמו הזדמנות
מיקרוסופט (מיקרוסופט) מתמודדת עם בחינה מצד הקונגרס בנוגע לעסקת הבינה המלאכותית המדווחת בשווי 500 מיליון דולר עם בייטדאנס
מדוע מניות מיקרון טכנולוג'י, SK הייניקס וסאנדיסק מתאוששות היום במסחר המוקדם?
קבוצת אקרשטיין פרסמה מצגת למשקיעים לרבעון השלישי
השווקים נערכים לנתוני תביעות האבטלה והמפעלים בארה״ב לאחר פרוטוקול הפד שחיזק את ההימורים על העלאת ריבית
מניות דל טכנולוג'יז ו-HPE עולות לאחר דוח הרבעון השני של לנובו — זו הסיבה
ענן ה-AI של עליבאבא מזנק ב-53% ברבעון השני, אך החמצת התחזית וההוצאות הכבדות מכבידות על המניה
מניית טסלה עולה בטרום המסחר לאחר שמאסק מתכנן להגדיל את הייצור בשנגחאי
קבוצת אקרשטיין: הכנסות של 196.4 מיליון שקל ברבעון השלישי
מייקל בארי מזהיר מפני תוכנית מימון הבינה המלאכותית של אנבידיה בהיקף 500 מיליארד דולר: מה השתבש?
שפיר הנדסה: הרווח הנקי זינק בכ-93% ברבעון אבל הרווחיות בתשתיות ובנדל”ן נשחקה
חדשות המחשוב הקוונטי: IBM, אנבידיה, AMD ו-SEALSQ מכריזות על עסקאות חדשות
שוק המניות היום, 19 בנובמבר: ההנפקה של אנתרופיק בשווי 81 מיליארד דולר במרכז הבמה
הנפקת אנתרופיק: יצרנית Claude מתכוננת להנפקה הגדולה בהיסטוריה לפי שווי של 1.5 טריליון דולר
מורגן סטנלי: ל-AI יש בעיית עובדים — ושתי מניות עם המלצת "קנייה חזקה" עשויות להרוויח מכך
מייסד-שותף של קורוויב רוכש אג"ח ב-30 מיליון דולר בזמן שמקורבים מוכרים מניות בהיקף נרחב
מניות המחשוב הקוונטי עולות בטרום המסחר בעקבות ההנפקה של Anthropic, שמחזקת את העליות במגזר הטכנולוגיה
ספייס אקס מול אנבידיה: רק מניית AI אחת מקבלת המלצת "קנייה חזקה" עם פוטנציאל עלייה של יותר מ-85% לקראת ההנפקה של אנתרופיק
מניית אינטל (אינטל) עולה לאחר זכייה בלקוח החיצוני הראשון לשבבי 18A המתקדמים
מניות חברות הענן המתמחות ב-AI עולות בטרום המסחר לאחר שאנתרופיק גייסה שיא של 81.3 מיליארד דולר בהנפקה — זו הסיבה
מדוע מניית ארצ'ר אבייישן (ארצ'ר אביאיישן) מתרסקת? המניה צונחת ב-33% בתוך חמישה ימי מסחר
עליבאבא: התראת רווחים של הרגע האחרון לרבעון השני — סוחרי אופציות מצפים לתנודה של יותר מ-6% במניית BABA
מניית ארצ'ר אבייישן (ארצ'ר אביאיישן) צונחת ב-8.24% למרות עסקת AI חדשה עם ForeFlight
אלה המניות שיפרסמו היום דוחות – 19 בנובמבר 2026
השווקים נערכים להנפקה הראשונית של אנתרופיק בשווי 1.5 טריליון דולר
אנבידיה פונה למנכ"ל Arm, רנה האס, כדי להחליף את ג'נסן הואנג
מניית פאלו אלטו נטוורקס (PANW) מזנקת בעקבות עסקת Applied Compute בהיקף 4.5 מיליארד דולר ותוצאות רבעון ראשון חזקות
ההחזקה של אמזון באנתרופיק שווה 159 מיליארד דולר – מה זה אומר על מניית אמזון
Moody’s מורידה את תחזית האשראי של אנבידיה לאחר עזיבתו של ג׳נסן הואנג
אנבידיה מול אלפבית: בוול סטריט מעניקים למניית AI אחת בלבד דירוג "קנייה חזקה" לקראת ההנפקה של Anthropic
״ייתכן שהשיא כבר כאן״, אומר משקיע בכיר על מניית אנבידיה
השוק מפנה את תשומת הלב להנפקה הראשונית של אנתרופיק
3 מניות בסיכון גבוה עם דירוג "קנייה חזקה" שעשויות להניב רווחים של 100% או יותר
אנתרופיק מתמחרת את ההנפקה הראשונית ב-83 דולר, בדרך לגיוס של 94 מיליארד דולר
לאופולד אשנברנר מתכנן קאמבק לקרן גידור לאחר הפסד של 67%
מדוע מניית RIOT עלתה היום, 18 בנובמבר?
מניית פאלו אלטו נטוורקס (PANW) מזנקת ב-7% לאחר שהתוצאות הכספיות עקפו את התחזיות
מניות ארה"ב ננעלו ברובן בירידות לאחר שהראלי באנבידיה דעך והציפיות להעלאות ריבית גברו
טלטלה נוספת בטלוויזיה של פאראמונט סקיידנס; מניית פאראמונט סקיידנס (NYSE:SKYD) צונחת
מחקר חדש מעלה את הסיכוי לבועת בינה מלאכותית ל-97% – זו הסיבה
וידאו: כרייה ללא חפירות: מנכ״ל מודרן מיינינג, ג׳יט באסי, על הפקת מתכות חיוניות מפסולת אלקטרונית
מיקרון טכנולוג'י עדיין צופה מחסור בהיצע שבבי זיכרון עד 2028; מניית מיקרון יורדת
מניית פורד (NYSE:F) יורדת לאחר משלוח סוללות CATL הראשונות
מדוע מניית קוואליס (QLYS) זינקה היום ב-12%?
3 תעודות סל עם פוטנציאל עלייה של לפחות 18%, לפי האנליסט מבוסס הבינה המלאכותית
החדשות על גל פיטורים נוסף לא מסייעות למניית אינטל (אינטל)
מדדי המניות בארה״ב תנודתיים כאשר העלייה של אנבידיה בעקבות הדוח דועכת
ביל אקמן תוקף את דירקטוריון אנבידיה בעקבות עזיבתו של ג'נסן הואנג
מניית אדוונסד מיקרו דיווייסז זינקה ב-3% לאחר ש-OpenAI הודיעה כי האיצה את פיתוח השבבים
פרוטוקול הפד מצביע על העלאות ריבית נוספות בדרך
מניית בואינג (NYSE:BA) נחלשת בעקבות מתקן הנשק החדש של B-1
בנדינג ספונס (BSP) עומדת בפני מבחן רווחים נוסף לאחר ההנפקה בהיקף 1.68 מיליארד דולר
מניות הבריאות: יונייטד-הלת'גרופ (UNH), הומנה (HUM), סיגנה (CI) ואחרות יורדות בעקבות כלל CRUSH המוצע
מניות הסייבר מזנקות לאחר שארה"ב מזהירה מפני מתקפות המופעלות באמצעות בינה מלאכותית
"מערכת ההפעלה החדשה לעבודה": מניית מיקרוסופט (מיקרוסופט) יורדת כשמיקרוסופט מקדמת את Copilot
"מוכן לעוד כאב?" שואל משקיע על מניית סטרטג'י
מניית טייק טו אינטראקטיב (TTWO) מזנקת לאחר ש-GTA VI שוברת שיא צפייה ב-Twitch
מניית טסלה (טסלה) עולה בעקבות חשיפת Powercore החדש
ארצ'ר אביאיישן, LUNR, TXG: קתי ווד מוכרת מניית צמיחה אחת ב-6.1 מיליון דולר וקונה את שתי האחרות
מיקרון טכנולוג'י מול סאנדיסק: מדוע האנליסט הבכיר ממליץ לקנות מניית AI אחת ולהחזיק בשנייה
פוקימון ומוצרי המזון מתגלים כמנצחים גדולים, מניית טארגט (NYSE:TGT) מזנקת כמעט 6%
"אין כבוד", אומר משקיע על מניית מיקרון טכנולוג'י
לקורוויב יש מסר לגבי אנבידיה לאחר עזיבתו של ג'נסן הואנג
מנכ"ל נייק מבקש מהמשקיעים להתאזר בסבלנות בזמן שתוכנית המפנה נכנסת לתוקף
ביקורות GTA VI: מניית טייק טו אינטראקטיב (TTWO) מזנקת ב-7% לאחר ש-Grand Theft Auto VI זוכה לציון כמעט מושלם
המשקיע הבכיר קורא לאלפאבית A להציע את מודלי ה-AI שלה בחינם, בעוד אנתרופיק מתכוננת להנפקה
מניית ספייס אקס (SPCX) מזנקת כשבטקסס מקדמים היתרים למרכזי נתונים
"עדיין לא יצאה מכלל סכנה", אומר משקיע מוביל על מניית Rocket Lab Usa
מדוע מניית אנבידיה מאבדת את העליות שלאחר הדוח — ומדוע אנליסט נוסף בוול סטריט הוריד את דירוגה
סין מחזקת את היואן לשיא של ארבע שנים לפני שיחות טראמפ-שי, בעוד הדולר מוריד את האירו מתחת ל-1.10 דולר
3 קרנות סל מובילות של וונגארד לבניית תיק פרישה נטול דאגות
מניית טייק טו אינטראקטיב (TTWO) מתאוששת וזינקה ב-7% בעקבות הערכות חדשות למכירות GTA VI
מיקרוסופט (מיקרוסופט) פועלת לפי הדיווחים להשגת עסקה עם בייטדאנס למרות חששות ה״זיקוק״ של OpenAI
למה מניית טייק טו אינטראקטיב מזנקת היום ולמה המשקיע הזה חושב שהגיע הזמן לברוח
מיקרוסופט (מיקרוסופט) מזהה צורך בחלופות לאנבידיה לאחר עזיבתו של ג'נסן הואנג
3 מניות צמיחה מובילות שכדאי לקנות עכשיו, עם פוטנציאל עלייה של יותר מ-100%, לפי האנליסטים
"לא כל כך מהר", אומר משקיע מוביל על מניית אנבידיה
ההנפקה של אנתרופיק בשווי 90.4 מיליארד דולר מספקת בדיקת מציאות לטירוף קרנות ה-ETF של וול סטריט לפני ההנפקה
XRP מציג אזהרת מחיר שלא נראתה זה שנתיים מתחת ל-1 דולר, לאחר שמשקיעי תעודות הסל משכו 19.66 מיליון דולר
המרוץ להנפקה של אנתרופיק מזרים 14 מיליארד דולר לתעודות סל, עסקאות החלף וחוזים עתידיים על קריפטו