
נייק (NKE) מכוונת למפנה עם יעדים שאפתניים לשנת הכספים 2031
- נייק הציגה את אסטרטגיית "Full Stride Ahead", הכוללת יעד להכנסות נוספות של 5 מיליארד דולר ורווח מתואם למניה של 3–3.50 דולר עד שנת הכספים 2031, כאשר עיקר צמיחת הרווחים צפויה להגיע משיפור שולי הרווח.
- הכותב מעניק למניית נייק המלצת קנייה ספקולטיבית, משום שהמניה עשויה להיות מתומחרת בחסר אם החברה תעמוד ביעדיה. עם זאת, קיימים סיכוני ביצוע, ובוול סטריט דירוג הקונצנזוס הוא החזק.

נייק (NKE) מכוונת למפנה משמעותי עם יעדים שאפתניים לשנת הכספים 2031. התמחור הנוכחי של המניה משקף רק חלק קטן מפוטנציאל הרווחים לטווח הארוך שהיעדים האלה מצביעים עליו. מניית יצרנית בגדי הספורט ירדה ביותר מ-40% בשנת 2026. הירידה הושפעה משילוב של בעיות הקשורות לחברה, כמו צמיחה שלילית בהכנסות ומומנטום חלש ברווחים, וכן מרוחות נגד מאקרו-כלכליות, כמו מחירי אנרגיה גבוהים שפוגעים בהוצאות הצרכניות שאינן חיוניות.
בתגובה לכך, החברה הציגה תוכנית ליצירת הכנסות נוספות של 5 מיליארד דולר ורווח מתואם למניה (EPS) של 3–3.50 דולר עד שנת הכספים 2031. שנת הכספים של החברה מסתיימת במאי.
מבחינת הנתונים לטווח הקצר, המניה אינה נראית זולה. המכפיל הגבוה, 26.8, על תחזית ההנהלה לרווח למניה של כ-1.35 דולר בשנת הכספים 2027, מצביע על כך שהשוק כבר מתמחר התאוששות מסוימת ברווחים. עם זאת, התמונה משתנה כשבוחנים את היעד לטווח הארוך. הדבר מרמז שהשוק מייחס ערך רק לחלק מההתרחבות הצפויה בשנים שלאחר שנת הכספים 2027.
אני מעניק לנייק המלצת קנייה ספקולטיבית. אמנם אין ודאות שהחברה תעמוד ביעדים הפיננסיים השאפתניים, אך המניות נראות מעט מתומחרות בחסר אם נייק תגיע לנקודת האמצע של תחזית הרווח למניה לשנת הכספים 2031, כלומר 3.25 דולר. לצד שאיפת החברה להחזיר 12 מיליארד דולר לבעלי המניות במהלך המפנה, אני סבור שהמניות מציעות ערך מספיק במחירים הנוכחיים.

היעדים החדשים של נייק לשנת הכספים 2031
נייק ניצלה את יום המשקיעים שלה, שנערך ב-17 בנובמבר 2026, כדי להכריז על אסטרטגיית "Full Stride Ahead" החדשה. המרכיבים המרכזיים שלה כוללים יעדים שאפתניים לשנת הכספים 2031, ובראשם הכנסות נוספות של 5 מיליארד דולר ורווח מתואם למניה של 3–3.50 דולר.
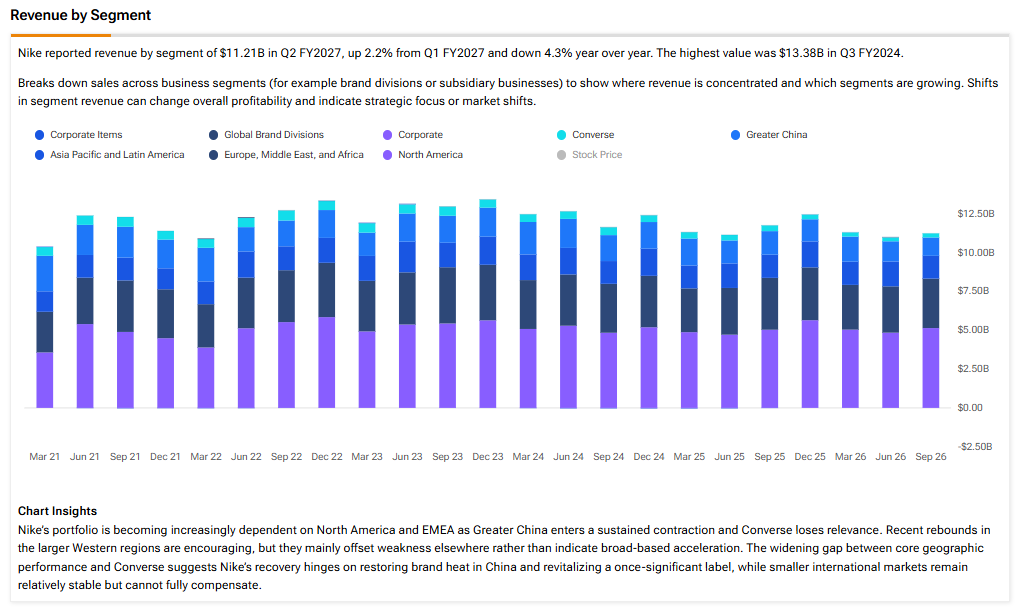
נשתמש בתחזית האנליסטים להכנסות של 42.8 מיליארד דולר בשנת הכספים 2027 כנקודת מוצא לבחינת שאיפות ההנהלה בתחום ההכנסות. בהנחה שנייק תעמוד ביעד ההכנסות הנוספות של 5 מיליארד דולר, אנו רואים שהצמיחה השנתית בהכנסות צפויה להסתכם בקצת פחות מ-3% בשנה. הדבר מצביע על צמיחה מוגבלת בהיקפי המכירות ועל עלייה במכירות שתהיה ברובה בהתאם לאינפלציה. אף שהיעד עשוי להיראות לא שאפתני במיוחד, הוא יהיה ההתרחבות המהירה ביותר של ההכנסות של החברה מאז שנת הכספים 2023, שבה המכירות עלו ב-9.65%.

בתחום הרווחים, השיפור הצפוי בולט הרבה יותר. לפי תחזית נייק לרווח מתואם למניה של כ-1.35 דולר בשנת הכספים 2027, יעד הרווח המתואם למניה לשנת הכספים 2031, של 3–3.50 דולר, מרמז על צמיחה שנתית של כ-25% ברווחים, לפי נקודת האמצע של 3.25 דולר למניה. לדעתי, זהו יעד שאפתני למדי בהתחשב בשאיפות הצנועות יחסית בתחום ההכנסות שהוצגו לעיל.
לפני שנצלול לפרטים שמאחורי המספרים האלה בחלק הבא, לדעתי המסר המרכזי לקוראים הוא שאסטרטגיית "Full Stride Ahead" מתמקדת בצמיחה ברווחים, כאשר להתרחבות ההכנסות יש תפקיד משני, לדעתי. עם זאת, אני סבור שיעדי המכירות, בפרט, ניתנים להשגה במידה רבה, ולכן אני מעניק למניות המלצת קנייה .
המנועים מאחורי ההכנסות והרווחים של נייק
כעת, לאחר שראינו את המספרים המרכזיים מאחורי האסטרטגיה החדשה של נייק, נדון באופן שבו החברה מתכננת להגיע אליהם. בהתחשב בהתרחבות הצפויה והצנועה של ההכנסות, בשיעור מעט נמוך מ-3% בשנה לאורך תקופת אסטרטגיית "Full Stride Ahead", אני סבור שהשגת שיפור בשולי הרווח תקבע בסופו של דבר את הצלחת המפנה של נייק.
בשנת הכספים 2027, החברה צופה שולי רווח תפעולי מתואם של כ-6%. עד סוף שנת הכספים 2031, הנתון צפוי להתקרב ל-12%–14%, מה שמרמז על שיפור דרמטי. הדרכים לשיפור שולי הרווח כוללות פישוט ותקנון של תהליכים כדי לשפר את הביצוע והפרודוקטיביות, הטמעת תכנון משולב בתחומי הביקוש, המלאי, האספקה וההחלטות הפיננסיות, וכן בניית רשת אספקה גמישה ותגובתית יותר.
נייק שואפת גם להשתמש יותר בטכנולוגיה ובבינה מלאכותית (AI) כדי לשפר את קבלת ההחלטות, המהירות והיעילות. לכן, הדרך לשולי רווח גבוהים יותר עבור נייק כוללת הן שיפור היעילות של התהליכים הקיימים והן ניצול מרבי של טכנולוגיות חדשות כמו AI כדי להוביל לשיפורים נוספים.
אף שהתרחבות שולי הרווח צפויה לתרום את עיקר הצמיחה ברווח למניה, נייק צופה גם מפנה במומנטום המכירות. בתחום זה, החברה מתמקדת ב-23 מדינות בעדיפות גבוהה, שיניעו יותר מ-90% מצמיחת ההכנסות הצפויה, בהיקף של 5 מיליארד דולר. נייק צופה עלייה במכירות באמצעות הרחבת חידושים פורצי דרך לפלטפורמות שיגיעו ליותר ספורטאים בענפי ספורט רבים יותר, וכן באמצעות עבודה עם שותפים בשוק כדי להתאים את מגוון המוצרים והחוויות לספורטאים המקומיים.
לסיכום, הצמיחה ברווחים של נייק צפויה להגיע בעיקר משיפור היעילות ומהתרחבות שולי הרווח הנלווית לכך, כאשר להכנסות גבוהות יותר יהיה תפקיד משלים. אף שרמת השיפור המוחלטת בשולי הרווח עשויה להיראות בתחילה שאפתנית מדי, השגת שולי רווח תפעולי של 12%–14% בהחלט אפשרית עבור חברה המנוהלת ביעילות. הדבר תומך בהמלצת הקנייה שלי לנייק.
התמחור של נייק
מניית נייק נסחרת במכפיל של 26.8 על רווח מתואם צפוי למניה בשנת הכספים 2027 של 1.35 דולר. הדבר מרמז שהשוק מייחס לחברה ערך מסוים בשל צמיחת הרווחים הצפויה בטווח הבינוני. לשם השוואה, מדד Invesco S&P 500 במשקל שווה (RSP) נסחר בתמחור נמוך בהרבה, של כ-16.6 על הרווחים העתידיים.
אני סבור שמדד Invesco S&P 500 במשקל שווה הוא מדד ייחוס טוב לנייק, משום ששווי השוק של החברה צנח ל-53 מיליארד דולר בלבד לאחר הירידות במחיר המניה בשנת 2026. מדובר בשווי נמוך בהרבה מזה של מניות החברות הגדולות השולטות במדד S&P 500 המשוקלל לפי שווי שוק (SPX), שנסחר בתמחור גבוה יותר.
דעתי לגבי נייק היא שהיא תציג ביצועים טובים יותר לעומת חברות דומות במדד Invesco S&P 500 במשקל שווה רק אם תגיע לפחות לנקודת האמצע של יעד הרווח המתואם למניה, 3–3.50 דולר, לשנת 2031. ביצועים עודפים אפשריים אלה נובעים מכך שנייק עשויה להציג צמיחה שנתית של כ-25% ברווח למניה בארבע השנים הקרובות, הרבה מעל צמיחת הרווח למניה של כ-8.5% שאני צופה למדד Invesco S&P 500 במשקל שווה.
לפי נקודת האמצע של תחזית הרווח למניה לשנת הכספים 2031, 3.25 דולר, מחיר המניה הנוכחי משקף מכפיל רווח של כ-11. הדבר מצביע על כך שהעלייה הגדולה יותר ברווחים המתוכננת לשנים המאוחרות יותר משתקפת רק באופן חלקי בתמחור הנוכחי. הדבר תומך בהמלצת קנייה ספקולטיבית לנייק, שכן נראה שהשוק מייחס לחברה ערך מועט מאוד בכל הקשור להתאוששות הרווחים שלה בטווח הבינוני.
גורם חיובי נוסף בתזת ההשקעה בנייק הוא מחויבות ההנהלה לדיבידנד. החברה צופה להחזיר לבעלי המניות 12 מיליארד דולר במצטבר בדיבידנדים בין שנת הכספים 2027 לשנת הכספים 2031. עם זאת, על המשקיעים לשים לב לכך שהדיבידנד הרבעוני של 0.41 דולר למניה אינו מכוסה על ידי הרווח המתואם הצפוי למניה בשנת הכספים 2027, בגובה 1.35 דולר. הצד החיובי הוא שכיסוי הדיבידנד צפוי להשתפר בהדרגה ככל שנייק תבצע את תוכנית המפנה שלה.
עמדת וול סטריט בנוגע לנייק
בוול סטריט, לנייק יש דירוג קונצנזוס של החזק, המבוסס על תשע המלצות קנייה, 18 המלצות החזק ו-10 המלצות מכירה בשלושת החודשים האחרונים. מחיר היעד הממוצע של נייק ל-12 חודשים עומד כעת על 36.73 דולר, ומרמז על פוטנציאל עלייה של 1.17%.

סיכום
לאחר ביצועים הרסניים של מחיר המניה בשנת 2026, נייק מיישמת את אסטרטגיית "Full Stride Ahead" כדי לשפר את המכירות והרווחיות. אף שהאסטרטגיה צופה התרחבות מסוימת בהכנסות, עיקר הצמיחה הצפויה ברווחים אמור להגיע משולי רווח גבוהים יותר.
השוק עדיין ספקני במידה מסוימת לגבי המפנה של נייק, והמניות נסחרות במכפיל של 26.8 על הרווחים הצפויים בשנת הכספים 2027. אף שמכפיל זה עשוי להיראות גבוה בהשוואה לחברות דומות במדד Invesco S&P 500 במשקל שווה, הוא מייחס לחברה ערך מועט בלבד עבור צמיחה צפויה של כמעט 25% ברווח למניה בארבע השנים הקרובות.
אני מעניק לנייק המלצת קנייה ספקולטיבית, שכן המניות צפויות להציג ביצועים טובים יותר לעומת חברות דומות אם החברה תעמוד ביעדים הפיננסיים החדשים שלה. עם זאת, האסטרטגיה החדשה כוללת סיכוני ביצוע, ולכן תשואות חריגות אינן מובטחות כלל.
אף ששנת הכספים 2031 עדיין רחוקה, נייק שואפת להחזיר לבעלי המניות 12 מיליארד דולר בינתיים. הדבר עשוי להפוך אותה להשקעה מעניינת עבור משקיעי הכנסה בזמן שהחברה פועלת למימוש המפנה שלה. לכן, לדעתי מניית נייק עשויה להתאים הן למשקיעי הכנסה והן למשקיעי צמיחה.