
מניית LLY: האם היא עדיין קנייה בשיאי שיא?
- אליי לילי הציגה צמיחה חזקה ב-2026, בעיקר בזכות מונג'רו וזפבאונד, אך חלק גדול מהחדשות החיוביות כבר מגולם במחיר המניה, שנסחרת קרוב לשיאים.
- מלחמת מחירים אפשרית ב-2027, ירידה במחירים בפועל ופיגור בתחום גלולות ההרזיה יוצרים סיכונים, ולכן דירוג המניה הוא החזק וההמלצה היא להמתין לירידות.

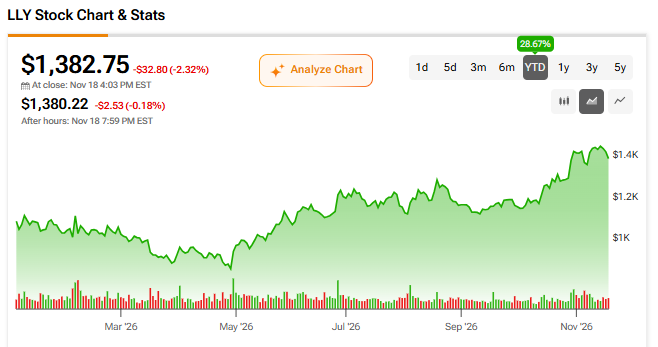
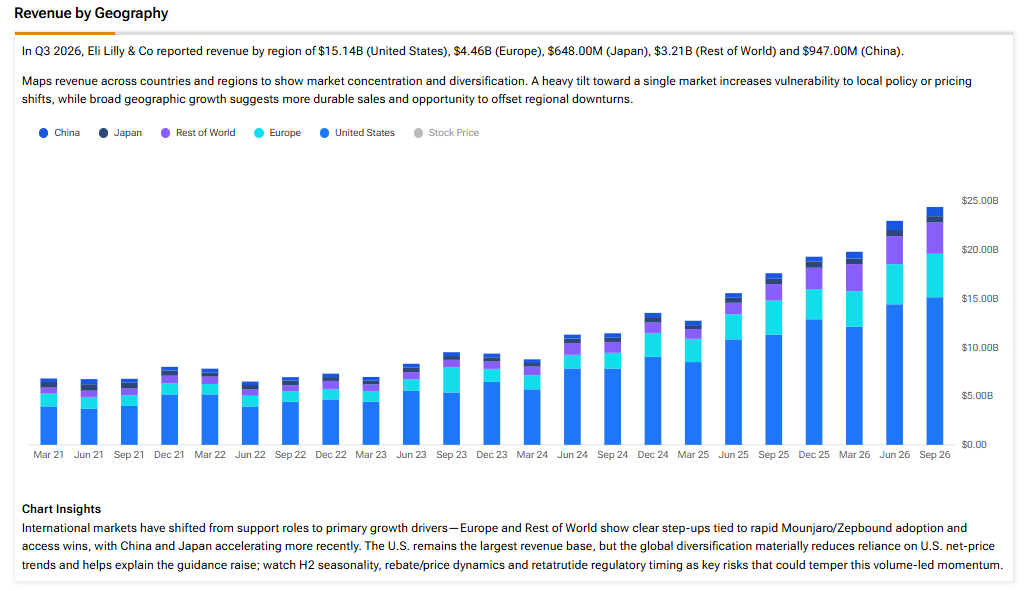
אליי לילי (LLY) הציגה צמיחה מרשימה ב-2026, אך מכיוון שהמניה נסחרת קרוב לשיאי שיא, לדעתי LLY כבר אינה קנייה. מניית יצרנית התרופות עלתה בכמעט 31% מתחילת השנה, הרבה מעבר ל-S&P 500 (SPX), ונשארה יציבה גם כשהמשקיעים עברו ממניות טכנולוגיה בעלות שווי גבוה. מניית LLY זינקה בכ-6.6% ביום שבו פרסמה תוצאות מצוינות לרבעון השלישי, כשההכנסות עלו ב-39% ל-24.4 מיליארד דולר, הודות לביקוש הגובר לתרופות ההרזיה המובילות שלה, מונג'רו וזפבאונד. ההנהלה גם העלתה את תחזית ההכנסות לשנה כולה ב-5.5 מיליארד דולר בנקודת האמצע.
האנליסטים מעלים את התחזיות שלהם, ומשקפים ביטחון בסיכויי הצמיחה של אליי לילי. עם זאת, החברה מתמודדת עם אפשרות למלחמת מחירים בתחום תרופות GLP-1 בשנת 2027, שעלולה להפעיל לחץ על המחירים גם כשהביקוש ממשיך לגדול. אף שאני עדיין מתרשם מהביצועים של אליי לילי, לדעתי חלק גדול מהחדשות החיוביות כבר מגולם במחיר, ולכן דירוג המניה שלי הוא החזק.
חטיבת תרופות ההרזיה של אליי לילי שולטת בשוק ההשמנה
אף שפוטנציאל העלייה בטווח הקצר של אליי לילי נראה מוגבל לפי השווי הנוכחי, אין ספק שחטיבת תרופות ההרזיה שלה שולטת בשוק ההשמנה. מונג'רו וזפבאונד שוב היו הכוכבות של הרבעון השלישי של אליי לילי, והיו אחראיות להכנסות משולבות של יותר מ-16 מיליארד דולר. מכירות מונג'רו זינקו ב-65% ל-10.72 מיליארד דולר, בעוד שמכירות זפבאונד עלו ב-49% ל-5.35 מיליארד דולר.
הביקוש הבינלאומי הוא מנוע צמיחה הולך וגדל: מונג'רו הפכה לתרופה הראשונה בסין שעברה הכנסות של מיליארד דולר בשנתה המלאה הראשונה, בסיוע הכללתה ברשימת התרופות הלאומית של סין הזכאיות להחזר. בארה"ב, הנגישות ממשיכה להתרחב באמצעות תוכנית Medicare GLP-1 Bridge, שהניבה יותר מ-500,000 מרשמים מאז השקתה ביולי. שבעה מתוך עשרה מטופלים חדשים בתוכנית Bridge התחילו טיפול בתרופה של אליי לילי להשמנה. למרות זאת, נראה שחלק גדול מהמומנטום התפעולי הזה כבר משתקף בשווי הנוכחי של המניה, מה שמחזק את דירוג החזק לנוכח הלחצים על המחירים לקראת 2027.
פאונדאיו וצבר תרופות נרחב מאריכים את מסלול הצמיחה
דירוג ההחזק שלי מביא בחשבון את העובדה שפאונדאיו וצבר תרופות קליניות נרחב מאריכים את מסלול הצמיחה של אליי לילי עד העשור הבא, גם אם פוטנציאל העלייה בטווח הקצר נראה מוגבל. מעבר לתרופות הזריקה שלה, אליי לילי בונה את מנוע הצמיחה הבא שלה. פאונדאיו, גלולת ההרזיה שלה הניטלת פעם ביום, מיועדת למטופלים שמעדיפים גלולה על פני זריקות שבועיות. ההנהלה מסרה שכארבעה מתוך עשרה מטופלים בארה"ב שמתחילים טיפול תרופתי פומי נגד השמנה בוחרים כיום בפאונדאיו.
התרופה מושקת גם ברחבי העולם, עם השקות אחרונות בבריטניה, במקסיקו ובערב הסעודית. בטווח הארוך יותר, צבר התרופות של אליי לילי כולל את רטרטרוטייד, שהוביל לירידה של עד 22.6% במשקל בניסויי שלב 3, וצפוי לעבור הגשה למינהל המזון והתרופות האמריקאי (FDA) ברבעון הראשון של 2027, וכן את אלורלינטייד. שתי התרופות עשויות להחליף בעתיד את מונג'רו וזפבאונד.
עם זאת, מכיוון שהמועמדות הללו בשלבי הפיתוח המאוחרים עדיין רחוקות כמה רבעונים מהמסחור, והמניה נסחרת קרוב לשיא של כל הזמנים, הגיוני להמתין לנקודת כניסה טובה יותר.
מלחמת המחירים ומרוץ הגלולות
מלחמת המחירים ומרוץ הגלולות מחזקים את החלטתי להישאר מחוץ למניה. למרות הצמיחה החזקה שלה, אליי לילי מסתמכת יותר ויותר על מכירת מספר גדול בהרבה של מנות במחירים נמוכים יותר. ברבעון השלישי, היקף המכירות העולמי עלה ב-53%, בעוד שהמחירים נטו בפועל ירדו ב-15%. הפער היה בולט במיוחד מחוץ לארה"ב, שם היקף המכירות זינק ב-76%, אך המחירים ירדו ב-29%, בעיקר בגלל הכללת מונג'רו ברשימת ההחזרים של סין. הלחץ הזה עלול להתגבר ב-2027, כאשר נובו נורדיסק (NVO) מתכננת להפחית את מחירי המחירון בארה"ב של וויגובי ואוזמפיק ל-675 דולר בחודש, החל מ-1 בינואר 2027.
התמחור אינו רוח הנגד היחידה ב-2027; גם לאיכות התוצאות של אליי לילי ב-2026 מגיעה בחינה מדוקדקת. הכנסות הרבעון השלישי בסך 24.4 מיליארד דולר כללו הטבות חד-פעמיות בהיקף של כ-900 מיליון דולר, כ-4% מהסכום הכולל. ההטבות נבעו בעיקר מתשלומי אבני דרך של ג'רדיאנס ומהתאמות חיוביות להחזרים, ואליי לילי מסרה כי לא נותרו תשלומי אבני דרך נוספים של ג'רדיאנס. מכיוון שהצמיחה ב-2027 תימדד מול בסיס שהוגדל בזכות פריטים חד-פעמיים אלה, התחזית הקרובה של אליי לילי תראה עד כמה המומנטום שלה מבוסס על הפעילות העסקית עצמה.
אליי לילי גם מנסה להשלים את הפער בתחום תרופות ההרזיה הפומיות. אף שחלקה של פאונדאיו בקרב המטופלים החדשים שמתחילים טיפול פומי עולה, ההכנסות שלה עדיין נמוכות בהרבה מאלה של גלולת וויגובי של נובו: 184 מיליון דולר ברבעון השלישי לעומת כ-811 מיליון דולר אצל נובו. השאלה המרכזית היא האם המומנטום במרשמים של פאונדאיו יכול להפוך להכנסות משמעותיות ולהתמדה ארוכת טווח של המטופלים. הגלולות צפויות להרחיב את שוק ההשמנה לרפואת הקהילה, ולכן פיגור בתחום הזה מסכן את נתח השוק בטווח הארוך.
השווי של LLY
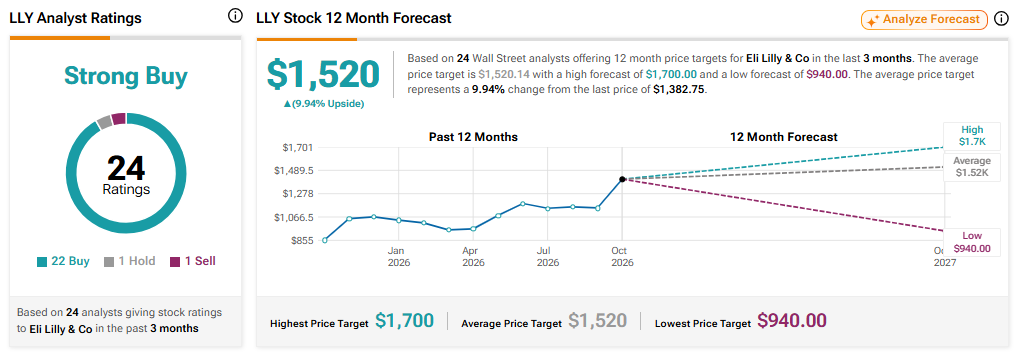
השווי של LLY כבר משקף חלק גדול מהחדשות החיוביות. LLY נסחרת במכפיל של כ-45 על הרווחים ב-12 החודשים האחרונים, כמעט פי שניים ממכפיל ה-S&P 500 שעומד על 24.4, ומעל מכפיל הרווח החציוני בענף, שעומד על 26.44. גם בוול סטריט רואים פוטנציאל מוגבל מכאן: מחיר היעד הממוצע משקף פוטנציאל עלייה של כ-10% בלבד, ומרמז שחלק גדול מהצמיחה של אליי לילי כבר מגולם במחיר המניה. זרזים קרובים, כולל הגשת הבקשה לרטרטרוטייד ותרומות הולכות וגדלות מהרכישות של אליי לילי בתחומי האונקולוגיה, האימונולוגיה ומדעי המוח, עשויים לסייע להצדיק את הפרמיה ב-2027.
האם LLY היא מניה טובה לקנייה?
ל-LLY יש דירוג קונצנזוס של קנייה חזקה, המבוסס על 22 דירוגי קנייה, דירוג החזק אחד ודירוג מכירה אחד שניתנו בשלושת החודשים האחרונים. מחיר היעד הממוצע למניית LLY, העומד על 1,520 דולר, משקף פוטנציאל עלייה של כ-10%. מחירי היעד נעים בין שפל של 940 דולר לשיא של 1,700 דולר, שנקבע על ידי ג'פריס. ג'פריס העלתה לאחרונה את מחיר היעד שלה לשיא של 1,700 דולר, לעומת 1,610 דולר קודם לכן.
LLY נותרה מובילה במניות ההרזיה
אליי לילי נכנסת ל-2027 כמובילה הברורה בתחום הטיפול בהשמנה, עם עלייה חדה בהיקפי המכירות, תרופה מבטיחה שעשויה להחליף את הקיימות בדמות רטרטרוטייד, ופעילויות שצומחות במהירות מחוץ לתחום ה-GLP-1. עם זאת, הסיכונים ממשיים: ירידה במחירים בפועל, הפחתת מחירים מתוכננת מצד נובו ופיגור בתחום התרופות הפומיות.
לדעתי, הגודל של אליי לילי אמור לאפשר לה לנצח במאבק של מחיר מול היקף מכירות. עם זאת, לפי השווי הנוכחי, דירוג ה-LLY שלי הוא החזק, והייתי מחפש לקנות בירידות במקום לרדוף אחרי המניה בשיאי שיא. על המשקיעים לעקוב אחר תחזית 2027 של אליי לילי כדי להבין כיצד היא מתכננת להתמודד עם התמחור, וכן אחר הגשת הבקשה לרטרטרוטייד בתחילת השנה הבאה.