
מניית Nebius Group (NBIS): הירידה ברבעון השלישי נראית כמו הזדמנות
- הכנסות Nebius Group ברבעון השלישי של 2026 זינקו, תנאי החוזים השתפרו, והלקוחות התחייבו להיקף חוזים של יותר מ-12 מיליארד דולר, למרות עיכובים בהרחבת הקיבולת.
- הכותב מעניק למניית NBIS המלצת קנייה, וסבור שהירידה החדה במניה יוצרת הזדמנות, אך מזהיר מפני סיכוני מימון, עיכובים, דילול ועודף היצע עתידי.

הירידה במניית Nebius Group (NBIS) ברבעון השלישי נראית כמו הזדמנות אטרקטיבית, לאחר שהמניה ירדה כמעט 64% מהשיא שלה ב-52 השבועות האחרונים. ספקית תשתיות הענן לבינה מלאכותית (AI) איכזבה את המשקיעים עם עיכוב נוסף בהרחבת הקיבולת, אך המומנטום העסקי הבסיסי מספר סיפור שונה לחלוטין. במקום לסגת, הלקוחות מתחייבים להסכמים גדולים בהרבה ולכמה שנים. כפי שהדגיש המנכ"ל ארקדי וולוז' בשיחת המשקיעים, "הביקוש ל-AI אמיתי ומהותי".
ההכנסות ברבעון השלישי של 2026 זינקו ב-571%, וכלכלת החוזים החדשים השתפרה. אני מבין את החששות בנוגע למימון ההתרחבות העצומה הזו. עם זאת, הנכונות של הלקוחות לסייע במימונה מחזקת את הביטחון שלי. לכן, אני מעניק למניית NBIS המלצת קנייה.

רבעון חזק שנדחק הצדה
התוצאות החזקות של Nebius Group’s ברבעון השלישי נדחקו הצדה בעקבות עיכוב נוסף בהרחבת הקיבולת. המשקיעים כבר הטילו ספק במימון חברות הענן החדשות ובקיימות ההוצאות על AI. לאחר מכן, Nebius Group דחתה חלק מההכנסות הצפויות לתחילת 2027, מכיוון שהקיבולת מצד ספקי צד שלישי התעכבה. ההנהלה צופה כעת שההכנסות ב-2026 יהיו קרובות לקצה התחתון של הטווח, 3.0–3.4 מיליארד דולר.
יעד ההכנסות השנתי בקצב ריצה של יותר מ-7 מיליארד דולר נדחה מדצמבר לפברואר. זו אכזבה, אף שהחוזים עם הלקוחות שעומדים מאחורי הקיבולת המעוכבת נותרו ללא שינוי.
חשוב יותר מכך, החברה הציגה התקדמות משמעותית. ההכנסות הגיעו ל-980.8 מיליון דולר, עלייה של 68% לעומת הרבעון הקודם, בעוד שההכנסות מענן ה-AI צמחו ב-643% לעומת השנה שעברה. ה-EBITDA המתואם של הקבוצה הגיע ל-465.8 מיליון דולר, ושיעור ה-EBITDA המתואם של ענן ה-AI עמד על 53.2%. קצב ההכנסות השנתי עלה ב-113% לעומת הרבעון הקודם, ל-6.4 מיליארד דולר.
הרבעון השלישי כלל 325 מיליון דולר בהכנסות חד-פעמיות משותף. גם ללא תרומה זו, ההכנסות עדיין היו גבוהות ביותר מפי ארבעה מהסכום בשנה שעברה. הלקוחות גם חתמו על חוזים בשווי כולל של יותר מ-12 מיליארד דולר מאז תחילת הרבעון השלישי.

תנאי החוזים המשתפרים הם מה שהרשים אותי יותר מכול. המקדמות על חוזי הרבעון השלישי שנמשכים לפחות שנה כיסו יותר מ-100% מהוצאות ההון הקשורות. זאת, לעומת 50%–60% ברבעון השני. הערכת תקופת ההחזר של ההנהלה, המבוססת על ההכנסות בחוזים דומים, השתפרה ל-19 חודשים, לעומת 22 חודשים. הלקוחות חותמים על הסכמים ארוכים יותר במחירים גבוהים יותר, וכך מסייעים ל-Nebius Group להחזיר את הוצאותיה מהר יותר.
לדעתי, הדבר חשוב מאוד לחברה שרוכשת יחידות עיבוד גרפי (GPUs) יקרות. מימון מצד הלקוחות מפחית את התלות שלה בעסקת החוב או בהנפקת המניות הבאה.
תחזית הצמיחה עדיין נראית מצוינת
בינתיים, תחזית הצמיחה עדיין נראית מצוינת לקראת 2027. ההנהלה צופה הכנסות של 12–13 מיליארד דולר, בערך פי ארבעה מהרמה השנה. ארבעה אתרים חדשים החלו לייצר הכנסות ברבעון השלישי, וקיבולת נוספת צפויה להגיע במהלך הרבעון הרביעי. Nebius Group מתכננת להוסיף יותר מ-1 ג'יגה-ואט מדי שנה, יותר ויותר באמצעות אתרים שבבעלותה. הדבר אמור להעניק לה שליטה רבה יותר באספקה ובהוצאות התפעול.
ההנהלה צופה שמקדמות ומימון חוזים בדירוג השקעה יכסו 75%–85% מהוצאות ההון של 2027, בהיקף של 40–45 מיליארד דולר. ההסכמים עם מיקרוסופט (מיקרוסופט) ומטא (מטא) תומכים באסטרטגיית המימון הזו. ל-Nebius Group יש הכנסות דומות שהוזמנו מראש בהיקף של יותר מ-40 מיליארד דולר, והיא סיימה את הרבעון השלישי עם 7.4 מיליארד דולר במזומן.
התוצאות של אנבידיה (אנבידיה) ב-17 בנובמבר חיזקו עוד יותר את הביטחון שלי בתחזית הזו. הכנסות חטיבת מרכזי הנתונים של יצרנית השבבים צמחו ב-110%, ומעבד ה-Rubin הגיע לקצב חדירת המוצר המהיר ביותר של אנבידיה. Nebius Group הייתה בין הספקיות שכבר הפעילו ארונות Rubin. אנבידיה תיארה גם ביקוש יוצא דופן מצד חברות ענן חדשות, עם התחייבויות בהיקף של 32 מיליארד דולר שנמשכות עד 2032 ומעבר לכך. התמיכה שלה תלויה בהבטחת המימון ובהפיכת הקיבולת לפעילה.
אני רואה בתנאים האלה משמעת הגיונית. הם מחייבים את הפרויקטים לעבוד לפני שההתחייבויות של אנבידיה נכנסות לתוקף. לכן, הם לא מצביעים על כך שהלקוחות הפסיקו לרצות כוח מחשוב.
מחירי השכירות מספקים ראיה נוספת. Nebius Group העלתה את מחירי ה-GPU לפי דרישה בכ-17%–21% החל מ-1 באוקטובר. בקרב בסיס הלקוחות של אנבידיה, חלק מהחוזים על שבבי Hopper חודשו במחיר של עד פי שניים מהמחיר הקודם. מחירי השכירות של B300 עלו ביותר מ-60% מאז השקתם. מחירים גבוהים יותר לציוד שנמצא בשימוש רב משפרים את התשואה הפוטנציאלית על כל דולר שהושקע בתשתיות.
Nebius Group גם בונה שירותים על בסיס השכרת GPUs. Token Factory מתקרבת לקצב הכנסות של מאות מיליוני דולרים, כאשר שווי החוזים גדל פי 17 לעומת הרבעון הקודם. שירותי הסקת מסקנות מנוהלים מעניקים ללקוחות הקיימים סיבה נוספת להוציא כסף על הפלטפורמה שלה. עם הזמן, הדבר עשוי להפוך את העסק לבעל ערך רב יותר מפעילות בסיסית של השכרת כוח מחשוב.
הרווחים של NBIS עשויים להדביק את הקצב במהירות
השוק מתקשה לתמחר את מניית Nebius Group, אך לדעתי הרווחים עשויים להדביק את הקצב במהירות אם החברה תבצע את ההתרחבות המתוכננת. המניה נסחרת כעת במכפיל של פי 36 על בסיס תחזית הקונצנזוס לרווח למניה (EPS) של 2.95 דולר ב-2028. המכפיל יורד ל-15.7 על בסיס רווח למניה של 6.80 דולר ב-2029. ההפסדים הצפויים עד 2027 הופכים את מכפיל הרווח הנוכחי לפחות שימושי. השאלה היא אם הקיבולת החדשה תוכל לייצר את הרווחים שמשתמעים מההערכות המאוחרות יותר.
ההנהלה מכוונת לאיזון לפני מס ברבעון הרביעי של 2027. לדעתי, העלייה במחירי השכירות והמקדמות החזקות יותר הופכות את היעד הזה לאמין יותר. פלטפורמת הענן המלאה שלה מספקת גם דרכים להפיק הכנסות גבוהות יותר מהלקוחות הקיימים. אם ההכנסות יגיעו ל-12–13 מיליארד דולר בשנה הבאה, הרווחים עשויים לצמוח במהירות ככל שהתשתית תתמלא. אני רואה ב-Nebius Group אחת מחברות הענן החדשות שממוקמות בצורה הטובה ביותר לקראת המעבר הזה.
כמובן, הסיכונים עדיין משמעותיים. עיכובים נוספים בבנייה עלולים להגדיל את צורכי המימון ואת הדילול. לקוחות גדולים אחראים לחלק ניכר מההכנסות, בעוד שעלויות החלפת ה-GPU יצרכו מזומנים.
מקדמות מהלקוחות יוצרות התחייבויות עתידיות למתן שירות, וה-EBITDA אינו כולל פחת ועלויות מימון. עודף היצע עתידי עלול גם להפוך את העליות הנוכחיות במחירים. זו השקעה ספקולטיבית, אך הרבעון השלישי סיפק לי סיבות חזקות יותר לקבל את הסיכונים האלה.
האם מניית NBIS היא קנייה?
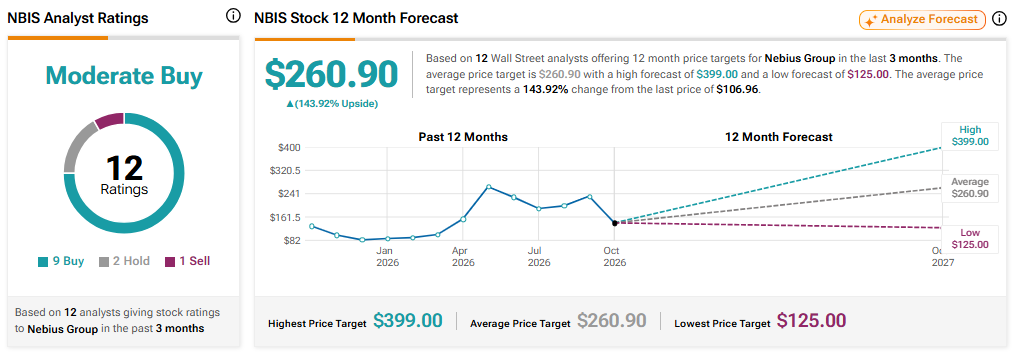
בוול סטריט מעניקים ל-NBIS דירוג קנייה מתונה, על בסיס תשע המלצות קנייה, שתי המלצות החזק והמלצת מכירה אחת. מחיר היעד הממוצע, 260.90 דולר, משקף אפסייד של כ-144%. כמה אנליסטים הורידו את מחירי היעד שלהם לאחר הרבעון השלישי, בעקבות העיכוב באספקה.
סיכום
Nebius Group עדיין צריכה להפעיל את הקיבולת בהתאם ללוח הזמנים. בינתיים, הלקוחות מתחייבים ליותר כסף מראש ומסכימים למחירים גבוהים יותר. זו עדות מעודדת לביקוש ולרווחיות העתידית. לדעתי, הירידה במניה מעניקה למשקיעים הזדמנות אטרקטיבית, בתנאי שהם מסוגלים לשאת את הסיכונים הכרוכים בהתרחבות העצומה הזו.