
מניית מיקרון טכנולוג'י (מיקרון) זולה מדי ביחס למזומנים שהיא מייצרת
- מיקרון טכנולוג'י נהנית מתזרים מזומנים חופשי משמעותי, מהסכמי לקוחות ארוכי טווח ומביקוש חוזי שמספקים הגנה מסוימת מפני המחזוריות בענף שבבי הזיכרון.
- למרות הסיכון שמחסור בשבבים יסתיים וההיצע יגדל, תמחור של כ-4 פעמים הרווחים העתידיים ודירוג קונצנזוס של קנייה חזקה מצביעים על פוטנציאל עלייה משמעותי.

מניית מיקרון טכנולוג'י (מיקרון) נראית זולה מדי, בהתחשב במזומנים שהחברה מייצרת ובהגנה שמספקים הסכמי הלקוחות שלה. יצרנית שבבי הזיכרון והאחסון עדיין חשופה לאופי המחזורי של הענף’, אך התחזית העסקית שלה הפכה צפויה יותר. המנכ"ל סנג'אי מהוטרה אמר שהסכמי הלקוחות שלה "מספקים ביטחון נוסף לגבי העמידות של הביצועים הפיננסיים של מיקרון טכנולוג'י".
לדעתי, משקיעים צריכים להתייחס לנקודה הזו ברצינות. מיקרון טכנולוג'י יכולה לצבור מזומנים בהיקף עצום לפני שהמחסור יירגע, בעוד שהחוזים מגנים על חלק מהפעילות העתידית שלה כשהתנאים ייחלשו בסופו של דבר. במכפיל של כ-4 על הרווחים העתידיים, אני רואה כאן הזדמנות אטרקטיבית, גם אם הענף יישאר מחזורי. לכן, התחזית שלי למניית מיקרון חיובית.
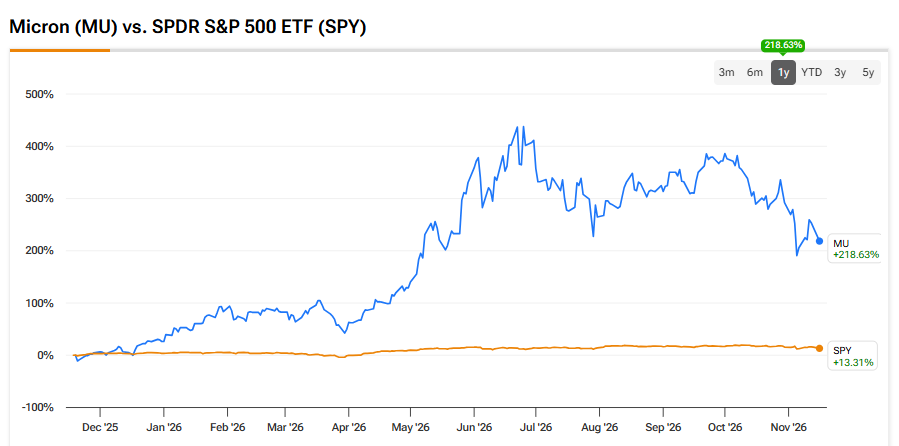
התרחיש השלילי למיקרון טכנולוג'י עדיין חשוב
עדיין כדאי לשקול את התרחיש השלילי למיקרון טכנולוג'י, משום שמחסורים בשבבי זיכרון כמעט אף פעם לא נמשכו לאורך זמן. מחירים גבוהים מעודדים יצרנים להרחיב את הייצור. בסופו של דבר, היצע עודף דוחף את מחירי ה-DRAM וה-NAND כלפי מטה, ולעיתים אף פוגע ברווחיות. לכן, מכפיל הרווח הזעיר של היום עלול להטעות אם הרווחים קרובים לשיא שלהם. בוודאי שלא הייתי מניח ששיעור הרווח הגולמי המתואם של 87% ברבעון הרביעי יישאר כך לנצח.

תגובת החברות להוצאות כבר יצאה לדרך. מפעל השבבים הראשון של מיקרון טכנולוג'י באיידהו צפוי להתחיל בייצור באמצע 2027, ומפעל נוסף צפוי להתחיל לפעול בסוף 2028. SK Hynix (SKHY) מאיצה את הרחבת כושר הייצור, וסמסונג (KR:005930) משקיעה סכומים גדולים. המתחרות הסיניות מוסיפות מקור אפשרי נוסף להיצע. הרחבה מהירה יותר של זיכרון ברוחב פס גבוה (HBM) עלולה לסיים את המחסור מוקדם מהצפוי.
אם מצרפים לכך היחלשות בהוצאות של מפעילות מרכזי הנתונים הגדולות, המחירים עלולים לרדת בחדות סביב 2029-2030. הקונצנזוס כבר מצביע על ירידה ברווח למניה (EPS) בשנת הכספים 2029. לכן, החשש השלילי סביר. השאלה היא עד כמה הדבר יפגע בחברה לאחר כמה שנים יוצאות דופן.
תזרים המזומנים של מיקרון טכנולוג'י משנה את פוטנציאל הירידה
התגובה שלי לתרחיש השלילי היא שתזרים המזומנים של מיקרון טכנולוג'י משנה את פוטנציאל הירידה בדרכים שלא היו קיימות במחזורים קודמים. מיקרון טכנולוג'י ייצרה 33.2 מיליארד דולר של תזרים מזומנים חופשי (FCF) מתואם ברבעון הרביעי, ובכך הגיעה לתזרים מזומנים חופשי כולל של 62.3 מיליארד דולר בשנת הכספים 2026, לאחר הוצאות הוניות נטו של 27.4 מיליארד דולר. המזומנים וההשקעות הסתכמו ביותר מ-73 מיליארד דולר.
עוד כמה שנים ברמה הזו ישנו באופן משמעותי את מצב המאזן לפני הירידה הבאה. חשוב לציין שפיקדונות הלקוחות מסווגים כמימון, ולכן לא ניפחו את תזרים המזומנים החופשי. יתרת המזומנים בסוף השנה כללה פיקדונות בהיקף של 12.75 מיליארד דולר, שרובם צפויים להיפרע בשנים 2029-2031. בכל מקרה, הם מחזקים את הנזילות, אך אינם זמינים במלואם לחלוקה. לכן, צריך להביא זאת בחשבון כשמעריכים איזה סכום יוכל להגיע בסופו של דבר לבעלי המניות.
בשלב זה, הביקוש העתידי מגובה באופן חוזי חזק במיוחד. 26 הסכמי הלקוחות האסטרטגיים (SCAs) של מיקרון טכנולוג'י מכסים יותר מ-35% מההכנסות הצפויות עד 2030, וחלקם נמשכים עד 2031. כולם כוללים כמויות מסוג take-or-pay, כלומר הלקוחות מחויבים לשלם גם אם לא ייקחו את מלוא הכמות. לשלושה רבעים מההכנסות הצפויות מהסכמי ה-SCA יש מסגרות תמחור מוגדרות, עם טווחי מחירים המכסים חלק ניכר מהן. ההתחייבויות הפיננסיות של הלקוחות הגיעו ל-32 מיליארד דולר, בעיקר בפיקדונות במזומן.
במקביל, חשוב לציין שההתחייבויות לביצוע שנותרו (RPO) הגיעו לכ-150 מיליארד דולר עד שיחת המשקיעים, בהתבסס על כמויות שהוזמנו מראש ומחירי מינימום. ההנהלה צופה שהשוליים בחוזים הכוללים טווחי מחירים יהיו גבוהים משיאי המחזור הקודם, אפילו במחירי הרצפה. בנוסף, יותר מ-75% מהייצור בשנת הכספים 2027 כבר הוזמן מראש. אמנם הדבר אינו מבטיח רווחים, אך הוא בהחלט משפר את יכולת התכנון. בסך הכול, לדעתי הוגן לומר שהמשך צמיחת ההכנסות שראינו אמור להימשך בטווח הבינוני.
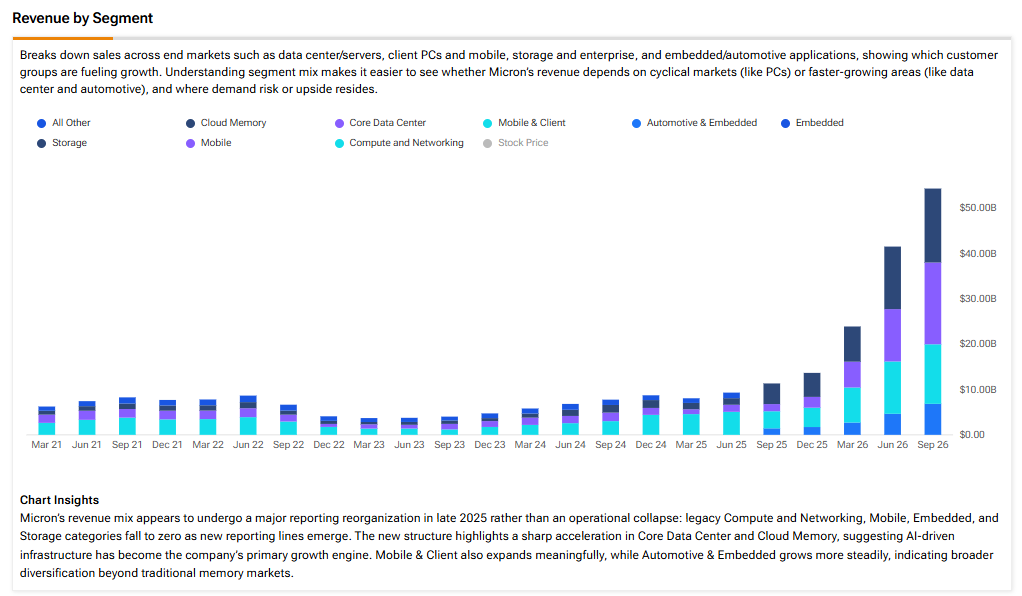
אני גם לא משוכנע שהביקוש ייעלם בפתאומיות אחרי 2030. מודלים גדולים יותר דורשים יותר זיכרון, וחלונות הקשר ארוכים יותר משאירים יותר מידע זמין באופן מיידי. הסקת מסקנות וסוכנים המשרתים משתמשים רבים במקביל מגדילים עוד יותר את הדרישות האלה. זיכרון HBM צורך קיבולת פרוסות גדולה משמעותית לכל ביט בהשוואה ל-DRAM רגיל, והדורות החדשים מעמיקים את המגבלה הזו.
בתגובה לכך, מיקרון טכנולוג'י מגדילה את ייצור ה-HBM4, כאשר HBM4E צפוי להגיע ב-2027. זיכרון DRAM לשרתים בקיבולת גבוהה ומודולי זיכרון דחוסים בעלי צריכת חשמל נמוכה (SOCAMMs) מרחיבים את ההזדמנות מעבר ליחידות עיבוד גרפי (GPUs). כונני מצב מוצק (SSDs) למרכזי נתונים של בינה מלאכותית (AI) תומכים בביקוש לאחסון; בינה מלאכותית פיזית מציעה שוק נוסף לטווח ארוך יותר.
למפעלים חדשים נדרשות שנים עד שהם תורמים לייצור. המפעל הראשון של מיקרון טכנולוג'י בניו יורק מכוון לתחילת ייצור ב-2030. ההנהלה עדיין אינה רואה מועד ברור לאיזון בין ההיצע והביקוש ל-DRAM. לקוחות שכבר מבקשים אספקה חוזית מעבר ל-2030 מעניקים לתחזית הזו גיבוי ממשי.
התמחור של מיקרון מאפשר להתמודד עם ירידה
כל המזומנים האלה שנכנסים, לצד הירידה האחרונה במחיר המניה, הורידו את השווי של מיקרון טכנולוג'י לרמה שמספקת הגנה משמעותית מפני ירידה. במחיר הנוכחי, תחזית הקונצנזוס לרווח למניה בשנת הכספים 2027, שעומדת על 176.50 דולר, משקפת מכפיל רווח של 4. תחזית הרווח למניה ב-2028, שעומדת על 207.76 דולר, משקפת מכפיל רווח של 3.46, ואילו תחזית הרווח למניה ב-2029, שעומדת על 203.28 דולר, משקפת מכפיל של 3.54. קצב הצמיחה הצפוי יורד מכ-134% ב-2027 ל-18% ב-2028, ולאחר מכן הופך לשלילי במעט. עם זאת, התחזיות האלה אינן דורשות המשך צמיחה מסחררת.
עד כמה הרווחים יצטרכו לרדת? ירידה של 75% מתחזית 2028 תותיר את הרווח למניה סביב 51.94 דולר, ותשקף מכפיל רווח של 13.8. זהו תרחיש לחץ להמחשה בלבד. קריסה עמוקה יותר עדיין אפשרית. עם זאת, לדעתי המזומנים המשמעותיים שייווצרו קודם לכן יישארו ערך כלכלי, כל עוד ההנהלה תשקיע אותם או תחלק אותם בצורה הגיונית.
ההנהלה מתכוונת להגדיל את החזרי ההון החל מ-9 בדצמבר 2026, ובסופו של דבר להחזיר לאורך זמן 100% מהמזומנים העודפים. עודף פירושו הסכום שנותר לאחר צורכי ההשקעה, ורכישות עצמיות של מניות אינן מובטחות. עם זאת, תזרים מזומנים מתמשך עשוי לממן רכישות עצמיות משמעותיות לפני שהרווחים יחזרו לרמות רגילות. בעלי המניות יוכלו אז להיכנס למחזור הבא כשהם מחזיקים באחוז גדול יותר מחברה חזקה יותר. לדעתי, המכפיל הנוכחי מעניק משקל נמוך מדי לאפשרות הזו.
האם מניית מיקרון טכנולוג'י היא קנייה, מכירה או החזק?
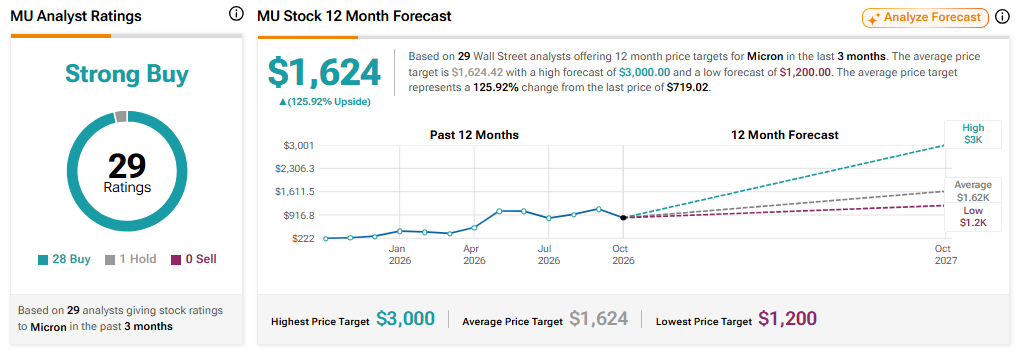
למניית מיקרון טכנולוג'י יש דירוג קונצנזוס של קנייה חזקה ב-TipRanks. האנליסטים פרסמו 28 המלצות קנייה והמלצת החזק אחת. מחיר היעד הממוצע, שעומד על 1,624 דולר, משקף אפסייד של כ-126% מרמות המחיר הנוכחיות. לכן, וול סטריט רואה פוטנציאל משמעותי, למרות רגישות המניה לחששות הקשורים למחזוריות שוק הזיכרונות.
סיכום
מיקרון טכנולוג'י אינה חייבת להיחלץ מהמחזוריות לצמיתות כדי שהתזה החיובית תצליח. הביקוש החוזי של החברה נותן לה זמן לצבור מזומנים במקביל להרחבת בסיס הייצור שלה. הבינה המלאכותית עשויה גם לתמוך ברף רווחים גבוה יותר בהמשך. בשלב זה, צמיחת ההיצע נותרה האיום המרכזי. עם זאת, במכפיל של כ-4 על הרווחים העתידיים, לדעתי המשקיעים מקבלים תמורה טובה עבור הנכונות להתמודד עם הסיכון הזה.