
גולדמן זאקס מהמר בכל הכוח על 2 מניות עם המלצת "קנייה חזקה"
- גולדמן זאקס צופה שמניות יוכלו להמשיך לעלות ב-2027, אך מזהיר מפני צמיחת רווחים מתונה יותר, עלויות הלוואה גבוהות ותנודתיות מוגברת.
- האנליסטים של גולדמן זאקס מעניקים המלצת קנייה לשתי מניות: ACCV, עם מחיר יעד של 22 דולר ופוטנציאל עלייה של 109%, ו-HAWK, עם מחיר יעד של 32 דולר ופוטנציאל עלייה של 73%.

רווחי החברות החזקים סייעו לדחוף את עליות שוק המניות לאורך 2026, אך כעת המשקיעים מביטים קדימה ובוחנים מה עשויה להביא 2027. לנוכח החששות סביב ההוצאות על בינה מלאכותית, השווי הגבוה והתחזית לצמיחה הכלכלית, בוול סטריט בוחנים אם לשוק השורי יש מספיק מקום להמשיך לעלות.
האסטרטג של גולדמן זאקס, פיטר אופנהיימר, מאמין שהמניות יכולות להמשיך לעלות בשנה הבאה, אף שעל המשקיעים להתכונן לסביבה פחות נוחה. האסטרטג צופה שקצב צמיחת הרווחים יתמתן, עלויות ההלוואה יישארו גבוהות והתנודתיות בשוק תגבר. עם זאת, הוא עדיין רואה סיבות לביטחון. לדבריו, המשך ההתרחבות הכלכלית והזדמנויות מחוץ לתחום הבינה המלאכותית צפויים לתמוך במניות.
"שווקי המניות בדרך כלל עולים כל עוד התמ"ג הנומינלי צומח, השווי אינו מופרז והריבית אינה עולה בחדות. עם זאת, למומנטום הצמיחה יש חשיבות. הירידה בשווקי המניות בשבועות האחרונים – שהתמקדה בחששות הקשורים לבינה מלאכותית – תימחרה במהירות את האפשרות לקצב צמיחה חלש יותר, והמעבר החד בין סקטורים וגורמים בתוך שוק המניות העלה את השווי של חלקי השוק ההגנתיים ושל מניות הערך. מכאן ואילך, אנו מצפים שהמניות יניבו תשואות חיוביות, אם כי עם תנודתיות גבוהה יותר מאשר בשנים האחרונות. אנו מצפים שהמשקיעים יחפשו חברות שיכולות לשמור על צמיחה, ככל שזו הופכת נדירה יותר", כתב אופנהיימר.
על רקע זה, אנליסטים בגולדמן זאקס הצביעו על שתי מניות שלדעתם מציעות הזדמנויות אטרקטיביות לקראת 2027. לפי מאגר TipRanks, לשתיהן יש גם דירוג קונצנזוס של קנייה חזקה ופוטנציאל עלייה דו-ספרתי, בהתבסס על מחירי היעד הממוצעים בוול סטריט. בואו נבחן מקרוב מה הופך את שתי המניות האלה לכדאיות לשקילה.
אקסלריישן הולדינגס קלאס איי (ACCV)
ייתכן שקצב הצמיחה של הבינה המלאכותית מאט, אך היא עדיין מנוע צמיחה רב-עוצמה – ואקסלריישן הולדינגס קלאס איי פועלת ישירות בשוק הבינה המלאכותית. החברה משרתת את חברות הטכנולוגיה הגדולות ביותר – חברות כמו אמזון, גוגל, מטא, מיקרוסופט ואורקל – שמובילות את מהפכת הבינה המלאכותית. באופן ספציפי, אקסלריישן הולדינגס קלאס איי מתכננת, מייצרת ומתקינה את המערכות המבניות, החשמליות והמכניות שיוצרות את התשתית החיונית לתפעול, והופכות מבנים עצומים וריקים למרכזי נתונים.
קווי המוצרים של אקסלריישן הולדינגס קלאס איי כוללים רכיבים חיוניים לשילוב צנרת קירור נוזלי, הכלת זרימת אוויר, חלוקת חשמל והעברה ברמת המבנה והמדפים בתוך מבני החברה. בנוסף, אקסלריישן הולדינגס קלאס איי מספקת מבני פלדה פנימיים ומערכות העברה, לצד לוחות חשמל מרוחקים בצפיפות גבוהה (RPPs), יחידות חלוקת חשמל (PDUs) וכבלי חיבור למעגלים מסועפים – כולם חיוניים לחלוקת עומסי החשמל הגבוהים הנדרשים להפעלת מרכז נתונים.
החברה ממוקמת באוהיו, שם נמצאים המטה התאגידי שלה ומתקני ייצור למגוון רחב של מוצרים. לחברה יש גם מתקנים בווירג'יניה, טקסס, ג'ורג'יה, אריזונה, מיסיסיפי וטנסי. רשת מתקנים זו מאפשרת לאקסלריישן הולדינגס קלאס איי להציע ללקוחותיה מקור מוצרים מאובטח שתומך בייצור האמריקאי.
אקסלריישן הולדינגס קלאס איי הונפקה בסוף ספטמבר, במסגרת הנפקה ראשונית לציבור שבאמצעותה החל הטיקר להיסחר ביום האחרון של החודש. ההנפקה כללה 30,000,000 מניות בסך הכול, במחיר של 18 דולר למניה; התמורה ברוטו הסתכמה ב-540 מיליון דולר. מתוך סכום זה, אקסלריישן הולדינגס קלאס איי גייסה 180 מיליון דולר ברוטו מ-10,000,000 מניות שמכרה ישירות, וקיבלה כ-170.6 מיליון דולר לאחר הוצאות ההנפקה. 20,000,000 המניות הנותרות נמכרו על ידי בעלי מניות קיימים הקשורים ל-Olympus Partners.
אף שמדובר בחברה חדשה בשווקים הציבוריים, אקסלריישן הולדינגס קלאס איי כבר פרסמה דוח כספי רבעוני. הדוח, עבור הרבעון השלישי של 2026, הציג הכנסות של 202.2 מיליון דולר – עלייה של 65.9% לעומת השנה הקודמת ו-9.34 מיליון דולר מעל התחזיות. התחזית העתידית של החברה חזקה: ההזמנות ברבעון השלישי עלו ב-364% לעומת השנה הקודמת והגיעו ל-768.9 מיליון דולר, וצבר העבודות, בהיקף של 1.7 מיליארד דולר, שיקף זינוק של 329% לעומת השנה הקודמת.
אקסלריישן הולדינגס קלאס איי מסוקרת על ידי האנליסט בעל דירוג חמשת הכוכבים של גולדמן, ג'ו ריצ'י, שמאמין כי השירותים החיוניים שהחברה מספקת לשחקניות הגדולות ביותר בעולם הבינה המלאכותית מעניקים לה יתרון בהמשך הדרך.
"בעוד ששוק השטחים האפורים הרחב יותר של מרכזי הנתונים צפוף ותחרותי יותר, ACCV בנתה לעצמה נישה בעלת ערך גבוה בתוך השטח הלבן של מרכזי הנתונים. עם אחת הפלטפורמות הבודדות שמסוגלות לבצע פתרונות מקצה לקצה – מתכנון הפלטפורמה, דרך ייצור מקומי ועד להתקנה עצמאית – ACCV מקצרת את לוחות הזמנים המסורתיים להקמה. כתוצאה מכך, ACCV משמשת שותפה קריטית בשלב האחרון עבור ספקיות הענן הגדולות בעולם, שממהרות להרחיב את הקיבולת. בכך שהיא משמשת בסיס התכנון עבור לפחות שלוש ספקיות ענן גדולות, ACCV משלבת את צוותי ההנדסה שלה כבר בתחילת הפרויקט, כדי להפוך מגבלות מרחביות ותרמיות קשות לפתרונות הניתנים להרחבה. המעורבות המוקדמת הזו יוצרת נאמנות מצד הלקוחות והזמנות חוזרות במתחמי-על", ציין ריצ'י.
"אנו מאמינים שההתמקדות של ACCV במודולריות שנבנית במפעל מגבילה גם את המחסור בעובדי שטח ומצמצמת את הסיכון הכרוך בממשקים בין ספקים רבים, מה שמוסיף ערך עבור לקוחותיה. אנו מצפים ש-ACCV תהיה החברה הצומחת במהירות הגבוהה ביותר בסיקור שלנו בשלוש השנים הקרובות (+74%), תוך צמיחה שנתית מצטברת של 77% ב-EBITDA לאורך התקופה", הוסיף האנליסט.
ריצ'י מעניק למניית ACCV המלצת קנייה ומחיר יעד של 22 דולר, המצביע על פוטנציאל עלייה של 109% ב-12 החודשים הקרובים. (לצפייה בביצועי העבר של ריצ'י, לחצו כאן)
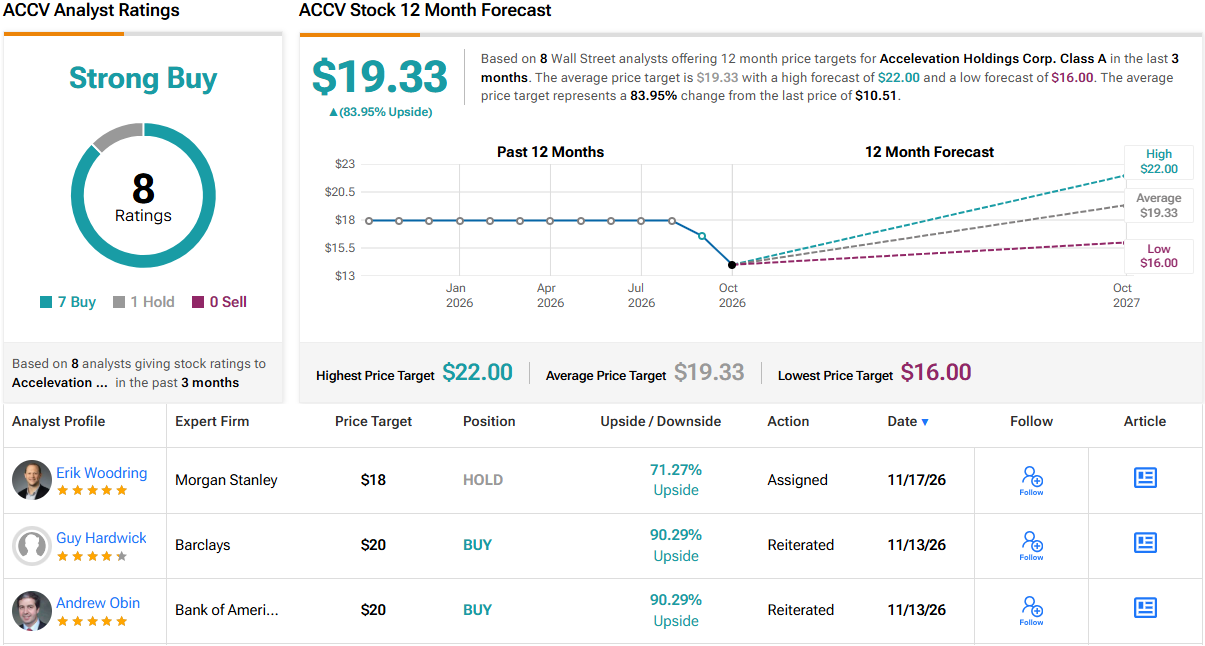
נכון לעכשיו יש 8 סקירות אנליסטים עדכניות על המניה, עם פיצול של 7 ל-1 שתומך בדירוג קונצנזוס של קנייה חזקה. ACCV נסחרת במחיר של 10.51 דולר, ומחיר היעד הממוצע שלה, 19.33 דולר, מצביע על כך שהיא עשויה לעלות ב-84% בטווח של שנה. (ראו תחזית מניית ACCV)
HawkEye 360 (HAWK)
הבחירה הבאה של גולדמן זאקס שכדאי לבחון היא HawkEye 360, חברת טכנולוגיה המתמקדת במודיעין אותות ובניתוח נתונים. HawkEye 360 פועלת בחזית התחום, ועובדת במגזרי הביטחון והמודיעין, שבהם היא מספקת מגוון שירותים, ובהם ניטור ספקטרום של מערכות מכ"ם, תקשורת וניווט; מודיעין ימי, כולל מעקב אחר כלי שיט מסחריים וצבאיים וזיהוי "כלי שיט אפלים"; זיהוי הפרעות GNSS, לאיתור שיבוש ו/או זיוף של אותות GPS; וניטור מערכות הגנה אווירית, תקשורת ומכ"ם.
מדובר ברשימה משמעותית של יכולות, שיש להן ביקוש גבוה מצד ממשלות וצבאות. היכולת של HawkEye 360 לזהות ולנתח פליטות תדרי רדיו ברחבי העולם הופכת את החברה לשותפת מודיעין בעלת ערך עבור ממשלות וצבאות, המבקשים לקבל תמונה ברורה יותר של איומים ביטחוניים אפשריים.
כמו חברות רבות מסוגה, HawkEye 360 ממוקמת באזור וושינגטון די.סי. המטה של החברה נמצא בהרנדון, וירג'יניה, בין וושינגטון די.סי. לנמל התעופה דאלס, ולא רחוק מהפנטגון. מיקום זה מעניק לחברה גישה נוחה למגוון המלא של סוכנויות הממשל והצבא האמריקאיות, וכן לסוכנויות אכיפת החוק הפדרליות והמדינתיות. החברה גם נקטה בשנים האחרונות צעדים להתרחבות. בשנת 2025 היא רכשה את Innovative Signal Analysis, או ISA, חברה מטקסס שמפתחת טכנולוגיות למודיעין אותות (SIGINT) ולעיבוד תמונות עבור ממשלת ארה"ב, זרועות הצבא, שירותי המודיעין וסוכנויות ביטחון המולדת. הרכישה נתמכה במימון של 150 מיליון דולר באמצעות הון וחוב.
HawkEye 360 חדשה יחסית בשווקים הציבוריים, לאחר שקיימה את ההנפקה הראשונית שלה בחודש מאי השנה. החברה גייסה 478.4 מיליון דולר ברוטו במסגרת ההנפקה, באמצעות מכירת 18.4 מיליון מניות, כולל מניות שנרכשו במסגרת האופציה של החתמים. נציין כי מאז ההנפקה ירדה מניית HAWK ביותר מ-46%, אף שהמניה הגיעה לתחתית באוקטובר ועלתה בכ-47% במהלך 30 הימים האחרונים.
בצד הפיננסי, HawkEye 360 דיווחה על כמה נתונים חזקים בדוח הרבעוני האחרון שלה, עבור הרבעון השלישי של 2026. ההכנסות הסתכמו ב-59.3 מיליון דולר, עלייה של 84% לעומת השנה הקודמת, ועברו את התחזית בכמעט 3 מיליון דולר. מתוך סכום זה, ההכנסות הבינלאומיות הסתכמו ב-23.3 מיליון דולר – שיא של החברה ועלייה של 76% לעומת השנה הקודמת. HawkEye 360 דיווחה גם על צבר עבודות בהיקף של 300.3 מיליון דולר, והעלתה את תחזית ההכנסות שלה לשנת 2026 כולה לטווח של 225 מיליון עד 227 מיליון דולר.
עבור אנליסט גולדמן זאקס, נואה פופונק, המצב הגיאופוליטי הלא יציב מספק בסיס ברור שעליו יכולה מניית HAWK להישען.
"המומנטום הבינלאומי נותר חזק, כאשר סכסוכים גיאופוליטיים וסדרי העדיפויות של בעלות בריתה ושותפותיה של ארה"ב בתחום הביטחון הלאומי מניעים את האימוץ של המוצרים והשירותים של HAWK. גם הרכישה האחרונה של ISA היא נקודת אור. היא תורמת יותר הכנסות מכפי שצפינו במודל שלנו, ומספקת יכולות נוספות לעיבוד אותות, שמסייעות להגדיל את החדירה של HAWK ללקוחות ואת המכירות. HAWK פרסה בהצלחה את אשכולות 15 ו-16 של Block II באוקטובר, והבטיחה אספקה לשיגורים עד 2028. אנו ממשיכים לחשוב ש-HAWK תופסת מקום ייחודי במערכת האקולוגית הרחבה יותר של תחום הביטחון ומודיעין האותות, עם מודל עסקי רווחי", ציין פופונק.
האנליסט של גולדמן מעניק ל-HAWK המלצת קנייה, ומחיר היעד שלו, שנקבע על 32 דולר, מצביע על עלייה של 73% ב-12 החודשים הקרובים. (לצפייה בביצועי העבר של פופונק, לחצו כאן)
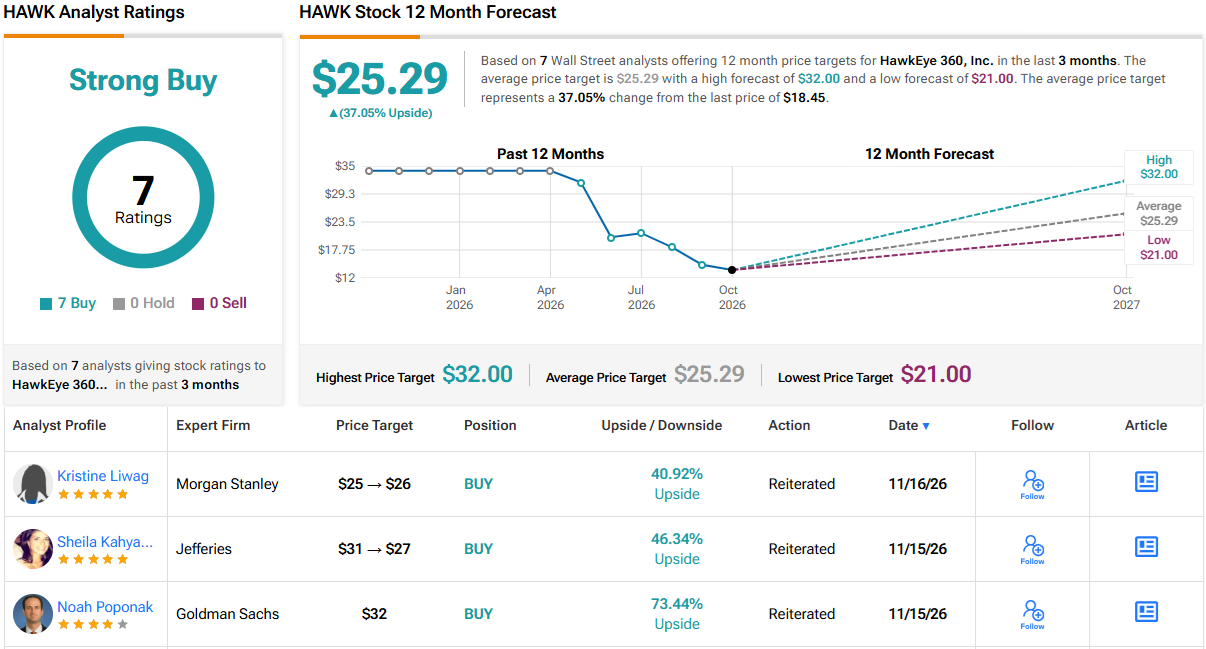
בסך הכול, כל 7 סקירות האנליסטים העדכניות על HAWK חיוביות, ולכן דירוג הקונצנזוס של קנייה חזקה הוא פה אחד. המניה נסחרת כעת במחיר של 18.45 דולר, ומחיר היעד הממוצע שלה הוא 25.29 דולר, מה שמצביע על פוטנציאל עלייה של 37% עד למועד הזה בשנה הבאה. (ראו תחזית מניית HAWK)
הבהרה: הדעות המובעות במאמר זה הן של האנליסטים שהוצגו בו בלבד. התוכן מיועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת החלטת השקעה כלשהי.