
מניית ספייס אקס (SPCX) עשויה לרסק את תחזיות וול סטריט. הנה הסיבה
- הכנסות ספייס אקס צמחו במהירות ברבעון השלישי, בעיקר בזכות פעילות סופר-אינטליגנציה שהפכה למגזר ההכנסות הגדול ביותר, לצד התרחבות משמעותית של סטארלינק.
- ההתקדמות של סטארשיפ עשויה להוזיל את עלויות השיגור ולהאיץ את הצמיחה, אך המניה כבר מתומחרת ביוקר ודורשת המשך ביצוע חזק והשקעות הון עצומות.

ספייס אקס (SPCX) עשויה לרסק את תחזיות וול סטריט אם תמשיך להתקדם בקצב הנוכחי. חברת החלל והבינה המלאכותית (AI) הגדילה את ההכנסות ברבעון השלישי ב-161%, ל-14.6 מיליארד דולר. ההנהלה תיארה "נקודת מפנה ברורה בעסקי הסופר-אינטליגנציה שלנו", ונראה שהתיאור הזה הוגן. סופר-אינטליגנציה היא כבר מגזר ההכנסות הגדול ביותר של החברה.
בינתיים, הטיסה האחרונה של סטארשיפ קירבה את שיגורי החלל למסלול במחיר נמוך יותר צעד נוסף. הציפיות עצומות, אך העסק ממשיך לפתוח אפיקים חדשים לצמיחה. אני חיובי לגבי מניית SPCX, משום שהתפתחויות אלה עשויות להקדים משמעותית את ההכנסות העתידיות.
סטארלינק וסטארשיפ מחזקים זה את זה
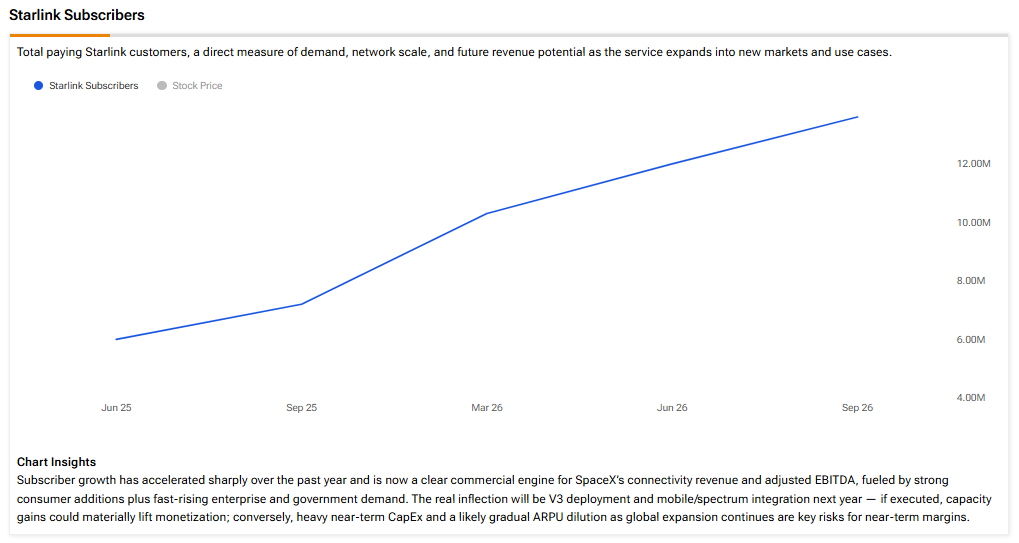
סטארלינק וסטארשיפ מחזקים זה את זה, ולכן ההזדמנות המשולבת שלהם משכנעת. הכנסות ספייס אקס ברבעון השלישי עקפו את הקונצנזוס בכ-13%. הכנסות הקישוריות צמחו ב-69%, ל-5.25 מיליארד דולר, והרווח התפעולי כמעט הוכפל ל-2.37 מיליארד דולר. מספר מנויי הצרכנים הגיע ל-13.6 מיליון, לעומת 7.2 מיליון שנה קודם לכן. הכנסות הקישוריות מלקוחות עסקיים וממשלתיים זינקו ב-91%.
תחום התעופה מספק תמונה טובה לגבי פוטנציאל הצמיחה. בסוף הרבעון השלישי, יותר מ-3,800 מטוסים מסחריים ומטוסים עסקיים צוידו באופן פעיל במסופי סטארלינק, לעומת כ-12,000 מטוסים שנמצאים בחוזה. המשמעות היא שיותר משני שלישים מההתקנות החוזיות עדיין לא התחילו לייצר הכנסות חוזרות.
ההסכם מאוקטובר לרכישת תדרים בהיקף של 800 מגה-הרץ עשוי לקדם את סטארלינק מובייל בתחום התקשורת הישירה למכשירים. העסקה עדיין זקוקה לאישור רגולטורי, אך שירותים סלולריים פותחים שוק גדול בהרבה משירותי אינטרנט ביתיים בלבד. גם למשתמשים ימיים ולמשתמשים ממשלתיים יש צרכים שונים מאלה של מנויים ביתיים. ספייס אקס יכולה למכור קישוריות בכל השווקים האלה, תוך שימוש בחלק גדול מאותה תשתית רשת. לכן, לדעתי, מוקדם מדי להגדיר את סטארלינק כעסק בשל של אינטרנט בפס רחב לצרכנים.
סטארשיפ עשויה לשפר משמעותית גם את הכלכלה של העסק. במשימת ההכנסות הראשונה שלה היא שיגרה 26 לווייני V3, והוסיפה בערך פי עשרה מקיבולת ההורדה של שיגור סטארלינק באמצעות פאלקון 9. בהמשך למומנטום הזה, טיסה 15 חזרה בשבת לאחר כ-22 שעות במסלול, לאחר ששיגרה 26 לוויינים נוספים, והשיגה את לכידה ראשונה של השלב העליון במסלול באמצעות מגדל. אף שהמאיץ אבד במהלך הניסיון, ולכן השחזור המלא מקצה לקצה עדיין לא הושלם, אבן הדרך מקרבת את האפשרות לשימוש חוזר שגרתי. הדבר אמור להוזיל את עלויות השיגור ולהגדיל את תדירות הטיסות.
קיבולת גדולה יותר תאפשר לשרת מנויים נוספים ולתמוך בשימוש כבד יותר. סטארלינק מספקת ביקוש פנימי לשיגורים, בעוד ששיגורים זולים יותר מחזקים את מוצרי סטארלינק. לאורך זמן, גם משימות ממשלתיות עשויות ליהנות מאותם שיפורי עלויות.
AI הוא כבר עסק מרכזי
AI הוא כבר עסק מרכזי עבור ספייס אקס. עם זאת, הוא היה ההפתעה הגדולה ביותר עבורי ברבעון השלישי. הכנסות הסופר-אינטליגנציה (SI) הגיעו ל-7.56 מיליארד דולר, עלייה של 195% לעומת הרבעון הקודם ושל 830% לעומת השנה הקודמת. ה-EBITDA המתואם התקרב ל-5 מיליארד דולר.
מגזר ה-AI רשם רווח תפעולי של 431 מיליון דולר לפי GAAP, למרות תגמול מבוסס מניות הקשור ל-Cursor בהיקף של 1.2 מיליארד דולר. קיבולת המחשוב הנומינלית הגיעה ל-1.7 ג'יגה-וואט, לעומת 0.6 ג'יגה-וואט שנה קודם לכן. הסכמים חדשים לשירותי ענן סייעו להניע את התאוצה הזו. ספייס אקס מייצרת הכנסות מתשתית באמצעות לקוחות חיצוניים, ובמקביל מפתחת את Grok ואת Grok Bot. Cursor מוסיפה עסק תוכנה על בסיס אותה תשתית.

פרויקט תחנת הכוח ומחשוב-העל של סטארבייס, בהיקף מוצע של 24 מיליארד דולר, אמור לתמוך כעת בשלב הבא של ההתרחבות. ספייס אקס מתכננת להחזיק בתחנות ייצור חשמל מבוססות גז לצד מתחם המחשוב בטקסס. הדבר עשוי לחסוך שנים של המתנה לחיבור לרשת החשמל, אף שהיתרים ובנייה עדיין מהווים מכשולים משמעותיים. אני רואה כאן את אותה גישה שהפכה את פעילות השיגורים שלה לייחודית.
כאשר תשתית מוגבלת מעכבת את הצמיחה, ספייס אקס מנסה לבנות אותה בעצמה. לכן, בעיניי, היכולת שלה להפעיל במהירות תשתיות חשמל ומחשוב משמעותית הרבה יותר מניצחון בכל מדד ביצועים של מודלי AI.
מחשוב במסלול מוסיף פוטנציאל לטווח ארוך יותר. ספייס אקס הגישה בקשה להקמת מערך מרכזי נתונים במסלול, והציגה לווייני AI בשם Starmind. שיגורים זולים יותר ותקשורת של סטארלינק עשויים לתמוך בעתיד בכלכלה של המיזם הזה. הייתי מתייחס לכך כאפסייד נוסף, שדורש התקדמות טכנולוגית ורגולטורית משמעותית. עסקי ה-AI הקיימים כבר דורשים השקעות עצומות. הוצאות ההון של SI הגיעו ל-16.4 מיליארד דולר ברבעון השלישי בלבד.
ריכוזיות בקרב הלקוחות עלולה לגרום לתנודתיות בהכנסות, בעוד שהתחרות עשויה להפחית את מחירי שירותי הענן. לכן, EBITDA חזק צריך להפוך לתשואה גם לאחר הוצאות על ציוד. זו עדיין מבחן חשוב.
ייתכן שהתחזיות עדיין מפגרות אחרי קצב הביצוע
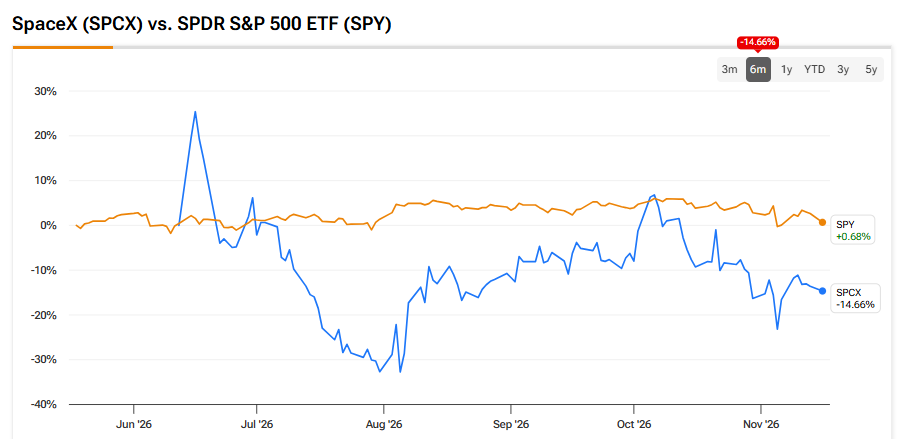
לאור המומנטום המתמשך שעליו דיברנו, אני מאמין שתחזיות וול סטריט עדיין עשויות לפגר אחרי קצב הביצוע. כמובן, השווי דורש תוצאות יוצאות דופן. במחיר הנוכחי, ספייס אקס נסחרת לפי מכפיל של כ-50 על תחזית הקונצנזוס לרווח למניה (EPS) ב-2027, ולפי מכפיל מכירות של 10.26. זהו שווי יקר.
הקונצנזוס כבר צופה שההכנסות יעלו מכ-49 מיליארד דולר ב-2026 ליותר מ-500 מיליארד דולר ב-2029. כלומר, המשקיעים משלמים בבירור עבור הרבה יותר מהעסק הנוכחי.
עם זאת, המניה עדיין מעניינת אותי, משום שהתחזיות השתנו במהירות רבה כל כך. ההכנסות עקפו את הציפיות בשיעור דו-ספרתי במשך שני רבעונים רצופים. הרווח למניה ברבעון השלישי, 0.35 דולר, היה יותר מפי שניים מהתחזית, שעמדה על 0.13 דולר. לאחר הטיסה האחרונה של סטארשיפ, סיטיגרופ (C) העלתה את מחיר היעד שלה מ-240 דולר ל-280 דולר.
התאוצה הרבעונית של SI ושיגור לווייני V3 מספקים לאנליסטים סיבות קונקרטיות לבחון מחדש את ההנחות שלהם. לדעתי, עדכונים נוספים כלפי מעלה צפויים ככל שקיבולת חדשה תיכנס לפעילות.
בהתבסס על התחזיות הנוכחיות, ב-2028 השווי יעמוד על מכפיל רווח של כ-23 ומכפיל מכירות של 5.5. ב-2029 מכפיל הרווח יגיע לאמצע טווח העשרה. הקדמת רווחי 2028 בשנה אחת תשפר משמעותית את התמונה. רווחים שיהיו גבוהים מהתחזיות הנוכחיות יסייעו עוד יותר.
אלה תרחישי אפסייד, והשקעות כבדות עלולות לעכב את הרווחיות. עם זאת, תזת ההשקעה יכולה להתממש באמצעות צמיחת רווחים מהירה יותר, בלי להניח מכפיל מכירות קיצוני באופן קבוע.
האם מניית ספייס אקס היא קנייה, מכירה או החזק?
למניית ספייס אקס יש דירוג קונצנזוס של קנייה חזקה ב-TipRanks, המשקף 28 המלצות קנייה, חמש המלצות החזק והמלצת מכירה אחת. מחיר היעד הממוצע, 267.76 דולר, משקף אפסייד של כ-95% ממחיר המניה הנוכחי. לכן, האנליסטים נותרים אופטימיים, למרות נטל הביצוע המשמעותי הגלום בתחזיות שלהם.

סיכום
לספייס אקס יש רף גבוה מאוד לעבור. סטארשיפ עדיין צריכה להוכיח שימוש חוזר אמין, וצמיחת ה-AI דורשת הון עצום. עם זאת, הרשת המתרחבת של סטארלינק וההיקף הפתאומי של SI הופכים את ההזדמנות לרחבה במיוחד. לדעתי, ההתקדמות שלהם עשויה להמשיך ולהעלות את תחזיות הרווח. המניה יקרה, אך העסק עשוי להדביק את הפער מהר יותר מכפי שהמשקיעים מצפים.