איירפורט סיטי אישרה רכישה עצמית של מניות ב-120 מיליון שקל
מניית טייק טו אינטראקטיב (TTWO) ממשיכה לרדת לקראת השקת GTA VI
אלוני-חץ מדווחת על ריבית באגרות חוב סדרה י׳
ישראמקו: הדירקטוריון אישר עסקה ללא אסיפה כללית
מנכ"לית ג'טבלו דוחה את החששות מפשיטת רגל על רקע הלחץ שמחירי הדלק מפעילים על תוכנית ההבראה
מניית דיסני (NYSE:DIS) עולה מעט עם תוכניות לחסוך 3 מיליארד דולר עד שנת הכספים 2029
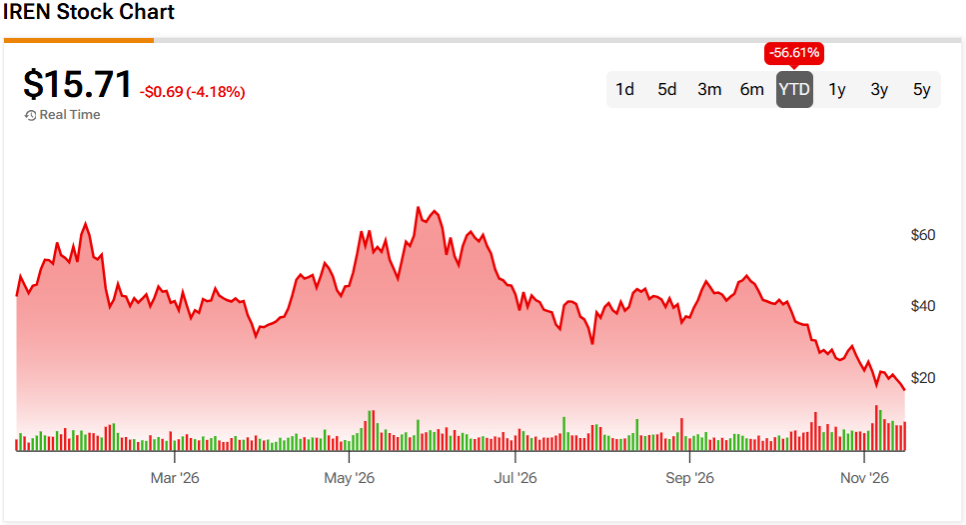
מניית IREN צנחה ב-43% בחודש — אבל אין סיבה להיכנס לפאניקה, אומר משקיע מוביל
אמזון (אמזון) מרחיבה את שירות משלוחי המזון עם ארוחות "מוכנות לאכילה"
למה מניית סיילספורס (CRM) יורדת היום ב-9%?
אליי לילי (LLY) נכנסת לעסקת רישוי בתחום הסרטן בשווי 5.9 מיליארד דולר
"תתכוננו לשנה הבאה", אומר משקיע מוביל על מניית מיקרון טכנולוג'י
3 תעודות סל של Vanguard עם חשיפה לאנבידיה (אנבידיה), שמציעות פוטנציאל עלייה של יותר מ-30%
האחזקות המדווחות של Situational Awareness צונחות ב-92%, וגם ההימורים החדשים על מניות נפגעים
זום וידאו קומוניקיישנס, סיילספורס, HSBC ואקוויפקס נכללו בפריצת נתונים ב-Optimizely
SCHD, VYMI או VIG: איזו תעודת סל דיבידנד מתאימה לתיק ההשקעות שלכם?
מניית אנבידיה יורדת לקראת הדוח, לאחר שהמנכ"ל לשעבר ג'נסן הואנג הסכים להעיד בפני הקונגרס
מניית נייק (NKE) עולה בעקבות תוכנית חדשה לקידום מהלך ההתאוששות שלה
מניית אנתרופיק (ANT) מקבלת דירוג ‘קנייה’ לקראת ההנפקה
המרוץ להנפקה של אנתרופיק מזרים 14 מיליארד דולר לתעודות סל, עסקאות החלף וחוזים עתידיים על קריפטו
״זה לא הגיוני״, אומר אנליסט בכיר על מניית אנבידיה לקראת הדוח שיפורסם היום
"שלוש סיבות לומר לא", אומר משקיע על מניית אנבידיה לקראת הדוח
אנבידיה עשויה לתמחר את ההנפקה הראשונית שלה ביותר מ-78 דולר, על רקע זינוק בביקוש מצד משקיעים
דיסני (DIS) מעלה את הדיבידנד ב-33% ועוברת לתשלום פעמיים בשנה
מניית פרידום הולדינג (FRHC) מטפסת לאחר זינוק בהכנסות בעקבות ביקוש לשירותי בנקאות וביטוח
נטפליקס מול SPOT: אוורקור מעדיפה את ספוטיפיי, אך מזהה קטליזטורים מרכזיים לנטפליקס ב-2027
קורוויב מול IREN: מדוע ברנשטיין אומר למכור מניית AI אחת ולקנות את השנייה
מניית אדוונסד מיקרו דיווייסז עולה לאחר השלמת רכישה ב-2.9 מיליארד דולר של יצרנית שבבי ה-AI טאלאס
שוק המניות בארה״ב נערך לדוחות אנבידיה ובוחן את תוצאות דיסני והום דיפו
המשקיע המיליארדר דייוויד טפר קנה את מניות ה-AI שכולם מוכרים. האם כדאי לכם ללכת בעקבותיו?
מניית קוסטקו (COST): מדוע מיזוהו הסירה את הקמעונאית הענקית מרשימת "הבחירות המובילות" שלה
וולמארט (WMT) זקוקה לדוח רבעון שלישי יוצא דופן כדי להצדיק עלייה נוספת
קתי ווד מכרה מניות אנבידיה בשווי 84.8 מיליון דולר לפני הדוח. מה היא קנתה במקום?
אפקט אנבידיה: מה עומד מאחורי הזינוק בצמיחה בישראל?
מדוע מניית סלאס לייף סיינסז גרופ מזנקת ביותר מ-200% היום — ומה האנליסט הזה צופה בהמשך
מניית סלאס לייף סיינסז גרופ (SLS) מזנקת ב-236% בעקבות תוצאות מצוינות בניסוי שלב 3
התראת רווחים של אנבידיה ברגע האחרון: דן אייבס אומר "אין סיכוי שג'נסן יחזור" ומזהיר מסיכון בסין
"איך אפשר שלא?" אומר משקיע על מניית סנדיסק
מניית JD.com (JD) צונחת ב-6% בעקבות ההאטה בסין, שהובילה להחמצה בהכנסות וברווחי הרבעון השלישי
3 תעודות סל בתחום המחשוב הקוונטי עם פוטנציאל עלייה של יותר מ-47%, לפי אנליסטים
התראת רווחי Q3 של אנבידיה ברגע האחרון: סוחרי האופציות צופים תנודה גדולה במניית אנבידיה
מניית מיקרון טכנולוג'י (מיקרון) זולה מדי ביחס למזומנים שהיא מייצרת
מניית קוקה קולה (KO) עשויה להתקשות לשחזר את הביצועים החזקים שלה ב-2026
חוזי המניות תנודתיים לקראת דוח אנבידיה, והמשקיעים מעכלים את תוצאות דיסני והום דיפו
ביטווייז צופה שסולאנה תגיע ל-1,100 דולר עד 2031 אם המניות יעברו טוקניזציה
אנבידיה מוסיפה פיקוח של הדירקטוריון על היצוא לקראת דוח הרבעון השלישי החשוב
מניית Cerebras Systems Class A (CBRS) אולי מצאה תחתית
מניית ספייס אקס (SPCX) עשויה להביס בפער גדול את תחזיות וול סטריט. הנה הסיבה
ג'נרל מוטורס מהמרת בגדול על רובוטים: מתכננת להגדיל את האוטומציה במפעלים ב-20% עד 2028
מניית ספייס אקס (SPCX) היא קנייה, לפי מורגן סטנלי וולס פרגו, לאחר תפיסת החללית סטארשיפ
המאבק האמריקאי בציוד סיני למרכזי נתונים מתקדם למרות התנגדות ענקיות הטכנולוגיה
דנאל רוכשת חברת סיעוד ב-410 מיליון שקל ומדווחת על זינוק של 61% ברווח הנקי
Nebius Group מול אנבידיה: מניה אחת בתחום ה-AI יכולה להמתין, והשנייה כבר שילמה את המחיר, לפי D.A. Davidson
תחזית מחיר מניית ספייס אקס: וול סטריט צופה עלייה של 95% לאחר תפיסת השלב העליון של סטארשיפ
מדוע מניות מיקרון טכנולוג'י, סאנדיסק ו-SK הייניקס מתאוששות היום בטרום המסחר לאחר הירידות של יום שני?
דיסני עוקפת את תחזיות הרבעון הרביעי, מודיעה על העלאת דיבידנד של 33% ועל תוכנית לחיסכון של 3 מיליארד דולר בעלויות
חדשות מיזוגים ורכישות: מתחרת לווייני Starlink, ICEYE, מציעה €2 מיליארד לרכישת יצרנית הרקטות האיטלקית Avio
תנודתיות באופציות והתנועות הצפויות סביב פרסום הדוחות היום, 17 בנובמבר 2026
רוצים להיחשף לדוחות של אנבידיה בלי לקנות את המניה? תעודת הסל הזו, בהיקף של 64 מיליארד דולר, הופכת את אנבידיה להחזקה הגדולה ביותר שלה
למה מניית אינטל יורדת במסחר המוקדם היום, 17 בנובמבר?
מניית הום דיפו (HD) יורדת למרות תוצאות טובות מהצפוי ברבעון השלישי, על רקע הלחץ בשוק הדיור בארה״ב; החברה מינתה מנכ״ל חדש
ההנפקה הראשונית של אנתרופיק צפויה לפגוע משמעותית ברווחים העתידיים בשל תגמול מנייתי לעובדים בהיקף של 45 מיליארד דולר
שיא בלוויתן: מה הקפיץ את הרווח הרבעוני של ניו-מד אנרג’י ב-26%?
3 מניות פני סטוק שכדאי לעקוב אחריהן ב-17 בנובמבר
אנבידיה מזהירה לקוחות מפני סיכונים משפטיים במתן גישה מרחוק של חברות סיניות לשבבי AI
מייקל בארי מגדיל את ההחזקה באדובי סיסטמס וסוגר שתי פוזיציות פוט
דוחות הרבעון הראשון של פאלו אלטו נטוורקס מחר: סוחרי האופציות צופים מהלך גדול במניית PANW
SPCX, פלנטיר, אנבידיה – קתי ווד קונה מניה אחת ב-52 מיליון דולר ומוכרת את השתיים האחרות ב-102 מיליון דולר
הצמיחה במכירות הקמעונאיות בארה״ב צפויה להתמתן ל-0.1% באוקטובר על רקע התחזקות ההימורים להעלאת ריבית הפד
למה מניית עליבאבא (BABA) יורדת בטרום המסחר היום לקראת הדוחות?
שוק המניות היום, 17 בנובמבר: מניות ארה"ב תנודתיות לקראת תוצאות אנבידיה
מקורבים לחברות אוספים בירידות את 2 מניות ה"קנייה החזקה" האלה
מניית דורדאש (DASH) נחלשת לאחר שמשרד המשפטים שוקל לבחון את עסקת אינסטקארט (CART) בהיקף 17 מיליארד דולר
מדוע מניות חברות המחשוב הקוונטי צנחו ביום שני בשיעור של עד 10%?
מניות סמסונג אלקטרוניקס ו-TSMC יורדות בעקבות הידוק מגבלות ארה"ב על שבבי AI לסין
מדוע מניות ארצ'ר אבייישן (ארצ'ר אביאיישן) וג'ובי אבייישן (JOBY) צנחו ביותר מ-7%?
מניית דויטשה בנק (DB) יורדת בעקבות חזרתה של פרשת אפשטיין לרדוף את ענקית הבנקאות הגרמנית
נתבעי קוטי מבקשים לדחות תביעה ייצוגית בתחום ניירות הערך על טענות בנוגע לאסטרטגיית הבשמים ולהשקת הוגו בוס
לפי דיווחים, אנבידיה שוללת את חזרתו של ג'נסן חואנג כמנכ״ל
אלה המניות שמדווחות על תוצאותיהן היום – 17 בנובמבר 2026
החוזים העתידיים על מניות ארה"ב מתנדנדים לקראת דוח אנבידיה
מניית ביידו יורדת לאחר שההכנסות נפלו זה הרבעון השישי ברציפות
3 מניות עתירות מזומנים עם תוכניות גדולות לרכישה חוזרת שכדאי לעקוב אחריהן
סין פונה לזיקוק ככל שההגבלות על שבבים מתהדקות – ומשתמשת במודלי AI אמריקאיים כדי לאמן מתחרים מקומיים
משקיעים מיליארדרים קונים ספייס אקס ואנבידיה ומוכרים את המניות הגדולות האלה ברבעון השלישי
ספייס אקס או אנבידיה: קתי ווד קונה מניות בשווי 52 מיליון דולר מאחת ומוכרת מניות בשווי 84.8 מיליון דולר מהשנייה
"הגיע הזמן", אומר משקיע מוביל על מניית אנבידיה
השוק ממתין לדוח של אנבידיה (אנבידיה)
מניית לואוז (LOW) עשויה לזוז ביותר מ-5% בעקבות דוח הרבעון השלישי, לפי שוק האופציות
מניית רובינהוד צונחת ב-7.5% כשקלשי מתכוננת להיכנס למסחר במניות
ברקשייר האת'וויי (BRK.B) צמצמה את החזקתה בבנק אוף אמריקה ברבעון השלישי
3 תעודות סל עם פוטנציאל לעלייה של 10% או יותר, לפי אנליסט ה-AI
סם אלטמן מ-OpenAI מתייחס למצבה של אנבידיה
השוק האמריקאי ננעל בירידות חדות כשמניות הבינה המלאכותית צונחות
מניית פאראמונט סקיידנס (NYSE:SKYD) צונחת, שמועות על DC מקצצות את שווי השוק של פאראמונט סקיידנס
קרן הסל אינווסקו QQQ יורדת בעקבות משבר אנבידיה שמכביד על מניות הטכנולוגיה
מניית פורד (NYSE:F) יורדת למרות דגם חדש שעשוי להפוך ללהיט ענק
מניית וולמארט (WMT) נותרת ללא שינוי למרות הצטרפותו של מנכ"ל קטרפילר (CAT), המתמקד בבינה מלאכותית, לדירקטוריון
מורגן סטנלי מוריד את מחיר היעד למניית אנבידיה לקראת דוחות הרבעון השלישי, אך אומר כי "יחס הסיכון-תשואה עדיין חיובי מאוד"
מורגן סטנלי הופך לחיובי לגבי המניות ב-2027 – הנה הסיבה
מניית אינטל (אינטל) יורדת ביותר מ-6% לאחר מכרז קרקע
מניית טייק טו אינטראקטיב (TTWO) יורדת ביותר מ-5% לקראת השקת GTA VI
תחזיות מחיר מניית דיסני (DIS) – מה צופים האנליסטים לקראת דוח הרבעון הרביעי מחר
העליות האחרונות של ביטקוין (BTC) נמחקות כשהמחיר יורד מתחת ל-65,000 דולר