
"תתכוננו לשנה הבאה", אומר משקיע מוביל על מניית מיקרון טכנולוג'י
- מיקרון טכנולוג'י נהנית מביקוש גובר לזיכרון עבור תשתיות AI, בעוד שהיצע מוגבל עשוי לתמוך במחירים וברווחיות בשנים הקרובות.
- למרות הסיכונים המחזוריים והאפשרות להאטה בהוצאות על AI, המשקיע ריק אורפורד והאנליסטים צופים התאוששות משמעותית במניה, עם דירוג קונצנזוס של קנייה חזקה ועלייה צפויה של 137% במהלך השנה הקרובה.

ושוב היא יורדת. מיקרון טכנולוג'י (מיקרון) נראתה כאילו היא עומדת לקחת הפסקה מגל המכירות הבלתי פוסק בתקופה האחרונה, עם פתיחת המסחר ביום שלישי בבוקר. מניות חברות הזיכרון התאוששו לפני פתיחת המסחר, כשמניות השבבים בדרום קוריאה התאוששו וציידי המציאות נכנסו לשוק.
אבל זה לא קרה. ההתאוששות דעכה זמן קצר לאחר הפתיחה, כשהשוק עדיין מנסה להתמודד עם עזיבתו של ג'נסן הואנג את אנבידיה, עם כללי הייצוא החדשים של ארה"ב בנוגע לשבבי AI ועם תביעה ייצוגית שמאשימה את יצרניות הזיכרון הגדולות בתיאום מחירי DRAM. אנבידיה, קונה מרכזית של זיכרון HBM ברוחב פס גבוה ממיקרון טכנולוג'י, תפרסם את הדוח שלה לאחר סגירת המסחר הערב, וכל תחום השקעות ה-AI ממתין לתוצאה.
בינתיים, בעקבות גל המכירות החריף במניה, המניות נסחרות כעת במחיר הנמוך ב-43% משיאן בסוף יוני.
אבל עבור משקיעים שמאבדים תקווה שחברת הצמיחה לשעבר הזו אי פעם תתאושש, המשקיע ריק אורפורד, שתורם לאתר The Motley Fool ונמנה עם 5% המשקיעים המובילים ב-TipRanks, מסתכל מעבר לגל הירידות הנוכחי ומתמקד בשנת 2027. ולדברי אורפורד, זה עשוי להיות דבר חיובי מאוד עבור משקיעי מיקרון טכנולוג'י.
הטיעון של אורפורד מתחיל בתפקידה של מיקרון טכנולוג'י בהתרחבות תחום ה-AI. החברה מייצרת את שבבי ה-DRAM, ה-NAND וזיכרון ה-HBM ברוחב פס גבוה שעליהם מסתמכים שרתי AI. פעילות הענן ומרכזי הנתונים שלה הובילה את שנת הכספים 2026, בסיוע ביקוש חזק ומחירים גבוהים יותר. ההנהלה אומרת שה-AI צורך זיכרון מהר יותר מהקצב שבו התעשייה יכולה להוסיף כושר ייצור, ולכן מיקרון טכנולוג'י שינתה את תמהיל המוצרים שלה לטובת מוצרי מרכזי נתונים פרימיום. מעבדי ה-AI החזקים ביותר זקוקים לכמויות גדולות של HBM כדי לשמור על זרימת הנתונים, ותקציבי חברות הענן הגדולות מממנים זאת. מיקרון טכנולוג'י הוסיפה גם זיכרון חדש לשרתים, כונני SSD שנבנו עבור עומסי עבודה של AI ושבבים המיועדים ל-AI פיזי.
עבור המשקיע, המחסור הזה הוא לב הסיפור. הקמת מפעל שבבים מתקדם דורשת שנים וסכומי עתק, ולכן ההיצע נותר מוגבל ותומך במחירים וברווחיות בכל פעילות החברה. ההתרחבות של מיקרון טכנולוג'י עצמה ממחישה כמה זמן התהליך נמשך. מפעל השבבים החדש הראשון שלה באיידהו צפוי להתחיל לייצר פרוסות DRAM רק בשנה הבאה, והפרויקט בניו יורק יוסיף היצע במהלך שני העשורים הבאים. בספטמבר אמרה ההנהלה שהיא מצפה שתנאי ההיצע והביקוש יהיו הדוקים הרבה יותר בשנת הכספים 2027 ובשנת 2028, בהשוואה לשנת הכספים 2026.
אורפורד מציין גם שהחשיפה של מיקרון טכנולוג'י ל-AI אינה ספקולטיבית. הביקוש מצד הלקוחות והמגבלות על ההיצע ניכרים כבר עכשיו. בנוסף, כחברת שבבי הזיכרון היחידה בסדר גודל כזה שממוקמת בארה"ב, למיקרון טכנולוג'י יש יתרון, בזמן שממשלות וחברות טכנולוגיה פועלות להעברת הייצור קרוב יותר למדינות הבית שלהן.
המשקיע בדירוג 5 כוכבים אינו מתעלם מהסיכונים. תחום הזיכרון עדיין מחזורי. אם ההוצאות על AI יתקררו או שהיצרניות ייצרו יותר מדי, המחירים עלולים לרדת. קיימת גם השאלה אם חברות הענן הגדולות ירוויחו מספיק מההשקעות שלהן ב-AI כדי להמשיך לבנות מרכזי נתונים. האטה בתחום הזה תפגע בתחזית של מיקרון טכנולוג'י.
למרות זאת, אורפורד סבור שמחיר המניה כבר משקף מידה רבה של זהירות. מיקרון טכנולוג'י נסחרת במכפיל P/E עתידי של כ-4.2, מכפיל נמוך עבור חברה הנמצאת בלב התרחבות תחום ה-AI. "במבט קדימה", סיכם אורפורד, "כשהזיכרון הופך לחיוני יותר ויותר להתרחבות תחום ה-AI ומיקרון טכנולוג'י מחזקת את הפוזיציה שלה בשוק, החברה עשויה להפתיע את המשקיעים ולהיות אחת ממניות ה-AI המצליחות ביותר של 2027". (כדי לצפות בהיסטוריית הביצועים של אורפורד, לחצו כאן)
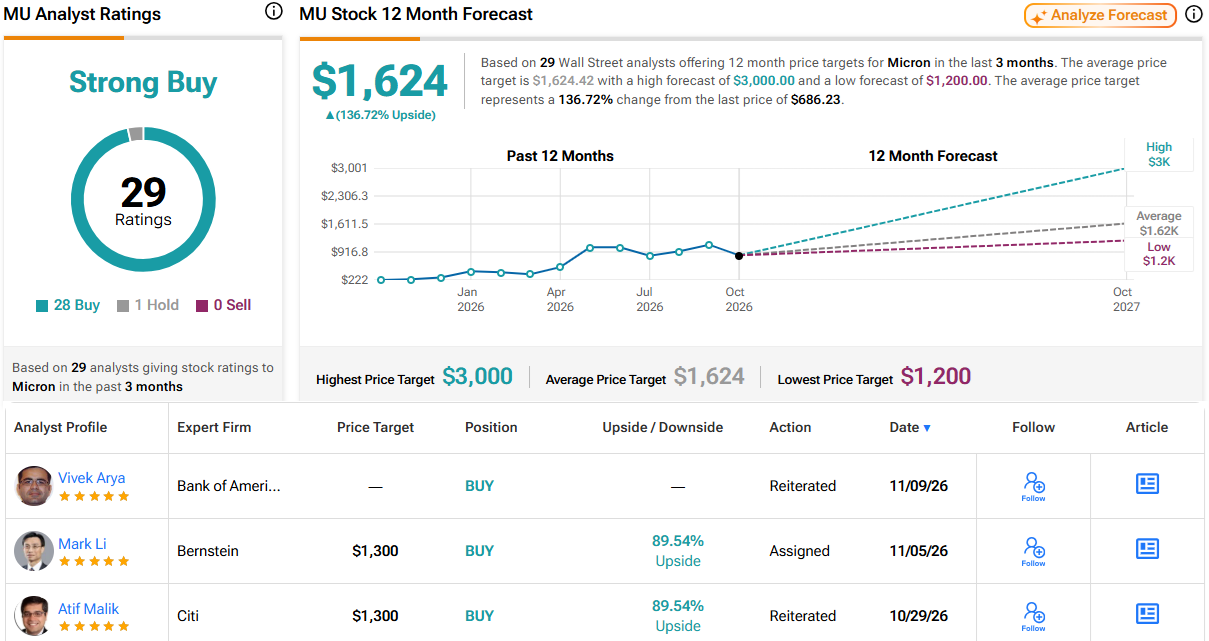
כמעט כל האנליסטים בוול סטריט מסכימים. על סמך 28 המלצות קנייה לעומת המלצת החזק אחת, השקפת הקונצנזוס היא שמדובר במניה עם דירוג קנייה חזקה. במהלך השנה הקרובה צפויות המניות לעלות ב-137%, בהתחשב בכך שמחיר היעד הממוצע עומד על 1,624 דולר. (לצפייה בתחזית מניית מיקרון טכנולוג'י)
הבהרה: הדעות המובעות במאמר זה הן של המשקיע המוצג בלבד. התוכן מיועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת החלטת השקעה כלשהי.