
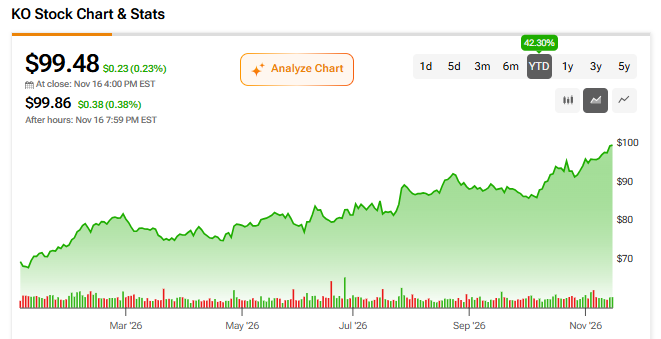
מניית קוקה קולה (KO) עשויה להתקשות לשחזר את הביצועים החזקים שלה ב-2026
- קוקה קולה הציגה התאוששות חזקה ב-2026, עם צמיחה של 7% בהכנסות ברבעון השלישי ועלייה של 11% ברווח המתואם למניה, בעיקר בזכות השווקים המתעוררים.
- למרות תחזית חיובית להמשך צמיחת הרווחים, מכירת עסק הביקבוק באפריקה, האטה צפויה בצמיחה ב-2027 והתמחור הגבוה תומכים בדירוג החזק בטווח הקצר.

מניית קוקה קולה (KO) עשויה להתקשות לשחזר את הביצועים החזקים שלה ב-2026, שכן צמיחת ההכנסות המדווחת עשויה להאט בשנה הבאה, בעוד שהתמחור שלה מותיר מקום מוגבל לעליות נוספות. מניות יצרנית המשקאות זינקו ב-2026, לאחר שהמשקיעים בירכו על האצה בצמיחת ההכנסות והרווחים בעקבות 2025 חלשה. ואכן, צמיחת ההכנסות של קוקה קולה ברבעון השלישי של 2026, בשיעור של 7%, הייתה גבוהה משמעותית מצמיחת ההכנסות נטו בשיעור של 2% בשנת 2025 כולה. עם זאת, המכירה המתוכננת של עסק הביקבוק שלה באפריקה צפויה להכביד על המכירות המדווחות ב-2027.
האנליסטים עדיין מצפים שהרווח למניה (EPS) יגדל בכמעט 6%, ל-3.53 דולר בשנה הבאה, אך מניות קוקה קולה כבר נסחרות לפי מכפיל של 28.19 על הרווח הצפוי ב-2027. אף שהמניה מעניקה למשקיעים חשיפה מעבר לנושא הצמיחה של בינה מלאכותית (AI), לדעתי התמחור הגבוה מגביל את פוטנציאל העלייה שלה. אני מותיר את דירוג החזק למניית KO.
קוקה קולה משיבה לעצמה את תנופת ההכנסות
כדי להבין מדוע מניית קוקה קולה עלתה כל כך ב-2026, צריך לבחון את העלייה האחרונה בהקשרה. קוקה קולה סיימה את 2025 עם צמיחה של 2% בהכנסות, הקצב החלש ביותר מאז 2020, אז מגפת הקורונה פגעה קשות במכירות המשקאות.
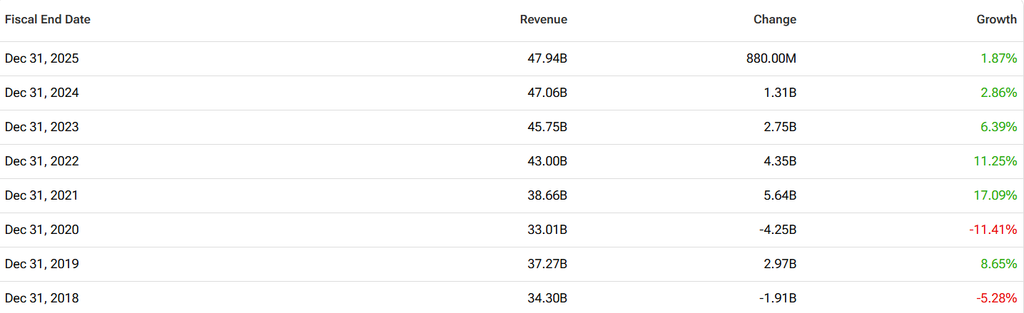
לכן, התמחור של קוקה קולה בכניסה ל-2026 שיקף במידה רבה חברה בעלת צמיחה איטית, ששואפת להרחבה הדרגתית של המרווחים כדי להניע את צמיחת הרווח למניה.
על רקע זה, המשקיעים בירכו על העלייה של 7% בהכנסות קוקה קולה ברבעון השלישי של 2026, שכן היא מצביעה על כך שקוקה קולה עשויה לזכות בתמחור גבוה יותר ככל שתנופת ההכנסות תאיץ. העלייה החזקה במכירות ברבעון השלישי של 2026 נבעה מעלייה חריגה של 25% בהכנסות באמריקה הלטינית, בעוד שהשוק המרכזי בצפון אמריקה הגדיל את המכירות ב-3% בלבד לעומת השנה הקודמת.
ואכן, החברה מציינת כי השווקים המתעוררים והמתפתחים ימשיכו להיות מנוע הכנסות מרכזי עבור קוקה קולה, שכן נתח השוק שלה בהם עומד על 6% בלבד — פחות ממחצית מנתח השוק של 14% שבו מחזיקה קוקה קולה בשווקים המפותחים.
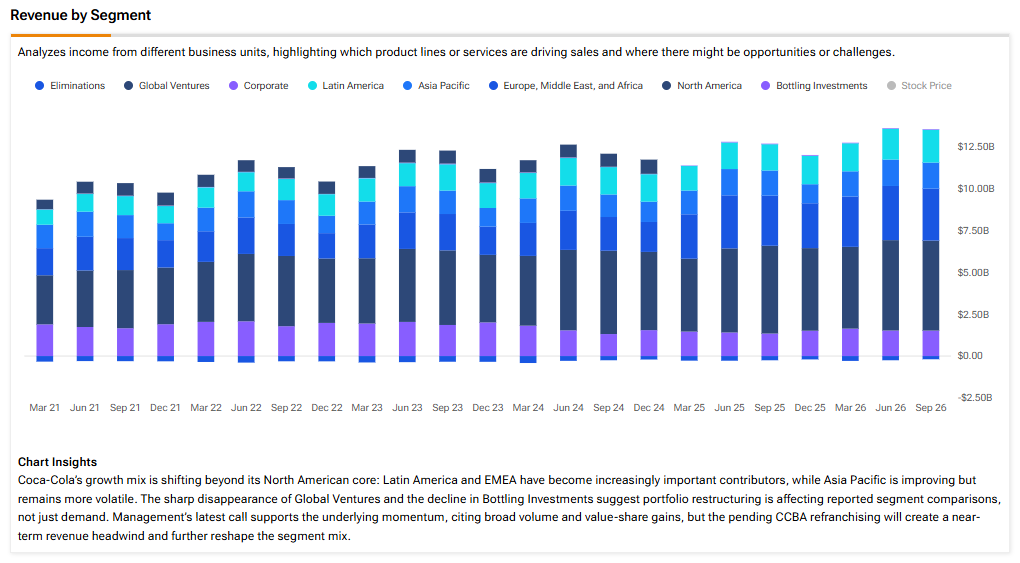
המסקנה עבור המשקיעים היא שלאחר כמה שנים של האטה בתנופת המכירות, קוקה קולה הצליחה לשנות את מגמת הביצועים שלה, בסיוע צמיחה חזקה בשווקים המתעוררים. האכזבה היחסית מתגלה כאשר בוחנים את הערכות האנליסטים להכנסות ב-2027. תחזית הקונצנזוס, העומדת על 48.9 מיליארד דולר, משקפת ירידה של 3.07% ביחס לביצועים החזקים ב-2026.
רוח נגדית זו בטווח הקצר, שנובעת בחלקה ממכירת עסק הביקבוק באפריקה, תומכת ככל הנראה בדירוג החזק שלי לקוקה קולה, למרות תנופת המכירות החיובית הצפויה בטווח הבינוני והארוך.
הרווחים של קוקה קולה ממשיכים לצמוח
קוקה קולה דיווחה על רווח מתואם למניה (Non-GAAP) של 0.91 דולר ברבעון השלישי של 2026, עלייה של 11% ביחס לרבעון המקביל אשתקד. מעבר להכנסות הגבוהות יותר שהוזכרו לעיל, הרווחים עלו בזכות שיפור קטן במרווחים התפעוליים, שהיה בולט במיוחד הן בנתונים הבסיסיים והן בנתונים המדווחים לפי GAAP.
מרשים יותר מכך, הרווח למניה עלה משמעותית אף שמספר המניות לא ירד, שכן רכישות המניות העצמיות של קוקה קולה קיזזו בעיקר את הדילול שנבע מהקצאת מניות לעובדים, בעוד שההנהלה העדיפה דיבידנדים במסגרת התשואה לבעלי המניות. הדיבידנד הרבעוני של 0.53 דולר למניה משקף יחס חלוקת דיבידנד נגרר של 62.5%.
הביצועים החזקים ברבעון השלישי של 2026 הובילו לעדכון כלפי מעלה של תחזית הרווח של קוקה קולה ל-2026. כעת צפויה צמיחה של לפחות 11% ברווח המתואם למניה (Non-GAAP) בשנה כולה. האנליסטים מעריכים שהרווח למניה ב-2026 יעמוד על 3.34 דולר, עם צפי לעלייה של כמעט 6%, ל-3.53 דולר למניה, ב-2027.
לכן, גם לאחר התחזית להכנסות נמוכות יותר ב-2027, הרווחים של קוקה קולה צפויים להמשיך להתרחב בשנה הבאה. החברה נהנית ממכירת עסק הביקבוק בעל המרווחים הנמוכים באפריקה ל-Coca-Cola HBC (GB:CCH), חברה נפרדת שמבקבקת משקאות עבור קוקה קולה.
עם זאת, אני מותיר את דירוג החזק למניית KO בטווח הקצר, גם לנוכח תחזית הרווח החיובית, שכן צמיחת הרווח למניה צפויה להאט מ-11% השנה ל-6% ב-2027.
התמחור של קוקה קולה
לאחר העליות החזקות ב-2026, מניות קוקה קולה נסחרות כעת לפי מכפיל של 28.19 על תחזית הקונצנזוס של האנליסטים לרווח למניה ב-2027, העומדת על 3.53 דולר. מניית פפסי (PEP) נסחרת כעת לפי מכפיל של 16.98 על תחזית הרווח למניה ב-2027, העומדת על 8.62 דולר. לדעתי, המכפיל הגבוה של KO משקף שני גורמים מרכזיים. ראשית, התאוששות חזקה מהחולשה ב-2025, כאשר המשקיעים מתמחרים צמיחה חזקה יותר בהיקפי המכירות בשווקים המתעוררים בשנים הקרובות.
שנית, ואולי חשוב יותר בטווח הקצר, משקיעי צמיחה גיוונו בחודשים האחרונים את השקעותיהם מעבר לנושא הצמיחה של הבינה המלאכותית, והעניקו תגמול לחברות בעלות צמיחה יציבה כמו קוקה קולה, וכן לאפל (אפל) ולאלי לילי (LLY). נראה שהשוק מוכן לשלם תמחור פרמיום עבור צמיחת הכנסות הגבוהה מקצב הצמיחה של הכלכלה כולה, שאינה תלויה בהתפתחויות בתחום הבינה המלאכותית.
דירוג החזק שלי לקוקה קולה מבוסס על ההיגיון הבא. מצד אחד, המניות ימשיכו להציע צמיחה סבירה ברווחים בטווח הבינוני והארוך, דבר שיהיה בעל ערך מיוחד עבור משקיעי צמיחה המחפשים גיוון. מצד שני, העלייה החזקה מתחילת השנה הותירה ככל הנראה פוטנציאל מוגבל לעליות הון בטווח הקצר, במיוחד לנוכח התחזית להאטה יחסית בצמיחה ב-2027.
אני מסכים שמספרי הקונצנזוס של האנליסטים ל-2027 משקפים במידה רבה את ההשפעה החד-פעמית של מכירת עסק הביקבוק באפריקה. עם זאת, גם היעדרו של מונדיאל 2026 צפוי להכביד על המכירות בשנה הבאה, במיוחד במקסיקו — השוק הגדול ביותר של קוקה קולה באמריקה הלטינית — ובצפון אמריקה. לכן, ייתכן שזהירות מסוימת בטווח הקצר מוצדקת, שכן קוקה קולה צפויה להתמודד עם בסיסי השוואה מאתגרים כאשר תדווח על תוצאות 2027.
עמדת וול סטריט לגבי קוקה קולה
בוול סטריט, לקוקה קולה יש דירוג קונצנזוס של קנייה חזקה, המבוסס על 13 דירוגי קנייה ושלושה דירוגי החזק בשלושת החודשים האחרונים. ראוי לציין שאף אנליסט אינו רואה ב-KO מניית מכירה. מחיר היעד הממוצע של האנליסטים לקוקה קולה ל-12 החודשים הקרובים עומד כעת על 99.40 דולר, נתון שמרמז על ירידה.

סיכום
מניות קוקה קולה הניבו תשואות חזקות ב-2026, בזכות עלייה של 7% במכירות ברבעון השלישי של 2026 וכן עלייה קטנה בשיעור דו-ספרתי ברווח למניה. אף שהרווח למניה צפוי להמשיך לצמוח ב-2027, מכירת עסק הביקבוק באפריקה צפויה להכביד על ההכנסות המדווחות בשנה הבאה.
דינמיקה זו, יחד עם מכפיל גבוה של 28.19 על הרווח הצפוי למניה ב-2027, העומד על 3.53 דולר, תומכת ככל הנראה בדירוג החזק לקוקה קולה בטווח הקצר. הדבר ניכר גם במחיר היעד הממוצע של 99.40 דולר ל-12 חודשים שקבעו אנליסטים בוול סטריט, אשר מרמז על ירידה.
למרות פוטנציאל מוגבל לעליית הון, לדעתי מניות קוקה קולה נותרות מעניינות עבור משקיעי צמיחה המעוניינים לגוון את השקעותיהם מעבר לנושא הצמיחה של הבינה המלאכותית. עם זאת, לאחר העלייה האחרונה במחיר המניה, הגיוון הזה מגיע כעת במחיר גבוה, לדעתי.