
מניית Cerebras Systems Class A (CBRS) אולי מצאה תחתית
- תוצאות הרבעון השלישי של Cerebras Systems Class A הצביעו על צמיחה של 70% בהכנסות הליבה, העלאת תחזית ההכנסות ל-2026 ושיפור צפוי בשולי הרווח, לצד חוזים חדשים וביקוש גובר לטכנולוגיית ה-AI שלה.
- למרות סיכונים משמעותיים, בהם תלות בלקוחות גדולים, שריפת מזומנים ואתגרי התרחבות, התמחור הנוכחי והקונצנזוס החיובי של האנליסטים מצביעים על פוטנציאל עלייה משמעותי במניית CBRS.

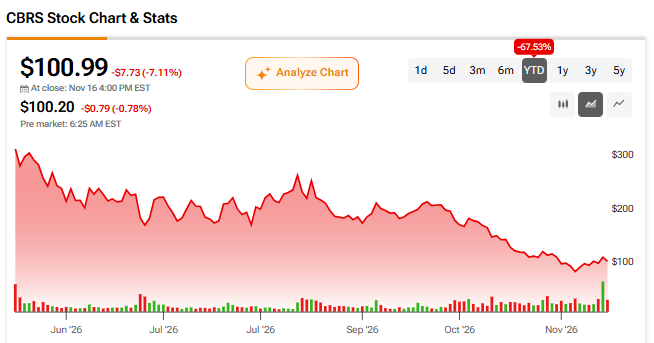
ייתכן שמניית Cerebras Systems Class A (CBRS) סוף סוף מצאה תחתית, לאחר שהתוצאות האחרונות הצביעו על כך שהעסק צובר תאוצה. נראה כי חברת השבבים לבינה מלאכותית (AI), שמנסה לשנות את כללי המשחק, למדה בדרך הקשה שטכנולוגיה מהפכנית אינה מבטיחה מניה מנצחת. מאז ההתלהבות סביב ההנפקה הראשונית לציבור (IPO) שלה במאי, המניה ירדה ביותר מ-70% מהשיא התוך-יומי שלה. שולי רווח מאכזבים וחששות מהתלות בלקוחות גדולים, במיוחד ב-OpenAI, הכבידו מאוד על המניה.
עם זאת, התוצאות האחרונות, שפורסמו ב-12 בנובמבר, סיפקו למשקיעים כמה סיבות לאופטימיות. הן גם מצביעות על כך שמניית CBRS עשויה להתחיל ליצור תחתית. צמיחת ההכנסות האטה במהלך 2026, אך תחזית ההנהלה לרבעון הרביעי מרמזת על האצה מחודשת חדה, ושולי הרווח משתפרים. חשוב מכך, חוזים חדשים מצביעים על כך שהטכנולוגיה שלה צוברת נתח במרוץ ה-AI. במקביל, התמחור כבר לא נראה מופרז כל כך.
לדעתי, Cerebras Systems Class A עדיין ניצבת בפני סיכונים משמעותיים, במיוחד בכל הנוגע להרחבת התשתיות שלה תוך שמירה על שליטה בעלויות. עם זאת, יחס הסיכון-תשואה הופך לאטרקטיבי יותר. לכן אני רואה ב-CBRS הזדמנות קנייה ספקולטיבית.
שאיפות ה-Wafer-Scale של Cerebras Systems Class A פוגשות את המציאות בוול סטריט
השאיפות של Cerebras Systems Class A בתחום ה-Wafer-Scale התנגשו חזיתית במציאות של וול סטריט מאז שחברת שבבי ה-AI הפכה לציבורית במאי חלק גדול מההבטחה הזו נובע מהגישה השונה מאוד של Cerebras Systems Class A למחשוב AI. מנוע ה-Wafer-Scale שלה (WSE) משתמש במעבד עצום שנבנה מפרוסת סיליקון שלמה. כך הזיכרון נשאר קרוב לליבות החישוב, ומודלי AI יכולים לייצר תגובות במהירות גבוהה בהרבה במשימות מסוימות. הדבר הופך להיות חשוב במיוחד במרוץ ה-AI הנוכחי, כאשר סוכני AI מבצעים משימות מורכבות יותר שדורשות עיבוד מהיר וחוזר.
הבעיה היא שהרחבת הטכנולוגיה הזו תוך שמירה על שליטה בעלויות התבררה כקשה יותר מכפי שהמשקיעים ציפו בתחילה. האכזבה הגדולה הראשונה הגיעה ביוני, כאשר Cerebras Systems Class A צפתה ששולי הרווח הגולמי הליבה יעמדו על 38% עד 41% בלבד ב-2026, הרבה מתחת ל-47% שעליהם דיווחה ברבעון הראשון.
לאחר מכן, באוגוסט, הגיע לחץ נוסף, כאשר שולי הרווח הגולמי הליבה נותרו סביב 41%, וההכנסות המדווחות מחומרה ממכירת מערכות ה-AI שלה ירדו ב-23% לעומת השנה הקודמת, בעיקר בשל התאמות חשבונאיות הקשורות לכתבי אופציה של לקוחות.
התלות ב-OpenAI מעיבה על רבעון שלישי חזק אחרת
ריכוז הלקוחות הפך גם הוא לדאגה מרכזית. לפי תוצאות הרבעון השלישי האחרונות, שני לקוחות בלבד היו אחראים ל-72% מסך ההכנסות של Cerebras Systems Class A: אוניברסיטת מוחמד בן זאיד לבינה מלאכותית (MBZUAI) עם 38%, ו-OpenAI עם 34%. אם כוללים את G42, הקשורה ל-MBZUAI, הריכוז מגיע ל-79%. מצב זה חושף במיוחד את Cerebras Systems Class A לשינויים בתוכניות ההוצאות ובביקוש מצד קומץ לקוחות בלבד.
ל-OpenAI יש חשיבות מיוחדת, בהתחשב בחלק המשמעותי שלה בעסקיה העתידיים של Cerebras Systems Class A שכבר נחתמו בחוזים. התלות הזו נבדקה בספטמבר, כאשר דיווחים הצביעו על כך ש-OpenAI השתמשה בשבבי אנבידיה (אנבידיה) במקום בחומרה של Cerebras Systems Class A עבור מודל ה-AI האולטרה-מהיר האחרון שלה, אף שהדיווחים הללו מעולם לא אושרו רשמית. מניית CBRS איבדה לאחר מכן יותר ממחצית מערכה בשבועות שלאחר מכן.
החדשות הטובות מעט יותר הן שנראה כי מניית Cerebras Systems Class A מצאה תחתית. ייתכן שזו נקודת השפל התוך-יומית של כ-77.84 דולר שנרשמה ב-5 בנובמבר. מאז המניה התאוששה, כולל זינוק דו-ספרתי בעקבות תוצאות הרבעון השלישי, אף שהיא החזירה את רוב העליות האלה במהלך יום המסחר הבא.

התוצאות של הרבעון השלישי התקבלו היטב, כאשר Cerebras Systems Class A דיווחה על צמיחה של 70% בהכנסות הליבה לעומת השנה הקודמת, ל-230.9 מיליון דולר, ובכך עקפה את ציפיות וול סטריט. החברה גם העלתה את תחזית הכנסות הליבה שלה ל-2026 ל-940–960 מיליון דולר, לעומת 880–890 מיליון דולר קודם לכן. ההנהלה גם אישרה מחדש את ציפייתה לשלש את ההכנסות ב-2027.
קשה יותר להתעלם מסיפור הצמיחה של Cerebras Systems Class A
אף שעדיין עשוי להישמע אופטימי מדי להכריז שמניית Cerebras Systems Class A הגיעה לתחתית ודאית, אני רואה כמה סיבות להאמין שזה אכן עשוי להיות המצב — או לפחות שיחס הסיכון-תשואה הפך לאטרקטיבי יותר.
ראשית, תחזית הצמיחה של Cerebras Systems Class A השתפרה בפועל למרות הירידות במניה. ההנהלה צופה ששולי הרווח הגולמי הליבה ברבעון הרביעי יתאוששו ל-47%–49%, כאשר שולי הרווח התפעולי המתואם יתקרבו לאיזון. נקודה חיובית נוספת היא שלחברה יש נזילות של כ-7.8 מיליארד דולר. הדבר מעניק לה גמישות פיננסית מסוימת בזמן שהיא מרחיבה את התשתיות שלה.
שנית, נראה שהביקוש המסחרי צובר תאוצה מעבר ללקוחות הקיימים של Cerebras Systems Class A. ברבעון השלישי דיווחה ההנהלה כי צבר ההזדמנויות שלה להסיק AI במהירות גבוהה גדל ביותר מפי עשרה. החברה גם חתמה על עסקאות עם שני ספקי ענן גדולים חדשים, וסיימה את הרבעון עם התחייבויות ביצוע שנותרו בהיקף של 26.1 מיליארד דולר. כמובן, חלק גדול מהעסקאות החוזיות האלה עדיין קשור ל-OpenAI. עם זאת, העניין הגובר מצד לקוחות גדולים אחרים מצביע על כך שטכנולוגיית ה-Wafer של Cerebras Systems Class A זוכה לקבלה רחבה יותר, דבר שעשוי לתמוך בציפיות הצמיחה הגבוהות שלה לטווח הארוך.
Cerebras Systems Class A אינה זקוקה לשווי ההנפקה שלה כדי לספק עלייה נוספת
מה שמעניין אותי יותר מכול הוא התמחור. במחיר של כ-101 דולר למניה, שווי השוק של Cerebras Systems Class A עומד על כ-24.5 מיליארד דולר, ושווי הפעילות המוערך שלה עומד על 18.63 מיליארד דולר. אם ההנהלה תעמוד בציפייה לשלש את ההכנסות ב-2027, המכירות עשויות להתקרב ל-2.85 מיליארד דולר — מעט מתחת לקונצנזוס הנוכחי של וול סטריט, שעומד על 2.98 מיליארד דולר. הדבר מעמיד את המניה על מכפיל של כ-6.5 להכנסות EV ב-2027, או 6.25 לפי תחזיות הקונצנזוס.
זה עדיין לא תמחור זול במיוחד, בעיקר עבור חברה ששורפת מזומנים. ברבעון השלישי בלבד, Cerebras Systems Class A השתמשה בכ-341 מיליון דולר במזומנים מפעילות שוטפת. החברה גם ניצבת בפני סיכוני ביצוע משמעותיים, במיוחד בכל הנוגע לעלויות ההתרחבות. למרות זאת, מדובר בעסק שצפוי לשלש את הכנסותיו בתוך שנה אחת בלבד, מבסיס של כמעט מיליארד דולר ב-2026.
בתרחיש הבסיס שלי, אני מחיל מכפיל של 12 על הכנסות הליבה החזויות ב-2027, מתחת למכפיל של כ-20 על המכירות החזויות ב-2026. ובכל זאת, הדבר ידרוש שיפור מסוים באופן שבו השוק מתמחר את המניה. אני מניח גם שהמזומנים נטו יירדו מכ-6.5 מיליארד דולר ברבעון השלישי של 2026 ל-5 מיליארד דולר עד סוף 2027, המשקפים את צורכי המזומנים המשמעותיים של החברה בזמן שהיא מתרחבת. בהנחה של 270 מיליון מניות בדילול מלא, כדי להביא בחשבון דילול אפשרי — כ-10% מעל מספר המניות הקיימות כיום — אני עדיין מגיע למחיר יעד של כ-145 דולר למניה, המשקף עלייה של כ-44% מהרמות הנוכחיות.
האם מניית CBRS היא קנייה, לפי אנליסטים בוול סטריט?
כן, וזו לא סתם קנייה. תחזית CBRS מצביעה על קונצנזוס של קנייה חזקה, כאשר כל 10 האנליסטים שסיקרו את המניה בשלושת החודשים האחרונים דירגו אותה כקנייה. אף שרובם קיצצו את מחירי היעד שהיו חיוביים בעבר, מחיר היעד הממוצע של Cerebras Systems Class A עדיין עומד על 236.70 דולר. במחירים הנוכחיים, הדבר משקף פוטנציאל עלייה עצום של כ-134%.

הטיעון לכך שמניית CBRS הגיעה לתחתית מתחזק
בסך הכול, אני מאמין שהחלק הקשה ביותר של הירידות עשוי להיות מאחורי Cerebras Systems Class A, גם אם הדרך קדימה תישאר תנודתית. החברה עדיין צריכה להוכיח שהיא יכולה להתרחב באופן רווחי ולהפחית את התלות שלה בכמה לקוחות גדולים. עם זאת, כאשר הביקוש צובר תאוצה, שולי הרווח צפויים להשתפר והתמחור הופך סביר הרבה יותר, אני רואה ברמות הנוכחיות יותר סיבות להיות חיובי מאשר שלילי.