
Nebius Group מול אנבידיה: מניה אחת בתחום ה-AI יכולה להמתין, והשנייה כבר שילמה את המחיר, לפי D.A. Davidson
- Nebius Group פרסמה רבעון חזק עם זינוק של 571% בהכנסות, אך הורידה תחזיות ודחתה את יעד ה-ARR, ולכן לוריה הותיר את המניה בדירוג החזק והוריד את מחיר היעד ל-125 דולר.
- אנבידיה מתמודדת בעיקר עם אי-ודאות ניהולית לאחר עזיבת ג'נסן הואנג, אך לוריה סבור שהסיכונים כבר מגולמים במחיר והותיר את דירוג הקנייה, לצד הורדת מחיר היעד ל-200 דולר.

יום חמישי האחרון היה בוקר מוזר עבור כל מי שמחזיק במניות בתחום ה-AI. Nebius Group (NASDAQ:NBIS) פרסמה את דוח הרבעון השלישי לפני פתיחת המסחר, ובערך באותו זמן אנבידיה (אנבידיה) הודיעה כי המייסד-שותף ג'נסן הואנג התפטר מתפקיד המנכ"ל, בתוקף מיידי. עזיבתו חתמה שבוע של חשיפות בנוגע לחייו הפרטיים, כולל רומן שהודה בו עם מנהלת לשעבר בחברת Megaspeed, לקוחה של אנבידיה, שאותה גורמים רשמיים בארה"ב חושדים כי היא פועלת עבור המודיעין הסיני. סמנכ"לית הכספים הוותיקה, קולט קרס, משמשת כעת כמנכ"לית זמנית, ולאחר סגירת המסחר היום היא תוביל את אנבידיה בפרסום דוח הרבעון הפיסקלי השלישי שלה — הראשון ללא הואנג בראש החברה.
לשתי המניות לא הייתה לאחרונה דרך קלה. Nebius Group ירדה לאחר פרסום התוצאות, וכעת נסחרת כ-62% מתחת לשיא שלה ביוני. אנבידיה נכנסת לפרסום הדוח ברמה הנמוכה ביותר שלה מאז יוני 2025, כאשר צעדים חדשים של ארה"ב להגבלת הגישה לשבבים מתקדמים מוסיפים ללחץ.
גיל לוריה, אנליסט ב-D.A. Davidson, בחן את שתי המניות ורואה שתי בעיות שונות מאוד.
Nebius Group
נתחיל ב-Nebius Group. האנליסט מצא לא מעט נקודות חיוביות ברבעון עצמו. ההכנסות זינקו ב-571% לעומת השנה הקודמת, ל-980.8 מיליון דולר. הכנסות תחום ענן ה-AI, שאחראי ל-99% מהמכירות, עלו ב-643%. כ-325 מיליון דולר מתוך הסכום הכולל היו הכנסות חד-פעמיות שנבעו מהמודל של החברה, הדורש מעט נכסים. ה-EBITDA המתואם הסתכם ב-465.8 מיליון דולר, המשקף שיעור רווחיות של 47.5%, לעומת 40.6% ברבעון השני. תשלומים מראש מלקוחות מממנים כעת 100% מהוצאות ההון, ולדברי ההנהלה הם קיצרו את תקופת החזר ההשקעה משנה ועשרה חודשים לשנה ושבעה חודשים.
הבעיה היא העיתוי. Nebius Group צופה שההכנסות ב-2026 יהיו בתחתית טווח התחזית שלה, שנע בין 3.0 מיליארד דולר ל-3.4 מיליארד דולר. החברה גם ויתרה על היעד להכנסות בקצב שנתי של 7 מיליארד דולר עד 9 מיליארד דולר (ARR) עד דצמבר, וכעת מצפה לעבור את רף 7 מיליארד הדולר בפברואר 2027. לאחר מכן היא תפסיק לפרסם תחזיות ARR, בטענה שהמדד מספק תמונה חלקית בלבד של העסק. לוריה חושד שהחברה מתכוננת לעיכובים נוספים במרכזי הנתונים שלה.
ההוצאות נעות בכיוון ההפוך. הוצאות ההון ל-2026 עומדות כעת על כ-27 מיליארד דולר, מעל התקרה הקודמת של 25 מיליארד דולר. התוכנית ל-2027 כוללת הוצאות של 40 עד 45 מיליארד דולר, כאשר 75%-85% מהן ימומנו באמצעות תשלומים מראש ומימון המגובה בנכסים. לגבי 2027, Nebius Group צופה הכנסות של 12 עד 13 מיליארד דולר ואיזון לפני מס על בסיס Non-GAAP ברבעון הרביעי. לוריה רואה נקודת חוזק אחת שעלתה בשיחת המשקיעים: הקיבולת של 2027 עדיין לא נמכרה במלואה, ולכן Nebius Group עשויה לדרוש תמחור נוח יותר אם עלות כוח המחשוב תמשיך לעלות.
בשורה התחתונה: לוריה הותיר את דירוג המניה על החזק והוריד את מחיר היעד שלו ל-125 דולר, לעומת 250 דולר. מחיר היעד החדש משקף עלייה של 17% למניה בחודשים הקרובים. (למעקב אחר ביצועיו של לוריה, לחצו כאן)
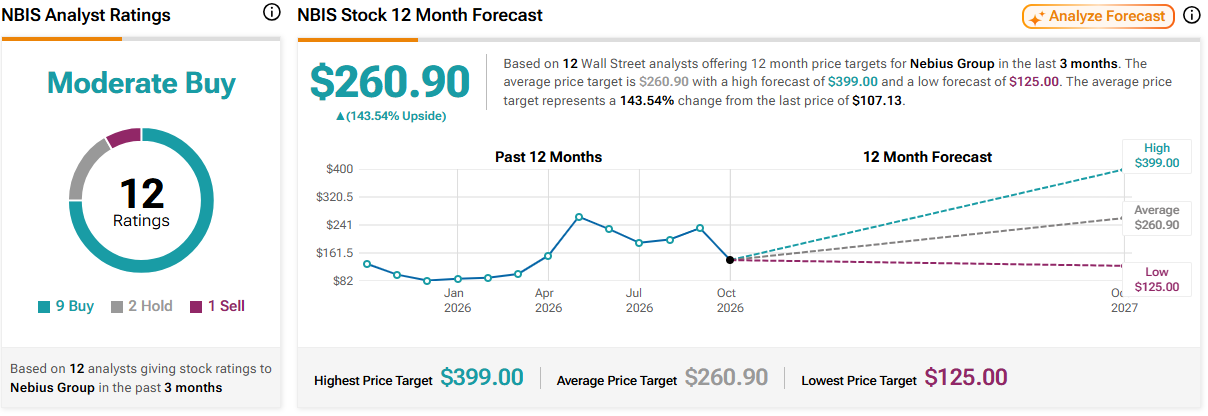
אנליסט נוסף מצטרף ללוריה מהצד, אך עם 9 המלצות קנייה נוספות והמלצת מכירה אחת, המניה זוכה לדירוג קונצנזוס של קנייה מתונה. במחיר של 260.90 דולר, מחיר היעד הממוצע מצביע על תשואה של 143.5% במהלך 12 החודשים הקרובים. (לצפייה בתחזית מניית NBIS)
אנבידיה
הבעיה של אנבידיה אינה קשורה לביקוש, אלא כולה לשאלה מי מנהל את החברה. לוריה משווה את אובדן הואנג למה שאובדן סטיב ג'ובס סימל עבור אפל, עם הבדל משמעותי אחד: לאפל הייתה תוכנית להעברת ניהול מסודרת, ולאנבידיה לא. הוא צופה שהחודשים הקרובים יהיו תנודתיים. לדעתו, אנבידיה תשמור על היתרון שלה במוצרים, אך ככל הנראה לא תמשיך לשמש כמנצחת על מערכת ה-AI הרחבה כפי שהואנג עשה במשך יותר מעשור.
עם זאת, לוריה עבד עם קרס וסבור שהיא מסוגלת לבצע את התפקיד. לדבריו, הסיכון הגדול ביותר בטווח הקצר נמצא בפעילות של אנבידיה באסיה, שכעת נתונה לבחינה מחמירה יותר. הוא מצפה שהביקוש יעבור עם הזמן לאזורים אחרים, אך השינוי עלול לפגוע בתוצאות בשנה הבאה. למרות זאת, האנליסט סבור שהירידות במניה כבר גילמו את הסיכונים האלה. "אנו מצפים שאנבידיה תמשיך לתפוס חלק משמעותי ממאגר הרווחים של תחום ה-AI בשנים הקרובות, באופן שמצדיק יותר ממחיר המניה הנוכחי", סיכם האנליסט.
בהתאם לכך, לוריה הותיר את דירוג הקנייה שלו ל-אנבידיה, אך הוריד את מחיר היעד ל-200 דולר, לעומת 300 דולר. למרות זאת, פוטנציאל העלייה מהרמות הנוכחיות עומד על 28%.
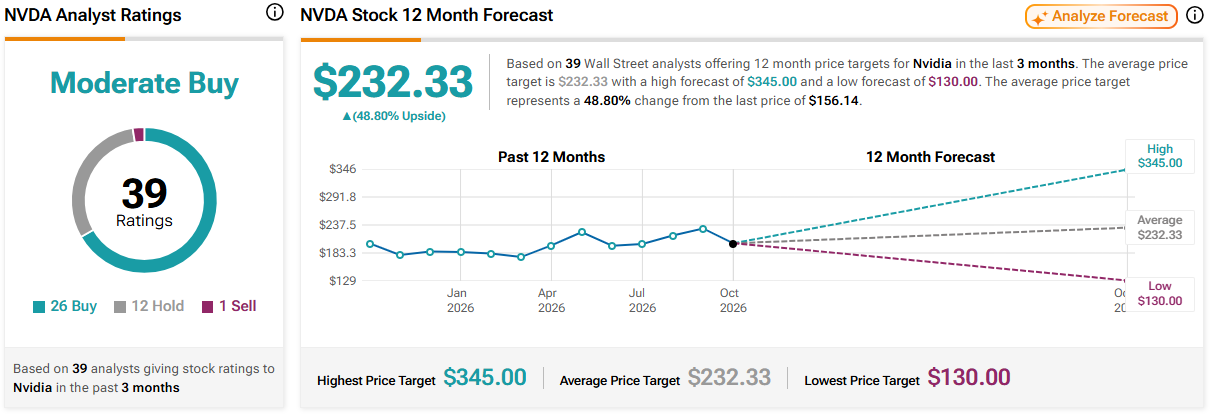
במקומות אחרים בוול סטריט, אנבידיה זוכה ל-25 המלצות קנייה נוספות, ל-12 המלצות החזק ולהמלצת מכירה אחת, כך שדירוג הקונצנזוס הוא קנייה מתונה. לפי מחיר היעד הממוצע, העומד על 232.33 דולר, המשקיעים צפויים לרשום תשואה של 49% בעוד שנה. (לצפייה בתחזית מניית אנבידיה)
הבהרה: הדעות המובעות במאמר זה הן של האנליסט המוצג בלבד. התוכן מיועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת החלטת השקעה.