
מניית אנלוג דיוויסז (ADI) לא הייתה אמורה לרדת אחרי דוח הרווחים האחרון
- אנלוג דיוויסז הציגה רבעון שיא עם צמיחה חזקה בהכנסות וברווחים, שיפור משמעותי במרווחים ותזרים מזומנים חופשי גבוה, תוך חיזוק מעמדה בתחום תשתיות ה-AI דרך רכישת Empower Semiconductor והעמקת חפיר ההגנה במרכזי הנתונים.
- למרות הביצועים המרשימים והסנטימנט החיובי של וול סטריט (דירוג קנייה חזקה ופוטנציאל עלייה דו-ספרתי), מניית ADI נסחרת במכפילים גבוהים מעל הממוצע ההיסטורי והסקטוריאלי, מה שמגביר את רגישותה לתחרות גוברת, סיכוני אינטגרציה ברכישה החדשה והאטה אפשרית בהשקעות הון במגזר הענן.

מניית (ADI) של אנלוג דיוויסז הגיעה לנקודת מפנה לאחר פרסום דוח הרווחים לרבעון השני של שנת הכספים 2026 ב-20 במאי 2026. יצרנית השבבים הגלובלית הציגה רבעון מהסוג שמשקיעים בדרך כלל מתגמלים – עם תוצאות שעקפו את הציפיות גם בהכנסות וגם ברווחים. למרות תחזית קדימה מעודכנת וחזקה לרבעון הבא, מניית ADI רשמה ירידה חדה של 7% במסחר שאחרי פרסום הדוח.
הניתוח הזה קובע דירוג קנייה על מניית ADI בעקבות הירידה האחרונה, ורואה את תגובת השוק כאירוע קלאסי של "מכירת החדשות" שמתעלם ממינוף תפעולי מבני שהולך ומתרחב ומחפיר הגנה חדש ומשודרג בתחום אספקת החשמל מהגריד לליבה.

מניית אנלוג דיוויסז יורדת על רקע חדשות טובות
לקראת פרסום הדוח, מניית השבבים רשמה ראלי חזק של 53% מתחילת השנה, מונעת על ידי אופטימיות גוברת של המשקיעים לגבי ההתרחבות שלה בתשתיות בינה מלאכותית (AI) ועל ידי התאוששות מחזורית בקווי עסק נוספים.
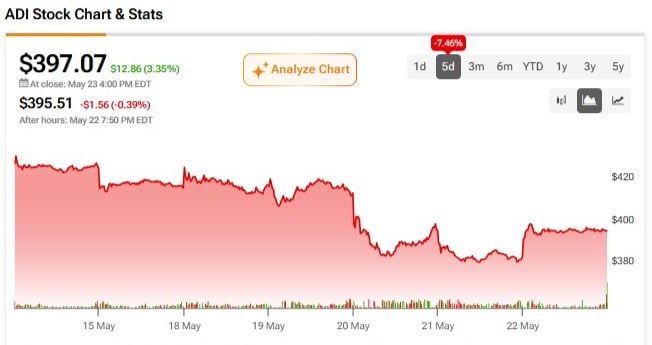
תיקון חד, שנמשך גם למסחר ביום חמישי, מחדד את קונפליקט תזת ההשקעה המרכזי במניית ADI: העימות בין התאוששות מחזורית חזקה וברורה, עם צמיחת הכנסות מואצת והתרחבות במרווחי התפעול המונעת על ידי ביקוש הקשור ל-AI, לבין מכפלי שווי מתוחים שמשאירים מרווח טעות שהולך והופך דק מדי עבור נוחות המשקיעים. תיקון כזה נחשב בריא.
מצד אחד, מניית אנלוג דיוויסז זינקה "גבוה מדי" ונראית מנותקת מהבסיס הפונדמנטלי קצר-הטווח, במיוחד על רקע תקופות עיכול ממושכות בשווקים מסורתיים. מצד שני, העדכון התפעולי האחרון אישר מעבר מבני לעבר ארכיטקטורות אספקת חשמל למרכזי נתונים עם מרווחים גבוהים יותר.
ביצוע תפעולי חזק
קצב הצמיחה המואץ של ההכנסות והרווחים של ADI ברבעון השני מדגיש את המינוף התפעולי המבני שמובנה בתוך פורטפוליו המוצרים שלה.
החברה דיווחה על הכנסות שיא לרבעון השני בסך 3.62 מיליארד דולר, עלייה של 37% לעומת השנה שעברה וגבוה מהערכת הקונצנזוס שעמדה על 3.51 מיליארד דולר. קצב צמיחת ההכנסות הואץ לעומת 22% באותו רבעון בשנה הקודמת. המומנטום בצמיחה בשורה העליונה מחלחל ישירות לדוח רווח והפסד, ומעלה את המרווח הגולמי המתואם ב-360 נקודות בסיס משנה לשנה ל-73%. במקביל, מרווחי התפעול המתואמים התרחבו ב-780 נקודות בסיס ל-49%.
כמעט חצי מכל דולר הכנסות הפך ברבעון האחרון לרווח תפעולי עבור ADI, לעומת 41% לפני שנה!
בעוד שלפני הדוח דאגתי לגבי סיכונים אפשריים בהאטה במגזר הרכב, המגזר הזה הציג הזמנות עמידות, לצד זינוק של 56% משנה לשנה במגזר התעשייתי הרחב יותר, שמייצג מחצית מההכנסות הכוללות, וקפיצה של 79% בהכנסות מגזר התקשורת, מונעת על ידי עלייה של 90% בהכנסות ממרכזי נתונים.

ADI בונה חפירי הגנה חדשים במרכזי נתונים ל-AI
הזרז הפונדמנטלי המרכזי לטווח הארוך לצמיחת ADI כולל את הרכישות האחרונות שלה בתחום שבבי ניהול ההספק. רכישות מוקדמות של Linear Tech בשנת 2017 ושל Maxim Integrated בשנת 2021 הרחיבו את היצע פתרונות ניהול ההספק של החברה. הרכישה החדשה שהוכרזה של אנלוג דיוויסז – עסקת מזומן מלאה בהיקף 1.5 מיליארד דולר של Empower Semiconductor – היא עסקה אסטרטגית נוספת שמטפלת במגבלה הפיזית המרכזית שמגבילה את היכולת להרחיב מערכי AI מודרניים: צפיפות הספק.
Empower מתמחה ב-silicon Integrated Voltage Regulator (IVR) ובקבלים סיליקוניים מתקדמים, שנועדו להפחית צריכת חשמל ולשפר את היעילות האנרגטית במערכות AI. על ידי שילוב הטכנולוגיה הזו בפורטפוליו אספקת החשמל מהגריד לליבה שלה, אנלוג דיוויסז מבססת חפיר הגנה חומרתי חזק מאוד ברמת מתקן הרק של מרכז הנתונים, והופכת רכיבי ניהול חשמל סטנדרטיים למערכות משנה ייחודיות ובעלות ערך גבוה.
מנכ"ל החברה, וינסנט רוש, ציין בשיחת משקיעים ביום רביעי כי הרכישה החדשה עשויה להתחיל להביא הכנסות משמעותיות החל מ-2027.
שווּי: נקודת התורפה הגדולה ביותר של מניית ADI
אנלוג דיוויסז מציגה ביצועים תפעוליים טובים ומבצעת רכישות חוזרות של מניותיה בצורה אגרסיבית כדי לחזק את התשואה לבעלי המניות. עם זאת, השווי המתוח שלה מתחיל להפוך לעקב אכילס עבור מניית הטכנולוגיה.
הרווחיות של ADI עולה, אבל כך גם המכפיל שהמשקיעים מוכנים לשלם על הרווחים העתידיים שלה. מכפיל הרווח החזוי (forward P/E) של כ-33 גבוה ב-34% מהממוצע בסקטור, ועלה לכמעט 30% מעל הממוצע בחמש השנים האחרונות, שעמד על כ-25. מניית הטכנולוגיה מייצרת כמויות גדולות של תזרים מזומנים. עם זאת, מכפיל מחיר לתזרים מזומנים חזוי (P/CF) של 35 גבוה כמעט ב-85% ממדד הסקטור, שעומד בערך על 19, והוא גבוה ב-44% מהממוצע בחמש השנים האחרונות, שעמד על כ-24.3.
השוק התמך והעלה את תמחור מניית אנלוג דיוויסז.
עם זאת, התמחור הגבוה הזה מוצדק למדי עבור ADI. המניה נהנית מקצב צמיחת הכנסות היסטורי (TTM) של כמעט 30% – גבוה משמעותית מהמתחרות Texas Instruments (TXN) עם 15%, NXP Semiconductors (NXPI) עם 2.4%, ו-ON Semiconductor (ON) עם -9%. קצב צמיחת הרווח למניה האחרון שלה, כ-82.5%, עומד בליגה משל עצמו. אף אחת מהמתחרות הישירות לא מתקרבת לזה.
למרות שמכפילי השווי נמצאים מעל הממוצעים ההיסטוריים הארוכים, וגבוהים משמעותית ממכפילי המתחרות, הפרמיה של ADI נתמכת באופן מבני על ידי צמיחה חזקה בהכנסות וברווחים, התרחבות מרווחים תאגידיים ותזרים מזומנים חזק.
לשים לב לתזרים המזומנים
בלב ההמלצה החיובית על מניית ADI עומדים יעילות הון והמרה גבוהה של תזרים מזומנים חופשי. במונחי 12 החודשים האחרונים, תזרים המזומנים מפעילות הגיע ל-5.1 מיליארד דולר, ותזרים המזומנים החופשי של 4.57 מיליארד דולר ייצג מרווח תזרים מזומנים חופשי עילאי של 36% מההכנסות. יצירת הנזילות האדירה הזו מאפשרת לחברה לבצע את רכישת Empower Semiconductor במזומן מלא בהיקף 1.5 מיליארד דולר, בלי להנפיק מניות חדשות בדילול בעלי המניות ובלי להידרש להנפקת חוב בריביות גבוהות.
יתרה מכך, פריסת ההון נשארה מאוד ידידותית לבעלי המניות: כ-1.3 מיליארד דולר הוחזרו לבעלי המניות ברבעון השני בלבד באמצעות דיבידנדים ורכישות חוזרות של מניות. הדירקטוריון השאיר את הדיבידנד הרבעוני על 1.10 דולר למניה, המשקף תשואת דיבידנד של 1.2%, והוא מכוסה במלואו על ידי תזרים המזומנים החופשי החזק.
סיכונים שכדאי לקחת בחשבון
למרות המומנטום התפעולי החזק של אנלוג דיוויסז, הסיכון המרכזי בהחזקת המניה נובע מהתחרות האגרסיבית בתחום שבבי ניהול ההספק המשולבים (PMIC). מתחרות מבוססות כמו Texas Instruments ו-Monolithic Power Systems (MPWR) מפתחות באופן פעיל ארכיטקטורות הספק אנכי ייחודיות משלהן. זה עלול להצית מלחמת מחירים ולשחוק את מרווחי הפרימיום שאנלוג דיוויסז נהנית מהם כיום.
בנוסף, השקעת המזומן של 1.5 מיליארד דולר ב-Empower Semiconductor יוצרת סיכון ביצוע ואינטגרציה משמעותי, שכן הטכנולוגיה חייבת לעבור הסמכה מהירה על ידי אדריכלי מרכזי נתונים בהיקף עצום (hyperscale). מעבר לכך, למרות שההזמנות המיידיות נמצאות בשיא כל הזמנים, כל האטה מאקרו-כלכלית רחבה יותר או הידוק בהוצאות ההון בקרב ספקיות הענן המובילות עלול להביא לתיקוני מלאי פתאומיים. במצב כזה, המניה עלולה להיות חשופה לדחיסה חדה במכפילים, לאור רמת התמחור הגבוהה הנוכחית.
האם אנלוג דיוויסז היא מניית קנייה?
אנליסטים בוול סטריט מחזיקים בסנטימנט חיובי לגבי מניית אנלוג דיוויסז, כאשר דירוג הקונצנזוס הוא קנייה חזקה, על בסיס 18 אנליסטים שהוציאו 17 המלצות קנייה והמלצת החזק אחת בלבד בשלושת החודשים האחרונים. מחיר היעד הממוצע של האנליסטים, 459.56 דולר, משקף פוטנציאל עלייה של 15.74% עבור ADI בשנים עשר החודשים הקרובים.
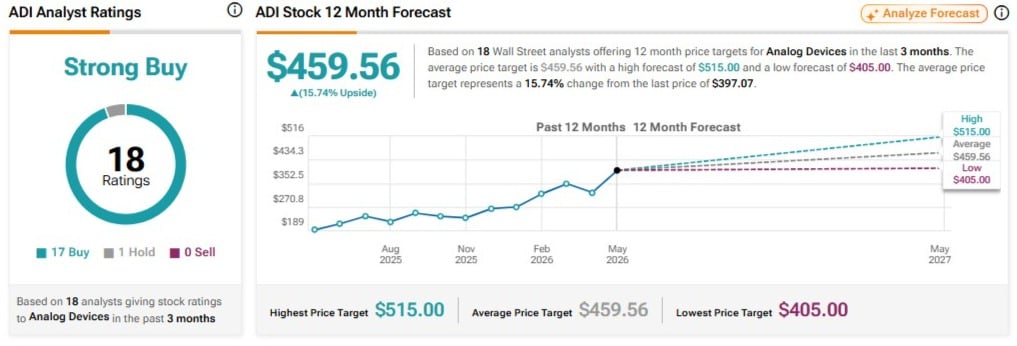
הקונצנזוס בוול סטריט נשאר מאוד אופטימי. אנליסטים מעלים את מחירי היעד שלהם למניית השבבים לאחר דוח הרווחים האחרון. אנלוג דיוויסז מציגה סיפור צמיחה מרשים, ויעדי מחיר חיוביים אחרונים של 500 דולר מצד KeyBank (KEY) ו-515 דולר מצד אנליסט וולס פרגו (WFC) ג'וזף קואטרוקי עשויים לראות עדכוני עלייה נוספים במהלך 12 החודשים הבאים.