
דיסני (DIS) מצמצמת את הפער מול נטפליקס (נטפליקס), אך פוטנציאל העלייה עשוי להצטמצם
- הפעילות של דיסני בתחום הסטרימינג משתפרת במהירות: רווחי Disney+ ו-Hulu יותר מהוכפלו, והסטרימינג הפך למנוע משמעותי של צמיחת הרווחים, אך דיסני עדיין רחוקה מרמת הרווחיות של נטפליקס.
- למרות שוול סטריט מעניקה לדיסני דירוג קונצנזוס של קנייה חזקה, פוטנציאל העלייה במניה מוגבל יותר, בעוד שהירידה החדה במניית נטפליקס עשויה ליצור יחס סיכון-תשואה אטרקטיבי יותר; לכן ההמלצה על DIS נותרת החזק.

חברת וולט דיסני (DIS) מצמצמת את הפער מול נטפליקס (נטפליקס) מבחינת השווי, ולכן פוטנציאל העלייה במניה שלה קטן יותר, גם כשהפעילות שלה בתחום הסטרימינג צוברת תאוצה.
תוצאות הרבעון הפיסקלי הרביעי של ענקית הבידור מקליפורניה, שפורסמו ב-17 בנובמבר, הראו שההתאוששות של החברה צוברת תאוצה. הרווח התפעולי של Disney+ ושל Hulu יותר מהוכפל והגיע ל-824 מיליון דולר, בעוד מגזר חוויות הבידור הציג עלייה של 20% ברווח התפעולי, ל-2.25 מיליארד דולר.
הנקודה המעניינת היא שההתאוששות התפעולית הזו מגיעה בדיוק כשנטפליקס מאבדת חלק גדול מפרמיית השווי שנהנתה ממנה במשך שנים. כיום, שתי המניות נסחרות במכפילי רווח עתידיים כמעט זהים, בסביבות 16, למרות שמדובר במודלים עסקיים שונים מאוד — חברת סטרימינג טהורה מול תאגיד מדיה ופארקים עתיר הון.
לדעתי, המפנה של דיסני משכנע, אך יחס הסיכון-תשואה של המניה כבר אינו נראה אטרקטיבי במיוחד. אני מעדיף את נטפליקס בשווי הנוכחי ומותיר דירוג של החזק ל-DIS.
דיסני ונטפליקס מצמצמות את פערי השווי
ייתכן שאנו נכנסים לפרק חדש במלחמות הסטרימינג, כאשר דיסני ונטפליקס מצמצמות את פערי השווי ביניהן. במשך שנים הייתה נטפליקס המנצחת הברורה בוול סטריט, עם פרמיית שווי גבוהה. בחמש השנים האחרונות היא נסחרה במכפיל ממוצע של 38.6 על הרווחים לפי כללי Non-GAAP. במקביל, דיסני התקשתה לשכנע את המשקיעים שהשאיפות שלה בתחום הסטרימינג יניבו תוצאות, ונסחרה במכפיל ממוצע של 25.8 בלבד על הרווחים לפי כללי Non-GAAP באותה תקופה. זאת למרות שלדיסני יש פעילות רחבה בהרבה מעבר לסטרימינג.
כעת נראה שהמגמה מתהפכת. שתי החברות נסחרות במכפיל של כ-16 על הרווחים העתידיים, עם שווי פעילות שנע סביב 250 מיליארד דולר. מעניין שהן הגיעו לנקודה הזו מכיוונים הפוכים. מניית נטפליקס ירדה בכמעט 45% בשנה האחרונה, בעוד דיסני עלתה בכ-19%. במילים אחרות, דיסני לא רק מצמצמת את הפער. נטפליקס גם מאבדת חלק מפרמיית השווי שלה.

כמובן, פעילות הסטרימינג של דיסני, המדווחת תחת הכותרת Subscription Video on Demand (SVOD), מילאה תפקיד חשוב יותר ויותר בשינוי הזה. אף ש-Disney+ ו-Hulu אחראיות ל-22% בלבד מהכנסות החברה, הן תרמו כמעט 60% מהגידול הכולל ברווח התפעולי של מגזרי הפעילות בשנת הכספים 2026. רווחי הסטרימינג כמעט הוכפלו והגיעו ל-2.57 מיליארד דולר, והפכו את הפעילות למנוע מרכזי של צמיחת הרווחים של דיסני.
רווחי הסטרימינג של דיסני סוף סוף מצמצמים את הפער
כאשר דיסני דיווחה על תוצאות הרבעון הרביעי, הייתי אומר שהנקודה המעניינת ביותר הייתה הקצב המהיר שבו צמחו רווחי הסטרימינג.
לדוגמה, Disney+ ו-Hulu הניבו הכנסות של 6.05 מיליארד דולר, עלייה של 19% לעומת השנה הקודמת, בעוד הרווח התפעולי יותר מהוכפל והגיע ל-824 מיליון דולר. גם ללא ההטבה המוערכת של 160 מיליון דולר, שנבעה משבוע חשבונאי נוסף, רווחי הסטרימינג צמחו בכ-65%. שיעור הרווח התפעולי הרבעוני הגיע ל-13.6%, לעומת 11.5% בשנת הכספים 2026 כולה. אלה שיפורים מרשימים עבור פעילות שעד לפני זמן לא רב עדיין הפסידה מיליארדי דולרים מדי שנה.
חשוב יותר, הנתונים מצביעים על כך שדיסני סוף סוף מתחילה ליהנות ממינוף תפעולי מהסוג שהפך את נטפליקס לחברה רווחית כל כך מלכתחילה.
למרות זאת, לדיסני יש עוד דרך ארוכה עד שתגיע לרמת הרווחיות של נטפליקס. נטפליקס דיווחה על שיעור רווח תפעולי של 34.6% ברבעון השלישי, וצופה שיעור של 31.5% בשנה כולה.
עם זאת, כאן אני גם רואה את ההזדמנות. כאשר דיסני מייצרת הכנסות שנתיות של כ-22.3 מיליארד דולר מסטרימינג, כל תוספת של חמש נקודות אחוז לשיעור הרווח התפעולי עשויה להוסיף יותר מ-1.1 מיליארד דולר לרווח התפעולי השנתי, גם ללא צמיחה נוספת בהכנסות.
ההסתייגות היא שהחל מהרבעון הבא, שנת הכספים 2027, דיסני כבר לא תדווח בנפרד על הרווח התפעולי של פעילות הסטרימינג. הדבר יקשה על המשקיעים לעקוב אחר מנוע הצמיחה המשמעותי הזה.
לדיסני יש יותר מנטפליקס, אבל באיזה מחיר?
כמובן, דיסני אינה סתם עוד נטפליקס. למעשה, היא הרבה יותר מזה. זה לא בהכרח דבר חיובי. למעשה, זו אחת הסיבות לכך ששתי החברות לא בהכרח צריכות להיסחר באותו שווי.
בעוד הסטרימינג אחראי ל-13% בלבד מהרווח התפעולי הכולל של מגזרי דיסני, מגזר חוויות הבידור, הכולל פארקים וספינות תענוגות, נותר מנוע הרווחים האמיתי. המגזר ייצר רווח תפעולי של 11.2 מיליארד דולר בשנת הכספים 2026, או כ-57% מהסך הכול. הזרוע האחרת, תחום הספורט, הכולל את ESPN, תרמה 3.1 מיליארד דולר נוספים.

מעניין במיוחד לראות כיצד דיסני יכולה להפיק הכנסות מאותם נכסים אינטלקטואליים באמצעות סרטים, סטרימינג, פארקי שעשועים, ספינות תענוגות ומוצרים. גם נטפליקס מתרחבת מעבר לסטרימינג, אך המערכת העסקית של דיסני מבוססת הרבה יותר. תוצאות הרבעון הרביעי האחרון של שנת הכספים חיזקו את המודל הזה. הכנסות מגזר חוויות הבידור עלו ב-15%, בעוד הרווח התפעולי צמח ב-20%. הרווח התפעולי בתחום הספורט זינק גם הוא ב-53%.
הבעיה היא ששימור המערכת העסקית כולה הופך את דיסני לחברה שצורכת מזומנים רבים. דיסני צופה השקעות הוניות של 9 מיליארד דולר והוצאות תוכן של כ-26 מיליארד דולר בשנת הכספים 2027. זוהי תזכורת לכך שהמודל המגוון של דיסני עשוי להציע יותר דרכים לצמוח, אך לא בהכרח את אותה יעילות הונית כמו נטפליקס.
הדבר כבר בא לידי ביטוי בתזרים המזומנים. דיסני ייצרה תזרים מזומנים חופשי של 10.6 מיליארד דולר בשנת הכספים 2026, וצופה 11 מיליארד דולר בלבד בשנת הכספים 2027, כלומר צמיחה של כ-4% בלבד. לכן, חלק גדול מהשיפור ברווחים עדיין לא תורגם לצמיחה משמעותית בתזרים המזומנים.

נטפליקס, בינתיים, צופה השנה לתזרים מזומנים חופשי של כ-12 מיליארד דולר, אף שהסכום כולל דמי ביטול חד-פעמיים בסך 2.8 מיליארד דולר. גם ללא הרווח החד-פעמי הזה, שיעור התזרים החופשי של נטפליקס יהיה כ-18%, לעומת 11% אצל דיסני.
וול סטריט אוהבת את דיסני, אך רואה פוטנציאל עלייה גדול יותר בנטפליקס
בהתבסס על סנטימנט השוק בוול סטריט, קל להבין מדוע דיסני נותרה מועדפת. כל 16 האנליסטים שמסקרים את DIS בשלושת החודשים האחרונים ממליצים לקנות את המניה, ומעניקים לה דירוג קונצנזוס של קנייה חזקה.

עם זאת, קיימת כאן סתירה מעניינת. מחיר היעד הממוצע של דיסני, 136.25 דולר, משקף פוטנציאל עלייה של 13.3% בלבד, בעוד מחיר היעד של נטפליקס, 85 דולר, מצביע על פוטנציאל של יותר מ-45.4%, למרות דירוג קונצנזוס פחות נלהב של קנייה מתונה.
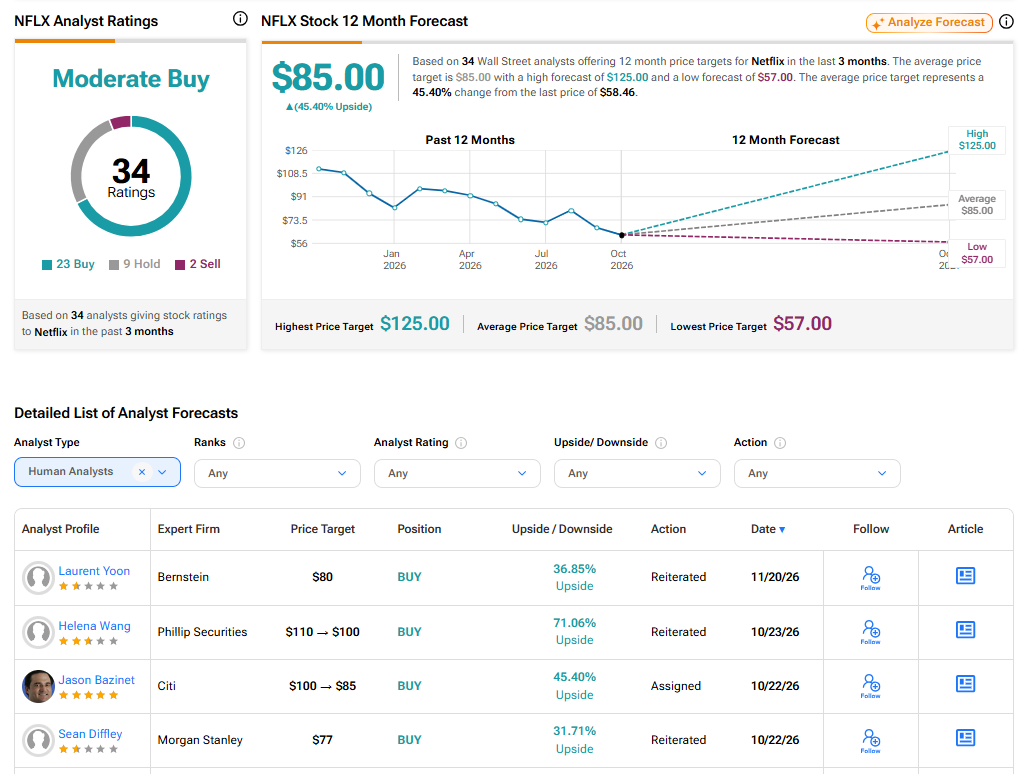
מבחינתי, הדבר משקף שתי הזדמנויות השקעה שונות מאוד. דיסני מציעה נראות גבוהה יותר של הרווחים, הנתמכת בשיפור הרווחיות של פעילות הסטרימינג ובחוסנם של הפארקים. נטפליקס, בינתיים, מתמודדת עם האטה בצמיחה ועם אי-ודאות רבה יותר. עם זאת, הירידה של כמעט 45% במניה עשויה הייתה ליצור נקודת כניסה אטרקטיבית יותר.
לכן איני חיובי במיוחד לגבי DIS ברמות הנוכחיות. אני אוהב את הכיוון של הפעילות העסקית שלה, אך פוטנציאל העלייה במניה נראה מוגבל יחסית. בשלב זה אני מעדיף את יחס הסיכון-תשואה של נטפליקס ומעדיף להישאר על הגדר בכל הנוגע לדיסני.
דיסני מנצחת בקרב על הסטרימינג, אך לא במלחמת השווי
דיסני נמצאת בבירור במצב טוב בהרבה מזה שבו הייתה לפני כמה שנים. פעילות הסטרימינג סוף סוף מייצרת רווחים משמעותיים, בעוד פעילות הבידור הרחבה יותר שלה ממשיכה להפגין חוסן.
האתגר הבא הוא להפוך את השיפורים האלה לצמיחה חזקה יותר בתזרים המזומנים החופשי, במיוחד כאשר דיסני ממשיכה להשקיע סכומים גדולים בכל תחומי הפעילות שלה.
כאשר נטפליקס נסחרת כעת במכפיל רווח דומה, אני רואה בה הזדמנות אטרקטיבית יותר. עד שדיסני תציג התקדמות רבה יותר בתזרים המזומנים, אני סבור שדירוג של החזק הוא המתאים ביותר.