
הצניחה במניית מארוול טכנולוג'י גרופ (MRVL) היא ההזדמנות שלי לקנות
- מניית מארוול טכנולוג'י גרופ ירדה בכ-56% מהשיא, אך הכותב רואה בירידה הזדמנות קנייה, בין היתר בזכות צמיחה חזויה חזקה ומחיר יעד ממוצע של 323.63 דולר בוול סטריט.
- הרכישה המתוכננת של לומנטום עשויה להרחיב את היתרון התחרותי של מארוול טכנולוג'י גרופ ולהניב חיסכון שנתי של יותר ממיליארד דולר, אף שקיימים סיכוני דילול ותלות בלקוחות גדולים.

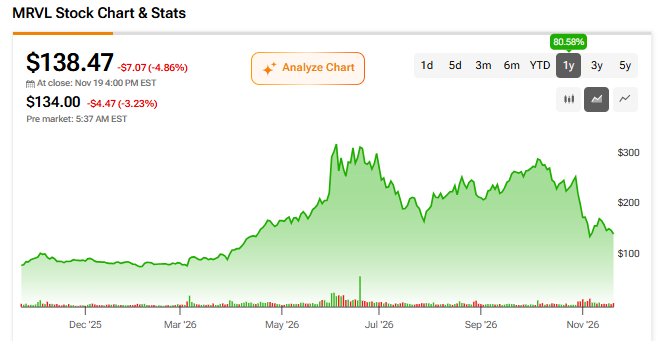
מניית מארוול טכנולוג'י גרופ (MRVL) צנחה בחדות, ואני רואה בירידות האלה הזדמנות לקנות. במחיר של 138.47 דולר, המניה נסחרת בכ-56% מתחת לשער השיא שלה בסגירה. הירידה נובעת מחולשה כללית יותר במגזר השבבים, מחששות להאטה בהוצאות על בינה מלאכותית (AI), ומחששות לדילול סביב הרכישה המתוכננת של לומנטום (LITE). הסיכונים האלה אמיתיים, אבל לדעתי השוק הגיב בצורה מוגזמת. כתוצאה מכך, ספקית מרכזית של שבבי AI מותאמים אישית ושל קישורים אופטיים למרכזי נתונים נסחרת בהנחה משמעותית, בדיוק כאשר העסקה עם לומנטום צפויה להרחיב את היתרון התחרותי שלה. יחס הסיכון-סיכוי הזה הופך את MRVL למניית קנייה מבחינתי.
אני בררן בכל הנוגע למניות AI בתקופה הזו, משום שהרבה תלוי בהוצאות של ספקיות הענן הגדולות, והצמיחה שלהן עלולה להאט בחדות. עם זאת, אחרי הירידה האחרונה במניות השבבים, אני אוהב את המחיר שאני משלם עבור הצמיחה של מארוול טכנולוג'י גרופ.
כשמחירים יורדים, אני מתלהב וקונה
כמשקיע שמודע לשווי, אני מתלהב כשהמחירים יורדים. כפי שלימד וורן באפט, כדאי להיות חמדנים כשאחרים מפחדים.
כרגע, אני חושב שייתכן שאנחנו עדים לתחתית ב-MRVL, כאשר בסיס מתגבש סביב 132 עד 145 דולר למניה. המניה נסחרה במחיר נמוך עד 132.54 דולר ביום חמישי הראשון של נובמבר. הצלחתי לקנות בסביבות 137 דולר, וההזדמנות עדיין לא נראית כאילו הסתיימה. MRVL עדיין נסחרת הרבה מתחת לממוצע הנע ל-200 יום, עם צמיחה חזויה חזקה בנתונים הפיננסיים הבסיסיים, שעשויה להוביל את המניה לשיאים חדשים בתוך זמן לא רב.
כמה אני משלם עבור הצמיחה של מארוול טכנולוג'י גרופ
במחיר של 138.47 דולר, אני משלם מעט פחות ממכפיל 20 על הרווח למניה שמנתחים צופים שמארוול טכנולוג'י גרופ תרוויח בשנת הכספים 2028. ב-18 בנובמבר, המניה נסחרה במכפיל 13.34 על המכירות ב-12 החודשים האחרונים, קרוב לממוצע שלה בחמש השנים האחרונות, שעמד על 13.55. מה שמלהיב אותי בשווי הזה הוא הקצב שבו הרווחים עשויים לצמוח.
התחזיות בוול סטריט מצביעות על צמיחה שנתית של כ-62% ברווח למניה (EPS) משנת הכספים 2028 ועד שנת הכספים 2030. ההכנסות של מארוול טכנולוג'י גרופ ממרכזי נתונים צמחו ב-46% משנה לשנה ברבעון השני של שנת הכספים שלה. אף שהשוק הוריד את המניה בשל חששות מדילול בטווח הקצר בעקבות העסקה ומחששות להוצאות על AI, לדעתי זו טעות להניח שהצמיחה החזקה לא תתממש. התיקון האחרון מעניק למשקיעים מרווח ביטחון בריא, גם אם הרווחים יהיו נמוכים במקצת מהקונצנזוס.
העסקה של מארוול טכנולוג'י גרופ עם לומנטום עשויה להרחיב את היתרון התחרותי שלה
אחד הגורמים שמחזקים את הביטחון שלי במסלול הרווחים הרב-שנתי הזה, וגם מסבירים מדוע השוק היה מודאג, הוא העסקה המתוכננת של מארוול טכנולוג'י גרופ לרכישת לומנטום. העסקה תכניס לתוך החברה את הלייזרים שמעבירים נתונים דרך כבלי סיבים אופטיים. מארוול טכנולוג'י גרופ תנפיק מניות חדשות כדי לממן את העסקה, שאותה החברות מצפות להשלים במחצית הראשונה של 2028, בכפוף לאישור בעלי המניות והרגולטורים.
ההנהלה צופה חיסכון שנתי פוטנציאלי של יותר ממיליארד דולר, בעיקר בזכות יתרונות לגודל בשרשרת האספקה, קווי מוצרים חופפים ומחקר והוצאות תקורה משותפים. גם עם מספר גדול יותר של מניות מונפקות, החברה צופה להרוויח יותר רווח מתואם למניה בשנה הראשונה לאחר השלמת העסקה, לעומת הרווח שהייתה משיגה באופן עצמאי.
הסיכון הוא שמארוול טכנולוג'י גרופ תישאר עם יותר מניות שיתחלקו ברווח קטן מדי. שני הלקוחות הגדולים ביותר של לומנטום היו אחראים ל-48% מהמכירות שלה ברבעון שהסתיים בספטמבר 2026. אם אחד מהם יעכב הזמנות, עדיין יהיה צורך לממן את הפעלת המפעלים של לומנטום. יהיה זה מוטעה לראות בעסקה הזו עסקה נטולת סיכון, אבל לדעתי פוטנציאל העלייה המבני בטווח הבינוני עולה בהרבה על חששות הסנטימנט בטווח הקצר.
ההשקעה ב-AI עדיין לא הסתיימה
אולי הגורם החשוב ביותר בתזה שלי לגבי MRVL הוא שאני לא חושב שההשקעה בתשתיות AI קרובה לסיום. אני מסתכל מעבר ל-12 החודשים הקרובים, אל שנת 2028, כדי להעריך עד כמה העלייה של מארוול טכנולוג'י גרופ עשויה להיות יציבה לאחר שקצב הצמיחה בהוצאות יואט.
מורגן סטנלי (MS) צופה שחברות ענן ותשתיות גדולות יוציאו כ-1.77 טריליון דולר על פרויקטים של השקעות הוניות בשנת 2028. המשמעות תהיה ירידה בקצב הצמיחה השנתי של ההוצאות, מכ-75% בשנת 2027 לכ-7% בשנת 2028. חלק מהספקיות אף עשויות לקצץ בהוצאות. בקצב כזה, המשקיעים עשויים להיות מוכנים לשלם פחות עבור כל דולר של רווח של יצרניות השבבים.
לדעתי, מארוול טכנולוג'י גרופ יכולה להמשיך לעלות גם אם אנבידיה (אנבידיה) תיסחר במשך תקופה מסוימת ללא שינוי. העברת נתונים בין שבבים צורכת חשמל, והקישורים האופטיים של מארוול טכנולוג'י גרופ יכולים להעביר יותר נתונים לכל ואט. הדבר מעניק לספקיות הענן סיבה להמשיך לקנות, גם אם הן ידחו את הקמת מרכז הנתונים הבא. אם המתקנים שהן כבר בונות יתמלאו וייצרו יותר מזומנים, לדעתי קצב הצמיחה בהוצאות עשוי להתחזק שוב.
מה חושב וול סטריט על מניית MRVL?
בוול סטריט מעניקים ל-MRVL דירוג של קנייה חזקה, על בסיס 24 המלצות קנייה, חמש המלצות החזק וללא המלצות מכירה. מחיר היעד הממוצע של האנליסטים ל-12 החודשים הקרובים הוא 323.63 דולר, מה שמצביע על פוטנציאל עלייה של 133.72%. הדבר תומך בהשקפה החיובית שלי כבעל מניות.

אני נשאר חיובי לגבי MRVL
אני נשאר חיובי לגבי MRVL לאחר תיקון שלדעתי היה גם בריא וגם מתבקש. ייתכן שנראה קיצוץ אחד או שניים בהוצאות, אבל עדיין יש לספקיות הענן סיבה טובה לקנות שבבים שהופכים את מרכזי הנתונים שהן כבר בונות לזולים יותר להפעלה. במחיר הזה, למארוול טכנולוג'י גרופ יש את פוטנציאל הצמיחה ואת איכות הפעילות שאני מחפש. אני ממשיך להחזיק במניות שלי.
אם המחיר ירד מתחת לשפל האחרון, שעמד על 132.50 דולר, ייתכן שאצטרך לעקוב מקרוב יותר אחר הפוזיציה שלי. עם זאת, נכון לעכשיו, הנתונים הפיננסיים הבסיסיים בטווח הבינוני נראים עמידים מספיק, ולפעילות של מארוול טכנולוג'י גרופ יש את האיכות שהופכת את העסקה הזו למועמדת סבירה להצלחה.