
מיקרון מול סנדיסק: למניית AI אחת יש יתרון, אבל האם כדאי לקנות?
- DA סבור שמיקרון נהנית מבסיס רווחים יציב יותר בזכות פעילות ה-DRAM וה-HBM, בעוד שסנדיסק חשופה יותר לירידת מחירי ה-NAND, אף שמחיר המניה שלה כבר משקף חלק מהסיכון.
- DA מעניק למניות מיקרון וסנדיסק דירוג החזק ואינו רואה מרווח ביטחון מספיק לרכישה, בניגוד לרוב אנליסטי וול סטריט שמעניקים לשתיהן דירוג קנייה חזקה.

אאוץ'. סנדיסק (NASDAQ:SNDK) בחרה ביום בלתי נשכח כדי להתחיל לחלק שבע מניות חדשות על כל מניה אחת שכבר הייתה בבעלות המשקיעים שלה. יום המסחר הראשון של המניה לאחר פיצול המניות התרחש בעיצומה של מפולת נוספת במניות ה-AI, ויצרניות זיכרונות כמו סנדיסק ומיקרון (מיקרון) היו בין הנפגעות הקשות ביותר. מחיר מניה נמוך יותר לא מספק הרבה נחמה כשכל הסקטור מאבד מערכו.
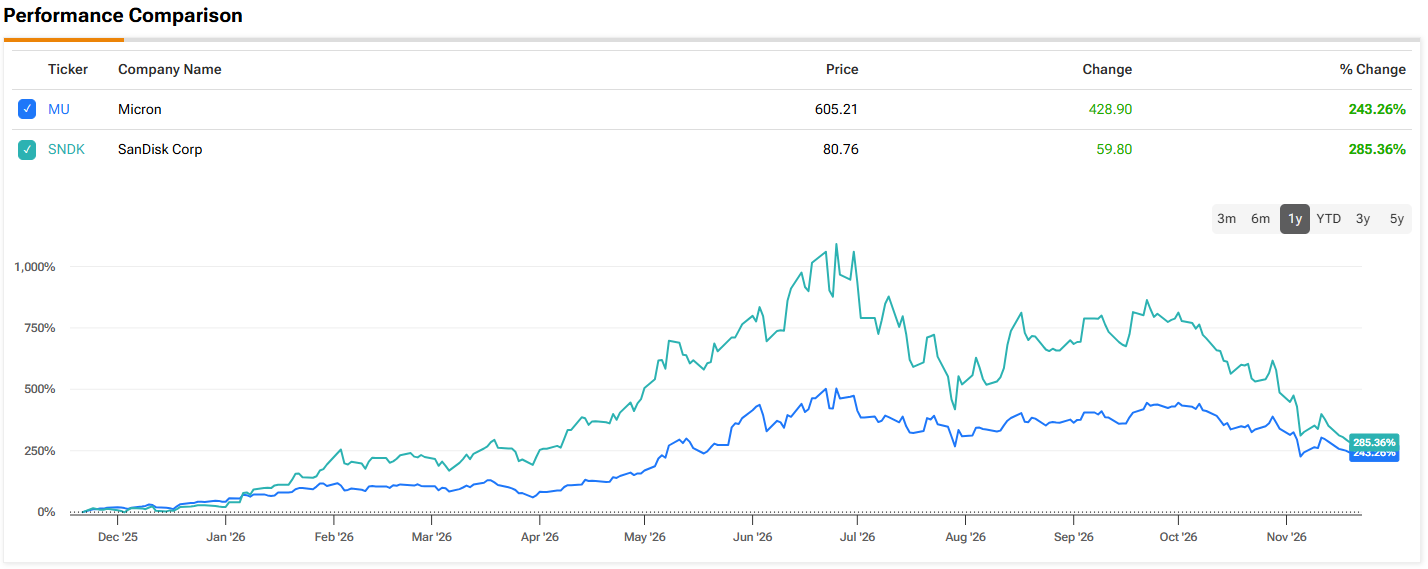
הירידות החלו באסיה, שם המדדים בטייוואן, בדרום קוריאה וביפן ירדו ביותר מ-5% כל אחד. נכון למועד כתיבת שורות אלה, מדד נאסד"ק 100 יורד כמעט 4%, מיקרון איבדה יותר מ-12%, וסנדיסק יורדת בשיעור חד אף יותר, של 14%.
יום קודם לכן, TrendForce מסרה כי מחירי החוזים של זיכרונות NAND Flash צפויים להתחיל לרדת ברבעון הראשון של 2027, בעקבות צמצום הזמנות כונני ה-SSD הארגוניים מצד ספקיות ענן סיניות.
כששתי המניות כבר ירדו באופן חד מהשיאים שלהן ביוני, משקיע המשתמש בשם הבדוי Delta Analyst (DA) ביקש לבחון את התרחיש הזה לעומק. במקום להתווכח אם מחירי ה-NAND יירדו, המשקיע שואל עד כמה מחירי המניות הנוכחיים כבר מגלמים ירידה כזו, תוך שימוש בתזרים מזומנים לאורך מחזור עסקי שלם במקום במכפילי רווח.
ירידה במחירי ה-NAND תשפיע על שתי החברות בצורה שונה מאוד. סנדיסק היא חברה המתמקדת כולה בזיכרונות Flash, וההכנסות שלה ברבעון הפיסקלי הראשון זינקו ב-378% לעומת השנה הקודמת, בעיקר בזכות מחירים גבוהים יותר ותמהיל מוצרים איכותי יותר, ולא בזכות מכירת כמות גדולה יותר של ביטים. לכן סנדיסק חשופה יותר מבין השתיים. היתרון שלה הוא שהמחירים עלו עד כדי כך שגם ירידה של 50% תותיר אותם הרבה מעל רמות השנה שעברה.
מיקרון מתמקדת בזיכרונות DRAM ובזיכרונות בעלי רוחב פס גבוה, שבהם DA רואה מחירים יציבים יותר. החברה צופה הכנסות של 61.5 מיליארד דולר ברבעון הפיסקלי הראשון של 2027. נקודת התורפה שלה היא ההוצאות. מיקרון מפעילה מפעלי ייצור משלה, ובשנת הכספים 2026 הציגה השקעות הוניות נטו בהיקף של 27.4 מיליארד דולר. לכן השאלה החשובה היא כמה מזומנים יישארו לה לאחר סבב ההתרחבות הבא. סנדיסק רוכשת את פרוסות הסיליקון שלה באמצעות שותפות Flash Ventures עם Kioxia, מה שמאפשר לה לשמור על הוצאות נמוכות, אף שהיא עדיין נושאת בחלקה מעלויות השותפות.
לשתי החברות יש לקוחות שהתחייבו לרכוש מהן. העסקאות של סנדיסק במסגרת New Business Models עם שמונה לקוחות גדולים מכסות כמחצית מהביטים שלה בשנת הכספים 2027 ושני שלישים מהביטים בשנת הכספים 2028. התחייבויות הביצוע שנותרו עומדות על 88.9 מיליארד דולר. למיקרון יש הסכמים משלה עם לקוחות אסטרטגיים. DA מזהיר שאף אחד מהנתונים האלה אינו מזומן שכבר נמצא בקופה. עדיין לא ברור עד כמה החוזים של סנדיסק יוכלו לספוג ירידת מחירים, אף שהמשקיע סבור שהם עשויים להחזיק מעמד טוב יותר מכפי שמחירי הספוט מרמזים.
תמונת ההיצע היא האיום המרכזי. TrendForce צופה שהיצע ביטי ה-NAND יגדל ב-25% עד 30% בשנת 2027. DA רואה בכך תמיכה ברעיון שמחירי ה-NAND יחזרו לרמות נורמליות יותר. עם זאת, מדובר בתחזית של התעשייה. חלק גדול מהתפוקה של סנדיסק נמכר במסגרת חוזים ארוכי טווח, ולכן המחירים שלה עשויים שלא לרדת באותה מידה או באותו קצב כמו מחירי השוק.
DA מעריך שבשנת הכספים 2028 של סנדיסק תהיה צמיחה של 35% במספר הביטים וירידה של 15% בעלות לביט. אם המחירים המשוקללים יירדו ב-35%, תזרים המזומנים המנורמל לבעלי המניות יעמוד על כ-17.5 מיליארד דולר, תשואה של 14.7% על שווי השוק שלה. ירידה של 50% במחיר תוריד את התשואה ל-9.1%. לפי החישובים של DA, המניה יכולה לספוג ירידה מצטברת של כ-35% במחירים ועדיין להניב תשואה שנתית של כ-10%, אך ירידה חדה יותר או עלייה גדולה יותר בעלויות הייצור עלולות לגרום נזק משמעותי.
מיקרון עוברת את אותה בדיקה. בתרחיש המרכזי של DA, ההכנסות בשנת הכספים 2028 יגיעו ל-250 מיליארד דולר, עם שיעור רווח גולמי של 75% והשקעות הוניות נטו של 50 מיליארד דולר. כך יתקבל תזרים מזומנים לבעלי המניות של כ-88 מיליארד דולר, תשואה של 10.9%. שווי זה קרוב למחיר שבו נסחרה המניה כשהמשקיע ביצע את החישובים. בתרחיש השלילי, שבו ההכנסות יעמדו על 200 מיליארד דולר וההשקעות ההוניות יגיעו ל-55 מיליארד דולר, התשואה תרד ל-5%.
בסיכום, DA רואה בתמהיל ה-DRAM וה-HBM של מיקרון בסיס רווחים יציב יותר, גם אם התמחור שלה מותיר מרווח קטן בלבד להוצאות גבוהות יותר או לירידת מחירים מוקדמת. סנדיסק נושאת בסיכון גדול יותר הקשור ל-NAND, אף שמחיר המניה שלה כבר משקף חלק ניכר ממנו. עם זאת, לדעת המשקיע, לאף אחת מהחברות אין מרווח ביטחון מספיק כדי להצדיק רכישה.
לכן DA מעניק גם למניית מיקרון וגם למניית סנדיסק דירוג החזק (כלומר, ניטרלי), אם כי כשנדרש לבחור, Delta Analyst מעדיף את מיקרון. (כדי לצפות בביצועים ההיסטוריים של Delta Analyst, לחצו כאן)
בניגוד ל-DA, רוב האנליסטים בוול סטריט חיוביים לגבי מיקרון ו-SNDK, ושתי המניות זוכות לדירוג קונצנזוס של קנייה חזקה. במחיר של 1,624 דולר, מחיר היעד הממוצע של מיקרון משקף פוטנציאל עלייה של 169% ב-12 החודשים הקרובים. מחיר היעד הממוצע של SNDK, 2,003 דולר, לפני פיצול המניות, מצביע על כך שהמניה תעלה ב-165% בשנה הקרובה. (לתחזית מניית מיקרון או לתחזית מניית SNDK)
הבהרה: הדעות המובעות במאמר זה הן של המשקיע המוצג בלבד. התוכן מיועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת החלטת השקעה כלשהי.