
השקעה ב-AI נעשית מסוכנת יותר, אבל מניות מטא ואמזון עשויות לצאת נשכרות, לפי UBS
- UBS צופה שההשקעות העולמיות הקשורות ל-AI יעלו מטריליון דולר ב-2026 ל-1.5 טריליון דולר ב-2028, אך מזהירה מפני תחרות, הורדות מחירים, סיכוני מימון וריכוזיות בשוק.
- UBS מעניקה למטא ולאמזון דירוג קנייה, עם מחירי יעד המשקפים פוטנציאל עלייה של 32% ו-27% בהתאמה, בעוד שלשתיהן דירוג קונצנזוס של קנייה חזקה.

וול סטריט ניצבת בפני תקופה סוערת נוספת, כאשר השערורייה סביב אנבידיה מוסיפה לחששות לגבי התחזית ל-AI. בעוד שקשיי ההנהלה של ענקית השבבים פגעו בסנטימנט המשקיעים, גם החששות הרחבים יותר לגבי ההוצאות העצומות הנדרשות לתמיכה בפיתוח AI תרמו לאי-הוודאות בשוק.
חלק גדול מהחששות האלה קשור לתשתיות הנדרשות כדי לתמוך בצמיחת ה-AI. מרכזי נתונים, שרתים מתקדמים, מערכות קירור ואספקת חשמל דורשים השקעות נרחבות. הדבר מעלה ספקות בשאלה אם ההכנסות העתידיות יצדיקו את העלויות. עם זאת, הביקוש ליכולת מחשוב נותר חזק, ולכן ההוצאות על תשתיות AI עשויות להמשיך לצמוח בשנים הקרובות.
למרות הסיכונים האלה, מנהלת ההשקעות הראשית של UBS, אולריקה הופמן-בורשארדי, נותרה חיובית לגבי סיכויי השוק לקראת 2027, כאשר ל-AI יש תפקיד מרכזי בתחזית שלה. במזכר שפורסם לאחרונה מסבירה הופמן-בורשארדי מדוע הבנק מצפה שההשקעות ימשיכו להתרחב, ובמקביל מזהירה שלא כל החברות ייהנו מכך באותה מידה.
“ההשקעות ב-AI מאיצות, אבל גם הסיכונים גדלים. אנו צופים שההשקעות העולמיות הקשורות ל-AI יעלו מטריליון דולר ב-2026 ל-1.5 טריליון דולר ב-2028, בתמיכת היצע מוגבל של יכולת מחשוב וביקוש חזק. עם זאת, ההשקעות המצטברות של חברות הטכנולוגיה בארה״ב עשויות להתקרב עד אז ל-5 טריליון דולר. ההכנסות יצטרכו כנראה להגיע לפחות ל-1.5 טריליון דולר עד 2030 כדי שהתעשייה תייצר תשואה מספקת. אף שהדבר אפשרי, ייתכן שלא כל החברות ייהנו מהפירות. תחרות, הורדות מחירים, מונטיזציה יקרה ומודלים בעלי משקולות פתוחות עלולים לאיים על התשואות. גם מימון חיצוני נעשה קשה יותר, בעוד שריכוזיות השוק, סיכונים רגולטוריים וסיכונים ספציפיים לחברות עלולים להגביר את התנודתיות”, כתבה הופמן-בורשארדי.
על רקע זה, ענקיות טכנולוגיה מבוססות עשויות להיות ממוצבות טוב יותר כדי להתמודד עם עלויות עולות ועם תחרות גוברת. אנליסט UBS, קארל קירסטד, המדורג בין 3% האנליסטים המובילים בוול סטריט, בחר שתי מניות טכנולוגיה מוכרות שלדעתו מציעות פוטנציאל עלייה משמעותי עד סוף 2027.
בנוסף, שתי החברות זוכות לדירוג קונצנזוס של קנייה חזקה מצד קהילת האנליסטים הרחבה, לפי מאגר TipRanks. בואו נבחן אותן מקרוב.
מטא פלטפורמס (מטא)
נתחיל במטא פלטפורמס, המובילה בשוק המדיה החברתית העולמי, עם שווי של 1.58 טריליון דולר. החברה מוכרת בעיקר כחברת האם של פייסבוק, ומשפחת אפליקציות המדיה החברתית שלה כוללת את אינסטגרם, וואטסאפ, מסנג׳ר ו-Threads. יחד, האפליקציות האלה מעניקות למטא חשיפה עצומה. החברה דיווחה על 3.64 מיליארד משתמשים פעילים מדי יום בכל משפחת האפליקציות שלה בספטמבר 2026, עלייה של 3% לעומת השנה הקודמת.
החשיפה הזו היא היתרון המרכזי של מטא, בזמן שהחברה פועלת להתאים את גישתה טוב יותר לעולם שמרכזו AI. המפתח לשינוי הזה הוא פיתוח Muse, שהושק בספטמבר האחרון. Muse הוא שלב חדש בטכנולוגיית AI אישית. במקום רק לענות על שאלות, Muse הוא סוכן AI אישי שיכול להפעיל באופן עצמאי משימות מורכבות ברקע בשם המשתמש.
ל-AI סוכני יש פוטנציאל עצום, ומטא יצרה את Muse כדי לנצל את הפוטנציאל הזה ברמה האישית. ה-AI יכול לעקוב אחר מחירי קניות באינטרנט או לבדוק את שירותי המנויים שלכם כדי למצוא את העסקאות הטובות ביותר. הוא יכול לנהל את הדוא״ל והיומנים שלכם, ואפילו להזמין מקום במסעדה. גרסה לעסקים קטנים מביאה את השירותים האלה לעולם העסקי, כדי לנהל רשתות חברתיות הקשורות לעבודה או לאתר לקוחות חדשים.
היוזמות של מטא בתחום ה-AI כוללות גם את משפחת מודלי השפה הגדולים בקוד פתוח Llama ואת עוזר ה-AI מטא AI, המיועד לצרכנים. החברה היא גם מובילה בתחום משקפי המציאות המדומה ומפתחת משקפיים חכמים המבוססים על AI. כל זה עולה כסף, ולכן אנו חוזרים לעסקי הליבה של המדיה החברתית.
מטא מרוויחה ממכירת שטחי פרסום ממוקדים ומגישה לפרסום בכל משפחת אפליקציות המדיה החברתית שלה. היכולת של מטא להגיע למיליארדי אנשים מעניקה לה כוח רב מול מפרסמים דיגיטליים, והדבר ניכר בתוצאותיה. בדוח הרבעוני האחרון שלה, לרבעון השלישי של 2026, מטא הציגה הכנסות של 64.6 מיליארד דולר. מדובר בעלייה של 26% לעומת השנה הקודמת, ובתוצאה שהייתה גבוהה מהתחזית ב-1.2 מיליארד דולר. בשורה התחתונה, מטא דיווחה על רווח מתואם למניה של 7.40 דולר, ללא הוצאה משפטית של 9.89 מיליארד דולר הקשורה להסדר משפטי בכמה מדינות. זאת לעומת רווח GAAP מדווח של 3.83 דולר למניה.
עם זאת, ההוצאות הכבדות של מטא על הרחבת יכולות ומוצרי ה-AI שלה גובות מחיר, שניכר בתזרימי המזומנים. תזרים המזומנים מפעילות שוטפת ברבעון השלישי היה 32.79 מיליארד דולר – אך תזרים המזומנים החופשי ברבעון דווח כשלילי, בסך 2.12 מיליארד דולר.
השילוב בין בסיס הכנסות יציב להוצאות גבוהות עומד בליבת התזה של קארל קירסטד לגבי מטא. בסקירה שלו עבור UBS הוא כותב על ענקית המדיה החברתית: “סנטימנט חיובי של משקיעים לגבי הפוטנציאל של Muse ושל סוכני מטא Business עשוי להספיק כדי לקזז את החששות מהגידול בהוצאות ההון, מתזרים המזומנים החופשי השלילי ומצורכי המימון. לדעתנו, המניה, הנסחרת במכפיל של פי 20 על רווח GAAP למניה ב-2027, מתומחרת באופן אטרקטיבי לאור המומנטום האחרון בסיפור מודל ה-AI והאפליקציות שלה, ולא רק בתשתיות. מטא היא כיום עסק ומניה שונים מאוד מאלה שהיו אפילו לפני 18 חודשים, כאשר החברה החלה באתחול מחדש ומקיף של מפת הדרכים שלה בתחום ה-AI. המנכ״ל, לצד מנהלים מרכזיים בתחום ה-MSL, בונים ‘גרסה מקסימליסטית של מטא בתחום ה-AI’. עם תחילת הסיקור שלנו על מניית מטא, נתמקד כמעט לחלוטין בהיבט הזה של הסיפור – אימון מודלי Muse AI, השקת הסוכן האישי Muse והכניסה לשימושים עסקיים או ארגוניים קשורים, וכן ההתרחבות והעלות של תשתיות המחשוב הנדרשות. זאת תוך הסתמכות על הסיקור שלנו של מיקרוסופט Azure, AWS, גוגל Cloud, Oracle ו-CoreWeave. נרחיב עם הזמן את הסיקור של עסקי הליבה של מטא, אך בטווח הקצר סיפור ה-AI מניע את הנרטיב סביב המניה.”
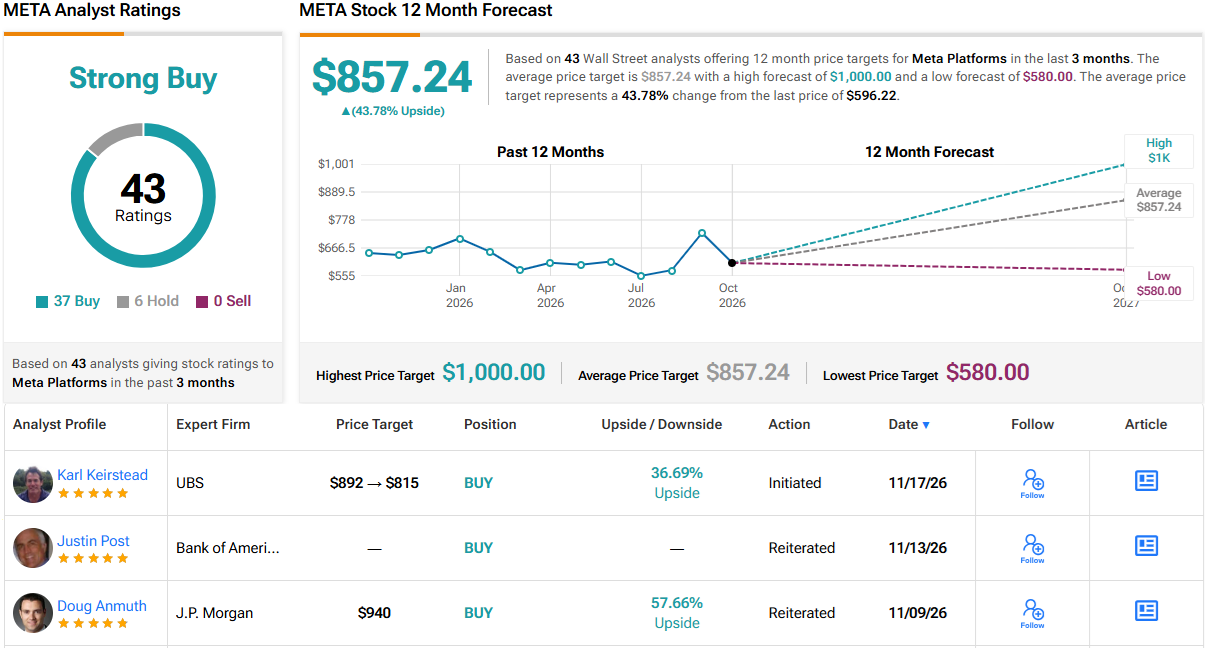
קירסטד חיובי לגבי המניה, ובסופו של דבר מעניק למניית מטא דירוג קנייה ומחיר יעד של 815 דולר, המשקף פוטנציאל עלייה של 32% בתוך שנה. (לצפייה בביצועי העבר של קירסטד, לחצו כאן)
כמו רוב ענקיות הטכנולוגיה של וול סטריט, מטא זכתה לסיקור של אנליסטים רבים – 43 סקירות בסך הכול נכון לעכשיו. אלה כוללות 37 דירוגי קנייה ו-6 דירוגי החזק, ומעניקות למניה דירוג קונצנזוס של קנייה חזקה. מחיר מניית מטא עומד כיום על 616.38 דולר, ומחיר היעד הממוצע שלה, 857.24 דולר, מצביע על כך שהיא עשויה לעלות ב-39% עד לתקופה המקבילה בשנה הבאה. (ראו תחזית מניית מטא)
אמזון (אמזון)
הבחירה של UBS שבה נבחן היא אמזון, ענקית נוספת של וול סטריט ששווייה עולה על טריליון דולר. אמזון היא שורדת מתקופת הדוט-קום, והפכה לקמעונאית המקוונת הגדולה בעולם. למעשה, המתחרה האמיתית היחידה שלה בתחום הקמעונאות הענקית היא וולמארט.
אך בעוד וולמארט היא בעיקר קמעונאית, אמזון התרחבה לכמה תעשיות נוספות. המגזרים שלה בצפון אמריקה ובשווקים הבינלאומיים היוו יחד כ-82% מסך ההכנסות ב-2025. אף שתחום הקמעונאות המקוונת לא ייעלם ויספק זרם הכנסות משמעותי, אמזון פועלת בהתמדה להגדיל את פעילותה שאינה קמעונאית – וה-AI נמצא במרכז התוכנית הזו.
במרכז ההתרחבות של אמזון אל מעבר לקמעונאות נמצא AWS, פלטפורמת מחשוב הענן של החברה, המספקת ללקוחות ברחבי העולם תשתיות, אחסון, כלי AI ושירותים נוספים. AWS הוא בין העסקים הצומחים ביותר של אמזון, והוא התרחב במהירות בשנים האחרונות. הדוח לרבעון השלישי הראה כי AWS ייצר הכנסות של 46 מיליארד דולר, עלייה של 39% לעומת השנה הקודמת – הרבה מעל הצמיחה של 5% עד 6% שנרשמה במגזרי הפעילות הבינלאומית וצפון אמריקה של אמזון. AWS מוכר בזכות מגוון רחב של כלים ואפליקציות מבוססי ענן, ובשנים האחרונות אמזון מוסיפה AI למערך הזה.
אמזון מעורבת גם ב״חלק האחורי״ של עולם ה-AI. החברה נכנסה לעסקי שבבי הסיליקון המותאמים ל-AI עם שבב Trainium. מדובר במשפחה של מאיצי AI מותאמים אישית שפותחו בתוך החברה, והיא משכה את תשומת לבם של כמה מספקי מודלי ה-AI. אנתרופיק, החברה שמאחורי Claude, התחייבה להשתמש בעד 5 ג׳יגה-ואט של קיבולת AWS Trainium, בעוד OpenAI, יוצרת ChatGPT, הסכימה לצרוך כ-2 ג׳יגה-ואט, כאשר הפריסה צפויה להתגבר ב-2027.
אם נבחן את דוח הרבעון השלישי של 2026 של אמזון במבט רחב יותר, נראה שהחשיפה של החברה ל-AI מובילה בבירור את הצמיחה שלה. ההכנסות נטו של אמזון ברבעון השלישי עלו ב-12% לעומת הרבעון השלישי של 2025 והגיעו ל-201.9 מיליארד דולר. יש לציין כי נתון זה היה נמוך בכמעט 340 מיליון דולר מהתחזיות. מתוך כלל ההכנסות, 46 מיליארד הדולר של AWS היוו כ-23%. הרווח למניה של אמזון ברבעון השלישי, 1.89 דולר, היה נמוך ב-6 סנטים למניה לעומת 1.95 דולר בתקופה המקבילה אשתקד. אמזון ייחסה את הירידה ברווחים לעומת השנה הקודמת בעיקר לרווחים לפני מס בסך 9.5 מיליארד דולר מהשקעותיה באנתרופיק, שנרשמו ברבעון השלישי של 2025.
גם הפעם UBS חיובי לגבי ענקית טכנולוגיה מוכרת. קירסטד אומר על אמזון: “הגישה של AWS, שאינה תלויה במודל AI או בשבב מסוים, תסייע למצב את מניית אמזון כהשקעת AI הגנתית וכמאפשרת AI לארגונים שמרחיבים את השקעותיהם ב-AI החל מ-2027 ואילך. היתרונות האלה עולים על ההשפעה של התנודתיות הרבעונית בהכנסות מגישה לממשקי API של מודלים על צמיחת AWS. בכל הקשור להערכות שלנו לגבי AWS, אנו מורידים את תחזיות צמיחת ההכנסות שלנו – לרבעון הרביעי של 2026 מ-42% ל-41%, ול-2027 מ-48% ל-43% – וכן את תחזית שולי הרווח שלנו ל-2027, מ-45% ל-40%. אמזון היא כיום עסק שונה מאוד מכפי שהייתה אפילו לפני שנתיים או שלוש, ותהליך מחקר ההשקעות צריך להשתנות יחד איתה ולהיפרד מהעבר. מגזר הענן AWS, אף שהוא עדיין מהווה רק 23% מההכנסות, היה אחראי ל-60% מהצמיחה השנתית בהכנסות של אמזון ברבעון השלישי של 2026, ל-63% מדולרי ה-EBIT ולככל הנראה ליותר מ-70% מהוצאות ההון. הנרטיב והתחזית של אמזון בתחום ה-AI וה-AWS שולטים בדיון בין המשקיעים.”
המומחה הבכיר בתחום הטכנולוגיה מכמת את עמדתו לגבי אמזון ומעניק למניה דירוג קנייה ומחיר יעד של 340 דולר, המשקף את ביטחונו בעלייה של 27% במהלך 12 החודשים הקרובים.
גם וול סטריט חיובי לגבי אמזון, ולמניה דירוג קונצנזוס יציב של קנייה חזקה, המבוסס על 43 סקירות עדכניות עם פער ברור של 42 דירוגי קנייה לעומת דירוג החזק אחד בלבד. מחיר המניה, 267.74 דולר, ומחיר היעד הממוצע, 324.41 דולר, מצביעים יחד על פוטנציאל עלייה של 21% בטווח של שנה. (ראו תחזית מניית אמזון)

הבהרה: הדעות המובעות במאמר זה הן של האנליסטים המופיעים בו בלבד. התוכן נועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת החלטת השקעה כלשהי.