
הנראות של הביקוש ל-AI של אנבידיה (אנבידיה) עד 2029 משאירה אותי חיובי
- אנבידיה הציגה תוצאות חזקות, העלתה את תחזית הצמיחה והמשיכה ליהנות מביקוש גבוה למוצרי AI, כאשר התחייבויות האספקה נמשכות עד 2029.
- למרות מעבר ההנהגה והסיכונים התחרותיים והגיאופוליטיים, השווי הנוכחי של המניה נראה מתון ביחס לצמיחה הצפויה, והכותב מעניק לה המלצת קנייה.

הנראות של הביקוש לבינה מלאכותית (AI) של אנבידיה (אנבידיה) עד 2029 משאירה אותי חיובי לאחר פרסום התוצאות האחרונות שלה. יצרנית השבבים לתשתיות AI מתמודדת עם מעבר הנהגה לא נוח בעקבות עזיבתו של ג'נסן הואנג. עם זאת, הלקוחות שלה עדיין זקוקים ליותר כוח מחשוב, ותוכניות האספקה נפרסות על פני שנים קדימה. התחייבויות האספקה של אנבידיה’s עלו ל-390 מיליארד דולר, לעומת 279 מיליארד דולר ברבעון הקודם, והנראות נמשכת לשנים הקרובות.
המנכ"לית הזמנית קולט קרס אמרה: "Vera Rubin מתחילה באופן נפיץ, מפת הדרכים שלנו עומדת ביעדים, והשאיפות שלנו מעולם לא היו גדולות יותר." עם המניה שנסחרת סמוך למכפיל של פי 9 על הרווחים החזויים לשנת הכספים 2028, אני חושב שהמשקיעים מתעלמים מהצמיחה שהתוכניות האלה תומכות בה. לכן, אני מעניק למניית אנבידיה המלצת קנייה.
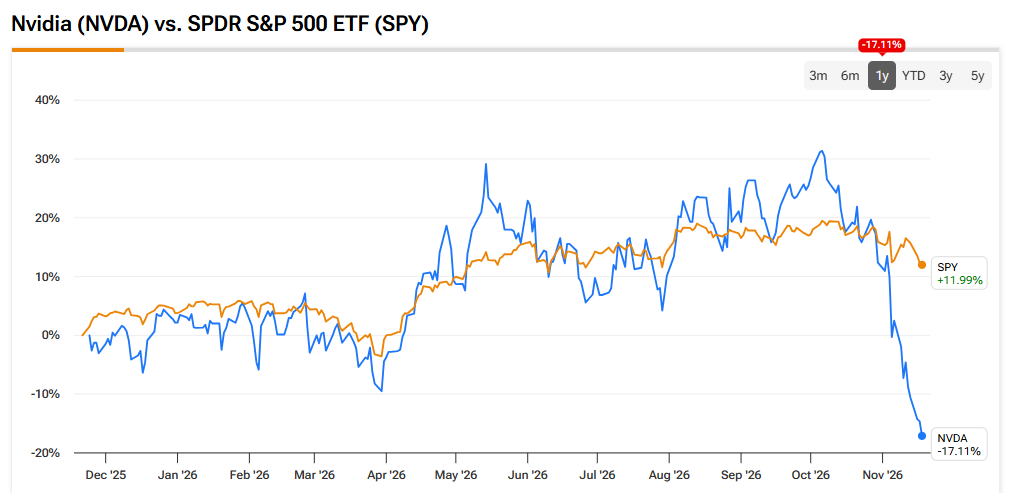
הרבעון השלישי של אנבידיה סיפק יותר מהפתעה חיובית
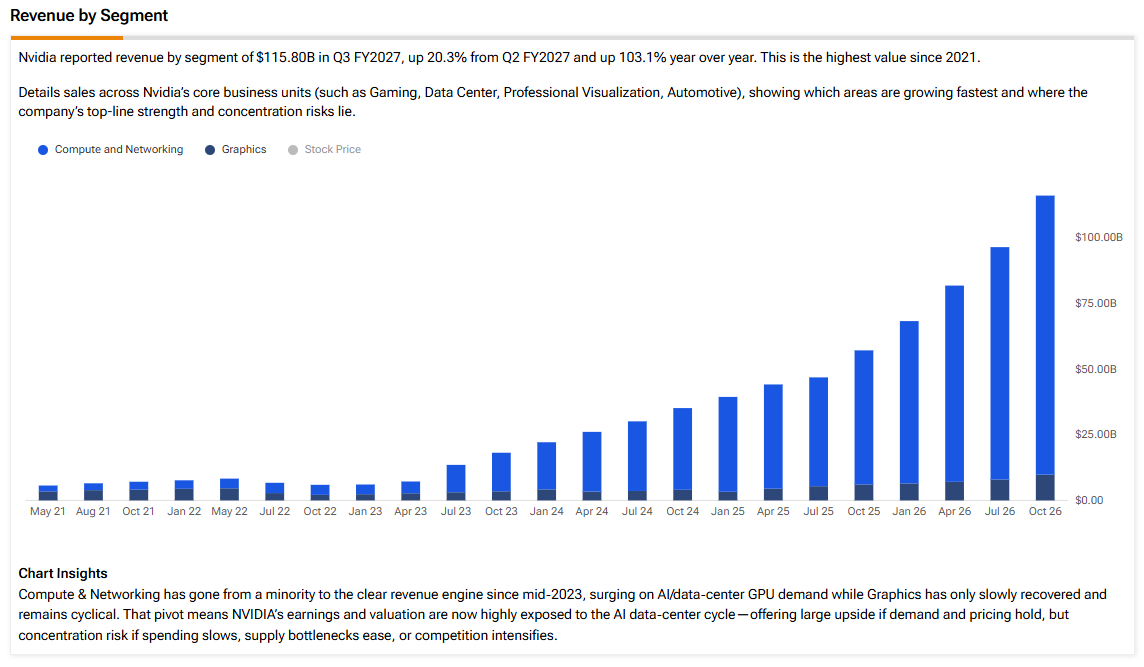
תוצאות הרבעון השלישי של אנבידיה סיפקו, לדעתי, יותר מהפתעה חיובית. החברה דיווחה על הכנסות של 115.8 מיליארד דולר, עלייה של 103% לעומת השנה הקודמת. הנתון היה גבוה בכמעט 7 מיליארד דולר מהקונצנזוס. גם הרווח המתואם למניה (EPS) של 2.68 דולר היה גבוה משמעותית מהתחזיות. הכנסות חטיבת מרכזי הנתונים זינקו ב-110% ל-107.6 מיליארד דולר, בעוד ששיעור הרווח הגולמי המתואם הגיע ל-74.9%.
Rubin החלה במשלוחי כמויות וסיפקה את קצב השקת המוצר המהיר ביותר של אנבידיה. היא תרמה כמעט 20 מיליארד דולר ברבעון הראשון שבו נשלחה. הלקוחות מאמצים את הדור הבא, בעוד שהביקוש למערכות הקיימות נותר חזק.
התחזית לרבעון הרביעי צופה הכנסות של 130 מיליארד דולר, לעומת צפי של 124.9 מיליארד דולר. חשוב לציין שהתחזית אינה כוללת הכנסות כלשהן ממרכזי נתונים בסין. שיעורי הרווח הגולמי צפויים להגיע לתחתית של 71%–72%, ולאחר מכן להתאושש לכיוון 72%–73% בשנת הכספים 2028. העלאות מחירים צפויות לסייע בקיזוז העלייה בעלויות הזיכרון.
ההנהלה גם העלתה את תחזית צמיחת ההכנסות לשנת הכספים 2028, מ-70% ל-75%. הדבר מעניק לי ביטחון רב יותר מאשר הפתעה חיובית קטנה נוספת ברבעון יחיד.
ייצור המזומנים הופך את הצמיחה לבעלת ערך רב יותר. תזרים המזומנים החופשי ברבעון השלישי הגיע ל-43.8 מיליארד דולר, וחלוקות לבעלי המניות הסתכמו ב-28.1 מיליארד דולר. לאנבידיה נותרה הרשאה לרכישה עצמית של מניות בהיקף 227.3 מיליארד דולר. ההנהלה מתכוונת להשתמש בה עד שנת הכספים 2028, תוך החזרת תזרים המזומנים החופשי העודף לאחר השקעות אסטרטגיות. הדבר צפוי לתמוך ברווח למניה ככל שהעסק יתרחב.
אנבידיה יכולה להמשיך לצמוח גם ללא הואנג
חשוב מכך, אני מאמין שאנבידיה יכולה להמשיך לצמוח גם ללא הואנג. אין ספק שהוא ראוי לקרדיט עצום על בניית החברה, והחלפתו טומנת בחובה סיכון תרבותי. עם זאת, קרס מכהנת כמנהלת הכספים הראשית מאז 2013. ההכנסות השנתיות צמחו מכ-4 מיליארד דולר ליותר מ-200 מיליארד דולר במהלך כהונתה.
בנוסף, מנהלים טכנולוגיים כמו איאן באק, יוצר ארכיטקטורת CUDA, ממשיכים להיות מעורבים מאוד. אקוסיסטם המפתחים של CUDA ויכולות התקשורת של אנבידיה הם יתרונות מבוססים. מערכות ה-Rack-scale שלה נשענות על קשרים עם ספקים שנבנו לאורך שנים רבות. ראוי לציין כי שיחת המשקיעים הראשונה לאחר עזיבתו של הואנג כללה תחזית גבוהה יותר.
הביצוע הזה משתלב ישירות בקו מוצרים רב-שנתי שכבר נסגר. Rubin Ultra עדיין מתוכננת לשנת 2027. Feynman, ארכיטקטורת יחידת העיבוד הגרפי (GPU) מהדור הבא של אנבידיה, תגיע ב-2028, לצד יחידת העיבוד המרכזית (CPU) העתידית Rosa. עם מפת דרכים ברורה כזו, הלקוחות יכולים לתכנן את הקמת מרכזי הנתונים שלהם שנים מראש.
התחייבויות האספקה מסבירות מדוע הרציפות הזו חשובה. התחייבויות הרכש עלו מ-279 מיליארד דולר ל-390 מיליארד דולר, כולל 203 מיליארד דולר לשנת הכספים 2028 ו-92 מיליארד דולר לשנת הכספים 2029. אף שמדובר בהתחייבויות של אנבידיה עצמה לספקים, ולא בצבר הזמנות מובטח מצד לקוחות, אני רואה בהיקף שלהן עדות לנראות של ההנהלה לגבי הביקוש.
שותפי הרכיבים מבצעים הימורים רב-שנתיים תואמים. קיבולת חדשה לייצור מצעי שבבים של Kinsus מיועדת לשנת 2028, בעוד שהתרחבות אריזת השבבים המתקדמת של Siliconware Precision Industries’ (SPIL) נמשכת עד אמצע 2029. הספקים נערכים בבירור לשרת כמה דורות של מוצרים, וזה נראה שונה מאוד מענף שמצפה שההזמנות יתייבשו בקרוב.
הסכמים עם לקוחות מצביעים לאותו כיוון. ההתחייבויות המותנות של אנבידיה מול חברות ענן חדשות, בהיקף 32 מיליארד דולר, נמשכות עד 2032 ואף מעבר לכך. יש להבטיח מימון ולהפעיל את הקיבולת לפני שההתחייבויות האלה ייכנסו לתוקף. במקביל, הפריסות הקיימות והמתוכננות של OpenAI נמשכות עד 2030. ההנהלה אמרה שהאספקה צפויה להישאר צוואר בקבוק עד שנת הכספים 2028. Rubin רק מתחילה כעת את תהליך ההתרחבות.
בנוסף, אסור לשכוח שמעבדות מובילות עדיין זקוקות ליותר קיבולת מחשוב, בעוד שהסקת מסקנות ו-AI סוכני מרחיבים את הביקוש מעבר לאימון. AI פיזי ופרויקטים ריבוניים יוצרים הזדמנויות נוספות. אנבידיה יכולה ללכוד הוצאות נוספות באמצעות מעבדים ו-NVLink לצד מעבדי GPU. רשתות Spectrum ומערכות מלאות מוסיפות גם הן להזדמנות הזו. עזיבתו של הואנג אינה מבטלת את דרישות הלקוחות האלה.
השווי של אנבידיה נראה מתון באופן מפתיע
השווי של אנבידיה נראה מתון באופן מפתיע ביחס לתחזית הצמיחה הזו. כיום, אנבידיה נסחרת במכפיל של כ-9 על תחזית הקונצנזוס לרווח למניה של 16.61 דולר בשנת הכספים 2028. התחזית של 21.75 דולר לשנת הכספים 2029 מורידה את המכפיל לפי 7. הקונצנזוס צופה צמיחה של 72% ברווח למניה בשנה הבאה, ולאחר מכן 31% נוספים. בוול סטריט כבר מביאים בחשבון האטה, אך עדיין צופים עלייה משמעותית ברווחים.
מכפיל חד-ספרתי היה הגיוני יותר אילו הרווחים היו עומדים בפני קריסה מיידית. הפריסות של הלקוחות ותכנון האספקה כיום מצביעים על המשך התרחבות. אנבידיה אינה זקוקה לקצב הצמיחה הנוכחי לנצח כדי שהשווי יצדיק את עצמו. גם אם הרווח למניה יהיה נמוך ב-25% מתחזית הקונצנזוס לשנת הכספים 2028, הרווח עדיין יעמוד על כ-12.46 דולר. המחיר הנוכחי ישקף מכפיל של כ-11.7 על נתון זה.
רכישות עצמיות של מניות מספקות תמיכה נוספת. ההרשאה שנותרה מייצגת כ-6% משווי השוק הנוכחי של אנבידיה. רכישת מניות במכפילי רווח נמוכים יותר מעניקה לכל דולר כוח רווח גדול יותר.
כמובן, הסיכונים ראויים לתשומת לב. AMD (AMD) ושבבים מותאמים אישית של מפעילות ענן גדולות עלולים לקחת נתח שוק. הלקוחות עשויים למתן את ההוצאות אם התשואות על השקעות ב-AI יאכזבו. ההגבלות על סין מגבילות את הגישה לשוק מרכזי, בעוד שעלויות הזיכרון לוחצות על המרווחים. ההתחייבויות הפיננסיות הגדלות של אנבידיה חושפות אותה גם לבעיות ביצוע ומימון אצל השותפים.
גם רציפות ההנהגה עדיין צריכה להוכיח את עצמה לאורך זמן. הסיכונים האלה משאירים את ההזדמנות לא ודאית, אך אני חושב שהשווי הנוכחי מציע פיצוי משמעותי.
האם מניית אנבידיה היא קנייה?
בוול סטריט מעניקים ל-אנבידיה דירוג של קנייה מתונה, המבוסס על 30 המלצות קנייה, 13 המלצות החזק והמלצת מכירה אחת. מחיר היעד הממוצע, 232.59 דולר, משקף פוטנציאל עלייה של כ-59% ממחיר הציטוט האחרון במסחר המוקדם.

סיכום
המעבר בהנהגת אנבידיה ראוי לבדיקה, אך תחזית הביקוש נותרה יוצאת דופן. ההכנסות ברבעון השלישי הוכפלו, וההנהלה העלתה את התחזיות לשנה הבאה. השקעות בשרשרת האספקה שנמשכות עד 2029 תומכות בסיפור צמיחה ארוך בהרבה. במכפיל של כ-9 על הרווחים לשנת הכספים 2028, ובשילוב רכישות עצמיות משמעותיות שמתוכננות, אני נותר חיובי מאוד. המחיר הנוכחי מותיר מקום להאטה ניכרת בצמיחה.