
מניית אינטואיט (INTU) נראית שבורה – אבל העסק לא
- אינטואיט חווה ירידת תמחור חדה על רקע חששות ש-AI גנרטיבי ישחוק את חפיר TurboTax ו-QuickBooks, לצד צמיחה מתונה יותר, לחץ אצל מגישי מס DIY, מגמות חלשות ב-Mailchimp וצמצום של כ-17% בכוח האדם – אך החברה עדיין צומחת, רווחית והעלתה תחזיות לשנת הכספים 2026.
- למרות הנרטיב השלילי, הנתונים בפועל מצביעים על עסק שאינו שבור: אינטואיט צפויה להמשיך לצמוח בקצב דו-ספרתי בהכנסות וברווח למניה, המניה נסחרת במכפיל עתידי נמוך משמעותית מהממוצע בענף ומהתמחור ההיסטורי שלה, ולפי קונצנזוס וול סטריט היא מדורגת קנייה חזקה עם פוטנציאל אפסייד של כ-63%.

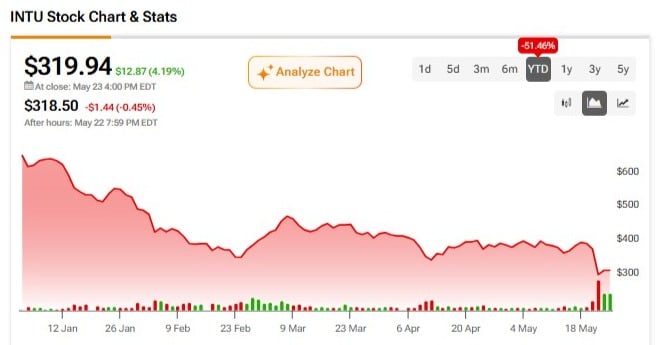
מניית אינטואיט (INTU) נראית שבורה לאחר אחד מתיקוני התמחור החדים ביותר בין מניות התוכנה הפרימיאליות. ה־"SaaSpocalypse" פגע בחברה בצורה קשה, כשמשקיעים הולכים ושואלים האם בינה מלאכותית (AI) גנרטיבית עלולה לשחוק את החפיר סביב פלטפורמות המס והחשבונאות המרכזיות של החברה. במקביל, דוח הרבעון השלישי האחרון לא במיוחד עזר. לחץ בקרב מגישי מסים "עשה זאת בעצמך" (DIY) הרגישים למחיר, מגמות חלשות יותר ב-Mailchimp וצמצום משמעותי בכוח האדם הפכו את הסיפור למסובך ומבולגן יותר מבעבר.
ובכל זאת, אני לא מאמין שהעסק עצמו שבור. אינטואיט העלתה את התחזית השנתית המלאה שלה, נשארה רווחית מאוד, ועדיין צפויה להמשיך לצמוח בקצב דו-ספרתי בהכנסות וברווחים. כעת, כשהמניה נסחרת בדיסקאונט עמוק לעומת תמחורה ההיסטורי, אני סבור שמכירת החיסול הייתה מוגזמת מדי, ושהמניה INTU היא בקנייה.
למה משקיעים סמכו על אינטואיט במשך כל כך הרבה זמן
עד אמצע השנה שעברה, אינטואיט נחשבה לאחת מפלטפורמות הפינטק ה״בטוחות״ והפרימיאליות ביותר בשוק. בסופו של דבר, מוצרי הליבה של החברה — TurboTax בצד הצרכני ו-QuickBooks לעסקים קטנים ובינוניים — מושרשים עמוק אצל המשתמשים ונהנים מרמת אמון עצומה מצד מי שמסתמך על תוכנה פיננסית אמינה.
עם ההתקדמות בבינה המלאכותית בשנים האחרונות, אינטואיט הפסיקה להיות רק חברת תוכנה לחשבונאות, והפכה לפלטפורמת פיננסים אינטגרטיבית, מונעת AI. QuickBooks, TurboTax, Credit Karma ו-Mailchimp נעשו מחוברות יותר ויותר כחלק מאקו-סיסטם רחב יותר.

בניגוד לרבות מעמיתותיה בתחום התוכנה הארגונית, שהביקוש אליהן תלוי מאוד בתקציבי IT דיסקרציוניים, חלק משמעותי מהעסק של אינטואיט קשור לצורך כמעט־חובה: הגשת דוחות מס. כתוצאה מכך, TurboTax התחיל להיראות כמו שירות ציבורי פיננסי עבור הצרכנים.
לפני הירידות האחרונות במניה, אינטואיט יצרה שולי רווח גולמי של כמעט 81%, שולי רווח תפעולי של כ־27% וצמיחת הכנסות בקצב סביב אמצע הטווח הדו-ספרתי, לפי ביצועי 12 החודשים האחרונים. זה בדיוק השילוב שהשוק נוטה לתגמל בחברת תוכנה פרימיאלית: צמיחה בהכנסות, רווחיות גבוהה ויכולת חזקה לייצר מזומנים.

מתי השוק התחיל לפקפק בחפיר
ואז הגיעה 2026, יחד עם ה־SaaSpocalypse — תקופה שבה השוק התחיל לערער באופן אגרסיבי על הערך והעמידות של חפירי תוכנה/SaaS בעידן ה-AI הגנרטיבי. אינטואיט הפכה במהירות לאחד הסמלים הבולטים של אותו תיקון.

הכול האיץ בצורה דרמטית אחרי ההתפתחות של מודלים כמו Claude של Anthropic ו-ChatGPT של OpenAI. החשש היה ברור למדי. אם מודל שפה גדול (LLM) יכול להבין שפה טבעית, לנתח מסמכים, למלא טפסים ולענות על שאלות הקשורות למס, למה שצרכנים ימשיכו לשלם על TurboTax?

החשש היה יותר מסביר. אחרי הכול, סוכני AI שמטפלים במשימות חשבונאיות ואדמיניסטרטיביות הפכו נפוצים יותר ויותר בחודשים האחרונים. גם אם הנרטיב הזה קצת פשטני, זה בדיוק סוג הפחד שיכול לדחוס מכפילי תמחור במהירות. במיוחד כשמדובר במניה שנסחרה ברמות מתוחות מאוד, כמו בערך 65 פעמים הרווחים הנגררים באוגוסט בשנה שעברה.
איכות הצמיחה מתחילה להידרדר
המצב התחיל להידרדר עבור אינטואיט אחרי נתוני החברה האחרונים — ובעיקר תוצאות הרבעון השלישי. הן סיפקו לפחות קצת אישוש לחששות סביב שחיקה אפשרית בחפיר. ההנהלה בעצם אישרה גרסה חלשה יותר של התרחיש השלילי, בעיקר דרך פרופיל צמיחה פחות נקי.
רבעון אפריל, שהוא עונתית הרבעון החשוב ביותר עבור החברה בגלל עונת הדוחות למס, סיפק הכנסות של 8.55 מיליארד דולר, עלייה של 10% משנה לשנה, מתחת לקצב הצמיחה של 15% שנרשם באותה תקופה בשנה שעברה. עם זאת, אינטואיט הציגה הפתעה חיובית ברווח, כאשר הרווח למניה (EPS) עלה על תחזיות האנליסטים ב-0.23 דולר, או בערך 1.8% מעל הקונצנזוס, בעוד שההכנסות היו גבוהות רק בכ־21 מיליון דולר מהציפיות.
ייתכן שהדבר המדאיג יותר מהנורמליזציה הצפויה מראש בקצב הצמיחה של אינטואיט היה איכות הצמיחה הזו. TurboTax איכזב בקצה התחתון, עם צמיחה של 7% בלבד משנה לשנה, בזמן שההנהלה הודתה בלחץ בקרב מגישי מס DIY הרגישים למחיר. במקביל, הפלטפורמה הצרכנית הרחבה יותר צמחה ב־8% משנה לשנה.
באותו זמן, בעוד שההכנסות גדלו בערך ב־10% משנה לשנה, הרווח התפעולי עלה בכ־8% בלבד. בין היתר, זה משקף עלייה בעלות המכר בקצב מהיר יותר מהעלייה בהכנסות, מה שמקשה על תזת המינוף התפעולי. זה חשוב, כי חלק מרכזי מהתזה החיובית סביב ה-AI היה הציפייה שאינטואיט תהיה יעילה יותר באופן מבני בזכות אוטומציה.
תהליך התייעלות בזמן הגרוע ביותר
צמצום כוח אדם של כ־3,000 עובדים, שהוכרז ממש לפני פרסום דוח הרבעון השלישי — באותו היום — הפך את הסיפור לקשה עוד יותר להבנה עבור המשקיעים. ההנהלה הציגה את הקיצוץ בכוח האדם, כ־17% מהעובדים, כמהלך שמונע מאפקטיביות: פישוט שכבות הניהול והקצאה מחדש של השקעות מאזורים שצומחים לאט יותר, כמו Mailchimp.
הבעיה העיקרית, עם זאת, הייתה העיתוי, במיוחד באמצע ה-SaaSpocalypse. המשקיעים לא היו מוכנים לתת לאינטואיט את מלוא הקרדיט. תוכנית התייעלות גדולה, יחד עם לחץ בשוק הנמוך של מגישי המס DIY ומגמות חלשות יותר ב-Mailchimp, גרמו לרבעון להיראות פחות כמו רבעון של "הפתעה חיובית והעלאת תחזית" ויותר כמו עסק שנכנס לשלב מעבר מורכב יותר.
מניה שבורה, לא עסק שבור?
עבור חברה שנחשבה זמן רב ל״קומפאונדר״ פרימיאלי, מה שאינטואיט חשפה ברבעון השלישי לא ממש נשמע כמו "סיפור תוכנה מוביל בשוק", למרות שעדיין לא היה שום דבר שהוכיח באופן מהותי ש-AI מפריע בפועל ל-TurboTax או ל-QuickBooks.
חשוב לציין שאינטואיט עדיין העלתה את התחזית השנתית המלאה שלה, גם אם ההעלאה לא הייתה מספיקה כדי להפיג לגמרי את חששות המשקיעים. החברה העלתה את תחזית ההכנסות לשנת הכספים 2026 בכ־266 מיליון דולר בנקודת האמצע, את תחזית הרווח התפעולי המתואם (non-GAAP) בכ־145 מיליון דולר, ואת תחזית הרווח למניה המתואם (non-GAAP EPS) בכ־0.75 דולר.
בהתחשב בכך, הקונצנזוס כעת מצפה שאינטואיט תספק בשנת הכספים 2026 רווח מתואם למניה של כ־23.60 דולר, המייצג צמיחה של כ־17% משנה לשנה. אם המספר הזה יתממש, המניה INTU תיסחר בערך במכפיל 16.3 על הרווחים הצפויים — כ־34% מתחת לממוצע בענף התוכנה של 25, ויותר מ־72% מתחת לממוצע ההיסטורי שלה בחמש השנים האחרונות, שעמד על כ־58.
יתרה מכך, הקונצנזוס עדיין מצפה שאינטואיט תמשיך לצמוח בהכנסות וברווח למניה בקצב דו-ספרתי נמוך עד בינוני במהלך חמש השנים הקרובות — נתונים שבשלב זה לפחות לא תומכים בנרטיב של עסק שבור מבנית או חפיר קורס.
האם INTU בקנייה לפי אנליסטים בוול סטריט?
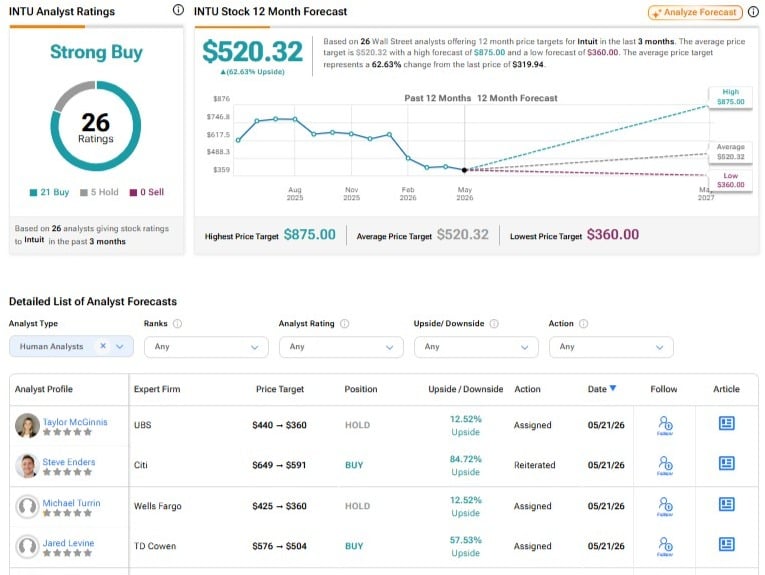
הקונצנזוס של וול סטריט לגבי אינטואיט נשאר דירוג קנייה חזקה. מתוך 26 האנליסטים שסיקרו את המניה בשלושת החודשים האחרונים, 21 מעניקים לה המלצת קנייה, ורק חמישה ממליצים החזק. למרות שכמה אנליסטים הורידו את מחירי היעד שלהם לאחר דוח הרבעון השלישי, מחיר היעד הממוצע למניית INTU עדיין עומד על 520.32 דולר, מה שמרמז על אפסייד פוטנציאלי של כ־63% מהרמות הנוכחיות.
יותר מדי פחד, לא מספיק הידרדרות
אחרי תיקון תמחור משמעותי, אני רואה כעת את מניית אינטואיט כהזדמנות קנייה. מבחינתי, דוח הרבעון השלישי והכותרות סביבו בהחלט מצדיקים טווח תמחור פחות אקסטטי עבור INTU. עם זאת, עוצמת הירידות במניה עדיין נראית לא עקבית עם חברה שעוברת שלב נורמליזציה בפרופיל הצמיחה שלה, ולא עם חברה שנמצאת בקריסה מבנית.
מה שבסופו של דבר משאיר אותי חיובי הוא שהתרחיש השלילי עדיין נראה מבוסס הרבה יותר על נרטיב מאשר על מספרים. כל עוד אינטואיט ממשיכה לצמוח בקצב דו-ספרתי בהכנסות וברווחים, בזמן שהיא נסחרת בדיסקאונט עמוק ביחס לתמחור ההיסטורי שלה ולמגזר הרחב יותר, אני מאמין שמאזן הסיכון/סיכוי נוטה שוב בצורה משמעותית לטובת המשקיעים.