
וולמארט (WMT) נראית יקרה – הדוחות לרבעון הראשון צריכים להצדיק את זה
- וולמארט נהנית מפוזיציה חזקה בכל טווח הצרכנים, עם צמיחה מהירה ורווחית באי-קומרס, פרסום, מרקטפלייס ושירותי לוגיסטיקה, מה שמעלה את מרווחי הרווח ונותן הצדקה חלקית לשווי הגבוה שלה ולמכפיל רווח מעל הממוצע ההיסטורי.
- למרות הנחיות הנהלה שמרניות יחסית ורף ציפיות גבוה לשנת הכספים 2027, השוק והאנליסטים מעריכים שוולמארט תמשיך להציג צמיחה יציבה בהכנסות וברווח התפעולי, ולכן הקונצנזוס על המניה הוא קנייה חזקה עם פוטנציאל עלייה נוסף לפי מחירי היעד.

מניית וולמארט (WMT) נראית יקרה לפני פרסום דוחות הרבעון הראשון, המתוכננים ל-21 במאי, אבל אני חושב שיש סיבה לכך שהיא נראית יקרה. עם שווי שוק של טריליון דולר, וולמארט הפכה לאחת המרוויחות הגדולות ביותר מהכלכלה האמריקאית הלא-אחידה. היא מנצחת בשני קצוות הספקטרום של הצרכנים: לקוחות בעלי הכנסה נמוכה עוברים אליה מחנויות יקרות יותר, ובו בזמן צרכנים בעלי הכנסה גבוהה יותר משתמשים יותר ויותר בוולמארט בזכות נוחות, משלוחי מזון ומחירים טובים יותר.
במקביל, פרופיל הרווחים של וולמארט ממשיך להשתנות. מאי-קומרס ועד פרסום, מרקטפלייס ושירותי לוגיסטיקה, החברה נהיית פחות תלויה במסחר הקמעונאי המסורתי בעל שיעור הרווח הנמוך. לכן, למרות שהשווי נראה תובעני, אני מאמין שהתזה החיובית עדיין מחזיקה, כל עוד דוחות הרבעון הראשון יאשרו שההכנסות נשארות יציבות וששורת הרווח התפעולי ממשיכה לצמוח מהר יותר מהמכירות. זו הסיבה שאני שומר על המלצת הקנייה שלי על מניית WMT.

וולמארט מנצחת בכל טווח הצרכנים
אפשר לומר שוולמארט היא המרוויחה הגדולה ביותר מנוף הקמעונאות המורכב בארה"ב. כלומר, החברה הצליחה ללכוד ביקושים כמעט בכל תרחיש מאקרו. כשהתקציבים של משקי הבית מתכווצים, צרכנים בעלי הכנסה נמוכה ובינונית עוברים לא פעם מסופרמרקטים וחנויות יקרות יותר אל וולמארט. החברה בדרך כלל מצליחה להציע מחירים נמוכים יותר מהמתחרים בזכות היקף הפעילות העצום שלה וכוח המיקוח החזק מול הספקים.
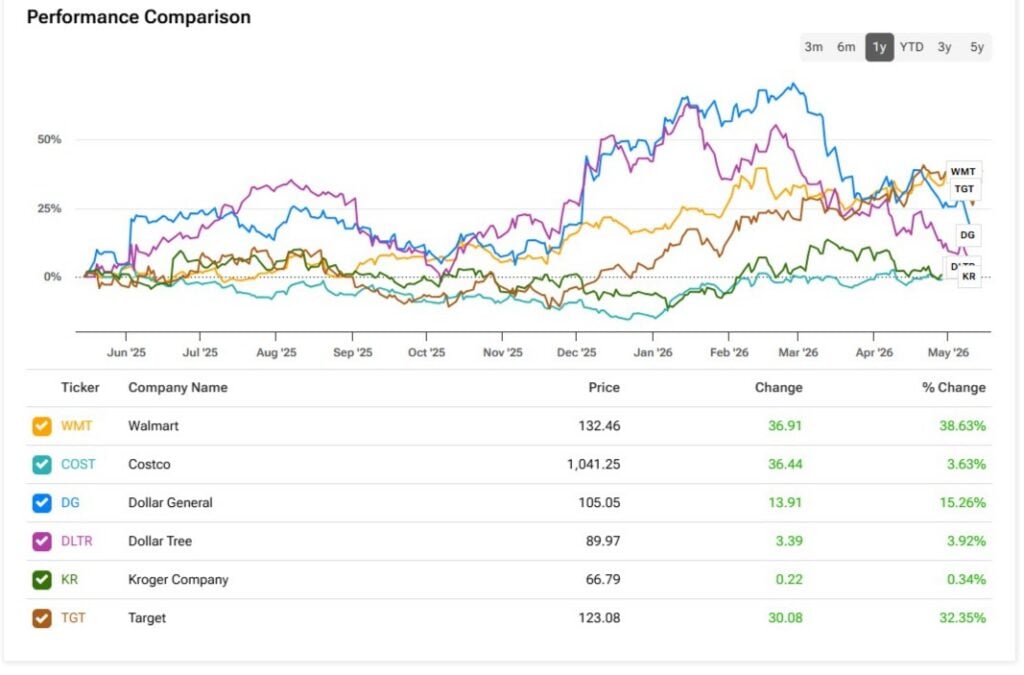
במקביל, גם צרכנים בעלי הכנסה גבוהה יותר, כאלה שמרוויחים מעל 100 אלף דולר בשנה, עוברים לוולמארט. זה לא קורה רק בגלל חידוש והרחבת המוצרים, אלא בעיקר מפני שכיום וולמארט מציעה, כנראה, את פלטפורמת האי-קומרס הטובה ביותר למזון בארה"ב. כדי לשים את זה בפרופורציה, הנתון החשוב ביותר הוא שאי-קומרס כבר מהווה בערך 23% מהמכירות של וולמארט בארה"ב, שיא חדש.
עסקי האי-קומרס של וולמארט בארה"ב צמחו ב-27% בשנת הכספים 2026 והיו רווחיים בכל רבעון במהלך השנה. יתרה מזו, זהו ערוץ בעל שיעור רווח גבוה יותר. Walmart Connect (פרסום), המרקטפלייס של צד שלישי, ו-Walmart+ מאפשרים לחברה להרחיב את הרווחים, גם כשהקמעונאות המסורתית נמצאת תחת לחץ. זהו תוצאה של ביצוע מצוין ושנים של השקעות בטכנולוגיה ובלוגיסטיקה. למעשה, ההשקעות ההוניות (Capex) כמעט הוכפלו בחמש השנים האחרונות, וגדלו מכ-1.9% מההכנסות בשנת הכספים 2021 לכ-3.8% מההכנסות בשנת הכספים 2026.
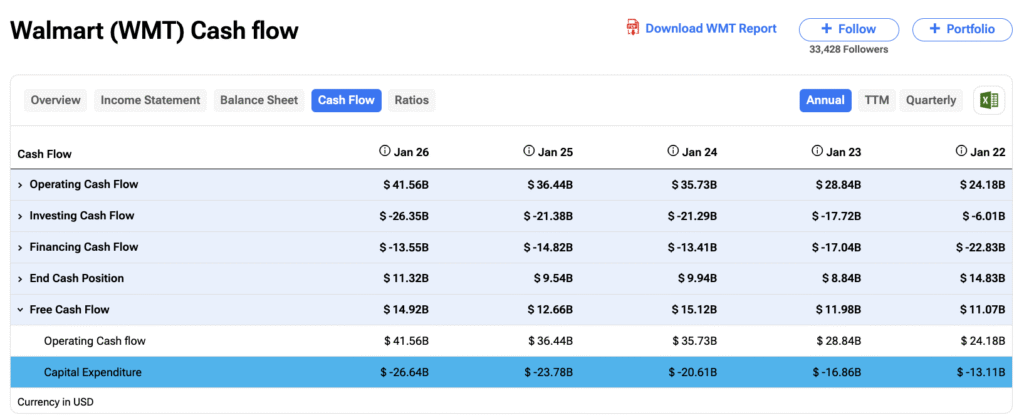
וולמארט נכנסת לרבעון הראשון עם רף גבוה
כשהיא עדיין חלק מהקבוצה המצומצמת של חברות טריליון דולר, אפשר לומר שוולמארט נכנסת לדוחות הרבעון הראשון עם נקודת פתיחה מאוד חיובית – אבל גם הרבה יותר תובענית.
החברה הנחתה לצמיחת מכירות נקיות ברבעון הראשון של 3.5% עד 4.5% במונחי מטבע קבוע, ולרווח למניה (EPS) מתואם של 0.63 עד 0.65 דולר, שמשקף צמיחה שנתית של בערך 6%. לשנת הכספים 2027, חלק מהאנליסטים הרימו גבה מול מה שנראה כהנחיה קצת רכה. ההנהלה צופה צמיחת מכירות של 3.5% עד 4.5% ורווח מתואם למניה של 2.75 עד 2.85 דולר.
ההוכחה הברורה ביותר לכך שהרף גבוה היא שהתחזיות הקונסנזוס של האנליסטים כבר מעט מעל תחזית ההנהלה לרבעון הראשון. האנליסטים מצפים כיום שההכנסות יגדלו ב-6.5% ברבעון הראשון, ושה-EPS יעלה ב-7.8%. לשנת הכספים 2027, הקונסנזוס ל-EPS עומד על 2.92 דולר, מה שמשקף צמיחה דו-ספרתית בשורה התחתונה – יעד תובעני למדי. באופן היסטורי, וולמארט נוטה לתת תחזיות שמרניות. לכן, אני מאמין שהשוק מתייחס לתחזיות ההנהלה בספקנות בריאה, ולא מקבל אותן כפשוטן.

יקרה – אבל מסיבה טובה
מאחר שוולמארט הפכה לעסק שמשרת כמעט את כל רמות ההכנסה, הדמוגרפיות וערוצי הקנייה, המניה נסחרת כיום בערך במכפיל 49 על רווחי השנים האחרונות. זהו פרמיה ביחס למכפיל הרווח הממוצע בחמש השנים האחרונות, שעמד על כ-35.
בעצם, הראלי המרשים בשנים האחרונות אפשר לוולמארט לצמצם חלק גדול מפער התמחור ההיסטורי הרחב מול Costco (COST). הפרמיה הזו הוצדקה באופן מסורתי על ידי מודל המנויים ה"נקי" יותר של Costco והבסיס היותר מבוסס של הלקוחות שלה. Costco נסחרת כיום במכפיל של בערך 53 על רווחי השנים האחרונות, ורק מעט מעל המכפיל הנוכחי של וולמארט.
למרות שחלק מהמשקיעים עלולים להיבהל מהמכפיל הגבוה, אני לא חושב שהתמחור לבדו שובר את התזה החיובית. הנקודה המרכזית היא שוולמארט כבר לא מתומחרת רק כחברת קמעונאות פיזית בעלת מרווחי רווח נמוכים. במקום זאת, החברה מתומחרת יותר ויותר כפלטפורמה אומניצ'אנלית בקנה מידה גדול. עסקים בעלי שיעור רווח גבוה יותר, כמו פרסום, מרקטפלייס ושירותי לוגיסטיקה, משנים בהדרגה את פרופיל הרווחים של וולמארט.
עם זאת, אני מצפה שמגמת העליות החיובית – ושווי השוק של טריליון הדולר – יישארו כל עוד החברה ממשיכה להוכיח שלושה דברים: שהצמיחה בהכנסות נשארת יציבה, שהרווח התפעולי ממשיך לצמוח מהר יותר מהמכירות, ושהעסקים בעלי שיעור הרווח הגבוה נהיים חלק גדול יותר מתמהיל הרווח הכולל.
האם WMT היא מניית קנייה לפי אנליסטים בוול סטריט?
דירוג הקונצנזוס בוול סטריט למניית וולמארט הוא קנייה חזקה (קנייה חזקה). מתוך 30 דירוגי אנליסטים שפורסמו בשלושת החודשים האחרונים, 28 הם המלצות קנייה, ורק שתיים הן החזק. מספר אנליסטים העלו את מחירי היעד למניית WMT במרץ, והביאו את מחיר היעד הממוצע ל-140.35 דולר. זה משקף פוטנציאל עלייה של כ-5.95% מרמות המחיר הנוכחיות.

הסיפור של וולמארט עדיין לא הסתיים
אני רואה את הסביבה הנוכחית כעדיין חיובית עבור וולמארט לקראת דוחות הרבעון הראשון. למרות שהרף בהחלט גבוה, אני לא מאמין שמגמת המומנטום תיחלש, כל עוד החברה ממשיכה לספק הוכחות ברורות לכך שפרופיל הרווחים שלה משתפר באופן מבני.
אולי הכי חשוב, האנליסטים ממשיכים להעלות את תחזיות ההכנסות, והקונצנזוס עדיין צופה צמיחה ברווחים מעל תחזיות ההנהלה עצמה. כלומר, השוק לא משלם פרמיה רק על קמעונאית דפנסיבית. בעיני, זו כנראה הדרך הברורה ביותר להציג את התזה כיום, וזה בסופו של דבר מה שעומד בבסיס המלצת הקנייה שלי על WMT.