
קוסטקו (COST) קל לאהוב – לקנות אותה עכשיו זה כבר יותר קשה
- העסק של קוסטקו ממשיך להפגין ביצועים חזקים: מכירות מרץ צמחו דו־ספרתית, התנועה והסל הממוצע עלו, הצעת הערך לצרכן בתקופה של זהירות בהוצאות נשארת אטרקטיבית, והכנסות מדמי חבר ממשיכות לצמוח למרות האטה מסוימת בקצב צמיחת החברים ובשיעורי החידוש.
- הבעיה העיקרית היא התמחור: קוסטקו נסחרת במכפיל רווח וכסף תפעולי גבוה בהרבה מהמגזר, והערכת השווי של הכותב מצביע על פוטנציאל ירידה של כ־17%, כך שבשל פרמיית המחיר הגבוהה ומרווח ביטחון מוגבל הוא נותר בדעת החזק/נייטרלי וממתין למחיר כניסה אטרקטיבי יותר.
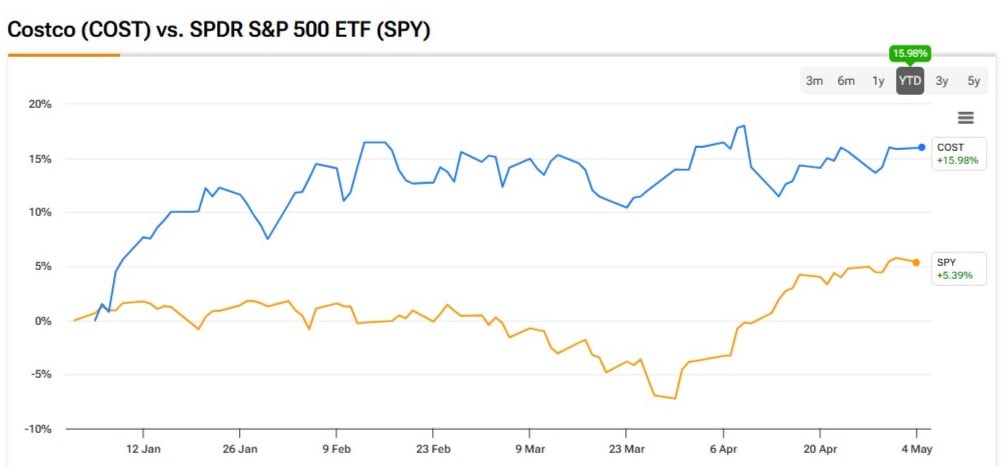
קוסטקו (COST) היא חברה שקל מאוד לאהוב, אבל במחיר המניה הנוכחי זה כבר משתקף היטב, ולכן כרגע אני מעדיף להישאר על הגדר. רשת מועדוני המחסנים ממשיכה לתפקד ברמה מרשימה, בזכות הצעת הערך החזקה שלה, בסיס חברים נאמן וצמיחה עקבית בתנועה בחנויות. עם זאת, כשהמניה עלתה ביותר מ־17% מתחילת השנה, לעומת כ־5% במדד S&P 500 (SPX), נראה שחלק גדול מהאיכות הזו כבר מגולמת במחיר. אני נשאר ניטרלי על מניית COST.
דוחות מרץ מראים שהעסק עדיין חזק
דוח המכירות של קוסטקו לחודש מרץ הציג עוד חודש חזק. המכירות נטו עלו ב־11.3% לעומת השנה שעברה ל־28.41 מיליארד דולר, בעוד שמכירות זהות (comparable sales) בארה"ב עלו ב־8.7%. ללא דלק ומט"ח, מכירות זהות בארה"ב עלו ב־6.2%, מעט מעל העלייה של 6.0% בפברואר. המספרים היו אפילו חזקים יותר לאחר התאמה לשינוי בלוח השנה של חג הפסחא, שיצר יום קניות אחד פחות והפחית את המכירות הזהות הכוללות ללא דלק או מט"ח בכ־160 נקודות בסיס. ללא ההשפעה הזו, המכירות הזהות הכוללות היו קרובות יותר ל־7.8%.
התנועה (Traffic) עלתה ב־1.5%, בעוד גובה הקנייה הממוצעת (Average ticket) עלה ב־7.8%. לדלק הייתה תרומה משמעותית, כשמחירי הדלק הגבוהים יותר והיקפי פעילות חזקים יותר דחפו את עסקי המשנה (ancillary business) לעלייה בטווח של אמצע ה־20%. מחירי הדלק עלו ב־17.8%, מה שהוסיף דחיפה משמעותית למכירות המדווחות.
עם זאת, גם הליבה של העסק הייתה בריאה. מזון ומוצרים שוטפים (Sundries) עלו בשיעורים חד־ספרתיים נמוכים עד בינוניים, בעוד שמזון טרי ומוצרים לא־מזוניים עלו בטווח חד־ספרתי בינוני עד גבוה. התמהיל הזה מרמז שקוסטקו ממשיכה לנצח גם בקטגוריות של צריכה יומיומית וגם בקטגוריות דיסקרציוניות.
הצעת הערך של קוסטקו מתאימה לצרכן של היום
אחת הסיבות שקוסטקו ממשיכה להציג ביצועים טובים היא שהמודל שלה בנוי לצרכן שמחפש ערך. בסביבה שבה קונים ממשיכים להיזהר עם ההוצאות, השילוב של קוסטקו – קנייה בכמויות גדולות עם חיסכון, מספר מוגבל של מק"טים (SKUs), מותג פרטי חזק, וסגנון מכירה של "מציאות" (treasure-hunt) – נשאר מאוד אטרקטיבי.
מגמות התנועה בחנויות מחזקות את זה. ברבעון השני, התנועה העולמית עלתה ב־3.1%, וההנהלה ממשיכה לספק צמיחה במכירות זהות בטווח של אמצע חד־ספרתי ומעלה, למרות שקוסטקו כבר פועלת בקצב מכירות שנתי שמתקרב ל־300 מיליארד דולר.
קוסטקו גם נהנית מרמות אינפלציה נמוכות מאוד ברוב המערכת שלה, ואף דפלציה מוחלטת בחלק מהקטגוריות. זה מחזק את יתרון פער המחירים שלה מול קמעונאים מסורתיים. במילים אחרות, קוסטקו לא רק נהנית מגידול בסל הקנייה בגלל האינפלציה; היא גם לוקחת נתח שוק, כי צרכנים סומכים על הערך שהיא מציעה.
מגמות החברות (Membership) יציבות – אבל צריך לעקוב
מודל החברות של קוסטקו נשאר אחד החזקים בקמעונאות. הכנסות מדמי חברות הן מקור הכנסה בעל רווחיות גבוהה, והחברה ממשיכה ליהנות מהעלאות דמי חברות ושדרוגים של החברים. ברבעון השני, הכנסות מדמי חברות עלו בכ־13.6%, או 7.5% ללא העלאות דמי חברות והשפעות מט"ח. מנוע מפתח הוא מאמץ החברה להגדיל את חלקם של חברי Executive, שמשלמים בערך פי שניים מדמי החברות הרגילים של Gold Star.
עם זאת, קצב הצמיחה במספר החברים בתשלום האט. הוא עלה ב־4.8% בשנה לעומת שנה ברבעון השני, לעומת 5.2% ברבעון הראשון, 6.3% ברבעון הרביעי ו־6.8% ברבעון השלישי. שיעורי החידוש גם נשארים מעט מתחת לרמה ההיסטורית האחרונה, כששיעור חידוש החברות העולמי עומד על 89.7%.
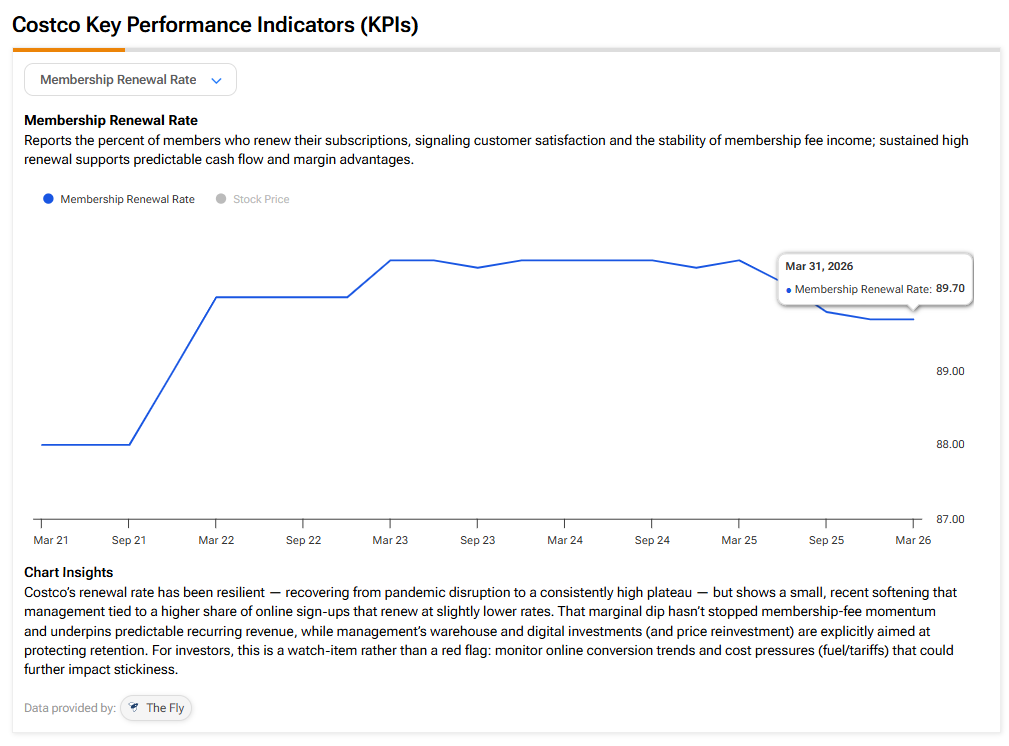
זה לא דגל אדום משמעותי, אבל זה חשוב, כי התמחור של קוסטקו כמעט לא משאיר מקום לאכזבות קטנות. משקיעים כנראה ירצו לראות את צמיחת החברות ושיעורי החידוש מתייצבים לפני שהם נותנים למניה מכפיל גבוה עוד יותר.
התמחור הוא הבעיה המרכזית
לקוסטקו יש שילוב נדיר של הכנסות חוזרות מדמי חברות, תנועה גבוהה עקבית בחנויות, פוטנציאל צמיחה בינלאומי, הנהלה חזקה ורקורד ארוך של החזרת ערך לבעלי המניות. ובכל זאת, הבעיה היא לא העסק. הבעיה היא המחיר. קוסטקו נסחרת כיום במכפיל רווח (P/E) של כ־55.5, הרבה מעל הממוצע הסקטוריאלי שנמצא סביב 16. יחס מחיר לתזרים מזומנים תפעולי עומד על כ־30.0, לעומת מדיאן סקטוריאלי של בערך 10. זה פרמיה משמעותית, אפילו לקמעונאית שנחשבת מהטובות בענף.
בנוסף, חישבתי את השווי ההוגן של קוסטקו באמצעות 13 מודלי הערכת שווי, כולל מכפילי רווח, מודל דיבידנד רב־שלבי (Dividend Discount Model), ומודל היוון תזרימי מזומנים (DCF) עם צמיחה ל־5 שנים ויציאה. ההערכה שלי לשווי ההוגן היא סביב 840 דולר למניה, מה שמרמז על downside של בערך 17% לעומת מחיר המניה הנוכחי.
זה לא אומר שקוסטקו היא מניה רעה. זה אומר שהשוק כבר משלם הרבה על ההמשכיות העתידית. במכפיל של כ־55 על הרווחים, היחס בין סיכון לסיכוי נראה מאוזן, ולא מאוד אטרקטיבי.
איך וול סטריט רואה את המניה
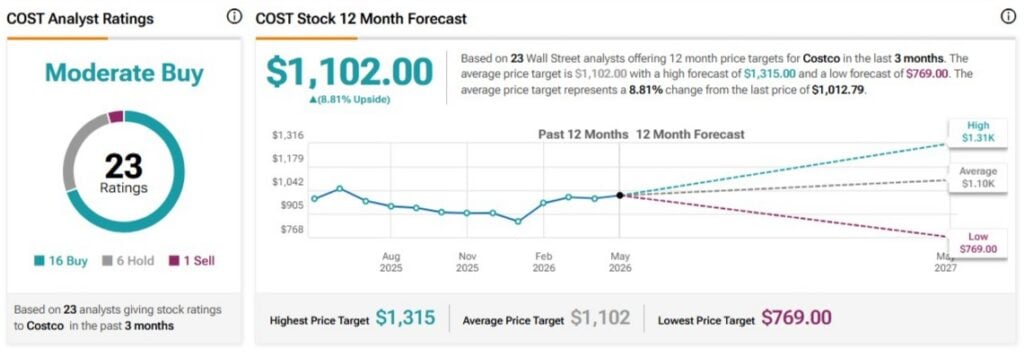
על פי TipRanks, לקוסטקו יש דירוג קונצנזוס של קנייה מתונה (Moderate קניה), עם 16 המלצות קנייה, שש המלצות החזק והמלצת מכירה אחת. על בסיס 23 אנליסטים בוול סטריט, מחיר היעד הממוצע ל־12 חודשים עומד על 1,102 דולר, מה שמשקף אפסייד של 8.81% לעומת המחיר האחרון של 1,012.79 דולר.
סיכום
קוסטקו נשארת אחת מהרשתות הקמעונאיות האיכותיות ביותר בשוק. מכירות מרץ היו חזקות, הביצוע ברבעון השני היה יציב, הכנסות מדמי חברות ממשיכות לצמוח, והצעת הערך של החברה רלוונטית מאוד בסביבת הצריכה הנוכחית.
עם זאת, איכות לא תמיד משמעה פוטנציאל תשואה. מניית COST כבר עלתה חזק השנה, והתמחור שלה עומד בפרמיה חדה מול הסקטור. לכן, אני לא רואה כיום מספיק מרווח ביטחון ברמות המחיר הנוכחיות. לעת עתה, אני ניטרלי על COST ומעדיף להמתין לנקודת כניסה טובה יותר.