
נייק (NKE) ירדה ב־30% ועדיין סיפור של “תראו לי”. אני נשאר על הגדר
- תהליך ההיפוך של נייק עדיין לא יציב: תחזיות הכנסות חלשות ל־2026, ירידות חדות בסין וב־EMEA, חולשה בערוצים הישירים והדיגיטליים, לחץ על שולי הרווח וירידות בקטגוריות הלבשת הספורט וקונברס משאירים את המניה כסיפור של "תראו לי" למרות תמחור שנחשב אטרקטיבי יחסית.
- יש גם נקודות אור – צמיחה חזקה בצפון אמריקה ובריצה, התקדמות בקטגוריות ביצוע ספורטיביות ויום משקיעים צפוי בסתיו שיכול לשמש כקטליזטור – אבל הכותב נשאר ניטרלי על המניה עד שיראה הוכחות ברורות יותר לייצוב הכנסות, התאוששות הדיגיטל ושיפור בשולי הרווח.

נייק (NKE) עדיין נראית כמו סיפור של “תראו לי” אחרי תחזית חלשה, ולכן אני נשאר בינתיים על הגדר. המותג נשאר אחד החזקים בעולם הלבשת הספורט, אבל העסק עדיין נמצא בתהליך אתחול מחדש. מניית נייק ירדה בערך 30% מתחילת השנה, כך שחלק מהחדשות הרעות כבר במחיר. ובכל זאת, תחזית חלשה, לחץ בסין וב־EMEA, ירידה במכירות הדיגיטל ולחצים על שולי הרווח מקשים לעבור לעמדה חיובית בשלב זה.
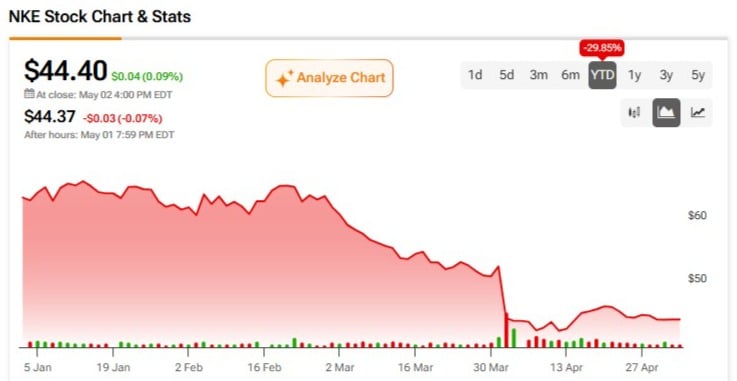
ההיפוך במגמה עדיין תנודתי מדי
תוצאות הרבעון השלישי של 2026 של נייק לא היו אסון, אבל הן גם לא נתנו מספיק הוכחות לכך שתהליך ההיפוך במגמה באמת על המסלול. ההכנסות היו כמעט ללא שינוי ברמה של 11.28 מיליארד דולר וירדו ב־3% במונחי מטבע קבוע. הרווח למניה (EPS) עמד על 0.35 דולר, מעל ציפיות השוק שעמדו על 0.28 דולר, אבל עדיין ירידה של 35% לעומת השנה שעברה.
התמונה האזורית הייתה מעורבת. צפון אמריקה צמחה ב־3% במונחי מטבע קבוע, מה שמרמז שהדגש של המנכ"ל אליוט היל על מוצרים ביצועיים מתחיל לעזור. עם זאת, EMEA וסין הגדולה פיגרו, כאשר סין הגדולה ירדה ב־10% במונחי מטבע נייטרליים, והכנסות מותג NIKE הכוללות ירדו ב־2% במונחי מטבע נייטרליים, בעיקר בגלל האזורים הללו. הכנסות Nike Direct גם ירדו ב־7% במונחי מטבע נייטרליים, כאשר Nike Brand Digital ירד ב־9%.

החולשה הזו משמעותית, כי הערוצים הישירים והדיגיטליים של נייק היו אמורים להיות מנועי השוליים והצמיחה העיקריים. במקום זאת, החברה עדיין נשענת על חוזקה בערוץ הסיטונאי, תוך כדי ניקוי מלאי עודף ומיתוג מחדש.
עדכון תחזית שומר על זהירות המשקיעים
הבעיה הגדולה ביותר היא התחזית קדימה. ההנהלה צפתה ירידה של 2% עד 4% בהכנסות ברבעון הרביעי של 2026, מתחת לציפיות השוק הקודמות, כאשר בסין הגדולה צפויה ירידה של כ־20%. נייק גם מצפה לירידות הכנסות בשיעורים חד־ספרתיים נמוכים שימשכו לאורך כל שנת 2026 הקלנדרית.
גם שולי הרווח נמצאים תחת לחץ. שיעור הרווח הגולמי ירד ב־130 נקודות בסיס ל־40.2% ברבעון השלישי, וההנהלה צופה ירידה נוספת של 25 עד 75 נקודות בסיס ברווח הגולמי ברבעון הרביעי. מכסים, פעילות פרומוציונלית, ניקוי מלאי ופעולות ה־“Win Now” למיתוג מחדש כולם מכבידים על הרווחיות.
זו הסיבה שהמניה נשארת סיפור של “תראו לי”. המשקיעים רוצים לראות לא רק השקות מוצרים טובות יותר, אלא גם הוכחות שההכנסות מתייצבות, שסין מפסיקה להתדרדר, שהדיגיטל חוזר לצמיחה וששולי הרווח משתפרים.
צפון אמריקה וקטגוריית הריצה הן נקודות האור
יש גם נקודות חיוביות. העסק של נייק בצפון אמריקה משתפר, ותחום הריצה נשאר אזור ברור של מומנטום. תחום הריצה צמח ביותר מ־20% ברבעון ורשם צמיחה דו־ספרתית זה הרבעון השלישי ברציפות, עם ביצועים חזקים בכל ארבעת האזורים. נראה שגם נייק מתקדמת בקטגוריות ביצוע ספורטיביות ממוקדות.
ההנהלה הצביעה על חוזקה בריצה, סימנים ראשונים לשיפור בכדורגל העולמי, אימונים וכדורסל, והתרגשות סביב מוצרים חדשים כמו Nike Mind, מוצרי כדורגל הקשורים למונדיאל ו־All Conditions Gear.
זה חשוב כי נייק איבדה חלק מהיתרון שלה כשהתמקדה יותר מדי במוצרי לייף־סטייל ואות'ליז׳ר, בזמן שמתחרות התחזקו בקטגוריות הביצוע. אם החברה תצליח לבנות מחדש אמינות בריצה, כדורסל, כדורגל ואימונים, המותג יוכל בסופו של דבר לחזור לצמיחה בריאה יותר.
ובכל זאת, תחום הלבשת הספורט (Sportswear) נשאר בעיה משמעותית, עם ירידה בשיעור דו־ספרתי נמוך ברבעון השלישי. קונברס חלשה אף יותר, עם ירידה של 37% בהכנסות במונחי מטבע נייטרליים. עד שהגורמים המעכבים האלה ירדו, סביר שההיפוך במגמה יישאר לא אחיד.
התמחור מציע אפסייד, אבל לא מספיק ודאות
התמחור של נייק ירד בחדות. לפי עבודת הערכת השווי שלי, המניה נראית מתומחרת בחסר. חישבתי את השווי הפנימי של נייק באמצעות 14 מודלים, כולל מודל היוון דיבידנד, מכפילי EV/EBIT ומודל DCF (תזרים מזומנים מהוון) ל־10 שנים עם יציאה על בסיס הכנסות. הערכת השווי ההוגן שלי היא סביב 57 דולר למניה, מה שמרמז על אפסייד של כ־28% מהמחיר הנוכחי.
עם זאת, תמחור כשלעצמו לא מספיק. מניה זולה יכולה להישאר זולה אם תחזיות הרווח ממשיכות לרדת.
יום המשקיעים בסתיו עשוי להיות הקטליזטור הגדול הבא
יום המשקיעים שמתוכנן לסתיו יהיה חשוב. צפוי שההנהלה תציג תמונה ארוכת טווח מפורטת יותר של העסק, כולל הדרך חזרה לשולי EBIT דו־ספרתיים. המשקיעים ירצו בהירות לגבי חדשנות במוצרים, סין, אסטרטגיית הדיגיטל, התאוששות השוליים ולוחות הזמנים לחזרה לצמיחה יציבה בהכנסות.
אם נייק תצליח להראות שניקוי השוק כמעט הושלם ושהחידושים מתרחבים לעוד קטגוריות, הסנטימנט יכול להשתפר. אבל אם לוח הזמנים להתאוששות יידחה מעבר לתחילת או אמצע 2027, האמון בתהליך ההיפוך במגמה עלול להיחלש עוד יותר.
זווית וול סטריט
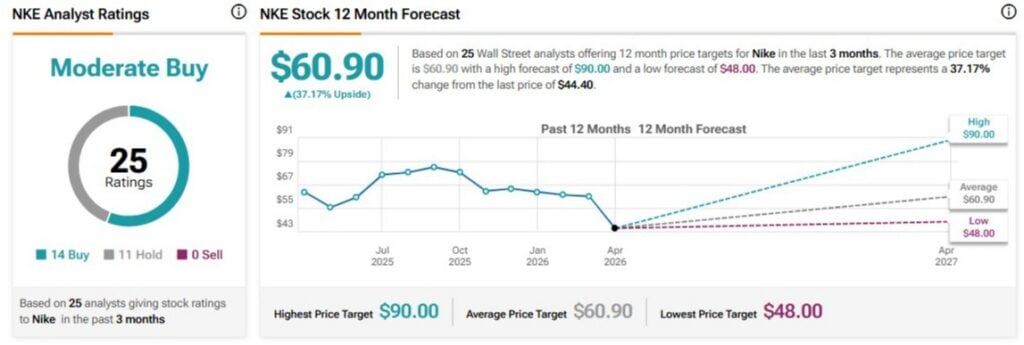
לפי TipRanks, לנייק יש דירוג קונצנזוס של קנייה מתונה, עם 14 המלצות קנייה, 11 החזק וללא המלצות מכירה. על בסיס 25 אנליסטים מוול סטריט, מחיר היעד הממוצע ל־12 חודשים עומד על 60.90 דולר, מה שמרמז על אפסייד של 37.17% מהמחיר האחרון של 44.40 דולר.
סיכום
לנייק עדיין יש את המותג, הסקייל, הכוח השיווקי ומנוע המוצרים שיכולים לאפשר לה להתאושש לאורך זמן. המניה גם נראית זולה יחסית לפוטנציאל ארוך הטווח שלה. אבל התמונה לטווח הקצר עדיין לא מספיק ברורה.
תחזית חלשה, לחץ מסין, מגמות דיגיטל רכות, חולשה בקונברס, ירידות בלבשת הספורט ולחץ על שולי הרווח – כולם מצביעים על מהפך שעדיין לא הושלם. בשלב זה אני ניטרלי על נייק (NKE). אני רוצה לראות הוכחות ברורות יותר לצמיחה מתמשכת בהכנסות ולשיפור בשולי הרווח לפני שאהפוך לחיובי יותר.