
אנבידיה או פלנטיר: המיליארדר אנדרו לאו מכר מניית AI אחת לפני הקריסה והשקיע 123 מיליון דולר בשנייה
- אנדרו לאו מכר 99% מהפוזיציה שלו באנבידיה לפני הקריסה, בעוד שהתוצאות הכספיות של החברה עדיין מצביעות על צמיחה חזקה. עם זאת, משבר ההנהגה והחקירות ממשיכים להכביד על המניה.
- לאו השקיע כ-123 מיליון דולר בפוזיציה חדשה בפלנטיר. החברה דיווחה על צמיחה חדה בהכנסות והעלתה את התחזיות, ורוב האנליסטים בוול סטריט עדיין מעניקים למניה דירוג קנייה מתונה.

המשקיעים כנראה מבלים את סוף השבוע בהתאוששות מהשבוע הגרוע ביותר בוול סטריט מאז אפריל 2025. מדד S&P 500 צנח ב-8.6%, בעוד מדד Nasdaq, המוטה למניות טכנולוגיה, איבד 10%. גם כמה מהשמות המוכרים ביותר בתחום ה-AI ספגו מכה קשה; אנבידיה (אנבידיה) איבדה כעת כ-47% מערכה מאז השיא שלה באוקטובר, בעוד פלנטיר (פלנטיר) ירדה ב-31% מהשיא שאליו הגיעה באותו חודש.
אז מה גורם לקריסה הזו? המשקיעים נאלצו להתמודד עם בעיה אחר בעיה. ניצחון הדמוקרטים בבחירות, שכונה הגל הכחול, העלה חששות להחמרת הרגולציה על AI ולהגבלות על בניית מרכזי נתונים. במקביל, הפרשה שבה היה מעורב מייסד אנבידיה, ג'נסן הואנג, ולאחריה התפטרותו, פגעה עוד יותר באמון במגזר הטכנולוגיה. לכך מצטרפות המתיחויות הרגולטוריות מול סין, שמוסיפות דאגות למניות השבבים.
וכשהמשקיעים קיוו סוף סוף להקלה מסוימת, ההנפקה הראשונית הגדולה של Anthropic לא סיפקה את התוצאה המצופה. בתחילה נתפסה ההנפקה כנקודת מפנה אפשרית עבור מגזר הטכנולוגיה המתקשה, אך ההשקה שכולם ציפו לה כמעט שלא הצליחה לשקם את האמון. מניית Anthropic צנחה ב-8.5% ביום שישי, יום אחד בלבד לאחר שהחברה הפכה לציבורית. יחד עם האינפלציה המתמשכת והתבטאויות ניציות של הפדרל ריזרב, המצביעות על ריבית גבוהה יותר, קל להבין מדוע המשקיעים לחוצים.
אבל ההיסטוריה מספקת גם סיבה להביט מעבר לפאניקה. רכישת מניות כאשר הפחד שולט בוול סטריט הניבה שוב ושוב תגמול למשקיעים סבלניים, אף שמציאת ההזדמנויות הנכונות אף פעם אינה קלה. כך אנו חוזרים לאנבידיה ולפלנטיר. כששתי ענקיות ה-AI נסחרות הרחק מתחת לשיאים שלהן באוקטובר, איזו מהן נראית כיום כמו הקנייה הטובה יותר?
עבור המשקיע המיליארדר אנדרו לאו, התשובה היא ככל הנראה פלנטיר. לאו, מנהל קרן גידור ופילנתרופ המכהן כיו״ר, מנכ״ל ובעל המניות הגדול של Caxton Associates, ביצע כמה מהלכים revealing involving שתי מניות ה-AI האלה לקראת הקריסה האחרונה בשוק. בואו נבחן מקרוב את דיווח ה-13F של Caxton לרבעון השלישי, כדי לראות באיזו אגרסיביות לאו סחר בהן ומה צופים אנליסטים בוול סטריט.
אנבידיה
המשקיעים באנבידיה עברו זה עתה שבוע שהם בוודאי היו מעדיפים לשכוח. ענקית שבבי ה-AI רשמה את הביצועים השבועיים הגרועים ביותר שלה מאז אוקטובר 2008, בעיצומו של המשבר הפיננסי העולמי, כאשר המניה צנחה ב-23%. המכירה ההיסטורית באה בעקבות שורת מכשולים, ובהם הפרשה סביב המנכ״ל לשעבר ג'נסן הואנג, חקירות הולכות ומתרחבות, הגבלות מחמירות יותר על יצוא שבבים לסין, חששות להחמרת הרגולציה על AI בעקבות ניצחון הדמוקרטים בבחירות, וחששות גוברים בנוגע להוצאות על AI.
למזלו של המשקיע המיליארדר אנדרו לאו, הוא הצליח להימנע מרוב הנזק לפני הקריסה של אנבידיה. במהלך הרבעון השלישי, Caxton Associates של לאו צמצמה את הפוזיציה שלה ב-99% ומכרה 1,008,726 מניות אנבידיה לפני הקריסה.
עם זאת, התוצאות הכספיות האחרונות של אנבידיה מצביעות על כך שסיפור הצמיחה הבסיסי של החברה עדיין חי וקיים. ברבעון הכספי השלישי, ההכנסות זינקו ב-103% לעומת השנה הקודמת והסתכמו ב-115.84 מיליארד דולר, מעל תחזית וול סטריט שעמדה על 109.33 מיליארד דולר. גם הרווח המתואם היה מעל הציפיות והסתכם ב-2.68 דולר למניה, לעומת תחזית של 2.48 דולר. מכירות מרכזי הנתונים הגיעו ל-107.6 מיליארד דולר, מעל התחזית של 101.87 מיליארד דולר, בעוד שהחברה ייצרה 43.77 מיליארד דולר בתזרים מזומנים חופשי.
גם התחזית הייתה מעודדת באותה מידה. אנבידיה צופה הכנסות של 130 מיליארד דולר ברבעון הרביעי, בטווח של 3% לכל כיוון, מעל תחזית האנליסטים של 125.3 מיליארד דולר. המנכ״לית הזמנית קולט קרס העלתה גם את תחזית צמיחת המכירות לשנת הכספים 2028 ל-75%, לעומת התחזית הקודמת של 70%. בינתיים, החברה סיימה את הרבעון עם 227.3 מיליארד דולר שעדיין זמינים במסגרת אישור רכישה עצמית של מניות, מה שמעניק לה גמישות פיננסית משמעותית.
אך שוב, התוצאות החזקות לא הצליחו להרגיע את המשקיעים המודאגים ממשבר ההנהגה באנבידיה. במהלך שיחת המשקיעים, יו״ר החברה הארווי ג'ונס אישר כי הדירקטוריון אינו מתכוון להחזיר את הואנג לתפקידו, וסירב לדון בנסיבות התפטרותו או בחקירה המתמשכת. כך המשקיעים נותרים מול עתיד לא ודאי, למרות יכולתה המתמשכת של החברה לספק תוצאות כספיות שיא.
כאשר אנבידיה נסחרת הרחק משיא אוקטובר שלה, רבים מהמשקיעים החיוביים יטענו שהשווי הנוכחי מייצג הזדמנות קנייה יוצאת דופן. עם זאת, האנליסט הבכיר של Evercore, מארק ליפסיס, המדורג בין 1% האנליסטים המובילים בוול סטריט, מאמין שהמניה עשויה להפוך לזולה עוד יותר לפני שתתחיל להתאושש.
“למרות רבעון שבו החברה עקפה את התחזיות והעלתה אותן, אנו נותרים בדירוג החזק, משום שאנו מאמינים שהוואקום בתפקיד המנכ״ל והחקירות הפנימיות והחיצוניות מגבילים את העלייה האפשרית במכפיל הרווח... טענו שמכפילי הרווח בדרך כלל מתכווצים בשלבים המאוחרים של המחזור, כאשר הרווח למניה עולה על רמות השיא הקודמות, ההכנסות השנתיות מאטות והמלאים בשרשרת האספקה מצטברים. אנו צופים שהשילוב של אי-הוודאות סביב חילופי ההנהלה והחקירה יקזז כל הקלה אפשרית במכפיל, שתתבסס על הנתונים הפיננסיים ועל המשך החזרי ההון. בהתאם לכך, אף שמכפיל הרווח העתידי ל-12 החודשים הקרובים, העומד על 11, נמוך בכ-46% מהממוצע בתחתית הטווח בעשר השנים האחרונות, אנו ממשיכים לצפות לירידה עד למכפיל 8,” כתב ליפסיס.
עם זאת, דירוג החזק הזה מגיע עם מחיר יעד של 184 דולר, שעדיין משקף אפסייד של כ-47% מהרמות הנוכחיות. אך מבחינת ליפסיס, גם התשואה הפוטנציאלית הזו אינה מספיקה כדי להצדיק את הסיכונים שהוא רואה בשלב זה. (לצפייה בהיסטוריית הביצועים של ליפסיס, לחצו כאן)
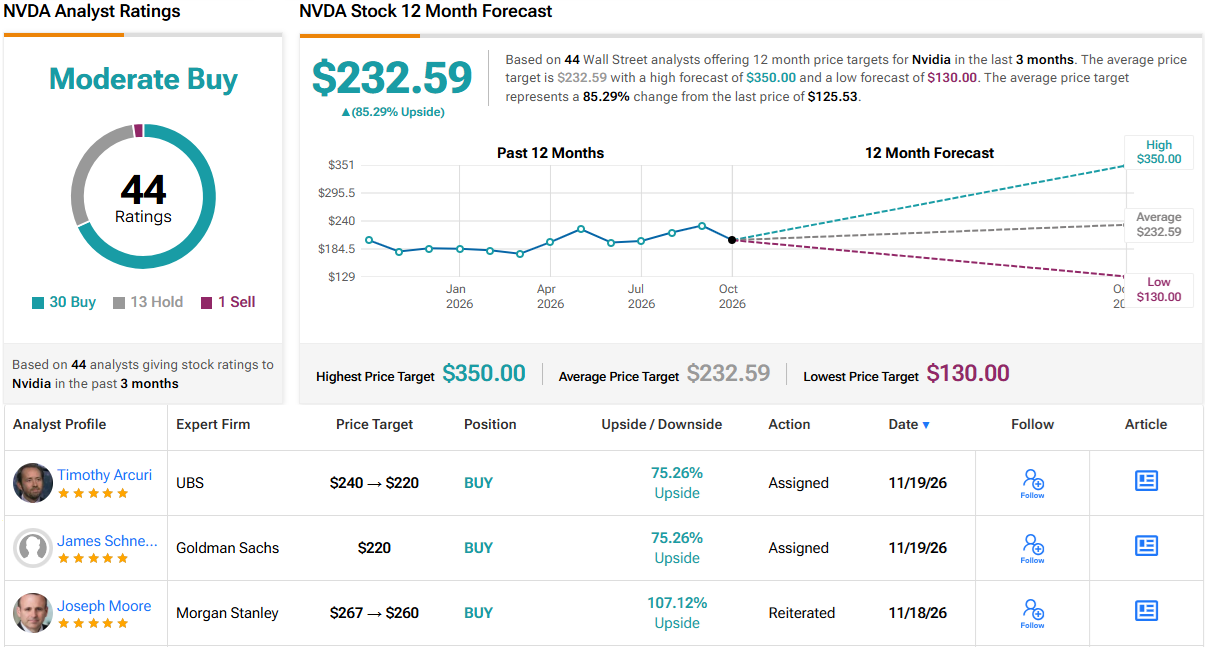
אשר לשאר האנליסטים בוול סטריט, רובם עדיין חיוביים למרות הקשיים האחרונים של אנבידיה. למניה יש דירוג קונצנזוס של קנייה מתונה, המבוסס על 30 המלצות קנייה, 13 המלצות החזק והמלצת מכירה אחת בלבד שניתנו בשלושת החודשים האחרונים. מחיר היעד הממוצע, 232.59 דולר, מצביע על אפסייד של 85% מהרמות הנוכחיות. (ראו תחזית מניית אנבידיה)
פלנטיר
הקריסה המתמשכת בוול סטריט לא חסכה גם מפלנטיר. מובילת תוכנות ה-AI, הידועה בפלטפורמות ניתוח הנתונים החזקות שלה ובתפקידה ההולך וגדל בתחום ה-AI הארגוני, ירדה ב-6.6% נוספים ביום שישי, על רקע מכירות נרחבות במניות הטכנולוגיה. חששות בנוגע לשווי גבוה, אי-ודאות גוברת סביב ההוצאות על AI וסימנים להאטה בהזמנות המסחריות גרמו למשקיעים לתהות עד כמה המניה עלולה להמשיך לרדת.
עם זאת, המשקיע המיליארדר אנדרו לאו זיהה פוטנציאל גדול בפלנטיר לפני הקריסה האחרונה בשוק. במהלך הרבעון השלישי, קרן הגידור שלו פתחה פוזיציה חדשה ורכשה 856,221 מניות פלנטיר בשווי של כ-123 מיליון דולר במחירים הנוכחיים. המהלך מצביע על כך שלאו היה מוכן להמר על הסיכויים ארוכי הטווח של החברה, למרות הסיכונים הקשורים לשווי שלה. בחינה של התוצאות הכספיות האחרונות של פלנטיר מספקת כמה סיבות משכנעות לביטחון הזה.
ברבעון השלישי, פלנטיר דיווחה על רווח מתואם של 0.44 דולר למניה ועל הכנסות של 2.31 מיליארד דולר, עלייה של 96% לעומת השנה הקודמת. שני הנתונים היו מעל ציפיות וול סטריט, שעמדו על 0.41 דולר למניה ועל מכירות של 2.18 מיליארד דולר. במקביל, ההכנסות המסחריות בארה״ב זינקו ב-148% ל-984 מיליון דולר, ועברו לראשונה בתולדות החברה את מכירותיה לממשלת ארה״ב, שהסתכמו ב-953 מיליון דולר.
בהמשך, פלנטיר צופה הכנסות של 2.649–2.653 מיליארד דולר ברבעון הרביעי, הרבה מעל תחזית האנליסטים של 2.46 מיליארד דולר. מפתחת התוכנה גם העלתה את תחזית המכירות לשנה כולה לטווח של 8.53–8.534 מיליארד דולר, מעל תחזית השוק של 8.2 מיליארד דולר.
ובכל זאת, המניה ירדה לאחר פרסום התוצאות, לאחר שהאטה בהזמנות המסחריות בארה״ב העלתה חששות בנוגע ליכולתה של החברה להמשיך להתרחב בקצב כה מהיר.
אחת האנליסטיות בוול סטריט שעדיין משוכנעת בפוטנציאל של פלנטיר היא גבריאלה בורגס מגולדמן זאקס. היא מותירה למניית פלנטיר דירוג קנייה, לצד מחיר יעד של 235 דולר, המשקף אפסייד של כ-64% מהרמות הנוכחיות. התחזית החיובית שלה מבוססת במידה רבה על האימוץ הגובר של AI ריבוני ועל עדויות לכך שלקוחות מרחיבים את חוזי התוכנה הראשוניים שלהם להתחייבויות גדולות בהרבה. (לצפייה בהיסטוריית הביצועים של בורגס, לחצו כאן)
“אנו סבורים שפלנטיר ממוצבת היטב בתחום ה-AI הריבוני, שיהיה ככל הנראה השלב הבא בשינוי של ה-AI הארגוני בשנת 2027. המפתח יהיה להפוך חוזים קצרים להתחייבויות ארוכות טווח, דבר שפלנטיר עשתה בהצלחה בעבר. ההכנסה השנתית למשתמש מסחרי בארה״ב הגיעה לכ-5.7 מיליון דולר, עלייה של כ-20% לעומת הרבעון הקודם ושל 90% לעומת השנה הקודמת. פרויקטי ניסיון אחרונים הורחבו בערך פי 5–15 במונחי ערך חוזה שנתי, ובהם: חברת ספורט גלובלית שהתרחבה מ-1.6 מיליון דולר לכ-21 מיליון דולר; חברת מוצרי חשמל ביתיים שהתרחבה ממיליון דולר ל-15 מיליון דולר, עם הרחבת השימוש לתחומי המסחר, הכספים ושרשרת האספקה; וחברת ביגוד שהתרחבה מ-2.5 מיליון דולר ל-11.5 מיליון דולר. לדעתנו, הדבר מדגים כיצד תשואה מוחשית על ההשקעה יכולה להוביל לפריסות רחבות יותר ולהמשך הגדלת חלקה של החברה בתקציב הלקוח. בסך הכול, אף שאיננו מצפים להאצה נוספת, אנו כן מאמינים שהצמיחה יכולה להישמר ברמות גבוהות מאוד במהלך הרבעונים הקרובים, ולהוביל לאפסייד של 20%–35% ביחס לתחזיות ההכנסות של השוק לשנת 2029,” אמרה בורגס.
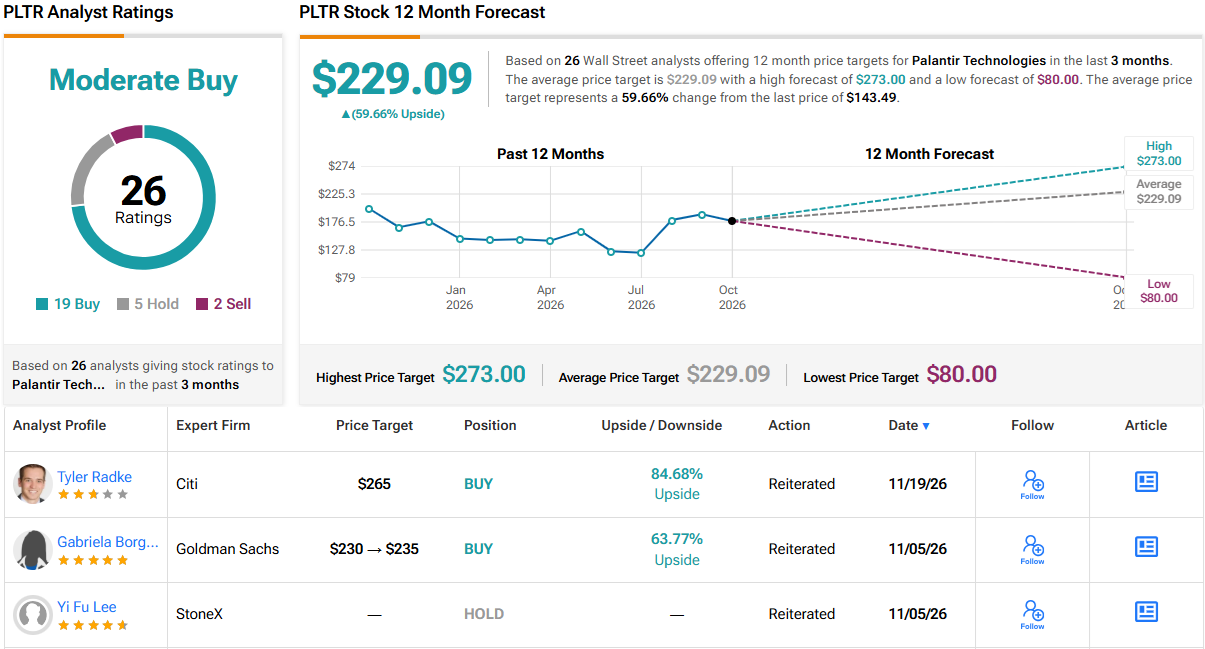
מעבר לגולדמן זאקס, התחזית לפלנטיר נותרה חיובית ברובה בקרב אנליסטים בוול סטריט. מתוך 26 ההמלצות שפורסמו בשלושת החודשים האחרונים, 19 הן המלצות קנייה, לעומת 5 המלצות החזק ו-2 המלצות מכירה בלבד. כך קיבלה פלנטיר דירוג קונצנזוס של קנייה מתונה. במקביל, מחיר היעד הממוצע, 229.09 דולר, מצביע על כך שהמניה עשויה לעלות בכמעט 60% במהלך השנה הקרובה. (ראו תחזית מניית פלנטיר)
הבהרה: הדעות המובעות במאמר זה הן של האנליסטים המוזכרים בלבד. התוכן נועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת החלטת השקעה כלשהי.