
בינה מלאכותית לא חייבת להיות יקרה. IBM היא ההוכחה
- IBM מציגה צמיחה חזקה ב-AI הארגוני, עם תוצאות רבעון ראשון העוקפות את הציפיות, צמיחה מהירה בעסקי תוכנת ה-AI והעמקת השימוש בפלטפורמת watsonx, לצד ביקוש גובר למערכות רב-סוכניות, נתונים מאובטחים ופתרונות ענן היברידי.
- המניה נסחרת במכפיל נמוך יחסית לסקטור הטכנולוגיה, נהנית מבסיס הכנסות חוזרות יציב ותזרים מזומנים חופשי חזק, מציעה תשואת דיבידנד של 2.4% ודירוג אנליסטים של קנייה מתונה עם פוטנציאל אפסייד של כ-13% במחיר היעד הממוצע.

בינה מלאכותית (AI) לא חייבת להיות יקרה, ו-IBM (IBM) מוכיחה את זה. מניית IBM נותנת למשקיעים דרך להישאר עם פוזיציה ארוכת טווח על AI, בלי להיחשף למכפילים הגבוהים שרואים היום בסקטור הטכנולוגיה. לכן היא מהווה משחק ערך מעניין. השוק רודף אחרי שמות התשתית הגדולים של ההיפר-סקיילרים, אבל IBM מצליחה בשקט גם במהלכי ה-AI שלה.
התוצאות האחרונות של חברת הטכנולוגיה והייעוץ הראו שלקוחות עסקיים עוברים משלב הניסוי לשלב שבו הם מוציאים תקציבים אמיתיים על אוטומציה מעשית. בנוסף, IBM עדיין נסחרת בשווי סביר, בזמן שהעסק הליבה והדיבידנד הבסיסי שלה מחזקים את מרווח הביטחון של סיפור ההשקעה. לכן, אני חיובי (Bullish) על מניית IBM.

מצב ה-AI הארגוני ברבעון הראשון
תוצאות הרבעון הראשון של IBM הראו שאסטרטגיית ה-AI הארגונית שלה עובדת. החברה תופסת נישה רווחית במרוץ ה-AI ומתרגמת את התנופה הזו לתוצאות חזקות יותר. IBM עקפה את הציפיות בשורה העליונה והתחתונה. ההכנסות עלו ל-15.9 מיליארד דולר, עלייה של 6% במונחי מטבע קבוע, בעוד שהרווח המתואם למניה (EPS) הגיע ל-1.91 דולר מרשימים, לעומת 1.81 דולר שציפו אנליסטים בוול סטריט.
חשוב לציין, שיחידת התוכנה שלה – שבה ההכנסות זינקו ב-11% במונחים מדווחים – מאותתת על אימוץ עמוק מצד מוסדות גדולים של כלי הענן ההיברידי והנתונים שלה.

במקום לנסות לבנות יותר מהמתחרות עם מודלי AI כלליים ענקיים, IBM מתמקדת ביישומים ספציפיים לתחום (Domain-specific). תיק העסקים של ה-AI בתוכנה שלה עבר את רמת 1.5 מיליארד דולר, והוא צומח בקצב שנתי של מעל 40%. חברות מבינות שצ'אטבוטים כלליים לא יכולים לטפל בבטחה בנתונים קנייניים רגישים. הפלטפורמה watsonx של IBM משמשת כגשר מאובטח לפריסה ארגונית.
למעשה, Generative AI מהווה כיום בערך 30% מיתרת ההזמנות הכוללת בייעוץ של IBM, וזה מוכיח בבירור שחברות מוכנות לשלם עבור ממשל נתונים אמין. במקביל, תחום התשתיות הפתיע בעוצמה שלו, כש-הכנסות המיינפריים IBM Z זינקו ב-48%, מאחר שעומסי עבודה רחבי היקף של AI דורשים עיבוד טרנזקציות מסיבי.
למה תנופת הצמיחה צפויה להמשיך
אני מאמין שתנופת הצמיחה של IBM תישאר חזקה עוד שנים, הרבה אחרי שההייפ סביב Generative AI יירגע. זה קשור למעבר הטכנולוגי שמתרחש עכשיו בעולם העסקי. אנחנו רואים מעבר מכלי "שאלה-תשובה" בסיסיים למערכות ארגוניות אוטונומיות רב-סוכניות (Multi-agent). חברות מודרניות רוצות סוכנים דיגיטליים שיכולים לשתף פעולה, לבצע תהליכי עבודה, ולייעל באופן עצמאי שרשראות אספקה. זה בדיוק המקום שבו IBM יכולה לנצל את ההזדמנות.
כנס Think 2026 של IBM שנערך בתחילת החודש כלל כמה הכרזות שמראות שהחברה מציבה את עצמה נכון למעבר הזה. ההנהלה חשפה תכנית מקיפה ומצופה מאוד למודל הפעלה של AI ארגוני, כשבראשה הדור הבא של פלטפורמת watsonx Orchestrate של IBM. הפלטפורמה הזו תשמש כמערכת שליטה (Control plane) למערכות רב-סוכניות, ותאפשר למעשה לחברות לפרוס ולנהל אלפי סוכני AI מתמחים.
התנופה הזו צפויה להימשך בגלל מגמות מאקרו חיוביות. עסקים מתמודדים עם לחצים רגולטוריים סביב בעלות על נתונים וריבונות נתונים. לכן, אני מאמין שההתמקדות של IBM במודלי הסקה בקוד פתוח ובאבטחת נתונים מאפשרת לה להיות מוגנת יחסית ממצב של נעילה לספק בודד (Vendor lock-in). בינתיים, האינטגרציה האחרונה של Confluent ממשיכה להאיץ את צמיחת ההכנסות מתחום הנתונים.
שווי סביר למניה רווחית מאוד
הבעיה שמשקיעים נתקלים בה היום היא שקשה מאוד למצוא שווי סביר למניה רווחית מאוד, במיוחד כזו עם חשיפה חזקה ל-AI, בתוך סקטור טכנולוגיה מנופח. אבל זה בדיוק מה שמבליט את IBM. בזמן שמכפילי סקטור הטכנולוגיה הרחב התרחבו לאחרונה ונעים סביב 39–40, IBM נסחרת במכפיל סביר של כ-20 על הרווח הצפוי למניה השנה של 12.43 דולר. אפשר לחשוב על IBM כעל עסק מוצק ובעל מרווחי רווח גבוהים, עם זווית AI, שאפשר להיחשף אליה בלי לשלם מכפילים מופרזים.
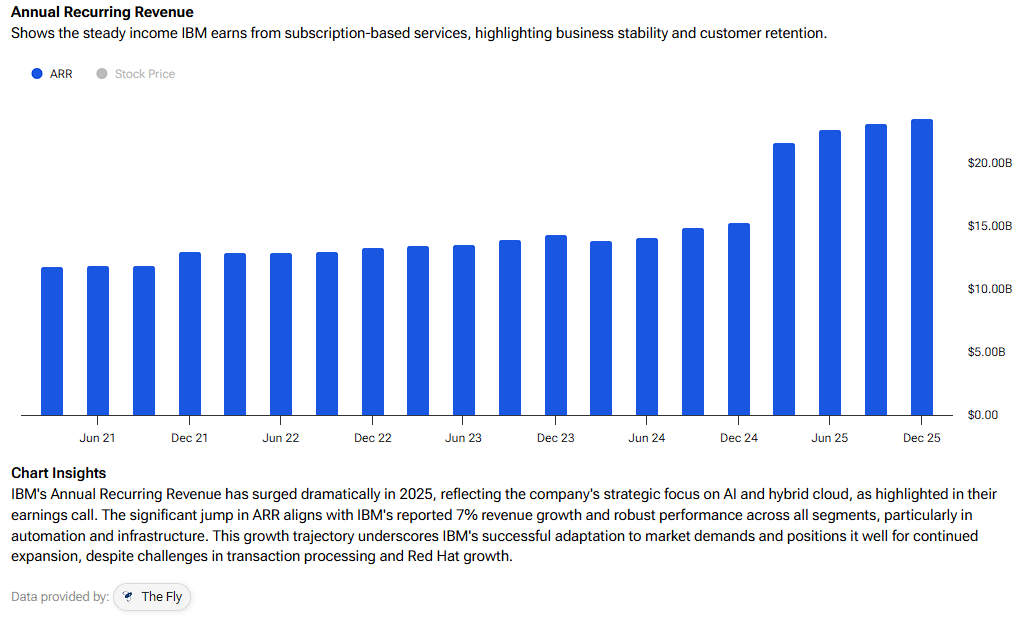
עם זאת, היופי בסיפור ההשקעה הזה הוא שהוא לא נשען רק על AI כדי להצליח. בסיס ההכנסות החוזרות (Annuity base) של IBM הגיע ל-24.6 מיליארד דולר בהכנסה שנתית חוזרת, כלומר בערך 80% משורת התוכנה שלה נעולים בחוזים בעלי ערך גבוה. זה יוצר רצפה מאוד יציבה ליצירת מזומנים. זה היה בולט ברבעון הראשון, שבו תזרים המזומנים החופשי גדל ב-13% ל-2.2 מיליארד דולר. זה היה ביצוע תזרים המזומנים החופשי הטוב ביותר ברבעון ראשון בעשור האחרון.
כדי להפוך את העסקה למושכת עוד יותר, המניה עדיין מציעה תשואת דיבידנד של 2.4%. זו אחת התשואות הגבוהות בסקטור הטכנולוגיה, ופי יותר מפי שניים מתשואת מדד S&P 500 (SPX), מה שמוסיף לאטרקטיביות שלה.
האם מניית IBM היא קנייה, מכירה או החזק?
International Business Machines נהנית מדירוג קונצנזוס של קנייה מתונה (Moderate קניה) בוול סטריט, המבוסס על 10 המלצות קנייה ושבע המלצות החזק. חשוב לציין, שאין אף אנליסט שמדרג את המניה כמכירה. בנוסף, מחיר היעד הממוצע של IBM, שעומד על 287.80 דולר, משקף פוטנציאל אפסייד של כ-13% ב-12 החודשים הקרובים.

סיכום
אני אוהב את IBM ברמות האלה כי יש לה מרווח ביטחון רחב יותר מרוב השמות הקשורים ל-AI. עדיין מקבלים חשיפה ל-AI ארגוני, אבל היא מגובה בעסק ליבה יציב מאוד וצפוי. בנוסף, בשווי הנוכחי, המניה נראית מתומחרת באופן סביר ביחס לפוטנציאל צמיחת ה-AI שלה והגיבוי שמספק העסק המסורתי. לכן, אני רואה ב-IBM דרך יותר מבוססת ערך להיחשף למרוץ ה-AI, בלי לרדוף אחרי השמות התנודתיים יותר בסקטור.