
הבינה המלאכותית צריכה יותר חשמל. ג׳י אי ורנובה (GEV) צפויה להרוויח מכך
- ג׳י אי ורנובה נהנית מזינוק בביקוש לחשמל מצד AI ומרכזי נתונים, מה שמוביל לצמיחה חזקה בהכנסות, שיפור ברווחיות, צבר הזמנות של 163 מיליארד דולר ותזרים מזומנים חופשי מואץ, לצד העלאת תחזיות ל-2026.
- למרות סיכוני ביצוע, פרויקטים ורגולציה – במיוחד בתחום הרוח הימית – השוק מתמחר את ג׳י אי ורנובה בפרמיית צמיחה (מכפילי EV/EBITDA ו-P/E גבוהים) ומעניק למניה דירוג קנייה חזקה ואפסייד חזוי של כ-17% על בסיס מחיר היעד הממוצע של האנליסטים.

בינה מלאכותית (AI) צורכת הרבה יותר חשמל מאשר עומסי מחשוב רגילים, וג׳י אי ורנובה (GEV) הולכת ומסתמנת כאחת המרוויחות הגדולות מהשינוי הזה. תחומי הפעילות של חברת טכנולוגיית האנרגיה כוללים ייצור חשמל, ציוד לרשת החשמל ושירותי תחנות כוח בגז. זה מציב אותה בדיוק במרכז העלייה בביקוש ל-AI ולחשמל.
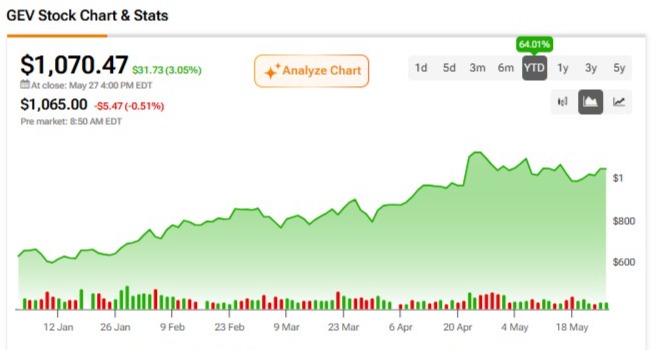
מניית GEV זינקה חדות על רקע ביצוע טוב מהצפוי וכותרות על ביקוש מונע-AI, ולאחר מכן התייצבה כשהציפיות עלו. עם מניה שנסחרת בפרמיה לעומת התעשייה המסורתית, רווחים מואצים ומאזן חזק, אני חיובי (Bullish).
רבעון פריצה ברווחיות ובתחזיות
תוצאות הרבעון הראשון של 2026 של ג׳י אי ורנובה הציגו מומנטום חזק בכל העסק והראו כיצד עליית הביקוש ותמיכת המדיניות דוחפות צמיחה רווחית. ההכנסות עלו ל-9.3 מיליארד דולר, עלייה של 16% משנה לשנה, מעל ציפיות השוק. זה משקף גם גידול בצבר ההזמנות וגם ביקוש עסקאות חזק יותר. תמהיל ההכנסות נהנה מאספקת תחנות כוח בגז ומתחום החשמול, שיצר כ-2.4 מיליארד דולר בהזמנות.
הביצועים ברבעון הראשון היו חזקים מספיק כדי שההנהלה תעלה את תחזית 2026 לשנה כולה, מה שמחזק את המסר שהמהלך לשיפור ביצועים צובר תאוצה. החברה צופה כעת ל-2026 הכנסות של כ-44.5–45.5 מיליארד דולר, לצד תחזית גבוהה יותר לשולי EBITDA מתואם של 12%-14%.
גם תזרים המזומנים החופשי נע בעקבות השיפור ברווחים, ועובר ממצב של תזרים חיובי תקופתי לדפוס עקבי יותר. ג׳י אי ורנובה ייצרה כ-4.8 מיליארד דולר תזרים מזומנים חופשי, וכעת מנחה ל-6.5–7.5 מיליארד דולר לשנה כולה. ההאצה הזו מרמזת שהצמיחה המונעת-מדיניות מתחילה להפוך למזומן שניתן להשקיע מחדש בעסק, להשתמש בו להורדת חוב, או בסופו של דבר להחזירו לבעלי המניות.
רוח גבית ממדיניות ומהשקעות הון – עכשיו מוחשית
תמיכת מדיניות ותוכניות ההשקעות (Capex) של חברות השירותים הציבוריים נראות כעת בבירור בצבר ההזמנות הצומח של ג׳י אי ורנובה. החברה דיווחה ברבעון הראשון של 2026 על הזמנות של כ-18.3 מיליארד דולר, עלייה של 71% משנה לשנה, מה שהעלה את צבר ההזמנות ל-163 מיליארד דולר, כולל 5 מיליארד דולר מפרולק ג׳י אי (Prolec GE). הצבר הזה כולל רוח יבשתית וימית (Onshore ו-Offshore), ציוד רשת במתח גבוה וטורבינות גז מתקדמות, ונותן אופק ארוך של הכנסות בחוזים שאמור לתמוך בתזרים מזומנים חופשי יציב יותר ככל שהפרויקטים מבשילים.
הצמיחה המתפרצת בביקוש לחשמל מצד AI ומרכזי נתונים, במיוחד ממערכות שתומכות ב-AI גנרטיבי ועומסי ענן, מהווה מנוע חזק לפעילויות תחנות הגז והרשת. חברות שירותים ציבוריים מצפות עכשיו לגידול מהיר יותר בעומס, מה שמוביל לחשיבה מחדש על הוספת כושר ייצור ותוכניות הולכה בשווקים מרכזיים. דוגמה בולטת היא שיתוף הפעולה של ג׳י אי ורנובה עם Blue Energy בפרויקט מתוכנן של תחנת כוח היברידית של 2.5 ג׳יגה-ואט, גרעינית וגז טבעי, בטקסס, שמטרתה לענות על גידול העומס המונע על ידי AI.
מסגרות מדיניות גם מעניקות לג׳י אי ורנובה כוח תמחור גבוה יותר בקטגוריות מסוימות, מכיוון שמחסור בכוח אדם הנדסי וציוד ארוך-טווח מאפשרים לה לנהל מו״מ על תנאים טובים יותר. ההנהלה הצביעה על שיפור בתמחור בחוזים לציוד רשת וגז, שבשילוב עם בחירת פרויקטים טובה יותר מתחיל להתבטא בשולי רווח גבוהים יותר בהזמנות החדשות ביחס לצבר ההזמנות הוותיק.
ביצוע וסיכוני פרויקטים עדיין משמעותיים
למרות שיפור בשולי הרווח והעלאת התחזיות, סיכוני הביצוע והפרויקטים גבוהים. תחום הרוח נשאר תנודתי, במיוחד החוזים לרוח בים (Offshore), שסובלים מעלויות שמושפעות מעליית האינפלציה, עיכובים בהיתרים ומשאים ומתנים מחודשים, כפי שנראה בכלל התעשייה. ג׳י אי ורנובה הפכה לבררנית יותר לגבי הצעות חדשות ברוח בים, אבל חוזים ותיקים עם תמחור נמוך וסיכון ביצוע גבוה עדיין יכולים ללחוץ על הרווחים והתזרים אם העלויות יפתיעו כלפי מעלה או אם לוחות הזמנים יידחו.
לפרויקטי רשת וגז יש אתגרים משלהם, כולל ביצוע מורכב באתר, דרישות תוכן מקומי וסיכונים גיאו-פוליטיים או רגולטוריים במדינות מסוימות. אמנם מסגרות המדיניות תומכות, אבל הן גם יכולות להשתנות עם בחירות או מחזורי תקציב, מה שעלול לעכב פרויקטים או לשנות את כדאיות ההשקעות המתוכננות. צבר ההזמנות הגדול של החברה הוא נכס, אבל הוא גם יוצר חשיפה לשינויים בעלויות ובתקנות לאורך תקופות ארוכות.
תחום נוסף למעקב הוא מידת היציבות של הביקוש המונע-AI. אם מפעילי מרכזי הנתונים ימצאו דרכים לשפר משמעותית את היעילות האנרגטית, או אם תנאים מאקרו-כלכליים רחבים יותר ידחפו אותם לצמצם השקעות הון, תחזית הביקוש לחשמל יכולה להשתטח ביחס להנחות החיוביות מאוד של היום. זה לא יפגע בסיפור ארוך הטווח של חשמול ודקרבוניזציה, אבל יכול להחליש חלק מהאפסייד הנוסף שמגולם כיום לתחום תחנות הגז וציוד הרשת.
ניתוח יסודי והקשר הערכת שווי
הערכה הגבוהה של ג׳י אי ורנובה, שמתבטאת ב-EV/EBITDA של 45.89 ו-EV/FCF של 45.52, משקפת פרמיה משמעותית מעל חציון מגזר התעשייה, המונעת על ידי הביקוש בשוק להרחבת רשת החשמל ומרכזי הנתונים. המספרים הכמעט זהים מרמזים גם על המרה יעילה של רווח תפעולי לתזרים מזומנים חופשי.
מצד שני, מכפיל ה-P/E של 34.5, לעומת חציון מגזרי של 22, מראה שג׳י אי ורנובה מתומחרת בפרמיה לקבוצת התעשייה הרחבה יותר. זה מרמז שהשוק מצפה לצמיחה חזקה יותר ולמומנטום תפעולי מתמשך. המשמעות היא שמשקיעים נותנים עדיפות לצמיחה אגרסיבית צפויה ברווח הנקי על פני הרווחים הנוכחיים, ומזהים את המניה כהשקעת תשתית ממוקדת-צמיחה.
מה חושב השוק?
ב-TipRanks, למניית GEV יש דירוג קונצנזוס של קנייה חזקה (קנייה חזקה). על בסיס דירוגים של 22 אנליסטים בוול סטריט בשלושת החודשים האחרונים, הפירוט הוא 19 המלצות קנייה, שלוש המלצות החזק, ואפס המלצות מכירה. מחיר היעד הממוצע ל-12 חודשים למניית GEV ב-TipRanks הוא 1,251.05 דולר, שמשקף אפסייד של 16.87% ממחיר הסגירה האחרון של 1,070.47 דולר.

מחיר היעד הגבוה ביותר הוא 1,400.00 דולר, בעוד הנמוך ביותר הוא 904.00 דולר. נתונים רחבים יותר ב-TipRanks מעניקים גם למניית GEV דירוג Smart Score של 8 (תשואת יתר – קנייה), לצד סנטימנט אנליסטים חיובי.
מחשבות אחרונות
עם רוח גבית רגולטורית, ביקוש לחשמל מונע-AI וחובות רגולטוריות בתחום הרשת שמיתרגמים להזמנות, צבר הזמנות מתרחב ושיפור בשולי הרווח, ג׳י אי ורנובה נראית יותר ויותר כמו מנצחת מבנית במעבר האנרגטי, ולא כמהלך הימורי לשיקום עסקי.
אמנם התמחור אינו זול, אבל השילוב של רווחים מואצים, פרופיל תזרים מזומנים חופשי שעולה, ותמונה ברורה למספר שנים קדימה בנישת תשתיות קריטית, תומך בתפיסה בונה וחיובית (Bullish) עבור משקיעים שמרגישים בנוח עם סיכוני ביצוע ומדיניות.