דל טכנולוג'יז עומדת לפרסם דוח רבעון ראשון; סוחרי האופציות מצפים לתנודה של 9.93% במניית DELL
- סוחרי אופציות מצפים לתנודה של כ-9.93% במניית DELL סביב דוח רבעון 1 שנת כספים 2027, כאשר השוק צופה זינוק חד ברווח ובהכנסות של דל טכנולוג'יז על רקע ביקוש חזק לשרתים ותשתיות AI וחוזה הגנה גדול עם צבא ארה"ב.
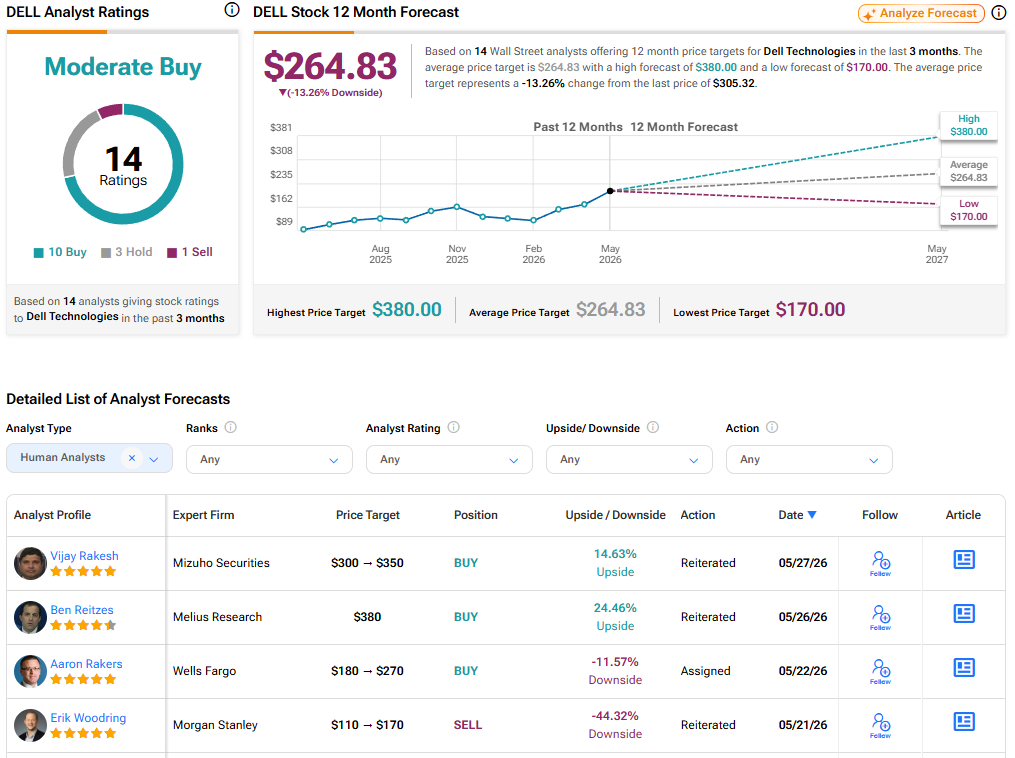
- האנליסטים חלוקים: חלקם צופים קנייה ומעלים תחזיות על בסיס ביקוש חזק ל-AI ו-PC, בעוד אחרים ממליצים מכירה בגלל חששות לגבי שווי גבוה; האנליסט מבוסס ה-AI של TipRanks נותן המלצת קנייה (תשואת יתר) עם יעד גבוה, אך הקונצנזוס בוול סטריט הוא קנייה מתונה עם פוטנציאל לירידה לפי מחיר היעד הממוצע.

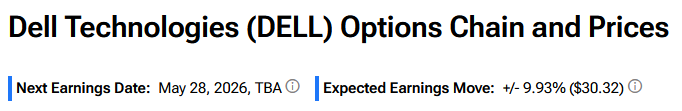
דל טכנולוג'יז (DELL) צפויה לפרסם את תוצאות הרבעון הראשון של שנת הכספים 2027 לאחר סגירת המסחר ב-28 במאי. מעניין לציין שמניית דל קפצה בכ-7% במסחר המאוחר ביום רביעי, לאחר שהחברה קיבלה חוזה הגנה בהיקף של 9.7 מיליארד דולר לאספקת חבילת תוכנות לצבא ארה"ב. בסך הכול, המניה זינקה ביותר מ-140% מתחילת השנה, כשהחברה, שמייצרת מחשבים אישיים ושרתים, נהנית מביקוש חזק לתשתיות בינה מלאכותית (AI). לפי כלי האופציות של TipRanks, סוחרי האופציות מצפים לתנודה של כ-9.93% לכל כיוון במניית DELL בתגובה לדוח רבעון 1 שנת כספים 2027.
התנודה המשתמעת הזו גבוהה יותר מהתנודה הממוצעת של מניית דל לאחר דוחות (במונחים מוחלטים), שעמדה על 4.61% בארבעת הרבעונים האחרונים.
במקביל, וול סטריט צופה ש-הרווח למניה (EPS) של דל ברבעון 1 שנת כספים 2027 יקפוץ ב-91% משנה קודמת לרמה של 2.96 דולר. ההכנסות צפויות לעלות בכ-53% ולהגיע ל-35.74 מיליארד דולר.
המשקיעים יעקבו אחרי דברי הנהלת החברה לגבי הביקוש לשרתי ה-AI של דל.
תחזיות האנליסטים לקראת דוח הרבעון הראשון של דל
לקראת דוח רבעון 1, האנליסט של Evercore, אמית דאריאנאני, חזר על המלצת קנייה למניית DELL עם מחיר יעד של 270 דולר. האנליסט, המדורג 5 כוכבים, הוסיף את מניית DELL לרשימת ה-Tactical תשואת יתר של Evercore לפני פרסום התוצאות. דאריאנאני אמר שהוא "חיובי לגבי המצב", על רקע המשך המומנטום בתשתיות AI וסימנים משופרים לביקוש ל-AI ברמת הארגונים. בשלב זה הוא צופה פוטנציאל לעלייה מתונה לעומת תחזיות ההכנסות והרווח של האנליסטים בוול סטריט, אך רואה אפשרות לתוצאות חזקות יותר, מונעות על ידי ביקוש חזק לחומרה בתחומי ה-AI והחישוב המסורתי, רשתות ואחסון.
דאריאנני רואה גם אפשרות שדל תעלה את תחזית שנת הכספים 2027 שלה, שעומדת על הכנסות של 140 מיליארד דולר ורווח למניה של 12.90 דולר, מונעת על ידי ביקוש גבוה יותר לשרתי AI ומנועי צמיחה הן בקבוצת פתרונות הלקוחות (CSG) והן בקבוצת פתרונות התשתית (ISG). הוא הוסיף כי הביקוש בטווח הקצר למחשבים אישיים נראה עמיד, נתמך על ידי רכישות מוקדמות של ארגונים ומחירי מכירה ממוצעים (ASP) גבוהים יותר. דאריאנאני רואה פוטנציאל לעלייה מעל תחזית ההכנסות השנתית של דל משרתי AI, שעומדת על 50 מיליארד דולר, מונעת על ידי ביקוש חזק יותר מ"ניאו-קלאוד", כאשר CoreWeave (CRWV) מגדילה את הוצאות ההון שלה ו-nScale (SMR) עולה בהדרגה כלקוחה חדשה. הוא גם ציין שהיעד הזה אינו כולל הזמנות פוטנציאליות עבור Vera Rubin החדשה של אנבידיה (אנבידיה), אם כי עדיין לא ברור אם דל תעלה את היעד כבר ברבעון זה או רק ברבעונים הבאים.
מנגד, אנליסט מורגן סטנלי אריק וודרינג העלה את מחיר היעד שלו למניית DELL ל-170 דולר מ-110 דולר, והותיר המלצת מכירה. וודרינג צופה שדל תציג דוח חזק ותעלה תחזיות לרבעון 1 שנת כספים 2027, מונעים על ידי עוצמה בטווח הקצר בשרתים מסורתיים ובמחשבים אישיים. האנליסט המדורג 5 כוכבים הוסיף שהביקוש הזה נובע מ"הקדמת רכישות מצד ארגונים" ומומנטום מואץ בשרתי AI. עם זאת, הוא שלילי לגבי מניית DELL בשל חששות לגבי השווי. הוא ציין שמניית DELL נסחרת כעת בפרמיה שיא לעומת החברות המתחרות בתחום תשתיות ה-AI, למרות אי-הוודאות לגבי המחצית השנייה של השנה.
האנליסט מבוסס ה-AI חיובי לגבי מניית DELL
מעניין לציין כי האנליסט מבוסס ה-AI של TipRanks מעניק למניית DELL המלצת קנייה (תשואת יתר) עם מחיר יעד של 335 דולר, שמשקף אפסייד פוטנציאלי של כ-10%. המלצת האנליסט מבוססת על תובנות חיוביות משיחת משקיעים חזקה (צבר הזמנות בתחום ה-AI ותחזית חיובית לשנת הכספים 2027), מומנטום טכני חזק, ושווי הוגן תומך. עם זאת, החיוביות הזו מתונה בשל סיכון במאזן, שמקורו בהון עצמי שלילי/מינוף גבוה ואיכות לא אחידה של תזרימי המזומנים.
האם DELL היא מניה טובה לקנייה עכשיו?
לקראת דוח רבעון 1 שנת כספים 2027, לוול סטריט יש דירוג קונצנזוס של קנייה מתונה למניית דל טכנולוג'יז, המבוסס על 10 המלצות קנייה, שלוש המלצות החזק, והמלצת מכירה אחת. מחיר היעד הממוצע למניית DELL, שעומד על 264.83 דולר, מצביע על סיכון לירידה של 13.3%.