
מיקרוסופט או אינטל: המיליארדר קליף אסנס מגדיל את ההחזקה במניית AI אחת ומקטין את השנייה
- קליף אסנס, דרך קרן AQR, מגדיל משמעותית את ההחזקה במיקרוסופט למרות חולשה במניה וספקות בשוק לגבי מוניטיזציה של AI, מתוך אמונה שהשווי הנוכחי אטרקטיבי ושהחברה ממוצבת היטב לגל ה-AI, נתמך גם בדירוג קנייה חזקה מצד רוב האנליסטים.
- במקביל, אסנס מצמצם ב-30% את ההחזקה באינטל לאחר עלייה של 483% במניה, על רקע הערכות כי ההתאוששות כבר מתומחרת, קצב הצמיחה הצפוי נמוך מהמתחרות, ופעילות הפאונדרי עדיין צריכה להוכיח את עצמה – מה שמשתקף גם בדירוג החזק (נייטרלי) ובמחירי היעד השליליים של האנליסטים.
הראלי במניות ה-AI יצר מנצחות ענק בשנתיים האחרונות, אבל השוק כבר לא מתייחס לכל מניית AI באותה צורה. חלק מהחברות הצליחו להפוך את הזינוק בביקוש לצמיחה מואצת בהכנסות ולשיפור ברווחים. אחרות עדיין מתקשות לשכנע את וול סטריט שהן משחקות תפקיד משמעותי בשלב הבא של מהפכת הטכנולוגיה.
הפער הזה בולט במיוחד בענפי השבבים והתוכנה. מניות שבבים שקשורות לבניית תשתיות AI רשמו עליות אדירות, בזמן שחברות ממשיכות להזרים מיליארדי דולרים למרכזי נתונים ולפלטפורמות מחשוב ענן. במקביל, שחקניות תוכנה ותיקות מתמודדות עם שאלות קשות יותר לגבי הביצוע, התחרותיות, והאם הן באמת יכולות ליהנות מגל ההשקעות העצום סביב AI. יחד עם זאת, בוול סטריט יודעים שהמנצחות של היום לא תמיד נשארות מובילות גם מחר.
אחד המיליארדרים שמנסה להפריד בין מניות ה-AI המנצחות לטווח הארוך לבין אלה שעלולות לפגר הוא קליף אסנס, שהמוניטין שלו בהשקעות כמותיות נבנה לאורך יותר משלושה עשורים בוול סטריט. ב-1998 הוא היה בין מייסדי AQR Capital Management, שהפכה אחר כך לאחד מקרנות הגידור הכמותיות המוכרות בעולם.
השנה שעברה הייתה טובה במיוחד עבור אסנס. AQR הגדילה את הנכסים המנוהלים שלה ב-73 מיליארד דולר בשנת 2025, לסך של 187 מיליארד דולר.
הרקע הזה הופך את הצעדים האחרונים של אסנס בתיק ההשקעות למעניינים במיוחד. גם מיקרוסופט (מיקרוסופט) וגם אינטל (אינטל) נשארו החזקות מרכזיות הקשורות ל-AI בתיק של החברה של אסנס, אבל לאחרונה הוא פעל בכיוונים שונים בשתיהן. הקרן שלו הוסיפה מניות של חברה אחת, במקביל לצמצום החשיפה לחברה השנייה.
אז בואו נבחן מקרוב את מניות ה-AI האלו, כדי להבין מה עשוי לעמוד מאחורי המהלכים האחרונים של אסנס.
מיקרוסופט
מיקרוסופט בלטה כאחת המנצחות המוקדמות של בום ה-AI, בעיקר בזכות השותפות העמוקה שלה עם OpenAI וההשקעה של מיליארדי דולרים בחברת ChatGPT. הקשר הזה הציב את מיקרוסופט במרכז גל ה-AI הגנרטיבי, ונתן לה יתרון משמעותי כשהחברה שילבה יכולות AI במוצרים כמו Azure, Office, Windows ו-GitHub. בתחילה, משקיעים ראו במיקרוסופט אולי את מי שממוקמת בצורה הטובה ביותר מבין ענקיות הטכנולוגיה כדי לנצל את מהפכת ה-AI.
עם הזמן, הסנטימנט השתנה במידה מסוימת. מיקרוסופט עדיין שחקנית מרכזית ב-AI, אבל יותר ויותר משקיעים שואלים אם היא מסוגלת להמשיך לעמוד בקצב, על רקע תחרות שהולכת ומתחזקת, עלויות תשתית מזנקות ולחץ גובר להראות תשואה משמעותית על השקעות ה-AI האדירות שלה. מתחרות הציגו אסטרטגיות AI משלהן וצמצמו את היתרון שייחסו בעבר למיקרוסופט. במקביל, עלו חששות לגבי מיקום חברות התוכנה מול פתרונות AI, קצב המוניטיזציה של AI והאם האימוץ בפועל יוביל לצמיחת רווחים ברמה שמשקיעים מצפים לה.
החששות האלה באו לידי ביטוי בביצועי המניה. בזמן שמניות רבות ממוקדות-AI זינקו בשנה האחרונה, מניית מיקרוסופט ירדה ב-8%.
אבל כפי שמוכר היטב בעולם ההשקעות, לעיתים ההזדמנויות הטובות ביותר מגיעות כשהמניות נופלות, ומשהו על זה אסנס בהחלט מבין. הוא כנראה מאמין שהמניה מציעה כיום ערך מצוין, כיוון שבמהלך הרבעון הראשון AQR רכשה 3,769,997 מניות, והגדילה את ההחזקה שלה ב-61%. שווי ההחזקה עומד כעת על כמעט 1.58 מיליארד דולר.
בגישה דומה, בעקבות פגישות עם חלק מההנהלה של מיקרוסופט, האנליסט של ברקליס, ריימו לנשאו, חושב שבסופו של דבר החברה תספק את הסחורה. “בעוד שהשוק עדיין עצבני לגבי תחום התוכנה בכללותו, אנחנו מעריכים את הגישה המחושבת של מיקרוסופט להמשיך לבנות את העסק ולמקם את החברה היטב לעולם ה-AI המתהווה,” אמר לנשאו. “כצפוי, הדיון המרכזי עסק בצמיחה של Azure וב-ROIC של העסק הזה, ובהתפתחות חבילת Office, כולל Copilot. שני התחומים האלה עדיין מתפתחים, ולכן אין כאן טריגר לטווח קצר. עם זאת, יצאנו מעודדים מהגישה המאוד מחושבת של ההנהלה בבנייה של שני התחומים, ואנחנו חושבים שרמת מחיר המניה הנוכחית עדיין אטרקטיבית.”
בהתאם לכך, לנשאו מעניק למניה דירוג משקל יתר (כלומר, קנייה), ומחיר היעד שלו, 545 דולר, משקף אפסייד של 30% ב-12 החודשים הקרובים. (כדי לראות את היסטוריית ההמלצות של לנשאו, לחצו כאן)
רוב האנליסטים האחרים חושבים באופן דומה. על בסיס 33 המלצות קנייה לעומת 2 המלצות החזק, המניה מדורגת בדירוג קונצנזוס של קנייה חזקה. התחזית מצביעה על עלייה של כ-34% בשנה קדימה, כאשר מחיר היעד הממוצע עומד על 559.98 דולר. (ראו מיקרוסופט stock forecast)

אינטל
באופן מסוים, מסע ה-AI של אינטל כמעט מהווה תמונת ראי לזה של מיקרוסופט. הקשיים של ענקית השבבים מתועדים היטב, אבל כיום החברה עוברת אחד המהלכים המרשימים ביותר של התאוששות בתולדות תעשיית השבבים. לאחר שבמשך שנים ספגה ביקורת על עיכובים בייצור, הפסדים הולכים וגדלים ואיבוד נתח שוק למתחרות, המניה זינקה ב-483% בתוך שנה בלבד, פרצה את השיא מתקופת הדוט-קום והגיעה לשיאים חדשים.
ההתאוששות מונעת ממספר גורמים. המנכ"ל החדש, ליפ-בו טאן, שינה בצורה משמעותית את מבנה ההנהלה, קיצץ בעלויות התפעול וחיזק את המשמעת בביצוע.
במקביל, בזמן ש-אנבידיה ו-AMD ממשיכות לשלוט בתחום החומרה לאימון מודלי AI, העלייה ב“agentic AI” הגדילה את הביקוש ל-CPU חזקים מסורתיים – תחום שבו עדיין יש לאינטל פוזיציה חזקה.
השינוי הזה סייע לחברה להציג דוחות רבעון ראשון חזקים עם הכאה משמעותית של הצפי, ובמקביל להשיג שיתופי פעולה חדשים בתחום הפאונדרי עם שחקניות גדולות כמו גוגל ו-אנבידיה, וכן השתתפות ביוזמת Terafab של אילון מאסק.
בנוסף, המאזן התחזק באמצעות הזרמת הון של 15 מיליארד דולר, כולל השקעה של 5 מיליארד דולר הקשורה ל-אנבידיה והתחייבות של 2 מיליארד דולר מצד SoftBank. ממשלת ארה"ב גם רכשה נתח של 9.9% מההון, מה שמדגיש את החשיבות האסטרטגית של אינטל כאחת היצרניות המקומיות היחידות של שבבים מתקדמים, שקריטיים לביטחון הלאומי ולעצמאות כלכלית.
כלומר, סוף סוף קורים דברים חיוביים רבים אצל מובילת השבבים הוותיקה. ובכל זאת, אסנס כנראה הסתכל על העליות האדירות האלה והחליט שזה זמן מתאים לממש חלק מהרווחים. במהלך הרבעון הראשון, AQR מכרה 4,815,093 מניות אינטל, והפחיתה את ההחזקה ב-30%.
המהלך הזה כנראה נראה הגיוני מאוד לויואק אריה מבנק אוף אמריקה, אחד האנליסטים המדורגים בחמישון העליון בוול סטריט, שסבור שהתמונה לא ורודה כמו שנראית על פני השטח.
“למרות הביקוש העולה ל-CPU לשרתים: 1) אנחנו מאמינים (וגם אינטל מודה בכך) שלמתחרה AMD יש מוצר x86 לשרתים שהוא חזק יותר, 2) גרסאות מבוססות ARM (אנבידיה Vera, AWS Graviton, גוגל Axion, AGI של ARM) יכולות לקחת נתח שוק מ-x86. בעוד ההנהלה ציינה מגמה של עלייה ביחס בין CPU ל-GPU, אנחנו מציינים שהיחס כבר עומד על 1:2 בקלאסטרים של אנבידיה Blackwell (וכנראה גם ב-גוגל TPU) כיום. לכן, חלק גדול מהחוזק בתחום ה-CPU, במיוחד במחירים, עלול להתפוגג כאשר TSMC תגדיל את הקיבולת בשנה הבאה. מגבלות בזיכרון מהוות גם הן רוח נגדית למשלוחי חומרת שרתים. ולבסוף, אנחנו מציינים שזכייה בחוזים חדשים כפאונדרי תדרוש יותר הוצאות הון (capex), מה שידחה את נקודת האיזון של פעילות הפאונדרי מעבר לסוף 2027,” הסביר אריה.
"אנחנו מאמינים: 1) שההתאוששות של אינטל כבר מתומחרת היטב, 2) שתחזית ה-CAGR למכירות של 10%-15% לשנים 2025-2028 נמוכה משמעותית מה-30%-40% אצל המתחרות, ו-3) שפעילות הפאונדרי של אינטל עדיין צריכה להוכיח את עצמה מול לקוחות חיצוניים… אנחנו ממשיכים להעדיף מתחרות עם צמיחה מהירה יותר וביצוע מוכח יותר, כולל אנבידיה, AVGO, AMD ו-MRVL," הוסיף אריה.
בהתאם לכך, אריה מעניק למניית אינטל דירוג תשואת חסר (מכירה), ומחיר היעד שלו, 96 דולר, מצביע על ירידה צפויה של 20% ב-12 החודשים הבאים. (כדי לראות את היסטוריית ההמלצות של אריה, לחצו כאן)
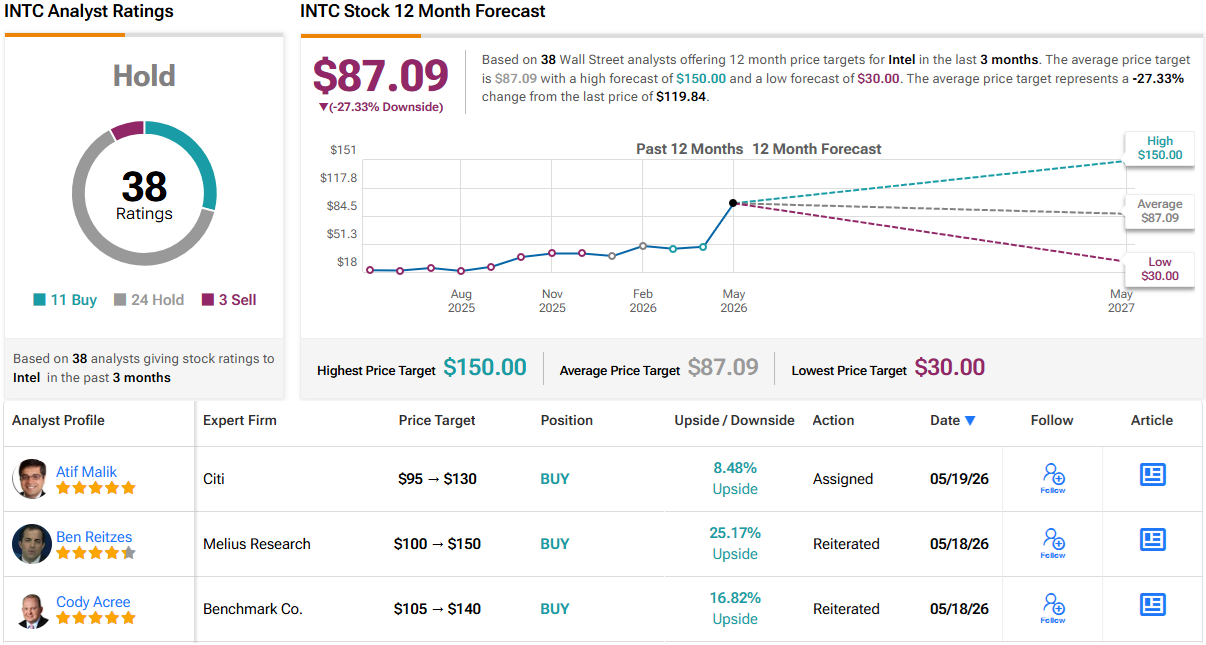
מחיר היעד הממוצע בוול סטריט אפילו פחות אופטימי; ברמה של 87.09 דולר, המניה צפויה לרדת בכ-27% במהלך השנה הקרובה. בסך הכול, על בסיס שילוב של 24 המלצות קנייה, 11 המלצות החזק ו-3 המלצות מכירה, דירוג הקונצנזוס של האנליסטים למניה הוא החזק (כלומר, נייטרלי). (ראו אינטל stock forecast)
כתב ויתור: הדעות המובעות במאמר זה הן של האנליסטים המצוטטים בלבד. התוכן נועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.