
קורוויב (CRWV) פורחת לצד ה-AI. סיפור החוב עדיין מדאיג אותי
- קורוויב צומחת במהירות ומובילה בתחום תשתיות ה-AI, עם זינוק חד בהכנסות וצבר הזמנות של כ-99.4 מיליארד דולר, אך המודל שלה דורש השקעות הון עצומות, קיבולת חשמל גבוהה וחומרה מתעדכנת כל הזמן, מה שמקשה על רווחיות ותזרים מזומנים חופשי חיובי.
- למרות שמניית קורוויב נסחרת במכפיל מכירות שנראה אטרקטיבי ומשקפת דירוג אנליסטים של קנייה מתונה עם פוטנציאל עלייה במחיר היעד, החברה סובלת מהפסדים משמעותיים, חוב גבוה במיוחד ותלות חזקה בהמשך הבום בהוצאות על AI, כך שהסיכון במניה גבוה במקרה של האטה בשוק.

קורוויב (CRWV) הפכה במהירות לאחת מהחברות הבולטות בשוק בתור סיפור תשתיות בינה מלאכותית (AI). אבל לדעתי המשקיעים ממעיטים בחשיבות כמות החוב וההוצאות שהחברה צריכה כדי לשמור על קצב הצמיחה הזה. החברה מפעילה פלטפורמת ענן שמבוססת על יחידות עיבוד גרפי (GPUs) מתקדמות של אנבידיה (אנבידיה), ומספקת למעבדות AI, להייפרסקלרים וללקוחות ארגוניים את כוח המחשוב הדרוש לאימון ולהרצה של מודלי AI מתקדמים.
כל עוד הגופים האלה ממשיכים להוציא סכומי עתק על מחשוב, קורוויב שומרת על צמיחה מדהימה. ההכנסות שלה ברבעון הראשון יותר מהוכפלו, בעוד צבר ההזמנות הגיע ל-99.4 מיליארד דולר. אבל מאחורי סיפור הצמיחה מסתתרת מציאות קשה יותר. המודל של קורוויב דורש הוצאות הון עצומות, כולל לקיחת חוב גדול מאוד וביצוע שדרוגי חומרה מתמשכים. זה מקשה על השגת רווחיות יותר ממה שהשורה העליונה מרמזת. בגלל זה, אני בעל גישה שלילית (Bearish) כלפי מניית קורוויב.

האם בכלל רווחי לבנות ענן AI?
אף אחד לא באמת בטוח אם בניית ענן AI היא פעילות רווחית. קורוויב היא בעצם סוג של משכיר נכסים הייטקי. היא קונה כמויות עצומות של GPUs של אנבידיה, שרתים ומרחב במרכזי נתונים, ואז משכירה את התשתית הזו לחברות דרך חוזים מותאמים. כל הפלטפורמה שלה נבנית במיוחד עבור אימון והרצת (Inference) מודלי AI. אם חברה צריכה אשכול שבבים עצום עם רשת מהירה שנפרסת במהירות, היא פונה לקורוויב במקום לנסות לקנות ולבנות את הכל בעצמה.
כשבאותו זמן ההייפרסקלרים מוציאים סכומי עתק על תשתיות AI, העיתוי פשוט מושלם. הענף מתפוצץ, וההכנסות של קורוויב מזנקות כי יש לה בפועל את החומרה זמינה. אכן, בתחילת החודש דיווחה קורוויב על הכנסות רבעון ראשון של 2.08 מיליארד דולר, עלייה של 112% לעומת 982 מיליון דולר לפני שנה, וEBITDA מתואם של 1.16 מיליארד דולר, מרווח של 56%.
צבר ההזמנות עמד על 99.4 מיליארד דולר, לעומת 66.8 מיליארד דולר בסוף 2025. זה מרמז שמומנטום הצמיחה החזק צפוי להימשך בטווח הקצר עד הבינוני, כי קוני ה-AI הגדולים מוכנים לנעול לעצמם קיבולת לשנים קדימה.

אבל הכלכלה כאן לא דומה לחברת SaaS. קורוויב חייבת לקנות את כל ה-GPU היקרים האלה עוד לפני שנרשמת הכנסה. כל התחייבות של לקוח גדול דורשת נכסים פיזיים וחשמל נדיר. ההשקעות בהון שלה עצמה צפויות להישאר קיצוניות. ראוי לציין שהחברה העלתה את החלק התחתון של תחזית capex ל-2026 ל-31 מיליארד דולר, לעומת טווח קודם של 30 עד 35 מיליארד דולר, בגלל עלייה בעלויות הרכיבים. לכן, למרות ה-EBITDA המתואם הגבוה לכאורה, רווחי GAAP כנראה יישארו שליליים במשך שנים קדימה, ואיש לא באמת יודע אם תזרים המזומנים החופשי אי פעם יהפוך לחיובי.
למה ה-Capex יישאר גבוה
כדי לחזק את הנקודה שלי, אוסיף הסבר. בגדול, ה-capex של קורוויב כל כך גבוה כי GPUs יקרים, אשכולי AI מורכבים, והביקוש מתקדם מהר יותר משרשרת האספקה המסורתית של מרכזי נתונים. פריסה אחת של AI דורשת הרבה יותר ממאיצי אנבידיה. היא צריכה גם שרתים, קישוריות מהירה במיוחד, זיכרון, אחסון, מערכות חשמל, קירור ותמיכה הנדסית. במילים אחרות, המוצר של החברה דורש הון רב.
בינתיים, החברה חייבת לבנות מראש מול ביקוש עתידי. כתוצאה, ה-Capex ב-12 החודשים האחרונים (TTM) טיפס ל-16.7 מיליארד דולר נכון לרבעון הראשון, כמעט פי 3 מתזרים המזומנים מפעילות בסך 6 מיליארד דולר. עדיין לא ברור אם המודל העסקי עצמו מאפשר תזרים מזומנים חופשי חיובי בשלב כלשהו.
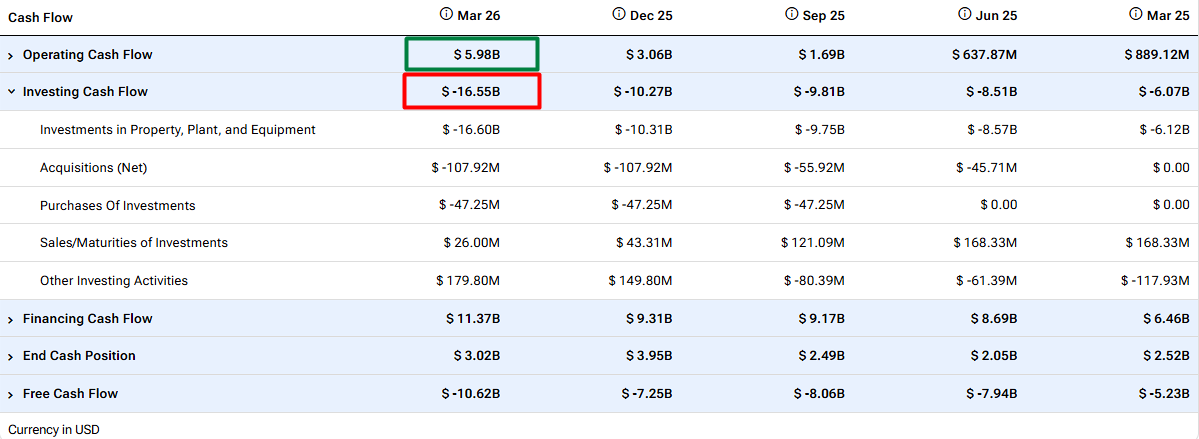
הדינמיקה הזו כנראה לא תיעלם בקרוב. קורוויב חצתה צריכת חשמל פעילה של 1 ג׳יגה-ואט והייתה לה יותר מ-3.5 ג׳יגה-ואט של חשמל בחוזים ברבעון הראשון, עם יעד של יותר מ-8 ג׳יגה-ואט עד 2030. כלומר ברור שתהליך בניית התשתית הרב-שנתי יימשך. המספרים האחרונים בהחלט לא היו קפיצת הוצאה זמנית. אם החברה רוצה להמשיך לזכות בלקוחות AI גדולים, היא חייבת להמשיך להוסיף קיבולת עוד לפני שההכנסות מתממשות.
יש גם את עניין התיישנות החומרה. חשוב להבין שלקוחות AI לרוב רוצים את דור ה-GPU החדש ביותר, כי ביצועים לוואט וביצועים לדולר יכולים להשתפר די בקלות. זה הופך את בסיס הנכסים של קורוויב לפגיע יותר מזה של חברת שירותים ציבוריים מסורתית. גם אם אשכולות ישנים יותר ממשיכים לייצר הכנסות, תמחור פרימיום כנראה יעבור לשבבים החדשים ביותר. לכן הוצאות תחזוקת ההון (maintenance capex) יכולות להיות אפילו גבוהות יותר ממה שמשקיעים מניחים היום.
השווי נראה זול יותר ממה שהסיכון באמת משקף
נכון לעכשיו, סביב 105 דולר למניה, שווי השוק של קורוויב הוא כ-55.6 מיליארד דולר. במקביל, וול סטריט צופה הכנסות של 12.7 מיליארד דולר השנה, כלומר המניה נסחרת בערך במכפיל מכירות (P/S) של 4.5 על מכירות השנה. כשמביאים בחשבון שההכנסות השנה צפויות לעלות בכ-156%, ואחר כך לעלות בעוד כ-100% בשנת הכספים 2027 על בסיס צבר ההזמנות הנוכחי, קורוויב יכולה להיראות זולה במכפיל המכירות הנוכחי.
אבל ביצועי השורה העליונה כאן מטעה. קורוויב היא לא חברת תוכנה קלה בנכסים ורווחית. ברבעון הראשון החברה רשמה הפסד תפעולי של 144 מיליון דולר והפסד נקי של 740 מיליון דולר. הפחת והאמורטיזציה היו 1.15 מיליארד דולר, בעוד הוצאות הריבית נטו היו 536 מיליון דולר. שוב, זה מראה עד כמה המודל העסקי עתיר הון ועד כמה הוא מסוכן, מכיוון שקורוויב חייבת כל הזמן למצוא דרכים לממן את ההתרחבות שלה, כולל לקיחת חוב לא כל כך זול. בנוסף, כשאין צפי לרווחיות GAAP בשנים הקרובות, היעדר מסגרת משמעותית של מכפיל רווח (P/E) מוסיף שכבת סיכון נוספת לשווי.
לדעתי, המודל של קורוויב עשוי להיות בר-קיימא רק אם ההוצאות על AI יישארו חמות מאוד, וכך ישמרו שיעורי ניצול ותמחור גבוהים. זה גם מניח שמימון ימשיך להיות זמין. אבל ברגע שמומנטום ה-AI ייחלש, קורוויב עלולה למצוא את עצמה במצב של יתר-מינוף, עם יותר מדי חוב — יחס חוב לנכסים (Debt/Assets) עמד על 81.4% ברבעון הראשון — יותר מדי קיבולת מחויבת, ויותר מדי נכסים יקרים שמתחרים על ביקוש במחירים נמוכים יותר. בתרחיש כזה, סיפור הצמיחה — וגם המניה עצמה — יכולים לקרוס כמו בית קלפים.

האם מניית CRWV היא קנייה, מכירה או החזק?
לקורוויב יש דירוג קונצנזוס של קנייה מתונה (Moderate קניה) בוול סטריט, המבוסס על 13 המלצות קנייה, 10 המלצות החזק, ורק המלצת מכירה אחת. בנוסף, מחיר היעד הממוצע של CRWV, שעומד על 132.61 דולר, מרמז על פוטנציאל עלייה של כ-25.7% ב-12 החודשים הקרובים, למרות היעדר תחזית ברורה לרווחיות ארוכת טווח לפי GAAP.

מחשבות אחרונות
קורוויב נשארת כלי פשוט יחסית להשקעה בבום של תשתיות ה-AI. אבל היא גם אחת המסוכנות שבהן. החברה נהנית מביקוש אמיתי, וצבר ההזמנות העצום שלה כמעט מבטיח צמיחה חזקה בשורה העליונה קדימה. עם זאת, הכלכליות ברמת היחידה (Unit Economics) שלה תלויה למעשה בהוצאות AI מתמשכות וגבוהות מאוד, וגם אז איננו יודעים איך ייראו מרווחי ה-GAAP שלה בטווח הארוך. המניה אולי נראית זולה ביחס למכירות קדימה, אבל המכפיל הזה לא לוכד את היקף ההפחת, נטל החוב והסיכון המחזורי המובנים במודל. אם קצב ההשקעות ב-AI יואט, downside המניה עלול להיות חריף.