
מניית HIMS התרסקה אחרי הדוחות. אני לא חושב שסיפור הצמיחה נשבר
- הימס אנד הרס הלת' הציגה ברבעון הראשון הפסד נקי מפתיע, האטה חדה בצמיחה והידרדרות במרווחים הגולמיים, מה שהוביל לצניחת המניה והגביר חששות לגבי מנוע הצמיחה המרכזי בארה"ב.
- למרות החולשה הקצרה, מספר המנויים והמנויים האישיים ממשיכים לגדול, הסגמנט הבינלאומי מזנק, ההנהלה העלתה תחזית הכנסות עד 2026, והתמחור עשוי להיות אטרקטיבי אם הצמיחה והמרווחים ישובו להתרחב, כשדירוג האנליסטים נותר קנייה מתונה ללא המלצות מכירה.

הצלילה במניית הימס אנד הרס הלת' (HIMS) העלתה סימני שאלה לגבי המומנטום של החברה. הירידות החדות אחרי הדוחות הרבעוניים מאז דוח הרבעון הראשון שפורסם מוקדם יותר החודש מראות שהשוק לא קיבל בקלות את ההפסד הנקי המפתיע או את הדחיסה החדה במרווח הגולמי. למרות זאת, אני לא חושב שסיפור הצמיחה הרחב של החברה נשבר.
מתחת לכותרות המאכזבות, נראה שכמה ממנועי הצמיחה החשובים ביותר לטווח ארוך של פלטפורמת הבריאות והוולנס הרב-תחומית הזאת עדיין יציבים וחזקים. זה משאיר את החולשה האחרונה כהזדמנות כניסה אטרקטיבית אפשרית, עבור מי שמוכן להאמין בפוטנציאל ארוך הטווח של הימס אנד הרס הלת'. זו גם הסיבה שאני נשאר חיובי (Bullish) לגבי מניית HIMS.

ניתוח רבעון 1: למה השוק נבהל
גם עבור מישהו כמוני, שמחזיק דעה חיובית על מניית HIMS, אי-אפשר להתעלם מכך שרבעון 1 היה די מכוער. הימס אנד הרס הלת' דיווחה על הפסד נקי רבעוני מפתיע של 92.1 מיליון דולר, שהיתרגם לרווח למניה (EPS) לפי GAAP של -0.40 דולר. זהו פספוס ענק לעומת ציפיות וול סטריט לרווח בטווח שבין נקודת איזון ל-0.01 דולר למניה. כפי שאולי אתם זוכרים, הימס אנד הרס הלת' הגיעה סוף סוף לרווחיות עקבית בשנה שעברה. לכן, המהפך החד הזה חזרה להפסדים הרגיש כמו מקלחת קרה במיוחד.
במקביל, סך ההכנסות הסתכם ב-608.1 מיליון דולר, גם הוא מתחת לציפיות הקונצנזוס שעמדו על 616.8 מיליון דולר. מדובר בגידול צנוע של 4% בלבד לעומת הרבעון המקביל אשתקד, מה שהוריד את מניית HIMS מסטטוס של צמיחה מהירה מאוד. כדי להחמיר את התמונה, המכירות בארה"ב ירדו ב-8% ל-529.9 מיליון דולר. לכן אין זה מפתיע שההאטה החדה הזו עוררה חששות שהמנוע המרכזי של החברה בשוק המקומי מתחיל לקרטע, מה שלדעת רבים מצדיק את גל המכירות החד והמתמשך במניה.

משם, השורה התחתונה נפגעה עוד יותר, כשהמרווח הגולמי התכווץ בחדות ל-65% לעומת 73% לפני שנה. הסיבה לכך הייתה השקעות בתשתית ומהלך מכוון של שינוי כיוון למוצרים למיתוג גלוקגון-לייק פפטיד-1 (GLP-1) לירידה במשקל, שהם בעלי מרווח נמוך יותר. הרבעון הושפע גם בצורה משמעותית מחיובי התייעלות (ריסטרקטורינג) ומהסדר משפטי. מצד שני, אני כמעט בטוח שהשוק לא היה מתרגש כל כך ממרווחים קצרי טווח ומחיובי ריסטרקטורינג אילו הצמיחה הייתה חזקה במיוחד. ההאטה החדה בצמיחה, במיוחד בארה"ב – שהיא השוק הכי רווחי עבור כל חברה – היא הסיבה שבגללה התזה השלילית (Bearish) הפכה פופולרית יותר לאחרונה.
המנועים להאצה מחודשת
ובכל זאת, למרות ההאטה בשוק המקומי בארה"ב, האקוסיסטם הדיגיטלי הבסיסי של הפלטפורמה מתרחב בקצב חזק בכל החזיתות. מספר המנויים הכולל הגיע לכ-2.6 מיליון, עלייה יפה של 9% לעומת השנה הקודמת. חשוב אפילו יותר: מספר המנויים האישיים המשתמשים בתוכניות טיפול מותאמות אישית דרך טכנולוגיית MedMatch זינק ב-20% ל-1.7 מיליון, וכעת הם מהווים 65% מסך המשתמשים. אני אוהב לראות שהקבוצה הזו, באופן ספציפי, נהנית לכאורה משיעור שימור גבוה יותר לטווח ארוך.
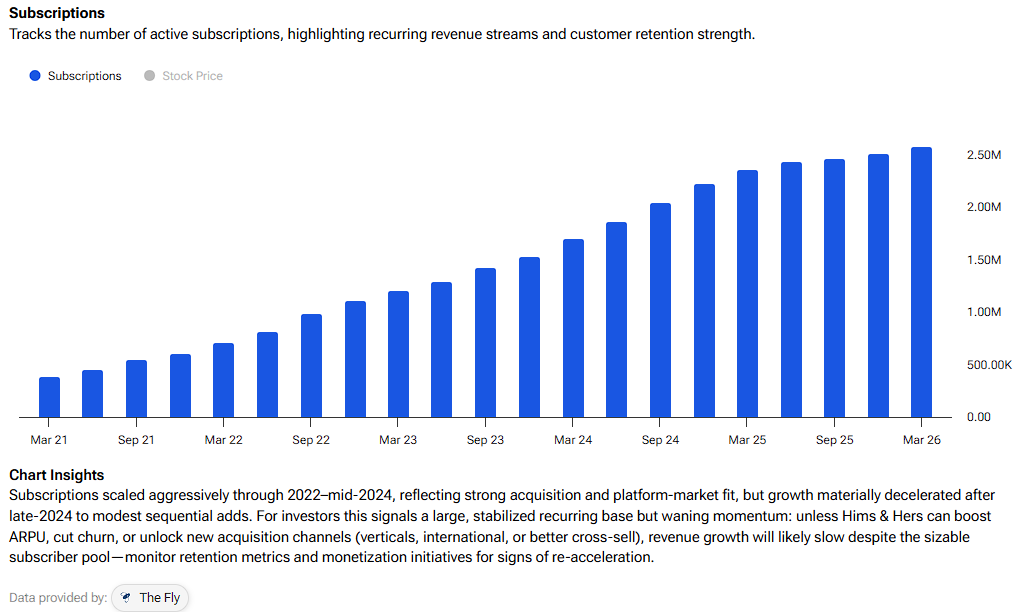
עם זאת, נראה שהמנוע הכי חזק לצמיחה נמצא בסגמנט הבינלאומי. המכירות הבינלאומיות זינקו כמעט פי עשרה, מ-7.3 מיליון דולר ל-78.2 מיליון דולר. הסיבה העיקרית היא שילוב רכישות בחו"ל, כולל ZAVA ו-Livewell. במקביל, החברה משיקה תחומי התמחות קליניים חדשים, כמו טיפולים בטסטוסטרון. פעילות Hers לבדה צפויה לעבור את רף מיליארד הדולר בהכנסות שנתיות כבר השנה. זה מחזק את ההוכחה שהימס אנד הרס הלת' מצליחה להפוך לאקוסיסטם בריאות גלובלי ומגוון.
ההנהלה גם נראית בטוחה יחסית בתחזית לטווח הבינוני. היא העלתה את תחזית ההכנסות השנתית לשנת 2026 לטווח שבין 2.8 ל-3 מיליארד דולר, שמצביע על צמיחה שנתית של 19%–28%. בנוסף, הם צופים התאוששות מהירה כבר ברבעון השני, עם תחזית הכנסות בין 680 ל-700 מיליון דולר. לכן, ייתכן שההאטה האחרונה שראינו, במיוחד בשוק המקומי, הייתה רק "רוח נגד" עונתית חד-פעמית לפני שהצמיחה תחזור ותאיץ.
חידת התמחור
לא פשוט לתמחר את מניית HIMS. אם הגישה השלילית של השוק תתברר כנכונה וההאטה בקצב הצמיחה בהכנסות תימשך, המניה עלולה להישאר יקרה, עם פוטנציאל לירידות נוספות. בסופו של דבר, לא צפוי שהימס אנד הרס הלת' תרשום רווח השנה. וגם אם לוקחים בחשבון את תחזית הקונצנזוס לרווח של 0.56 דולר למניה בשנת 2027, המניה עדיין נסחרת במכפיל של 41 על רווחי השנה הבאה, שזה ללא ספק מכפיל גבוה כשמסתכלים עליו לבדו.
מצד שני, אם קצב הצמיחה יאיץ מחדש והמרווחים יחזרו לכיוון הרמות הקודמות, מניית HIMS יכולה דווקא להיראות זולה. המניה נסחרת במכפיל של 1.85 על מכירות צפויות השנה של 2.89 מיליארד דולר, לעומת מכפיל מכירות עתידי חציוני של 3.52 בענף הבריאות. במקביל, ההנהלה חידשה את היעדים ארוכי הטווח שלה – לפחות 6.5 מיליארד דולר בהכנסות עד 2030 ו-1.3 מיליארד דולר ב-EBITDA מתואם. זה אומר שאם המרווחים אכן יתרחבו, המניה אמורה להיראות זולה מאוד גם במונחי מכפיל רווח (P/E).
יש סיכוי שבשנים הקרובות, עם מינוף תפעולי חיובי, המרווח הגולמי יתייצב ואולי גם יחזור לרמות קודמות. בתורו, זה אמור לאפשר לשורת הרווח הנקי לגדול במהירות. הפספוס האחרון ב-EPS העלה שאלות תפעוליות לגיטימיות, אבל פרופיל הסיכון-סיכוי לטווח הארוך עדיין מאוד א-סימטרי לטובה, ולכן אני אוהב את מניית HIMS ברמת התמחור הנוכחית.
האם מניית HIMS היא קנייה, מכירה או החזק?
למרות הביצועים התנודתיים שלה, מניית הימס אנד הרס הלת' נהנית מדירוג קונצנזוס של קנייה מתונה (Moderate קניה) בוול סטריט, המבוסס על חמש המלצות קנייה ו-11 המלצות החזק. באופן בולט, אף אנליסט לא מדרג את המניה כמכירה. בנוסף, מחיר היעד הממוצע של HIMS, שעומד על 28.97 דולר, משקף אפסייד של כ-18.66% ב-12 החודשים הקרובים.

מחשבות מסכמות
בסך הכול, אני טוען שבהלת המכירות האחרונה אחרי הדוחות יצרה פער בין הרעש קצר הטווח לבין היסודות העסקיים לטווח ארוך. הימס אנד הרס הלת' עוברת תהליך כואב של שינוי מבני, אבל העלאת התחזית והזינוק במכירות הבינלאומיות מוכיחים שסיפור הצמיחה עדיין חי וקיים. אם הצמיחה תמשיך להיחלש, המניה אכן תוכיח שהיא יקרה היום. אבל אם אתם בוחרים להאמין בתחזית ההנהלה לטווח הקצר והבינוני, ייתכן שהנפילה האחרונה במניית HIMS יוצרת הזדמנות קנייה מעניינת.