
המניה של אדובי (ADBE) עדיין משלמת על פאניקת הבינה המלאכותית
- המאמר טוען שהפחד ש‑AI תפגע במודל העסקי של אדובי סיסטמס אינו נתמך בנתונים: החברה ממשיכה לצמוח בהכנסות וברווח למניה, ה‑ARR הקשור ל‑AI יותר משלש את עצמו, ואדובי סיסטמס משלבת בינה מלאכותית במוצרי הליבה שלה ובזרימות עבודה ארגוניות בצורה שמוסיפה ערך.
- למרות צמיחה דו-ספרתית בהכנסות וברווח למניה והחזרי הון אגרסיביים (תוכנית רכישה עצמית חדשה של 25 מיליארד דולר ותשואת בייבק גבוהה), מניית ADBE נסחרת במכפילים נמוכים משמעותית מהמגזר, בעוד שקונצנזוס האנליסטים הוא קנייה מתונה עם מחיר יעד ממוצע המצביע על כ‑30% אפסייד.

המניה של אדובי סיסטמס (ADBE) עדיין נסחרת ברמות נמוכות. למרות זאת, העסק עצמו ברור בהרבה יותר בריא ממה שמחיר המניה מרמז. השוק עדיין תקוע ברעיון שבינה מלאכותית (AI) תהרוס את המודל העסקי של חברת התוכנה לפתרונות קריאייטיב ודיגיטל. אבל המספרים ממשיכים להראות צמיחה, עלייה ברווחים, ובעיקר – סימנים מוקדמים לכך ש‑AI הופכת להיות חלק מהצד החיובי של המשוואה ולא איום. עם צפי לרבעון שני חזק ועם תמחור שעדיין דחוס מאוד, נראה שהמניה מתומחרת לפי תרחיש פסימי בהרבה ממה שהנתונים תומכים בו כיום. לכן אני נשאר חיובי (Bullish) לגבי ADBE.
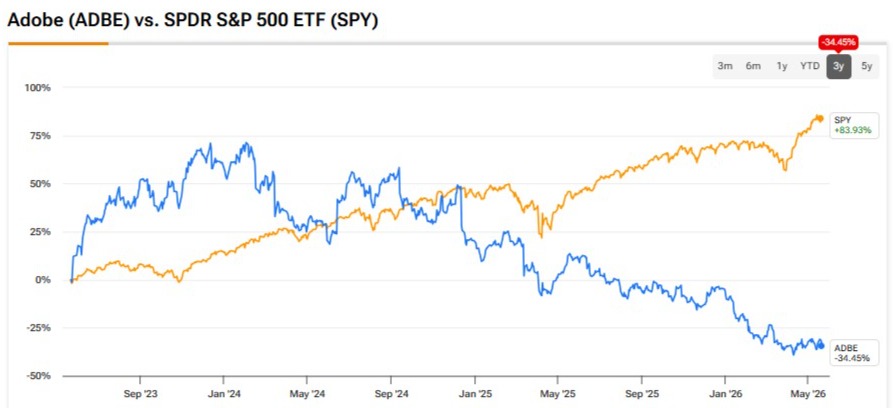
פחד ה‑AI נהיה פחות ופחות אמין
את הטיעון השלילי לגבי אדובי סיסטמס קל להסביר. אם AI גנרטיבית יכולה ליצור תמונות, סרטונים, מסמכים ונכסי שיווק בכמה פקודות, אולי היתרון הישן של אדובי סיסטמס מתחיל להיות פחות חשוב. הפחד הזה מכביד על המניה כבר תקופה. למען האמת, זה לא פחד מופרך. אבל זה גם לא מה שבפועל קורה, או לפחות – זה לא פוגע בחברה.
בתוצאותיה האחרונות בחודש מרץ, אדובי סיסטמס דיווחה על הכנסות שיא של 6.4 מיליארד דולר, עלייה של 12% לעומת השנה שעברה, כשהכנסות ממנויים עלו ב‑13%. הרווח המתואם למניה (EPS) עמד על 6.06 דולר, עלייה של 19%. אבל הכי חשוב לדיון על AI: ההנהלה אמרה שה‑AI-first ARR (הכנסות חוזרות שנתיות שמבוססות AI מראש) יותר משלשה את עצמה לעומת השנה הקודמת. זו הנקודה שאני חוזר אליה שוב ושוב. הדובים טענו ש‑AI תפגע בביקוש לחבילת Creative של אדובי סיסטמס, אבל עד עכשיו החברה מראה ש‑AI יכולה גם להוסיף ערך למודל.

מה שאני במיוחד אוהב הוא שאדובי סיסטמס מאוד פעילה בעולמות AI שיש להם משמעות מסחרית. היא שיתפה פעולה עם אנבידיה (אנבידיה) במודלי Firefly מהדור הבא ובתהליכי עבודה "אג׳נטיים" לעולמות קריאייטיב ושיווק, השיקה את Firefly AI Assistant, ולאחרונה הרחיבה את הגישה האג׳נטית הזו גם ל‑Acrobat, עם סוכן פרודוקטיביות לקבצי PDF ולמיחזור תוכן. כלומר, אדובי סיסטמס מנסה להפוך את ה‑AI לשימושית בתוך אותם סביבות מקצועיות שבהן הלקוחות שלה כבר עובדים. זה לא מסיים את הוויכוח עם הדובים, אבל זה מחליש את הרעיון שאדובי סיסטמס פשוט צופה מהצד בזמן ש‑AI מתקדמת.
Q2 צפוי לתמוך בתזה החיובית
כעת, דוח הרבעון השני הפיסקלי של אדובי סיסטמס לשנת 2026 צפוי להתפרסם ב‑11 ביוני. לפי המומנטום האחרון והתחזיות של וול סטריט, התוצאות אמורות שוב לתמוך בתזה החיובית על המניה. אנליסטים מצפים להכנסות של בערך 6.45 מיליארד דולר ול‑EPS מתואם של 5.83 דולר. זה משקף צמיחה חזקה של כ‑9.9% בהכנסות ו‑15.1% ברווח למניה.
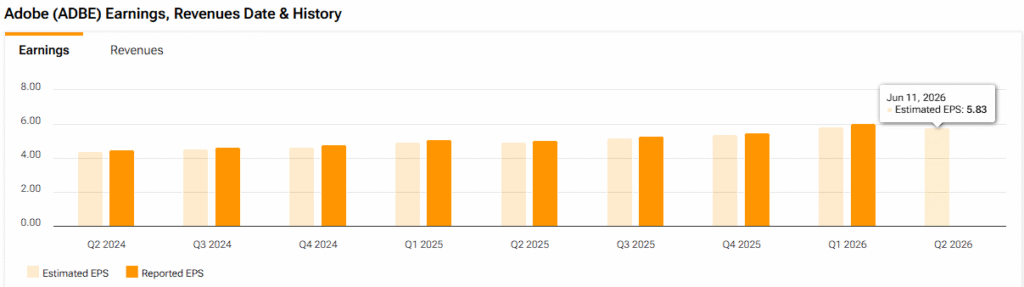
סביר שהצמיחה הזו תונע על ידי Creative Cloud, Acrobat, Firefly, תהליכי עבודה ארגוניים לניהול תוכן, ותזמור חוויית לקוח. Q1 של אדובי סיסטמס הראה שהכנסות המנויים של "אנשי מקצוע וצרכנים" עלו ב‑16%, בעוד שהכנסות המנויים של "אנשי מקצוע בקריאייטיב ושיווק" עלו ב‑12%. זה יוצר מומנטום חיובי לרבעון חזק נוסף. נכון, אלה לא מספרים מטורפים, אבל הם מצביעים על כך ש‑AI הופכת לשכבת Upsell על פני פורטפוליו המוצרים, ומאזנת את הטענה השלילית.
אני גם מוצא את תחזיות Q2 מוזרות, בדיוק בגלל שהמניה נסחרת כאילו ירידה חדה בפעילות ממש מעבר לפינה. עסק שלכאורה נמצא בדרך להידחק לשוליים לא אמור להציג הכנסות שממשיכות לצמוח בקצב דו-ספרתי, תוך שהרווח למניה צומח אפילו מהר יותר. וזה מביא אותנו לשווי השוק של המניה.
המכפיל התרסק מהצוק
התמחור הוא המקום שבו בעיניי הטיעון השלילי באמת מתפרק. סביב מחיר של כ‑250 דולר למניה, ADBE נסחרת במכפיל של בערך 10.8 על תחזית הקונצנזוס ל‑EPS של 23.55 דולר בשנת 2026. זה דיסקאונט חד של כ‑26% לעומת מכפיל החציון בענף התוכנה, שעומד על 14.4, וכן מכפיל של 9.7 על תחזית EPS של 26.39 דולר ל‑2027. התחזיות האלה משקפות צמיחה דו-ספרתית ב‑EPS בשתי השנים, ובכל זאת השוק נותן לחברה מכפילים שיותר מתאימים לחברה על סף דעיכה מתמשכת.
קשה להצדיק את הפער הזה אלא אם באמת מאמינים שצמיחת אדובי סיסטמס תקרוס בקרוב. אבל הנתונים עד עכשיו ממש לא מראים כיוון כזה. התחזית לשנת 2026 מדברת על הכנסות כוללות של 25.90 עד 26.10 מיליארד דולר ועל EPS מתואם של 23.30 עד 23.50 דולר, עם צמיחת ARR (הכנסות חוזרות שנתיות) כוללת של 10.2% בסוף התקופה. זה נמוך מעט מתחזיות האנליסטים, אבל עדיין מצביע על צמיחה מצוינת קדימה. לאדובי סיסטמס יש מודל מנויים חוזרים, מרווחים גבוהים, קשרים עמוקים עם ארגונים, ושכבת AI הולכת ומתרחבת. היא ממש לא נראית כמו עסק שנמס כמו קוביית קרח.
החזרי ההון לבעלי המניות מחזקים עוד יותר את הטיעון לרה‑רייטינג אפשרי במניה. אדובי סיסטמס אישרה תוכנית רכישה עצמית חדשה בהיקף 25 מיליארד דולר בחודש שעבר, כשההנהלה מציגה אותה כסימן לביטחון בתזרים המזומנים ובערך לטווח הארוך. תשואת הרכישה העצמית הנוכחית גבוהה גם היא, סביב 10.3%. עם מניה שנסחרת ברמות תמחור שפל ותוכנית רכישה עצמית ענקית, סביר שתשואת הבייבק תישאר גבוהה. זה אמור לספק מעין רצפה יחסית למחיר המניה ולשפר את המדדים למניה בטווח הארוך.
האם מניית ADBE היא קנייה, מכירה או החזק?
למרות ביצועי חסר מתמשכים, למניית אדובי סיסטמס יש דירוג קונצנזוס של קנייה מתונה (Moderate קניה) בוול סטריט, המבוסס על 10 המלצות קנייה, 14 החזק, ושתי המלצות מכירה. בנוסף, מחיר היעד הממוצע למניית ADBE עומד על 318.38 דולר, מה שמרמז על אפסייד של כ‑30% בשנים-עשר החודשים הקרובים.

מחשבות אחרונות
אני לא טוען שמניית אדובי סיסטמס היא השקעה בלי סיכון. ייתכן שבסופו של דבר AI באמת תהפוך לאיום משמעותי, והמניה אולי לא תחזור לשיאים הקודמים שלה. אבל כרגע, נראה ש‑AI דווקא הופכת למנוף תמחור וליתרון בתהליכי עבודה ארגוניים עבור אדובי סיסטמס. עם תוצאות אחרונות ותחזיות קונצנזוס שעדיין מצביעות על צמיחה מצוינת ו‑EPS שצומח בקצבים דו-ספרתיים, התמחור הדחוס של היום מרגיש מנותק. הטענה שאדובי סיסטמס היא "מלכודת ערך" הולכת ונחלשת, בעוד שהטענה שמדובר במכונת צמיחה מתומחרת בחסר הולכת ומתחזקת.