
בלוק (XYZ) הציגה הרבה הבטחות – עכשיו הסיפור מתחיל להשתנות
- בלוק מציגה שיפור מובהק בצמיחה ובביצוע: Cash App מעמיקה יחסים פיננסיים עם משתמשים ומגדילה רווח גולמי ב‑38%, Square חוזרת לצמיחה דו‑ספרתית בהיקפי התשלומים, ה‑AI מתחיל לשפר קצב פיתוח ושימוש במוצרים, והחברה מעלה תחזיות לרווח גולמי ורווחיות עד 2026 לצד רכישות עצמיות משמעותיות.
- התמחור הנוכחי של מניית בלוק נחשב סביר כל עוד קצב הצמיחה ושולי הרווח נשמרים, כאשר קונצנזוס האנליסטים בוול סטריט הוא קנייה חזקה עם מחיר יעד ממוצע שמגלם אפסייד של כ‑25%, אך קיימים סיכונים מהותיים בשל גידול בהלוואות ואפשרות להחרפת הפסדי אשראי או היחלשות המומנטום ב‑Square.

סיפור הצמיחה של (XYZ) בלוק נראה חזק יותר ככל ש‑Cash App ו‑Square חוזרות להאיץ, ולכן אני נשאר חיובי (Bullish) על חברת הארנקים הדיגיטליים ופתרונות התשלומים הזו, גם אחרי העלייה החדה במניה. המניה עלתה בכ‑40% מאז השפל בפברואר, מה שמבטא שיפור באמון המשקיעים אחרי תקופה קשה למניות פינטק. עדיין, אני חושב שיש עוד מקום לעליות, כי החברה מראה התקדמות בדיוק בנקודות הקריטיות: מוניטיזציה של Cash App, צמיחה בהיקפי העסקאות של Square, ביצוע מוצרי טוב יותר ומינוף תפעולי משופר.
בלוק היא כבר לא סיפור פשוט של תשלומים. היא אקו-סיסטם פיננסי דו-צדדי, שבנוי סביב Square לסוחרים ו‑Cash App לצרכנים. למודל הזה תמיד הייתה הבטחה, אבל השוק חיכה לביצוע נקי וברור יותר. ברבעון האחרון, לדעתי בלוק נתנה למשקיעים סיבה משכנעת יותר להאמין שהביצוע סוף סוף משתפר.

Cash App הופכת ליותר יקרת ערך, לא רק גדולה יותר
הכוכבת של הרבעון הייתה Cash App. הרווח הגולמי של Cash App עלה ב‑38% לעומת השנה הקודמת – קצב הצמיחה המהיר ביותר בשלוש השנים האחרונות. זה חשוב, כי סיפור הצמיחה ארוך הטווח של Cash App לא מסתכם רק בהוספת משתמשים, אלא בהפיכת המשתמשים האלה למערכות יחסים פיננסיות עמוקות יותר. הנתונים מעודדים: מספר המשתמשים שעבורם Cash App היא חשבון בנק ראשי עלה ב‑18% לשיעור שנתי ל‑9.7 מיליון, בעוד שההזרמות לחשבון עלו ב‑14% ל‑88 מיליארד דולר. היקף הלוואות לצרכנים זינק ב‑82%, בעזרת אימוץ גובר של Cash App Borrow ומוצרים פיננסיים נוספים.
בעיניי, זה החלק הכי חשוב בסיפור. Cash App זזה בהדרגה מאפליקציית תשלומים בין חברים לפלטפורמת בנקאות ושירותים פיננסיים רחבה יותר. אם יותר משתמשים יתייחסו ל‑Cash App כאל חשבון פיננסי ראשי, בלוק תוכל לייצר מעורבות גבוהה יותר, שימור טוב יותר ומוניטיזציה גבוהה יותר לכל משתמש לאורך זמן.
הסיכון הוא שצמיחה בהלוואות מביאה איתה חששות אשראי. הפסדי עסקאות, הלוואות וחובות צרכניים עלו בחדות, בעיקר בגלל עלייה בהיקף ההלוואות. ההנהלה אומרת שביצועי האשראי עדיין בתוך הציפיות, אבל המשקיעים צריכים לעקוב אחרי זה מקרוב. אני חיובי, אבל לא חושב שהשוק ייתן לבלוק קרדיט בלתי מוגבל על צמיחת האשראי, אלא אם שיעורי ההפסד יישארו תחת שליטה.
Square סוף סוף מראה מומנטום טוב יותר
Square הייתה החלק החלש יותר בסיפור כבר תקופה, ולכן השיפור האחרון משמעותי. היקף התשלומים הגולמי (GPV) של Square צמח ב‑13% לעומת השנה הקודמת, כולל צמיחה של 8.2% בארה"ב ו‑26% (במטבע קבוע) בשווקים בינלאומיים. גם הנתונים לחודש אפריל נראים יציבים: GPV של Square עלה ב‑12% במונחי מטבע קבוע, כולל 9% בארה"ב ו‑25% בשווקים בינלאומיים.
זה סימן טוב, כי ההתאוששות של Square תלויה ביותר מסתם שיפור במקרו. החברה צריכה הפצה טובה יותר, צרורות מוצרים חזקים יותר, ויותר אחיזה אצל סוחרים גדולים. בהקשר הזה, ההתרחבות בשיתופי הפעולה עם ארגוני מכירה עצמאיים (Independent Sales Organization – ISO) נראית מבטיחה. לבלוק יש כיום בערך 140 שותפי ISO, ושותפויות אלה תרמו לצמיחה של כ‑200% ברבעון‑על‑רבעון במספר הסוחרים החדשים שהצטרפו.
הפעילות הבינלאומית היא מנוע צמיחה נוסף שבדרך כלל לא מקבל מספיק תשומת לב. ל‑Square עדיין יש פוטנציאל צמיחה משמעותי מחוץ לארה"ב, והמספרים האחרונים מצביעים על כך שהחברה תופסת תאוצה בשווקים שבהם רמת החדירה שלה עדיין נמוכה יחסית.
ה‑AI מתחיל לבוא לידי ביטוי בביצוע
אני בדרך כלל זהיר כשחברות משתמשות יותר מדי ב‑בינה מלאכותית (AI) כסיסמה, אבל הסיפור של בלוק בתחום ה‑AI נהיה מוחשי יותר. ההנהלה אמרה שקצב הפיתוח הפנימי השתפר בצורה מהותית, עם עלייה של פי 2.5 בהיקף קוד מאז ינואר. מוצרים חדשים מבוססי AI גם צומחים במהירות. Moneybot הגיע ליותר ממיליון משתמשים זמן קצר לאחר ההשקה, ו‑Managerbot משמש כיום יותר ממיליון סוחרים.
זה חשוב כי הבעיה ההיסטורית הגדולה ביותר של בלוק לא הייתה מחסור ברעיונות, אלא מורכבות הביצוע. לחברה יש הרבה מוצרים, הרבה סוגי לקוחות והרבה יוזמות צמיחה. אם ה‑AI עוזר לצוותים קטנים יותר לפתח מהר יותר ולשפר את איכות המוצרים, זה יכול לשנות בצורה משמעותית את קצב העבודה התפעולי של העסק.
עם זאת, זה עדיין מוקדם. הארגון מחדש סביב ה‑AI צריך עוד זמן כדי להוכיח שהשיפור הוא בר‑קיימא ולא רק פרץ פרודוקטיביות קצר טווח. הכיוון נראה לי טוב, אבל אני רוצה לראות כמה רבעונים של קצב פיתוח עקבי והאצת הכנסות.
התחזית (Guidance) תומכת בסיפור החיובי
בלוק העלתה את תחזית 2026 שלה אחרי רבעון ראשון חזק. ההנהלה כעת צופה רווח גולמי של 12.33 מיליארד דולר, לעומת 12.20 מיליארד דולר בתחזית הקודמת. תחזית הרווח התפעולי המתואם עלתה ל‑3.34 מיליארד דולר מ‑3.20 מיליארד, ותחזית ה‑EPS המתואם עלתה ל‑3.85 דולר מ‑3.77 דולר.
זו לא העלאה דרמטית, אבל היא חשובה כיוון. החברה לא רק צומחת, היא גם מרחיבה את הרווחיות תוך המשך השקעה. ה‑EBITDA המתואם הגיע לשיא של מיליארד דולר ברבעון הראשון, ובלוק סיימה את הרבעון עם כ‑9.1 מיליארד דולר נזילות, כולל 8.2 מיליארד דולר במזומן.
גם החזרי ההון לבעלי המניות מחזקים את התזה. בלוק רכשה בחזרה 10.7 מיליון מניות ברבעון הראשון תמורת 636 מיליון דולר, ויש לה אישור לבצע רכישות נוספות של עד 5 מיליארד דולר נוספים. עבור חברה שביקרו אותה לא פעם על משמעת הוצאות, השילוב של צמיחה, רכישות עצמיות והרחבת מרווחים הוא מעודד.
התמחור סביר כל עוד הצמיחה נשמרת
בלוק לא נסחרת במחיר רצפה, אבל אני לא חושב שהתמחור נוקשה מדי, בהתחשב בסביבה המשתפרת. המניה נסחרת במכפיל מחיר‑לתזרים‑מזומנים‑תפעולי של כ‑12.12, מעט מעל החציון הסקטוריאלי של כ‑10.
הפרמיה הזו לא מוגזמת, במיוחד אם Cash App ו‑Square ימשיכו להאיץ ואם היעילות שמגיעה מה‑AI תתמוך בשולי רווח גבוהים יותר.
המפתח הוא הקיימות של המגמה. אם בלוק תצליח להמשיך להגדיל את הרווח הגולמי בקצבים של גבוה‑בני‑עשרה עד נמוך‑עשרים אחוזים, ובמקביל להרחיב את מרווחי הרווח התפעולי המתואם, המניה יכולה להצדיק מכפיל גבוה יותר. אם הפסדי האשראי יחריפו או שהמומנטום של Square ייחלש, התמחור עלול להיראות מהר מאוד פחות אטרקטיבי. נכון לעכשיו, לדעתי מאזן הראיות נוטה לצד השוורים.
עמדת וול סטריט
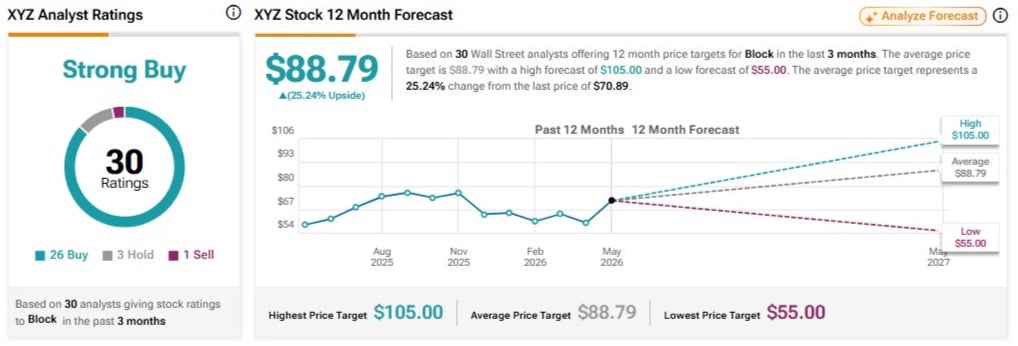
לפי TipRanks, לבלוק יש דירוג קונצנזוס של קנייה חזקה (קנייה חזקה), עם 26 המלצות קנייה, שלוש המלצות החזק והמלצת מכירה אחת. על בסיס 30 אנליסטים בוול סטריט שנותנים מחיר יעד ל‑12 חודשים, מחיר היעד הממוצע הוא 88.79 דולר, מה שמשקף אפסייד של 25.24% מהמחיר האחרון של 70.89 דולר.
סיכום
הרבעון האחרון של בלוק לא היה מושלם, אבל היה צעד משמעותי בכיוון הנכון. Cash App משפרת את המוניטיזציה, Square מראה מחדש האצה, הצמיחה הבינלאומית נשארת חזקה, ונראה שה‑AI משפר את קצב פיתוח המוצרים ואת הביצוע.
המניה כבר קפצה חזק מהשפל, כך שהציפיות כבר לא נמוכות כפי שהיו. ועדיין, בעיניי התמונה הכוללת נשארת אטרקטיבית. אם בלוק תוכיח שהמומנטום הזה בר‑קיימא, השוק עשוי להידרש לחשוב מחדש על פרופיל הצמיחה והתמחור של החברה.