
מיקרון (מיקרון) ו-SanDisk (SNDK) – למה אנליסט מוביל העלה את מחירי היעד על מניות ה-AI האלה
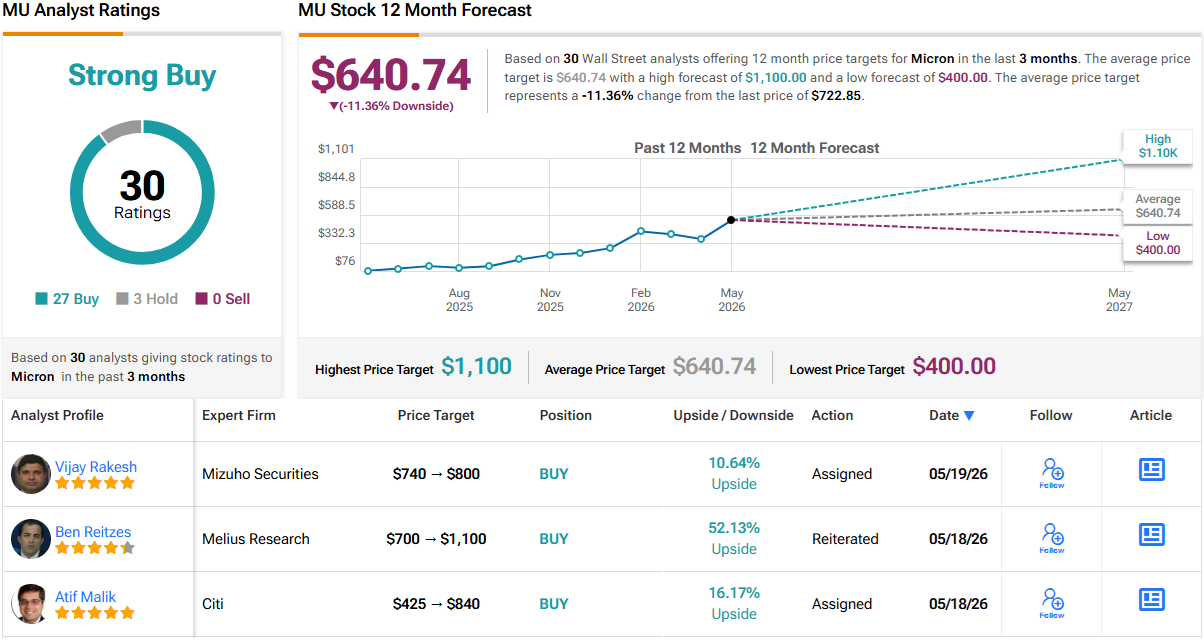
- האנליסט בן רייטסס מ-Melius Research רואה בזיכרון את מגבלת המפתח בביצועי AI, מצפה לחוסר איזון מתמשך בין היצע לביקוש ומעלה את מחיר היעד למיקרון טכנולוג'י (מיקרון) ל-1,100 דולר עם דירוג קנייה, בניגוד לקונצנזוס שמצביע על ירידה במחיר היעד הממוצע.
- Sandisk נהנית ממבנה עסקי חדש והתרחבות השימוש ב-KV cache offload ל-NAND, מה שצפוי להגדיל משמעותית את הביקוש לפלאש; רייטסס מעלה את מחיר היעד ל-SNDK ל-2,350 דולר ומשאיר דירוג קנייה, כאשר גם הקונצנזוס הרחובי הוא קנייה חזקה.

לאחר מימוש אחרון שצינן את המומנטום במניות הזיכרון, העליות היום גורמות למשקיעים לבחון מחדש האם rally ה-AI הרחב יותר עדיין מחזיק מעמד.
למי שמחפש ביטחון שזו הייתה רק עצירת ביניים במגמת העלייה ולא תחילתו של שינוי עמוק יותר, דוח עדכני של האנליסט המדורג 5 כוכבים ב-Melius Research, בן רייטסס, יכול לספק מעט עידוד.
האנליסט עדיין מרגיש "טוב יותר בהדרגה" לגבי "מניות צוואר בקבוק" כמו ענקית הזיכרון מיקרון טכנולוג'י (מיקרון) ו-Sandisk (NASDAQ:SNDK).
רייטסס סבור כי "הטוקניזציה של תוכנה" עדיין נמצאת בשלבים מוקדמים, בזמן שסוכני AI גדלים מהר מאוד. זה דוחף את הדרישות לזיכרון, CPU ורשת הרבה מעבר לציפיות הקודמות. יש יותר ויותר ראיות לכך שהייפרסקיילרים מוכנים יותר להיכנס להסכמי רכישה ארוכי טווח וצפויים יותר, כמו הסכמי טווח ארוך (LTAs) והסכמי התחייבות אספקה (SCAs), כדי להבטיח קיבולת גם במחירים גבוהים יותר. התבטאויות אחרונות מסמסונג, Hynix ו-Kioxia מחזקות מגמה זו.
באופן ספציפי יותר, הזיכרון הפך ל"מגבלה המחייבת את ביצועי ה-AI", כאשר הביקוש כעת גבוה משמעותית מההיצע. המשמעות היא שהתעשייה "תומחרה מחדש מסחורה לתשתית". מיקרון טכנולוג'י בולטת כחברה האמריקאית היחידה בקנה מידה גדול הפועלת בכל שלושת השכבות הקריטיות שבהן המגבלה הזו חריפה במיוחד: HBM (זיכרון בעל רוחב פס גבוה), שכבת רוחב הפס המוערמת שמשולבת ישירות עם מאיצי AI; DRAM, שמספק בסיס לעומסי מחשוב שרתים פעילים; ו-NAND, שמספק אחסון מתמשך למשקלי המודלים ו-key-value cache.
התחזיות של רייטסס עבור מיקרון כעת נמצאות מעל הקונצנזוס לשנים 2027 ו-2028, ומשקפות את הציפייה שלו שאי-האיזון בין היצע לביקוש יימשך. בניגוד לרחוב, האנליסט מצפה שרווח למניה (EPS) ימשיך לצמוח משנה לשנה עד שנת הכספים 2028 ו"לפחות עוד כמה שנים אחרי זה". בעוד שסביר שהצמיחה לטווח הארוך תתמתן כאשר האינפלציה במחירי המכירה הממוצעים (ASP) תחזור לנורמליזציה, הרווח למניה אמור להמשיך להיתמך על ידי SCAs, שקובעים בפועל רצפה גם להקצאת היצע וגם למרווחים. מיקרון טכנולוג'י גם ממוצבת ליהנות באופן מבני מכך שכל גל חדש של אימון והסקת מסקנות ב-AI מגדיל את דרישות הזיכרון לכל מאיץ, מה שמקיים חוסר היצע בענף בהשוואה למחזורי סחורה קודמים, ומוגבל עוד יותר על ידי קיבולת חדרים נקיים מוגבלת.
לשם כך, רייטסס מעניק למניית מיקרון דירוג קנייה, בעוד שמחיר היעד שלו עולה מ-700 דולר ל-1,100 דולר, מה שמרמז שהמניה תעלה ב-61% בחודשים הקרובים. (כדי לעקוב אחר היסטוריית הביצועים של רייטסס, לחצו כאן)
דירוג הקונצנזוס של האנליסטים למניית מיקרון הוא קנייה חזקה, המבוסס על שילוב של 27 המלצות קנייה מול 3 המלצות החזק. עם זאת, מחיר היעד הממוצע של 640.75 דולר משקף ירידה של 11% בשנה הקרובה. בהתחשב בפער הזה, כדאי לשים לב אם צפויות העלאות נוספות של מחירי יעד, או לחלופין, הורדות דירוג בתקופה הקרובה. (ראו מיקרון stock forecast)
לגבי Sandisk, היא נהנית כמספקת תשתית AI בזכות יתרון בעלויות הייצור שלה, ערימה אינטגרטיבית אנכית, ומסגרת NBM (מודל עסקי חדש), שבה לקוחות חותמים על הסכמים ארוכי טווח שמבטיחים אספקה ותמחור, מה ש"משכתב באופן מבני" את תעשיית ה-NAND.
גורם מפתח הוא KV cache offload, שבו חלקים מזיכרון העבודה של מודל ה-AI (ה-key-value cache המשמש בזמן ההסקה כדי להאיץ יצירת טוקנים) מועברים מזיכרון HBM יקר לזיכרון NAND. זה יוצר למעשה מקור חדש וגדול של ביקוש לזיכרון פלאש. Sandisk מעריכה שזה יכול להוסיף 75–100 אקסה-בייט של ביקוש ל-NAND בשנת 2027 (לפי לוח שנה) בלבד, המקביל לכ-10–15% מההיצע הנוכחי בתעשייה. רייטסס אומר שתרומה זו לא מופיעה כרגע באף מודל.
בהתאם לכך, רייטסס העלה את מחיר היעד שלו עבור SNDK מ-1,500 דולר ל-2,350 דולר, מה שמרמז שהמניה תעלה ב-76% בחודשים הקרובים. הדירוג של רייטסס נותר קנייה.
במקומות אחרים ברחוב, המניה נהנית מעוד 12 המלצות קנייה ו-3 המלצות החזק, מה שיוצר קונצנזוס של קנייה חזקה. במחיר יעד ממוצע של 1,516.88 דולר, הפוטנציאל לשנה קדימה עומד על 10.5%. (ראו SNDK stock forecast)

כתב ויתור: הדעות המובעות במאמר זה הן של האנליסט המוצג בלבד. התוכן נועד לשמש למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמי לפני קבלת כל החלטת השקעה.