
בואינג (BA) צריכה היום יותר מתחום התעופה המסחרית. ייתכן שהתחום הביטחוני יעזור
- חטיבת הביטחון, החלל והשירותים של בואינג מתחזקת ותורמת לצמיחת ההכנסות ולצבר הזמנות שיא, אך עדיין מהווה בעיקר כרית חלקית מול הסיכונים הגבוהים בתעופה המסחרית, על רקע מרווחים נמוכים ותזרים מזומנים לא יציב.
- שווי השוק של בואינג נשען על ציפיות למהפך ארוך-טווח יותר מאשר על ביצועים נוכחיים, כאשר האנליסטים ב-Tipranks מעניקים למניה דירוג קנייה חזקה ופוטנציאל עלייה של כ-27.5%, אך הכותב ממשיך להחזיק בעמדה ניטרלית בשל חוסר הוודאות סביב רווחיות ומרכזיות התחום המסחרי.
בואינג (BA) נתפסת עדיין בעיקר כחברת תעופה מסחרית, אבל תחומי הביטחון והשירותים שלה הופכים לחשובים יותר ויותר בסיפור ההשקעה הכולל. ככל שממשלות מעלות את הוצאות הביטחון וחברות תעופה מאריכות את חיי המטוסים, התחומים האלה מספקים זרם הכנסות יציב יותר, בזמן שבואינג מתמודדת עם אתגרי מסירה ואישורי רגולציה שנמשכים.
מניית החברה זינקה חזק בשנה האחרונה, כשהמשקיעים התחילו להאמין יותר בתהליך התאוששות רב-שנתי במסירות ובהקלה בחששות הקודמים לגבי בטיחות ומאזן החברה. למרות זאת, בואינג עדיין רגישה מאוד לעיכובים בייצור וללוחות זמנים רגולטוריים. השאלה המרכזית היא האם פעילות הביטחון והשירותים שלה כבר גדולה מספיק כדי להפחית חלק מהתלות בתעופה המסחרית. חוסר הוודאות הזה הוא הסיבה לכך שאני נשאר בעמדה ניטרלית לגבי מניית BA כיום.
מומנטום בביטחון מול תנודתיות בתעופה המסחרית
ההכנסות של בואינג ברבעון הראשון של 2026 עלו ב-14% לעומת השנה שעברה ל-22.2 מיליארד דולר, בעיקר בזכות גידול במסירות במגזר המסחרי ונפחים גבוהים יותר בתחום הביטחון. חטיבת Defense, Space & Security (BDS) בלטה עם הכנסות של כ-7.6 מיליארד דולר, עלייה של 21% משנה לשנה, והרווח התפעולי עלה ב-50% ל-233 מיליון דולר, מה שהעלה את מרווח הרווח של החטיבה ל-3.1%.
השיפור הזה בולט במיוחד לעומת ההיסטוריה האחרונה של החטיבה, שכללה חיובים חוזרים בתוכניות שונות והפסדים, כולל הפסד תפעולי שנתי של כ-128 מיליון דולר בשנת 2025, על הכנסות של כ-27.2 מיליארד דולר. המספרים מצביעים על התקדמות אמיתית, אבל גם מדגישים שבואינג עדיין בשלב מוקדם בתהליך החזרה לרווחיות יציבה ובריאה.
החברה כבר לא נמצאת במצב חירום, אבל המרווחים עדיין נמוכים ותזרים המזומנים נשאר לא יציב. זה משאיר לבואינג כרית ביטחון מוגבלת, אם שוב יופיעו זעזועים בתחום המסחרי, עיכובים באישורים רגולטוריים ובחינה מחודשת מצד הרשויות.
דינמיקת צבר ההזמנות והמרווחים בתחום הביטחוני
צבר ההזמנות הכולל של בואינג הגיע לשיא של כ-695 מיליארד דולר בסוף הרבעון הראשון של 2026. חטיבת המטוסים המסחריים עומדת על כ-576 מיליארד דולר, Defense, Space & Security על כ-86 מיליארד דולר, ו-Global Services על כ-33 מיליארד דולר. במילים אחרות, התוכניות המסחריות עדיין מהוות מעל 80% מצבר ההזמנות במונחי דולר, בעוד שהתחום הביטחוני מהווה קצת יותר מ-12%, והשירותים מהווים את היתרה.
במהלך השנה האחרונה צבר ההזמנות הביטחוני גדל בצורה משמעותית, בעזרת הזמנות חדשות מארה"ב, גם אם עסקה אחרונה עם סין לא התנהלה כמתוכנן. למרות זאת, התמהיל הזה מדגיש שכוח תזרים המזומנים לטווח ארוך של בואינג עדיין תלוי מאוד בשיקום מסירות בטוחות, עקביות ובנפח גבוה בתוכניות מסחריות מרכזיות, כולל ה-777X המושהה.
צבר ההזמנות המשולב של התחום הביטחוני והשירותים כבר גדול מספיק כדי להחליק את פרופיל ההכנסות, אם המסירות המסחריות ייעצרו למספר רבעונים, במיוחד משום שחלק משמעותי ממנו קשור לחוזים ממשלתיים ארוכי-טווח. עם זאת, מכיוון שחוזים כאלה נוטים לשאת מרווחים נמוכים יותר בהשוואה לקו ייצור מסחרי של מטוסי צר-גוף שפועל בנפח מלא, הם מגבילים את היקף הפיצוי האפשרי על ירידה ברווחים במקרה של האטה חריפה בתחום המסחרי.
ניתוח בסיסי והקשר הערכתי
צבר ההזמנות השיא של בואינג, בהיקף של כ-695 מיליארד דולר, מדגיש צינור הכנסות חזק ורב-שנתי. עם זאת, מימוש הערך בטווח הקרוב תלוי בעיקר בהמרת צבר ההזמנות למסירות רווחיות ובזמן, יותר מאשר בהוספת הזמנות חדשות לספר שכבר מלא.
בואינג מתמודדת עם לחצים מבניים חריפים, עם יחס חוב להון של 788.53% ויחס כיסוי ריבית שלילי של -1.95. למרות זאת, EV/EBITDA של בואינג, העומד על 28.40x, משקף פרמיה משמעותית ביחס לממוצע ההיסטורי של מגזר התעופה והחלל, שעומד על כ-16x. במקום לשקף חוזק בסיסי, המכפיל הזה נובע בעיקר ממכנה EBITDA מדוכא באופן מלאכותי, ומצביע על כך שהשווי בשוק נשען על נרטיב של מהפך לטווח ארוך ולא על ביצועים תפעוליים נוכחיים ונזילות הדוקה.
האם בואינג ראויה להערכה מחדש בסגנון חברות ביטחוניות?
ההכנסות של Boeing Defense, Space & Security (BDS) עלו ב-21% ברבעון הראשון של 2026, מעבר לקצב הצמיחה הנמוך-עד-אמצעי חד-ספרתי שמאפיין בדרך כלל חברות ביטחוניות "טהורות" כמו לוקהיד מרטין (LMT) ונורת'רופ גרומן (NOC). זה מדגיש שבואינג עדיין נמצאת בשלב של "השלמת פערים" בעקבות הפרעות בעבר, ולא במצב יציב ואחיד.
עם זאת, איכות הרווחים הללו עדיין נמוכה ביחס למובילות בתחום הביטחוני, משום שחיובים ספציפיים לתוכניות וחוזים במחיר קבוע השאירו את המרווחים רחוקים מרמות הדו-ספרתיות, שהמשקיעים מתגמלים במכפילים גבוהים. כל עוד מרווחי BDS נשארים ברמות חד-ספרתיות נמוכות, הפוטנציאל למהלך מלא של הערכה מחדש בסגנון חברות ביטחוניות מוגבל.
הרקע האסטרטגי תומך בפעילות. תוכניות הוצאה רב-שנתיות בארה"ב ובמדינות בעלות ברית, מהלכי מודרניזציה בתחומי מטוסי הקרב ומטוסי התדלוק, וביקוש למערכות אימון מתקדמות ומערכות חלל – כולם מצביעים על צינור הזדמנויות חזק עבור הפלטפורמות של בואינג. עם זאת, ייתכן שתהיה תחרות באופק, עם הנפקה אפשרית של SpaceX בחודשים הקרובים, שיכולה לפצל את תשומת הלב של משקיעים ברחבי עולם החלל והביטחון.
איך השוק רואה את בואינג?
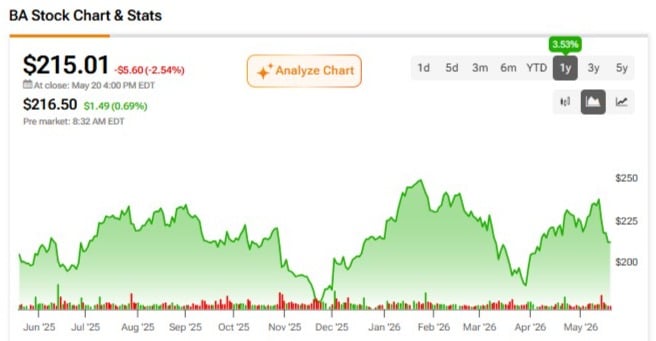
ב-Tipranks, למניית BA יש דירוג קונצנזוס של קנייה חזקה (קנייה חזקה). על בסיס 16 דירוגים של אנליסטים בוול סטריט בשלושת החודשים האחרונים, החלוקה היא 15 המלצות קנייה, המלצת החזק אחת, וללא המלצות מכירה. מחיר היעד הממוצע ל-12 חודשים עבור BA ב-Tipranks עומד על 274.14 דולר, מה שמשקף פוטנציאל עלייה של 27.5% לעומת המחיר האחרון, 215.01 דולר.

מחיר היעד הגבוה ביותר עומד על 298.00 דולר, בעוד שהנמוך ביותר הוא 250.00 דולר. נתונים רחבים יותר מ-Tipranks נותנים למניית BA ציון Smart Score ניטרלי של 7, עם סנטימנט אנליסטים חיובי.
מחשבות אחרונות
חטיבת Defense, Space & Security של בואינג משפרת את איכות הרווחים וצבר ההזמנות של החברה, ותורמת ליציבותם לאורך זמן. ועדיין, ברמות השווי הנוכחיות, היא משמשת יותר ככרית חלקית מאשר כמגן מלא מפני הפרעות בייצור המסחרי ובעיות רגולטוריות.
עבור משקיעים, המשמעות היא שיש לראות בתחום הביטחוני גורם מייצב חשוב בתוך סיפור התאוששות שעדיין מורכב, ולא סיבה עצמאית לרדוף אחרי המניה מעלה. גישה מאוזנת תזהה ככל הנראה את פוטנציאל העלייה הארוך-טווח המוטמע בצבר ההזמנות של בואינג, אך במקביל תדרוש התקדמות עקבית במרווחי הרווח לפני שתעניק למניה פרמיה בסגנון חברות ביטחוניות.