
תחזית הרבעון השני של ASML מדאיגה את המשקיעים. אני עדיין חושב שהסיפור הגדול הוא הבינה המלאכותית
- למרות תחזית רבעון שני חלשה והאטה במכירות לסין, ASML שיפרה את תחזית ההכנסות ל-2026, נהנית מביקוש חזק ל-EUV ולשירותים, ורואה מסלול צמיחה רב-שנתי נתמך על ידי ביקוש לשבבי AI, זיכרונות ולוגיקה מתקדמת.
- המניה נסחרת בפרמיית תמחור גבוהה אך נתפסת כמוצדקת בזכות מונופול כמעט מלא בתחום EUV, בסיס שירותים יציב, נראות חזקה ל-2027 ודירוג קונצנזוס של קנייה חזקה בוול סטריט, עם אפסייד מחיר יעד ממוצע של כ-17%.
תחזית הרבעון השני היותר חלשה של ASML Holding (ASML) לא משנה בעיניי את התמונה הגדולה של בינה מלאכותית (AI). ASML היא אחת החברות החשובות ביותר בשרשרת האספקה של מוליכים למחצה, והיא מספקת את כלי הליתוגרפיה שיצרניות השבבים צריכות כדי לייצר שבבים מתקדמים.
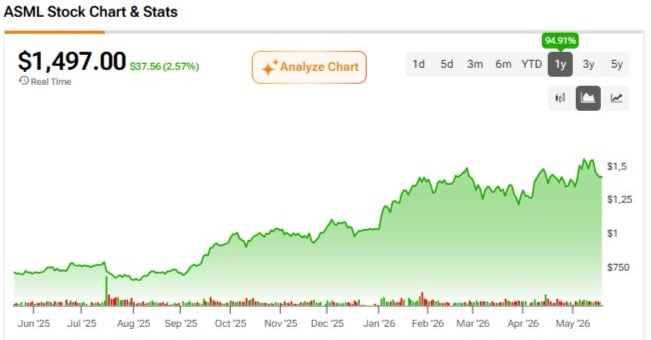
המניה כמעט הוכפלה ב-12 החודשים האחרונים, עם עלייה של כ-97%, כך שהציפיות בהחלט גבוהות. למרות זאת, אני נשאר חיובי (Bullish), משום שלדעתי המונופול של ASML בתחום ה-EUV (קרינה אולטרה-סגולית קיצונית), הביקוש לזיכרונות המונע על ידי AI, והתחזית המשתפרת ל-2027 חזקים יותר מהרעש בטווח הקצר.
הרבעון השני היה חלש, אבל 2026 נראית טוב יותר
תוצאות הרבעון הראשון של ASML היו חזקות. ההכנסות עמדו על 8.8 מיליארד אירו, מעל הקונצנזוס שעמד על 8.6 מיליארד אירו, בעוד ש-הרווח למניה (EPS) של 7.15 אירו עלה על ציפיות של 6.57 אירו. שיעור הרווח הגולמי היה גם הוא מוצק ועמד על 53%, בין היתר בזכות הכנסות חזקות יותר מתחום השירותים. הבעיה הייתה בתחזית. הנהלת החברה הנחתה את ההכנסות ברבעון השני לרמה של כ-8.7 מיליארד אירו באמצע הטווח, מתחת לקונצנזוס של כ-9.1 מיליארד אירו. זה לא אידיאלי, במיוחד אחרי מהלך עליות כה חד במניה.
עם זאת, המסר הגדול יותר היה חיובי: ASML העלתה את תחזית ההכנסות לשנת 2026 לרמה של 36 עד 40 מיליארד אירו, לעומת 34 עד 39 מיליארד אירו קודם לכן, מה שמשקף ביקוש חזק יותר הקשור ל-AI בתחום הזיכרונות והלוגיקה המתקדמת. זה חשוב לי יותר מרבעון אחד חלש.
אני גם חושב שהמשקיעים ממעיטים בערכה של המחזוריות בתזמון ההזמנות הללו. ASML לא מוכרת מוצרים פשוטים וזולים. אלה מערכות שעולות מאות מיליוני דולרים, שקשורות ללוחות זמנים של בניית מפעלים (fabs), מוכנות חדרי הנקיות, ותכנון קיבולת מצד הלקוחות. תנודתיות רבעונית היא דבר רגיל. מה שחשוב היא מגמת הרב-שנתית, והיא עדיין נראית חזקה מאוד.
הביקוש ל-EUV נשאר ליבת הסיפור החיובי
הסיבה העיקרית לכך שאני אוהב את ASML פשוטה: הביקוש ל-EUV גבוה מההיצע. ההכנסות מ-EUV עלו ב-14% רבעון-על-רבעון לרמה של 4.1 מיליארד אירו, עם משלוח של 16 מערכות. ההנהלה כעת מצפה לפחות ל-60 מערכות EUV בעלות NA נמוך ב-2026, ואומרת שמעל 80 מערכות ב-2027 הן יעד שניתן להשגה.
זה הסיפור האמיתי. תשתיות AI מניעות ביקוש ל-DRAM מתקדם, ל-HBM וללוגיקה בחזית הטכנולוגיה (leading-edge). השבבים הללו דורשים יותר שלבי ליתוגרפיה, ולא פחות. יש מגבלת היצע אצל לקוחות הזיכרון, והביקוש ללוגיקה מתקדמת אמור להשתפר במחצית השנייה של השנה. ASML איננה רק עוד חברת ציוד למוליכים למחצה. היא שער הכניסה לייצור השבבים המתקדם ביותר בעולם. את המונופול הזה קשה מאוד לשכפל.
חשוב לציין שהחסם התחרותי (moat) אינו רק טכנולוגי — הוא גם תפעולי. גם אם מתחרה יצליח בסופו של דבר לפתח משהו שמתקרב ליכולות EUV, יידרשו שנים כדי לשכפל את האקוסיסטם של ASML, שרשרת האספקה והאמינות שלה, יחד עם עשרות שנים של אינטגרציה עם הלקוחות. זו הסיבה שבגללה אני עדיין רואה את המונופול של ASML כבר-קיימא בעתיד הנראה לעין.
החולשה בסין נראית ניתנת לניהול
סין ממשיכה להיות מקור לדאגה, אבל אני חושב שהסיכון הזה הולך ונעשה מובן יותר. חלקה של סין במכירות המערכות ירד ל-19%, ירידה של יותר מ-50% רבעון-על-רבעון, ובגדול בהתאם לתחזית ההנהלה לחלק של כ-20% ב-2026.
נכון, מכירות ה-DUV (קרינה אולטרה-סגולית עמוקה) היו חלשות בגלל סין. עם זאת, הביקוש מחוץ לסין נראה בריא, וההנהלה כעת מצפה שההכנסות שאינן מ-EUV יצמחו ב-2026, במקום להישאר ללא שינוי. במילים אחרות, הביקוש המונע על ידי AI מתחום הזיכרונות והלוגיקה המתקדמת אמור יותר מאשר לקזז את הנורמליזציה בסין.
אני גם חושב שהשוק נעשה יותר נוח עם הרעיון ש-ASML יכולה להמשיך לצמוח בקצב חזק גם עם חשיפה נמוכה יותר לסין. הביקוש לזיכרון בדרום קוריאה נשאר חזק מאוד, ההשקעות במוליכים למחצה בארצות הברית ממשיכות לעלות, ויפן מגבירה את ההוצאות על ייצור לוגיקה מתקדם.
תחום השירותים מוסיף יציבות
אחד ההיבטים החיוביים הפחות מוערכים הוא עסקי השירותים של ASML. ההכנסות משירותים עלו ב-18% רבעון-על-רבעון לכ-2.3 מיליארד אירו, וההנהלה מצפה לצמיחה דו-ספרתית בהשוואה שנתית ברבעון השני.
זה חשוב משום שהלקוחות מנסים להפיק יותר תפוקה ממפעלים קיימים, לנוכח מגבלות בחדרי הנקיות. ASML נהנית לא רק כאשר לקוחות קונים כלים חדשים, אלא גם כאשר הם משפרים את ביצועי הכלים המותקנים. זה נותן לעסק בסיס רווחים יציב ועמיד יותר ממה שהמשקיעים לפעמים מעריכים.
עם הזמן, אני חושב שהתמהיל הגבוה יותר של שירותים יכול גם לתמוך בשולי הרווח, במיוחד ככל שמספר מערכות ה-EUV המתקדמות המותקנות בעולם גדל.
המניה יקרה, אבל לדעתי היא שווה את זה
ASML אינה מניה זולה. המניה נסחרת במכפיל רווח (P/E) של כ-51 על בסיס 12 החודשים האחרונים, לעומת חציון של כ-33 במגזר הטכנולוגיה הרחב יותר, וכ-46 על בסיס תזרים מזומנים חופשי, לעומת חציון מגזרי של כ-18.
אני יודע שזה נראה מתוח, במיוחד אחרי הריצה החדה במניה. עם זאת, אני חושב שהפרמיה מוצדקת. ל-ASML יש כמעט מונופול ב-EUV, ראות (visibility) עולה לעבר צמיחה ב-2027, כלכלת שירותים חזקה, וחשיפה ישירה להרחבת קיבולת ייצור שבבי AI.
למען האמת, הייתי מודאג יותר אילו המניה הייתה נסחרת בזול. חברות פרימיום עם יתרונות מבניים נדירים מאוד נסחרות בהנחה לאורך זמן. במקרה של ASML, התמחור משקף ערך נדירות לא פחות מאשר את הרווחים בטווח הקצר.
נקודת המבט של וול סטריט
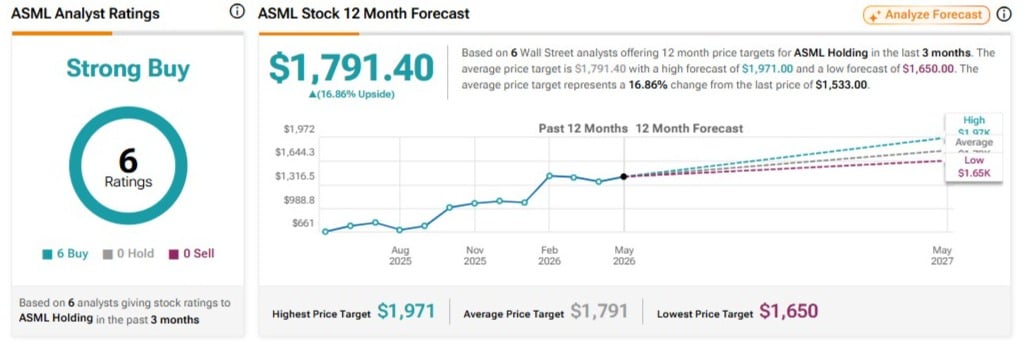
על פי TipRanks, ל-ASML יש דירוג קונצנזוס של קנייה חזקה (קנייה חזקה), עם שש המלצות קנייה, ללא המלצות החזק וללא המלצות מכירה. בהתבסס על שישה אנליסטים בוול סטריט, מחיר היעד הממוצע עומד על 1,791.40 דולר, מה שמרמז על אפסייד של 16.86% מהמחיר האחרון של 1,533 דולר.
סיכום
התחזית של ASML לרבעון השני הייתה חלשה יותר ממה שהמשקיעים רצו לראות, אבל אני לא רואה בכך שינוי מהותי בתזה ההשקעתית. החברה עקפה את התחזיות ברבעון הראשון, העלתה את תחזית ההכנסות השנתית, וממשיכה לראות ביקוש ל-EUV שעולה על ההיצע.
המניה יקרה, ולאחר עלייה של כמעט 97% בשנה, ירידות לתיקון לא יפתיעו אותי. עם זאת, מחזור הליתוגרפיה המונע על ידי AI עדיין נראה חזק, הסיכון מסין נראה ניתן לניהול, ו-2027 עשויה להיות שנה חזקה יותר ממה שהשוק מתמחר כיום.
לדעתי, זו עדיין נראית כמו חברה שנהנית מאחד הטרנדים המבניים החזקים ביותר בעולם הטכנולוגיה, ושהמתחרים מתקשים מאוד לשכפל. אני נשאר חיובי (Bullish) על ASML.