
IonQ (IONQ) בונה את הדבר האמיתי בקוונטים – אבל במחיר יקר
- IonQ מציגה צמיחה מהירה מאוד במחשוב קוונטי, עם עלייה חדה בהכנסות וברמות ההזמנות (RPO), מעבר משמעותי ללקוחות מסחריים ובינלאומיים, חוזים ממשלתיים גדולים, ורכישת SkyWater שאמורה לחזק את יכולות הייצור ולזרז את הדרך למערכות קוונטיות חסינות שגיאה.
- למרות החוזקות המסחריות והפיננסיות (כולל כרית מזומנים גדולה), IonQ עדיין שורפת מזומנים ומציגה הפסדי EBITDA משמעותיים, בעוד שהמניה נסחרת במכפיל מכירות גבוה מאוד (TTM כ-103 וקדימה כ-70), ולכן הכותב אמנם חיובי לטווח הארוך אך סבור שהשווי הנוכחי גבוה מדי ויש להמתין לנקודת כניסה טובה יותר.
לדעתי, חברת IonQ, Inc. (IONQ) מציגה כיום את המקרה המסחרי החזק ביותר למחשוב קוונטי מבין החברות הציבוריות שמתמקדות רק בתחום הזה. למרות שאני חיובי בזהירות לגבי הפוטנציאל ארוך הטווח של IonQ, אני חושב שהשווי הנוכחי של המניה מניח רמת ביצוע עתידית גבוהה מאוד, שהפרופיל הפיננסי של החברה עדיין צריך זמן כדי לתמוך בה.
IonQ היא חברת מחשוב קוונטי שבונה ומפעילה מערכות קוונטיות מבוססות יונים לכודים, ומספקת גישה לחישוב דרך פלטפורמות ענן ופריסות חומרה ישירות אצל הלקוחות. הרבעון הראשון של 2026 היה הרבעון הרביעי ברציפות של החברה עם תוצאות שוברות שיאים. ההכנסות לפי GAAP הגיעו ל-64.7 מיליון דולר, זינוק של 755% לעומת השנה הקודמת, וההתחייבויות לביצועים שנותרו (RPO) זינקו ב-554% ל-470 מיליון דולר.
מסיפור מחקר לפלטפורמה מסחרית
השינוי החשוב ביותר בסיפור של IonQ במהלך 12 החודשים האחרונים הוא מה בעצם מניע את צמיחת ההכנסות שלה. לפי דברי ההנהלה בשיחת המשקיעים לרבעון הראשון של 2026, 60% מההכנסות מגיעים כיום מלקוחות מסחריים, ו-35% משווקים בינלאומיים, כאשר IonQ מוכרת ליותר מ-30 מדינות. יותר מ-35% מההכנסות מגיעים מלקוחות שמטמיעים מספר פתרונות בתחומי מחשוב, רשתות, חישה ואבטחה. זה אומר שמדובר ביחסים רחבים ולא בקשר סביב מוצר יחיד עם מספר קטן של לקוחות.
אם נסתכל על החוזים שהחברה זוכה בהם, המגמה אף ברורה יותר. לדוגמה, החברה זכתה לאחרונה בחוזה HALO של סוכנות פיתוח החלל (Space Development Agency) בהיקף של 39 מיליון דולר, ונבחרה לתוכנית HARQ (Heterogeneous Architectures for Quantum) של DARPA. אלו שני פרויקטים ארוכי טווח מרכזיים שמראים כי IonQ הופכת לשחקן רציני בתחום החוזים הממשלתיים הפדרליים, בנוסף למומנטום המסחרי שלה.
הרכישות קריטיות להרחבת ההכנסות
בנוסף, יש לנו את העסקה הממתינה לרכישת SkyWater Technology (SKYT), שבעלי המניות כבר אישרו. לאחר סגירת העסקה, הדבר ייתן ל-IonQ גישה ישירה למפעלי סמיקונדקטור בארה"ב וליכולות אריזה מתקדמות. זהו יתרון משמעותי שמאפשר לחברה להפחית את התלות בייצור חיצוני ולהאיץ את הדרך למערכות חסינות שגיאה בקנה מידה גדול.
נקודה נוספת שחשוב לי להדגיש היא התרומה של הרכישה לקצב הצמיחה הכולל. ההנהלה צופה צמיחה אורגנית של 100% משנה לשנה ב-2026. זה אומר שגם בלי התרומה הלא-אורגנית, העסק הבסיסי צומח בקצב שרוב חברות הטכנולוגיה בכל שלב היו חולמות עליו. זו הבחנה חשובה עבור משקיעים שמנסים להעריך את איכות ההכנסות.
הדוחות הפיננסיים דורשים קריאה זהירה
אם הייתם מסתכלים רק על השורה התחתונה של IonQ בשני הרבעונים האחרונים, בלי הקשר ובלי היכרות מוקדמת עם החברה, הייתם חושבים שמדובר בעסק רווחי מאוד. בכל זאת, היא רשמה רווח נקי לפי GAAP של 805.4 מיליון דולר ברבעון הראשון של 2026 ושל 754 מיליון דולר ברבעון הרביעי של 2025.
אבל זה לא המצב בפועל: החברה עדיין שורפת כסף, והיא רשמה רווח נקי חיובי רק בגלל התאמת שווי לא-מזומנית של כתבי אופציה בהיקף של 1.1 מיליארד דולר. הרווח הנקי המתואם למניה (EPS) היה שלילי, 0.34 דולר-, והפסד ה-EBITDA המתואם היה 96.75 מיליון דולר ברבעון. ההנהלה מדריכה להפסד EBITDA מתואם לשנה מלאה בטווח של 310 עד 330 מיליון דולר. תזרים המזומנים מפעילות שוטפת היה שלילי בהיקף 151 מיליון דולר ברבעון הראשון בלבד.
החדשות הטובות הן שמאזן החברה מספק כרית משמעותית נגד קצב שריפת המזומנים הזה. IonQ סיימה את הרבעון עם 3.1 מיליארד דולר במזומן. זה נותן לחברה מספר שנים של "מסלול המראה" לביצוע תוכנית הדרך שלה, בלי דאגה למימון בטווח הקרוב. אינני יכול להפריז בחשיבות כרית המזומנים, במיוחד בענף שבו אבני דרך נוטות להידחות. ההנהלה העלתה את תחזית ההכנסות לשנת 2026 כולה ל-260–270 מיליון דולר, והנחתה להכנסות רבעון שני של 65–68 מיליון דולר. שני המספרים הללו מצביעים על כך שהמומנטום המסחרי אינו אירוע חד-פעמי.
שווי שוק והשוואה לחברות דומות
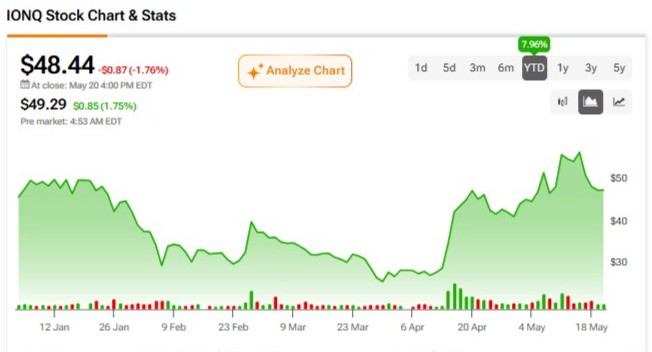
המניה של IonQ נסחרת כיום סביב 49 דולר, מה שנותן לה שווי שוק של כ-19 מיליארד דולר. מכפיל המכירות (P/S) על בסיס 12 חודשים אחרונים (TTM) עומד על כ-103, לעומת טווח של 3–5 עבור מדד חברות הטכנולוגיה. אפילו קדימה, אם נשתמש בנקודת האמצע של התחזית השנתית המלאה, 265 מיליון דולר, המניה נסחרת במכפיל של כ-70 על המכירות העתידיות. זהו מספר שמניח שהשוק מתמחר כבר היום כמעט את כל המסלול שהחברה צפויה לעבור בחמש עד שבע השנים הבאות – פרק זמן ארוך מאוד בתחום המחשוב הקוונטי.
ההשוואה השימושית ביותר כאן היא מול D-Wave Quantum (QBTS), שדיווחה על הכנסות של 2.86 מיליון דולר ברבעון הראשון של 2026, לעומת 64.7 מיליון דולר של IonQ. מכפיל המכירות של QBTS גבוה אף יותר, 558, אבל הצעת הערך כאן שונה מהותית מזו של IonQ. בניגוד לביצוע החלק לפי GAAP של IonQ, המכפיל ההיסטורי של D-Wave מעוות בגלל כללי הכרה בהכנסה נוקשים. החברה רשמה הזמנות חדשות שוברות שיא בהיקף 33.4 מיליון דולר ברבעון הראשון בלבד. הכנסות אלה יוכרו בדוחות רק בתקופות עתידיות, ועדיין לא הופיעו בדוח רווח והפסד.
Rigetti Computing (RGTI) היא חברה ציבורית נוספת שניתן להשוות אליה, וגם היא מפגרת אחרי IonQ בכל מדדי ההכנסות והשווי. ברור ש-IonQ היא המובילה כאן – הן מבחינת הכנסות והן מבחינת מבנה המסחור. לדעתי, החברה יוצרת לעצמה חפיר תחרותי מוצק, והפרמיית השווי שלה תישאר איתנו בעתיד הנראה לעין.
מה אומרים בוול סטריט?
אם עוברים לוול סטריט, IonQ נהנית מדירוג קונצנזוס של קנייה חזקה (קנייה חזקה), המבוסס על תשע המלצות קנייה ושלוש המלצות החזק שניתנו במהלך שלושת החודשים האחרונים. מחיר היעד הממוצע על מניית IonQ עומד על 60.86 דולר, ומשקף אפסייד פוטנציאלי של 25.65%.

אני חושב שטווח מחירי היעד משקף את הגישה החיובית-זהירה שלי: מחיר היעד הנמוך ביותר הוא 35 דולר, והגבוה ביותר הוא 85 דולר. ברור שתמחור חברה שצומחת בקצב כזה, בענף שבו אין סט השוואה מבוסס של חברות דומות, רחוק מלהיות פשוט.
לסיכום
IonQ היא אחת מהחברות היחידות שהצליחו להעביר את סיפור המחשוב הקוונטי משלב ספקולטיבי לשלב מסחרי אמין. הרבעון הראשון של 2026 הוא העדות הברורה ביותר לכך עד היום. הצמיחה ב-RPO, פיזור הלקוחות, זכיות בחוזים ממשלתיים, ותחזית לצמיחה אורגנית של 100% – כל אלה נקודות חיוביות אמיתיות שאינני יכול להתעלם מהן.
מצד שני, אינני יכול להתעלם גם ממכפיל מכירות TTM של כ-103 על עסק שמדריך להפסד EBITDA מתואם של 310–330 מיליון דולר השנה. אני אוהב את תחזית החברה לטווח הארוך, אבל אני חושב שיש נקודת כניסה עדיפה למניה מאשר מחיר של 49 דולר למניה.